ECONOMIA
Cautela entre los inversores: volvió a crecer la mora bancaria con récord para las familias

Comienza una semana de cautela porque el escenario del exterior puede acompañar. Es clave solucionar uno de los temas más graves que afrontan los bancos: la morosidad de los deudores. Pasada la reacción inicial de las acciones bancarias en la Bolsa por las medidas para aliviar este problema, habrá que volver a la realidad. Los precios de las acciones y los bonos soberanos están atados al conflicto de Estados Unidos e Irán y a los costos del día después, que convivirán durante un tiempo con combustibles más caros por los daños a refinerías y oleoductos, además de la mayor demanda de petróleo para recomponer reservas estratégicas de los países, que utilizaron durante el conflicto.
El viernes será un día importante en los Estados Unidos, porque saldrá el índice de desempleo que proporcionará datos relevantes; por caso, cómo repercutió la inteligencia artificial en el mercado laboral.
Los analistas locales abarcaron todas las complicaciones que envuelven a la semana. La consultora 1816 se enfocó en la mora de los bancos. “Según el procesamiento que hacemos de la base de datos de la Central de Deudores del BCRA (CENDEU), actualizados, volvió a subir la irregularidad del crédito de las entidades financieras en abril (para medir la irregularidad, tomamos la deuda con atraso de al menos 90 días, es decir, desde “Situación 3” en adelante, en línea con lo que hace el Banco Central)“, indicó.
El informe precisa que la mora de familias aumentó “desde 11,5% en marzo hasta 12% en abril; la mora de empresas pasó de 3,1% a 3,3% y la mora total del sector privado creció de 7% a 7,3%. En el caso puntual del crédito a hogares, se cumplen 18 meses consecutivos de la mora, que sigue batiendo récords en más de 2 décadas. La irregularidad en el crédito a familias era de solo 2,5% en octubre 2024 y se multiplicó por casi 5 en un año y medio, periodo en el que el PBI continuó creciendo. Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, en esta oportunidad se aceleró el aumento de la mora, que había crecido 0,3 puntos en marzo y ahora subió 0,5 puntos”.
Otro aspecto es que “si bien todavía es posible que veamos un pico de la mora en algún momento del segundo trimestre, ahora hay motivos para tener algunas dudas sobre el tema. La morosidad todavía continúa subiendo en la gran mayoría de las entidades financieras. De las 30 entidades más grandes en términos de préstamos a familias, calculamos que en 26 la mora subió en abril contra marzo”.
La consultora F2, que dirige Andrés Reschini, indica que la que pasó “fue una semana favorable para los activos de riesgo. El acercamiento de posiciones entre EEUU e Irán hundió a los futuros de crudo un 9,15% y comprimió los rendimientos de bonos del Tesoro de Estados Unidos a 10 años. El dólar se debilitó contra las principales monedas del mundo y los bancos centrales de emergentes volvieron a recomponer reservas en abril. Los daños del conflicto en Medio Oriente están relativamente contenidos, pero han dejado una inflación más alta, lesionando las proyecciones de crecimiento de las principales economías globales e incrementando las chances de subas de tasas”.
En otro pasaje, F2 destaca que “el agro sigue siendo el principal aportante de divisas y el sector energético continúa incrementando su aporte, de manera que el acumulado de 12 meses alcanzó un récord luego de resultar oferente neto de unos USD 2.111 millones en el cuarto mes del año, entre los cuales USD 1.310 millones se originaron principalmente por toma de deuda. Por lo tanto, si bien crece el aporte de bienes, el de la deuda sigue siendo uno de los pilares de la oferta de divisas y sería un riesgo que esta fuente se corte, por lo que es clave que el gobierno siga promoviendo condiciones para que los privados (y sub soberanos) mantengan el acceso al crédito externo para sostener la calma cambiaria”.

EFE/Cézaro De Luca/Archivo
Sobre el dólar, la advertencia es que “el mayorista terminó el mes en $1.408 con un avance del 1,2% contra el cierre de marzo y un retroceso del 3,2% en lo que va del año. En un año marcó un avance del 19% de modo que sigue deslizándose por debajo de la inflación. El mercado de futuros, por su parte, cerró mayo con tasas implícitas más elevadas en la primera mitad de la curva. Sin embargo, el interés abierto terminó en 2.790 millones y vuelve al nivel de agosto de 2025 en la previa a la tensión preelectoral.
Venció a fin de mayo, donde presumiblemente se concentraba gran parte del short del BCRA y no hubo presión sobre el tipo de cambio. Como señalamos en ediciones anteriores, el Tesoro se ocupó de proveer cobertura de corto plazo, por lo que es probable que el mercado haya mudado gran parte de sus tenencias de futuros a soberanos dollar linked. De este modo, podemos estimar una fuerte caída en la posición vendida de la autoridad monetaria, al punto que podría haber perforado los 1.000 millones. De hecho, podría rondar los 800 millones, luego de los USD 1.325 millones (VN) de cobertura que otorgó el Tesoro en la última licitación, algo en lo que vale la pena insistir. En junio podría mermar la liquidación del agro y será clave que el Gobierno comience a dar mayores certezas sobre el pago de los próximos vencimientos en dólares, para lo que el ministro Caputo adelantó que serán anunciados nuevos créditos. Mientras tanto, la mejora en la deuda de emergentes ayudó para que el Riesgo País caiga por debajo de los 500 puntos y Argentina vuelva a situarse más cerca de los mercados internacionales de deuda”.
La opinión de F2 es que “con menor liquidación será improbable que el Gobierno deje apreciar más al tipo de cambio por lo que lo que suceda en el escenario internacional cobrará mayor relevancia, lo mismo que lograr consolidar un sendero de desinflación con mejora en la actividad para sostener el apoyo social en un mercado que ya tiene el foco puesto en 2027”.
Según EconViews, que encabeza Miguel Kiguel, el riesgo país nuevamente está bajando, seguramente en parte gracias a que las compras del BCRA en el mercado de cambios están fortaleciendo las reservas internacionales, en parte porque la calificación crediticia subió a B- en el caso de Fitch y se espera que haya pronto noticias positivas de Moody’s y eventualmente de S&P. Y también en parte porque el Gobierno mostró pragmatismo en cubrir sus necesidades financieras emitiendo bonos en dólares en el mercado local aprovechando la oferta de dólares. Con las compras de dólares que viene haciendo el Banco Central es muy probable que sobrecumpla la meta de USD 8.000 millones que está en el acuerdo con el FMI. Esto debería ser muy positivo, especialmente teniendo en cuenta que el año que viene hay elecciones, y que los años electorales suelen ser periodos de dolarización de portafolios que muchas veces generan turbulencia financiera”.

(Imagen Ilustrativa Infobae)
Advierte además que “no hay que olvidar que el programa financiero de 2027 es más demandante que el de este año. Con nuestros supuestos, el Tesoro podría financiar en un escenario normal todos los vencimientos, aunque eso requiere emitir bonos por unos USD 10.000 millones de dólares entre el mercado local y el internacional. Si el riesgo país sigue bajando y se logran nuevas mejoras en la calificación de la Argentina, ese monto debería poder emitirse a lo largo del año. En definitiva, el programa financiero del Tesoro sería un programa cumplible sin mucha dificultad si el Tesoro vuelve al mercado internacional. En enero existió la posibilidad de hacerlo, pero no lo hizo porque consideró que el riesgo país era alto. Probablemente eso haya sido un error, porque el proceso de vuelta a los mercados es lento y, en general, requiere pagar tasas de interés un poco más altas al principio, que van bajando a medida que el mercado se va sintiendo más cómodo con el emisor. Eso es exactamente lo que ocurrió en Ecuador, donde luego de la primera emisión el riesgo país cayó casi 100 puntos”.
A EconViews tampoco se le escapa que el Banco Central debe afrontar el pago de los BOPREAL, donde los vencimientos para el 2027 llegan a unos USD 5.300 millones. Como no puede emitir deuda para enfrentar los pagos, si el Tesoro no le transfiere dólares (que en principio no los tiene), los tendrá que pagar con reservas internacionales, para lo cual las tendrá que acumular en algún momento. Una posibilidad es que lo haga este año, que no es electoral y en el que las exportaciones están subiendo, comprando más dólares de lo que estaba previsto y así generar un colchón para el año que viene. De cualquier manera, el pago de los BOPREAL no debería ser un problema si las condiciones financieras siguen mejorando”.
Y se pregunta “con qué recursos se están comprando los dólares. La idea original era comprarlas con la remonetización de la economía, pero la demanda de dinero no está subiendo y, por lo tanto, eso no está ocurriendo. ¿Entonces cómo está aumentando reservas? La respuesta es muy simple: ¡Con emisión de deuda en pesos! Una parte pequeña la hace el Banco Central vendiendo instrumentos del Tesoro que tiene en cartera, principalmente bonos dollar linked. Pero la mayor parte de esa deuda la emite el Tesoro en las licitaciones bimensuales cuando hace un rollover de más del 100% y deposita los pesos excedentes en su cuenta en el Banco Central. Con este mecanismo, en la práctica el Tesoro está cumpliendo funciones de control monetario que típicamente lo hacen los bancos centrales”.
En el mercado overnite, las bolsas de Nueva York marcaban leves verdes que indicaban cautela. Las Bolsas europeas tenían rojos casi generalizados y Oriente operaba con un mix de tenues alzas y bajas. El oro abría con una baja de 0,50% y el petróleo recuperaba más de 2% de su precio. El Brent estaba en USD 94. El dólar se fortalecía ante las principales divisas del mundo por la posibilidad de una próxima suba de las tasas de interés. Las señales del exterior pueden anticipar una rueda de toma de ganancias en la Argentina. La duda es si se trasladará al ascendente mercado de bonos.
tarjeta de crédito,pagaré,factura,letra de cambio,deudas,impago,vencido,finanzas,economía,morosidad







ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
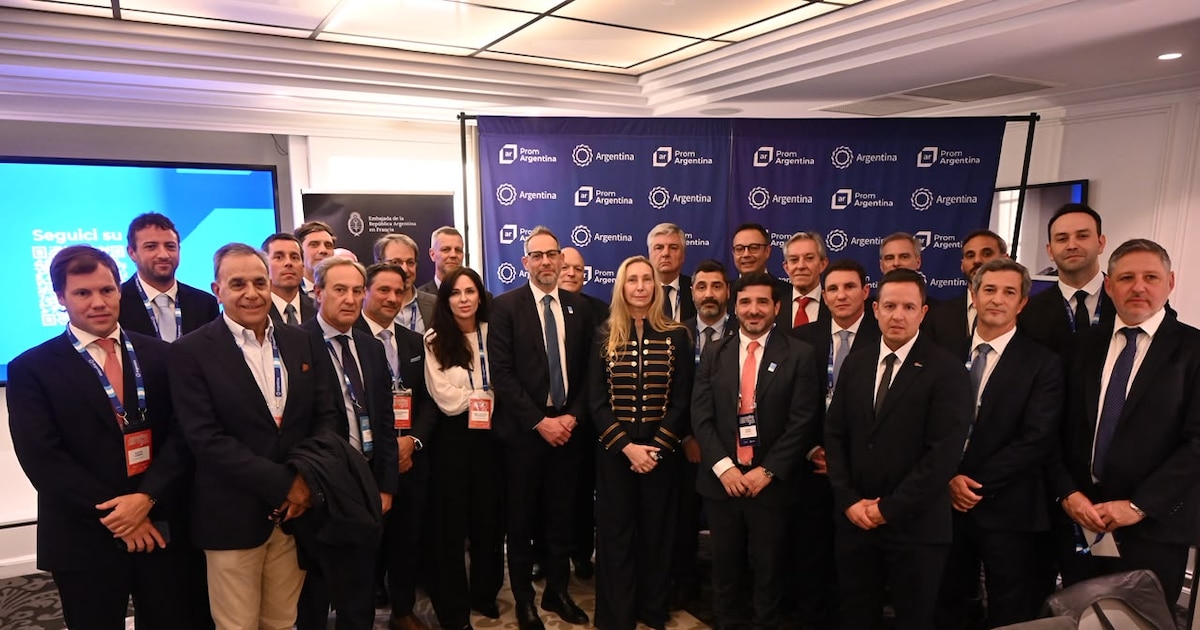
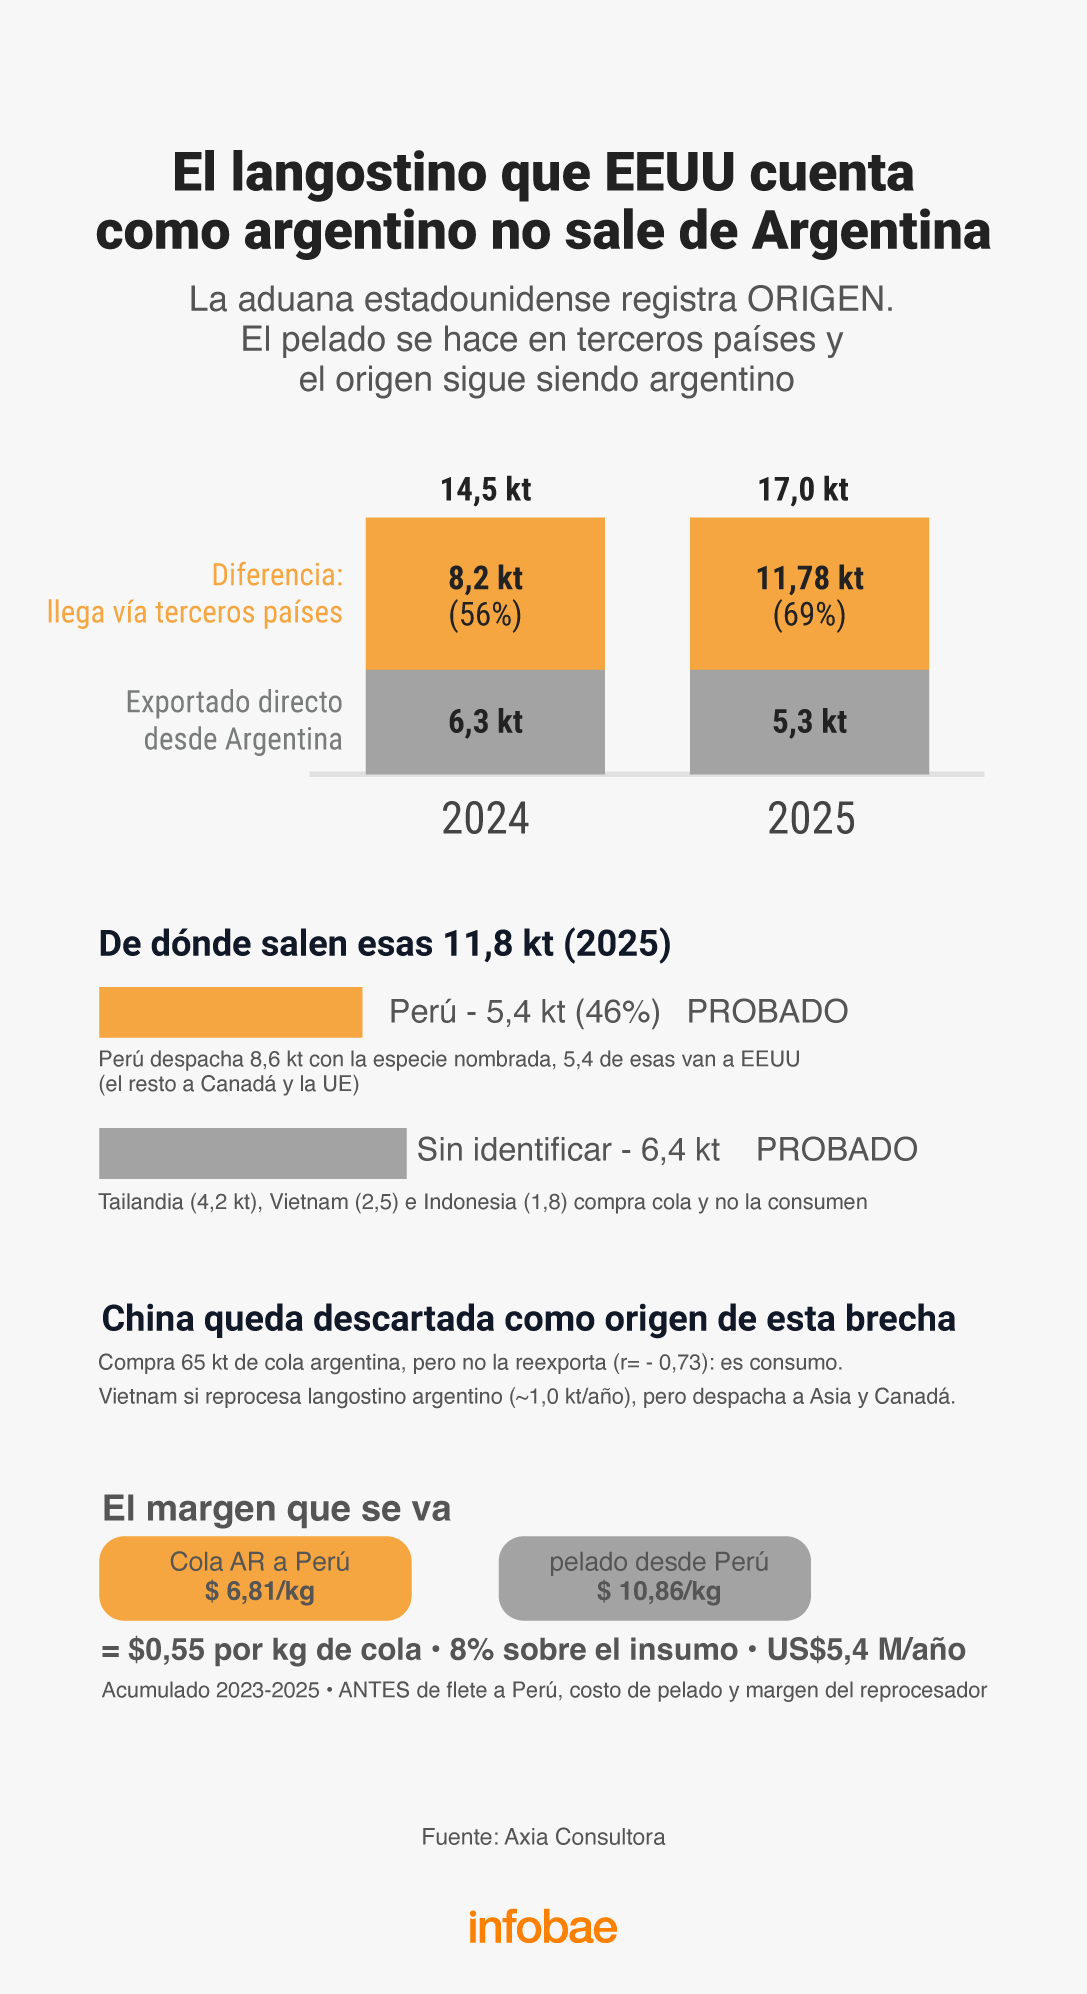
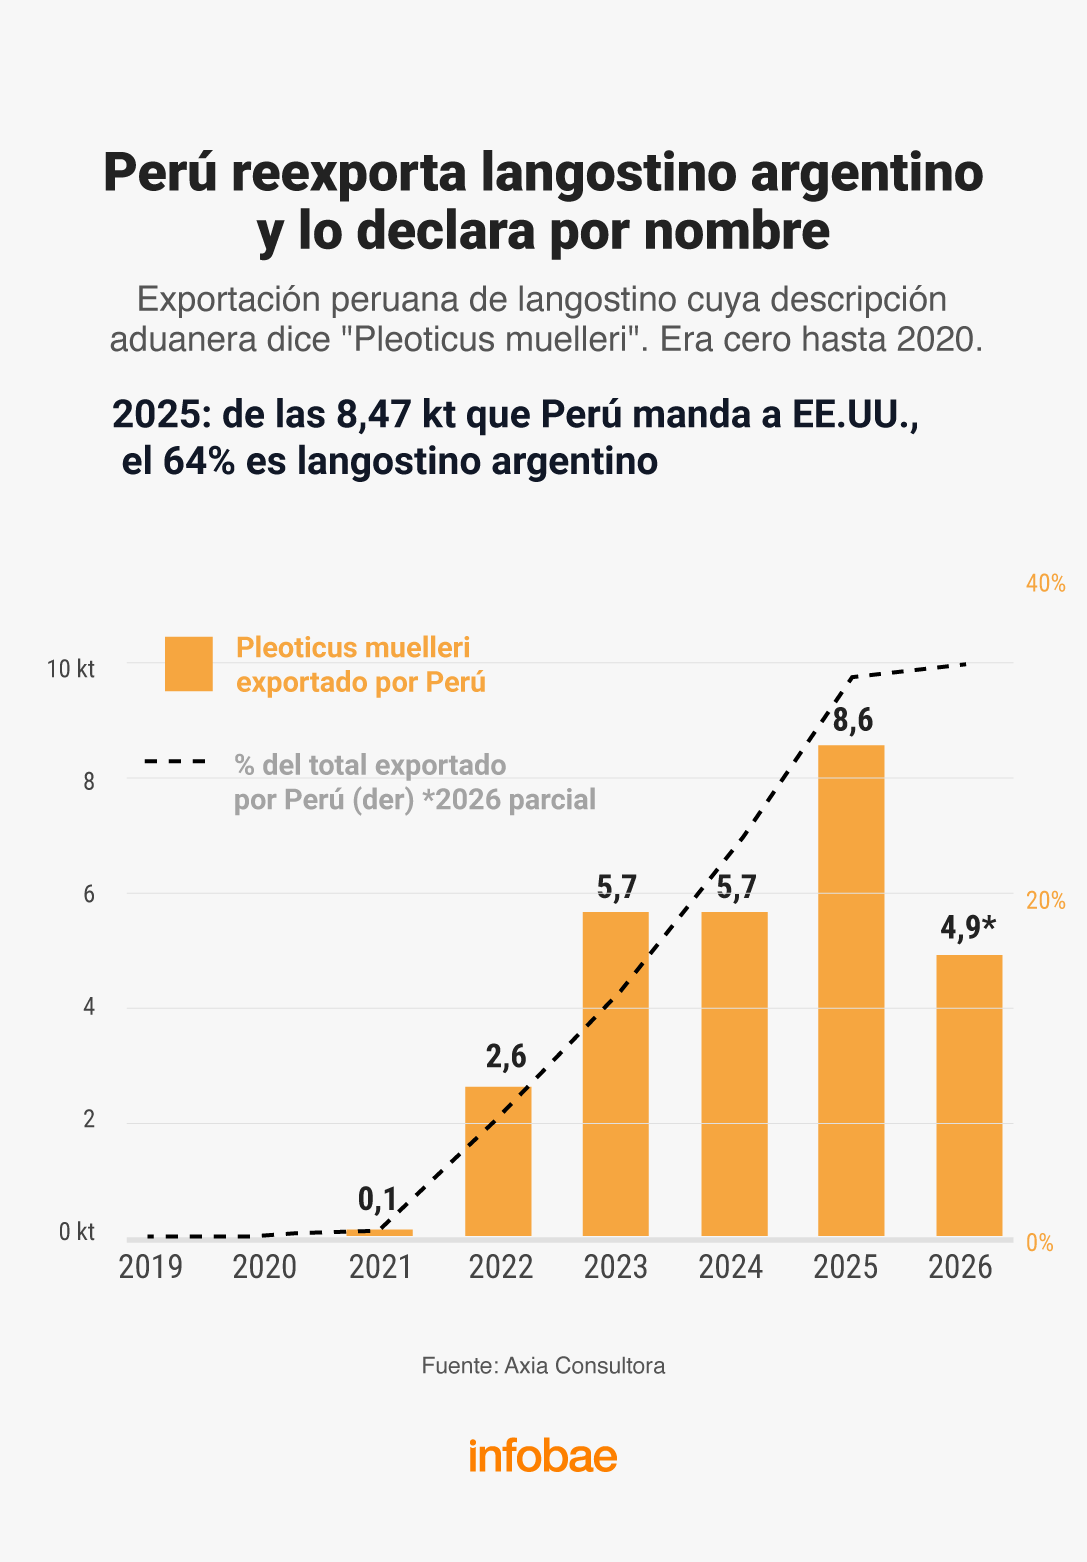
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
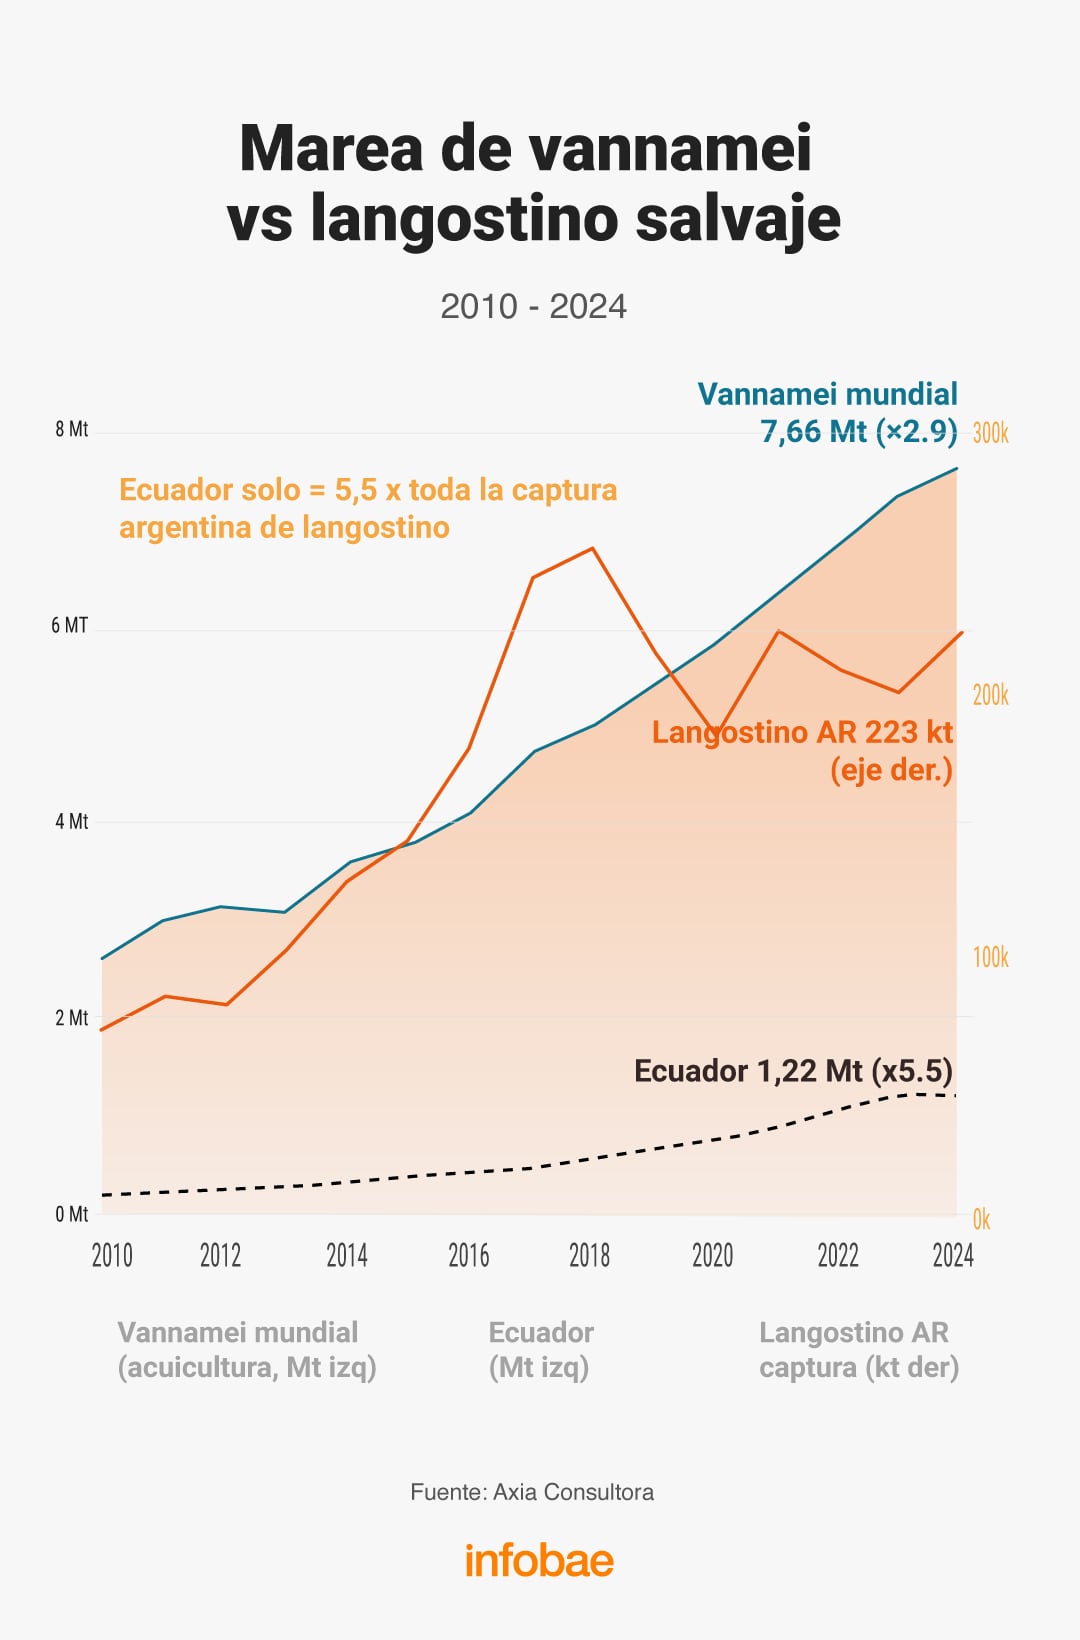
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
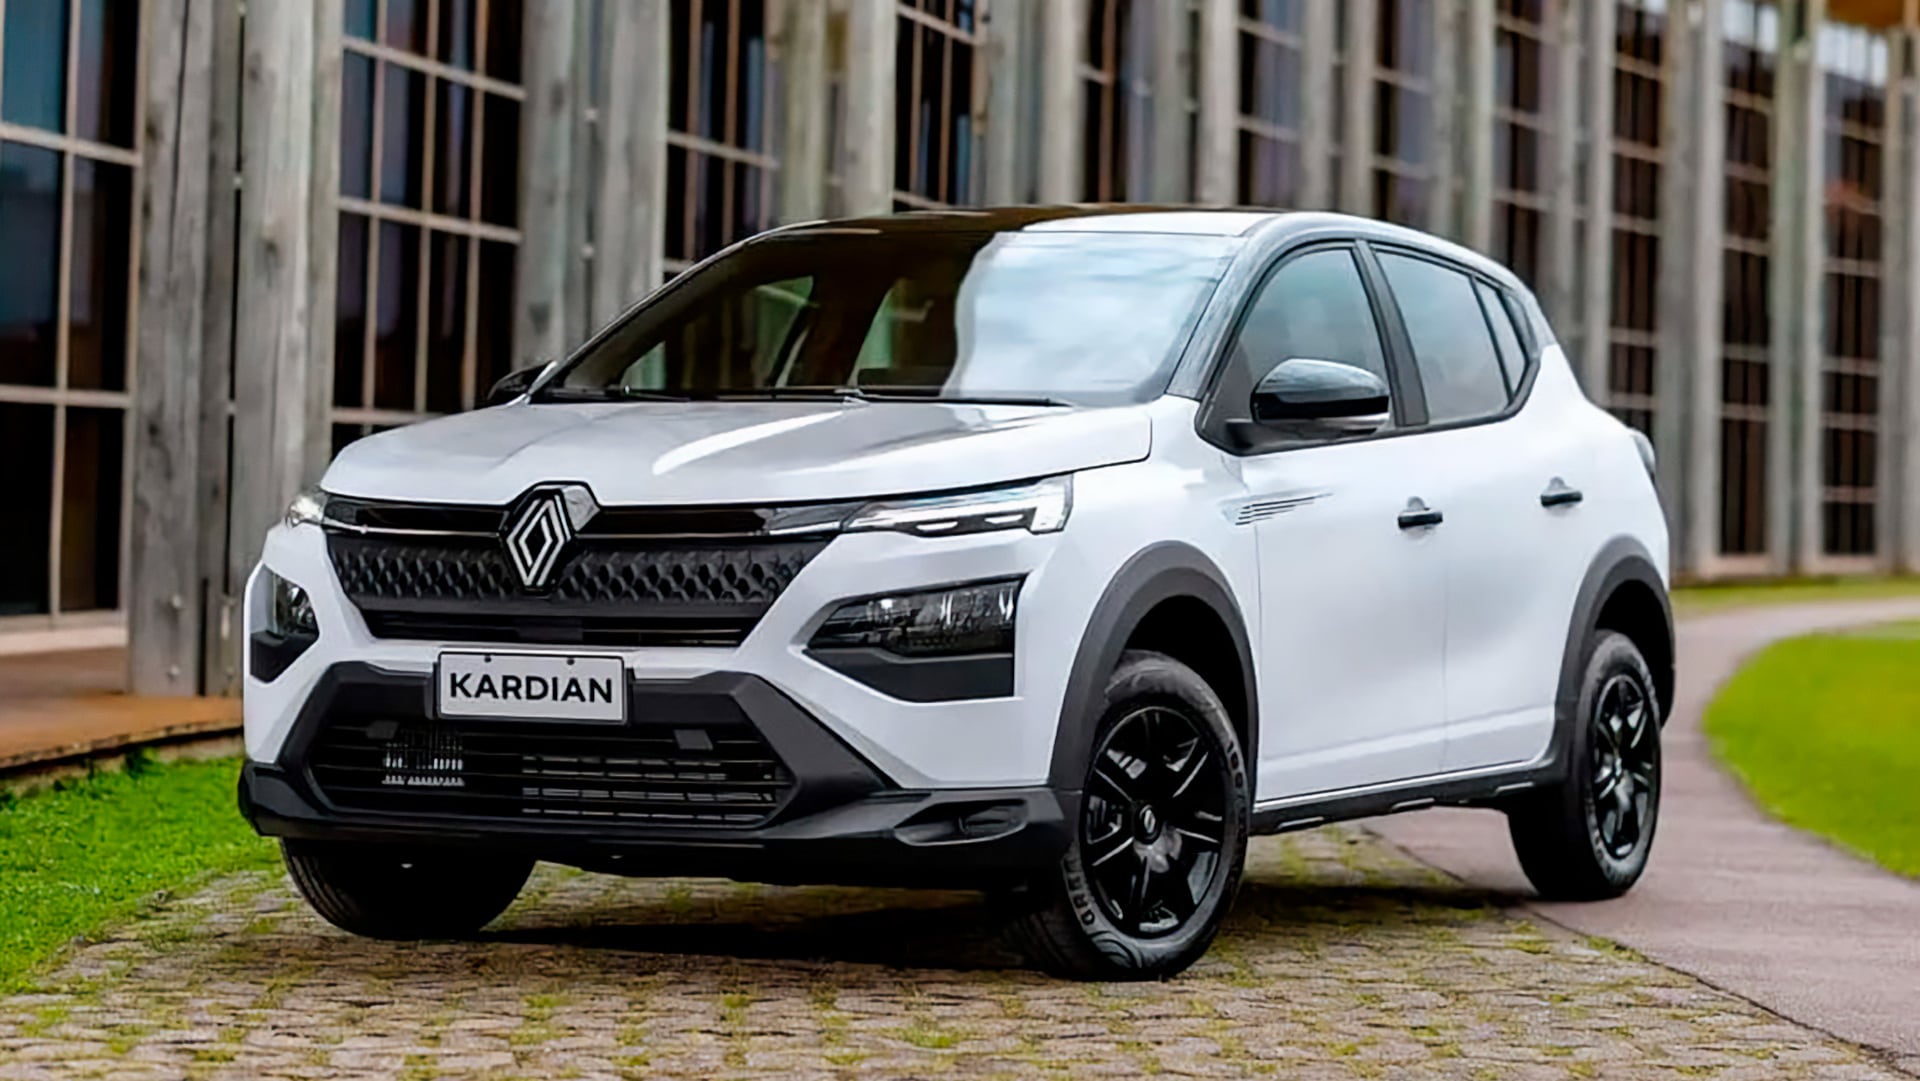
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Un hombre y tres menores mueren de manera violenta el fin de semana en Panamá

Victoria Villarruel viajó a Madrid junto a senadores para asistir a un acto del rey Felipe VI

Qué ver en Netflix: la miniserie de 10 episodios que está entre lo más elegido de este domingo

Latin America’s conservative shift faces its biggest test yet in Brazil election

Neighborhood backlash collides with America’s tech arms race — but is this the plan to fix it?

Luis Lacalle Pou en IDEA: “El Presidente tiene que tener paciencia, prudencia y equilibrio”

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”