ECONOMIA
Cerraron más de 27.000 empresas en los últimos dos años y medio: cuáles son los sectores más afectados


La cantidad de empresas activas en la Argentina volvió a caer en abril y acumuló más de 27.000 cierres desde que el presidente Javier Milei asumió su cargo. El fenómeno no es uniforme: hay actividades que lograron sostener o incluso ampliar su base de empleadores, mientras que otras redujeron de manera notoria su presencia en la economía.
Según datos de la Superintendencia de Riesgos del Trabajo (SRT), en noviembre de 2023, el mes previo a que Javier Milei asumiera la Presidencia, había 511.337 empresas registradas en el país. En abril de 2026, último dato disponible, ese número había bajado a 484.095. La diferencia equivale a 27.242 empresas menos en poco más de dos años de gestión.
Es importante aclarar que la SRT releva únicamente a las empresas que tienen al menos un trabajador registrado. Esto significa que el universo medido no incluye a las empresas unipersonales ni a la economía informal, por lo que el número real de unidades productivas que dejaron de operar en el país podría ser distinto al que surge de este registro.
La caída no se limitó a la cantidad de empleadores. La cifra de trabajadores registrados también retrocedió en el mismo período, de 9.840.290 a 9.515.777, una pérdida de 324.513 puestos de trabajo formales.
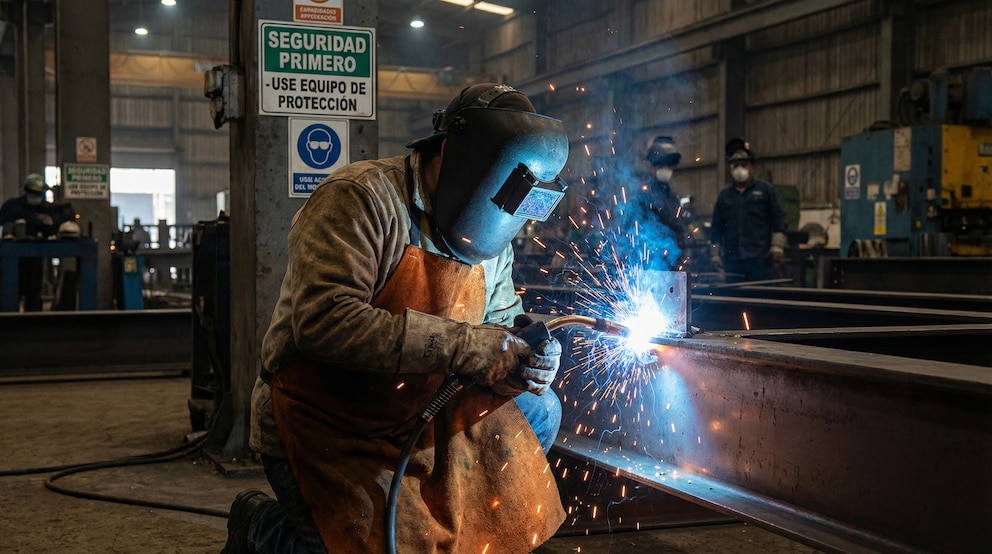
El comercio fue el sector que más empleadores perdió en términos absolutos desde noviembre de 2023: pasó de 149.038 a 141.753 empresas, una baja de 7.285 firmas (-4,9%). Le siguió transporte y almacenamiento, que retrocedió de 39.394 a 32.965 empresas (-6.429) y fue el de peor caída porcentual (-16,3%). Servicios inmobiliarios bajó de 29.621 a 25.686, con una pérdida de 3.935 empresas, e industria manufacturera pasó de 49.556 a 46.005, un recorte de 3.551 unidades productivas.

Entre los sectores más afectados también aparecen los servicios profesionales, que cayeron de 31.011 a 28.431 empresas, una diferencia de 2.580 firmas, y la agricultura, que bajó de 53.554 a 51.355, con 2.199 empleadores menos. La construcción, por su parte, pasó de 21.672 a 19.774 empresas, una reducción de 1.898 firmas.
No todos los rubros mostraron el mismo comportamiento. Cinco sectores lograron crecer en cantidad de empresas en los primeros 29 meses de la gestión Milei. Servicios de asociaciones y personales sumó 2.023 empresas nuevas en el período. Actividades administrativas incorporó 1.026 empleadores, de 11.468 a 12.494, y fue uno de los pocos sectores que creció tanto en empresas como reforzó su presencia relativa dentro del total.
Explotación de minas y canteras y “electricidad y gas” también terminaron el período con más empresas que en noviembre de 2023, aunque con variaciones menores: 28 y 12 empleadores adicionales, respectivamente.
El quinto rubro con resultado positivo no corresponde a la rama privada, sino que se trata justamente de la administración pública, que sumó 67 unidades productivas.
Ahora bien, el ranking cambia si en lugar de la cantidad de empresas se observa la cantidad de trabajadores registrados por sector. Industria manufacturera es, en ese caso, la actividad más golpeada: perdió 81.795 puestos de trabajo, al pasar de 1.214.714 a 1.132.919 trabajadores. La construcción también aparece entre las más afectadas en materia de empleo, con una caída de 74.840 puestos, de 476.710 a 401.870, pese a que en cantidad de empresas su retroceso había sido menor al de otros sectores.
Transporte y almacenamiento repite entre los más perjudicados también en esta variable, con una baja de 65.605 trabajadores. Un caso particular es el de la administración pública, que sumó 67 empleadores más en el período, pero al mismo tiempo perdió 63.535 puestos de trabajo.
En tanto, el comercio, que lideró la pérdida de empresas, tuvo una caída de empleo comparativamente más acotada: bajó de 1.259.584 a 1.250.041 trabajadores, una diferencia de 9.543. Esto sugiere que buena parte de las firmas que dejaron de estar registradas en ese sector correspondían a empleadores de baja escala.
Un fenómeno que se repite en algunos sectores es el de una base de empleadores más chica pero con más trabajadores registrados. Es el caso de la agricultura, que perdió 2.199 empresas pero sumó 28.223 trabajadores, al pasar de 338.378 a 366.601. Algo similar ocurrió en salud, donde la cantidad de empresas bajó de 19.241 a 19.097 -144 menos-, mientras que el empleo creció en 15.970 puestos, de 367.221 a 383.191 trabajadores.
Estos casos muestran que la reducción en la cantidad de empleadores no implica necesariamente una caída equivalente en el nivel de empleo del sector, sino que puede reflejar procesos de concentración, donde una porción de la actividad queda en manos de un número menor de firmas de mayor tamaño.
Argentina,perfumerías,crisis,cierres,comercio,economía,shopping,ANMAT,contrabando,ventas







ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
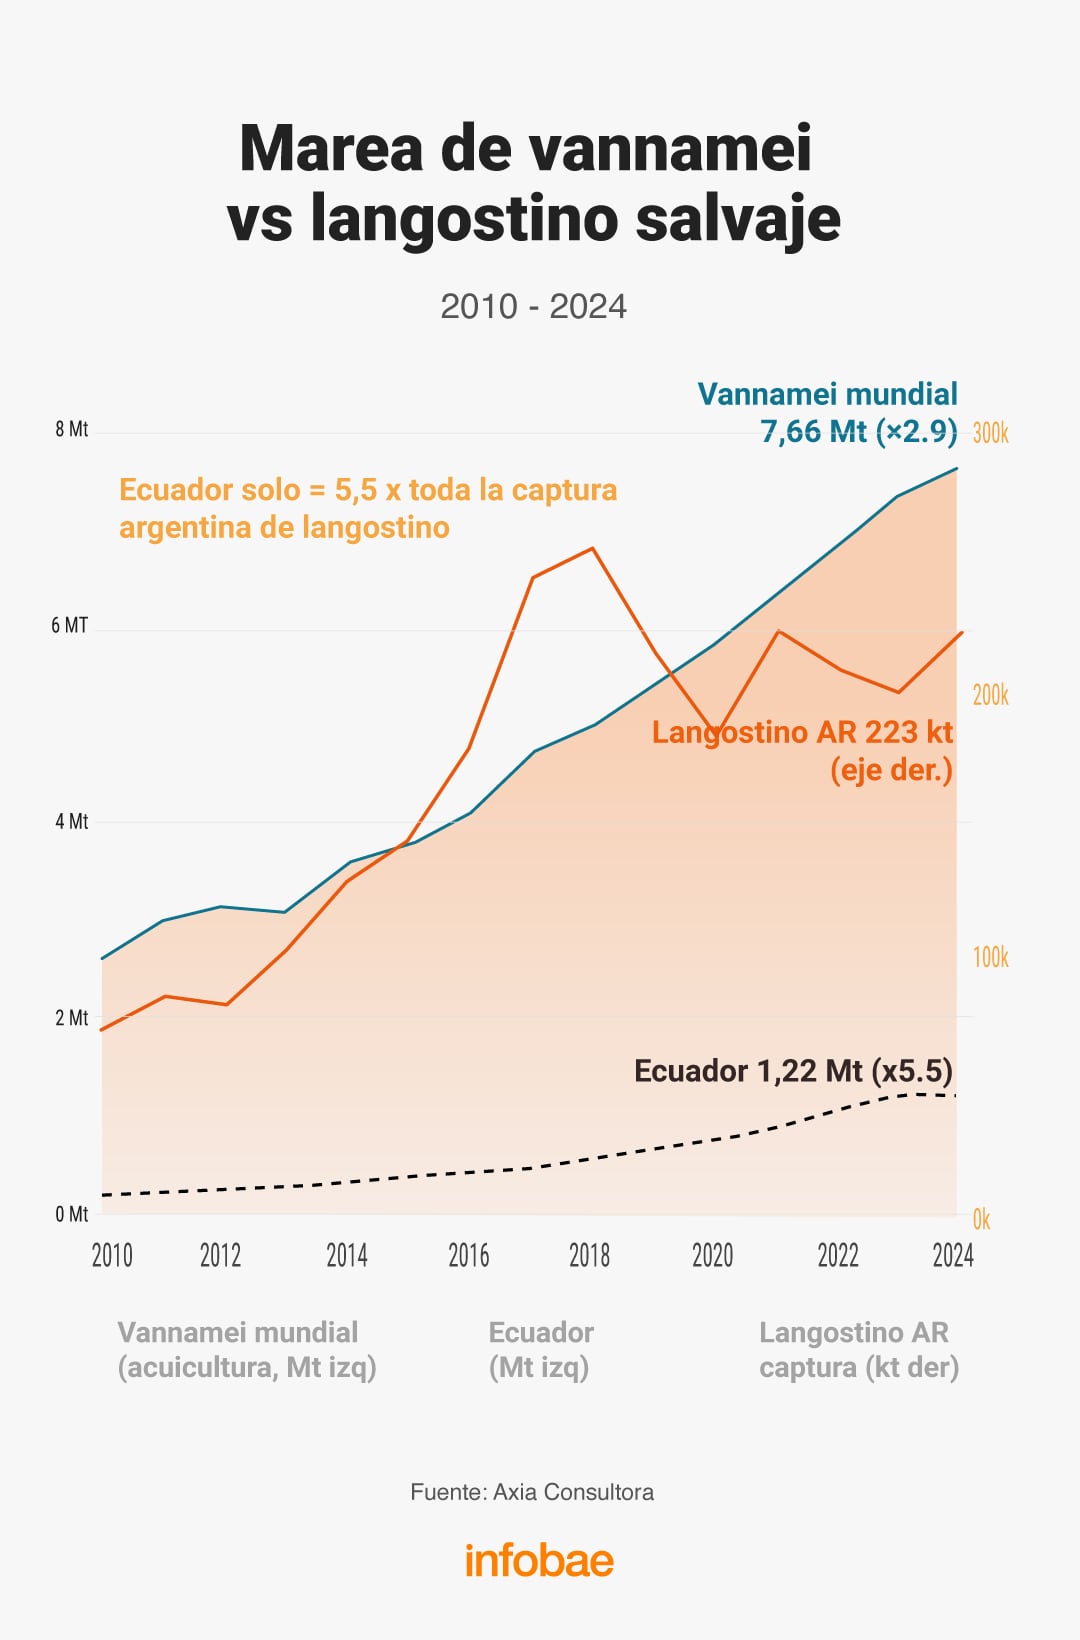
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay
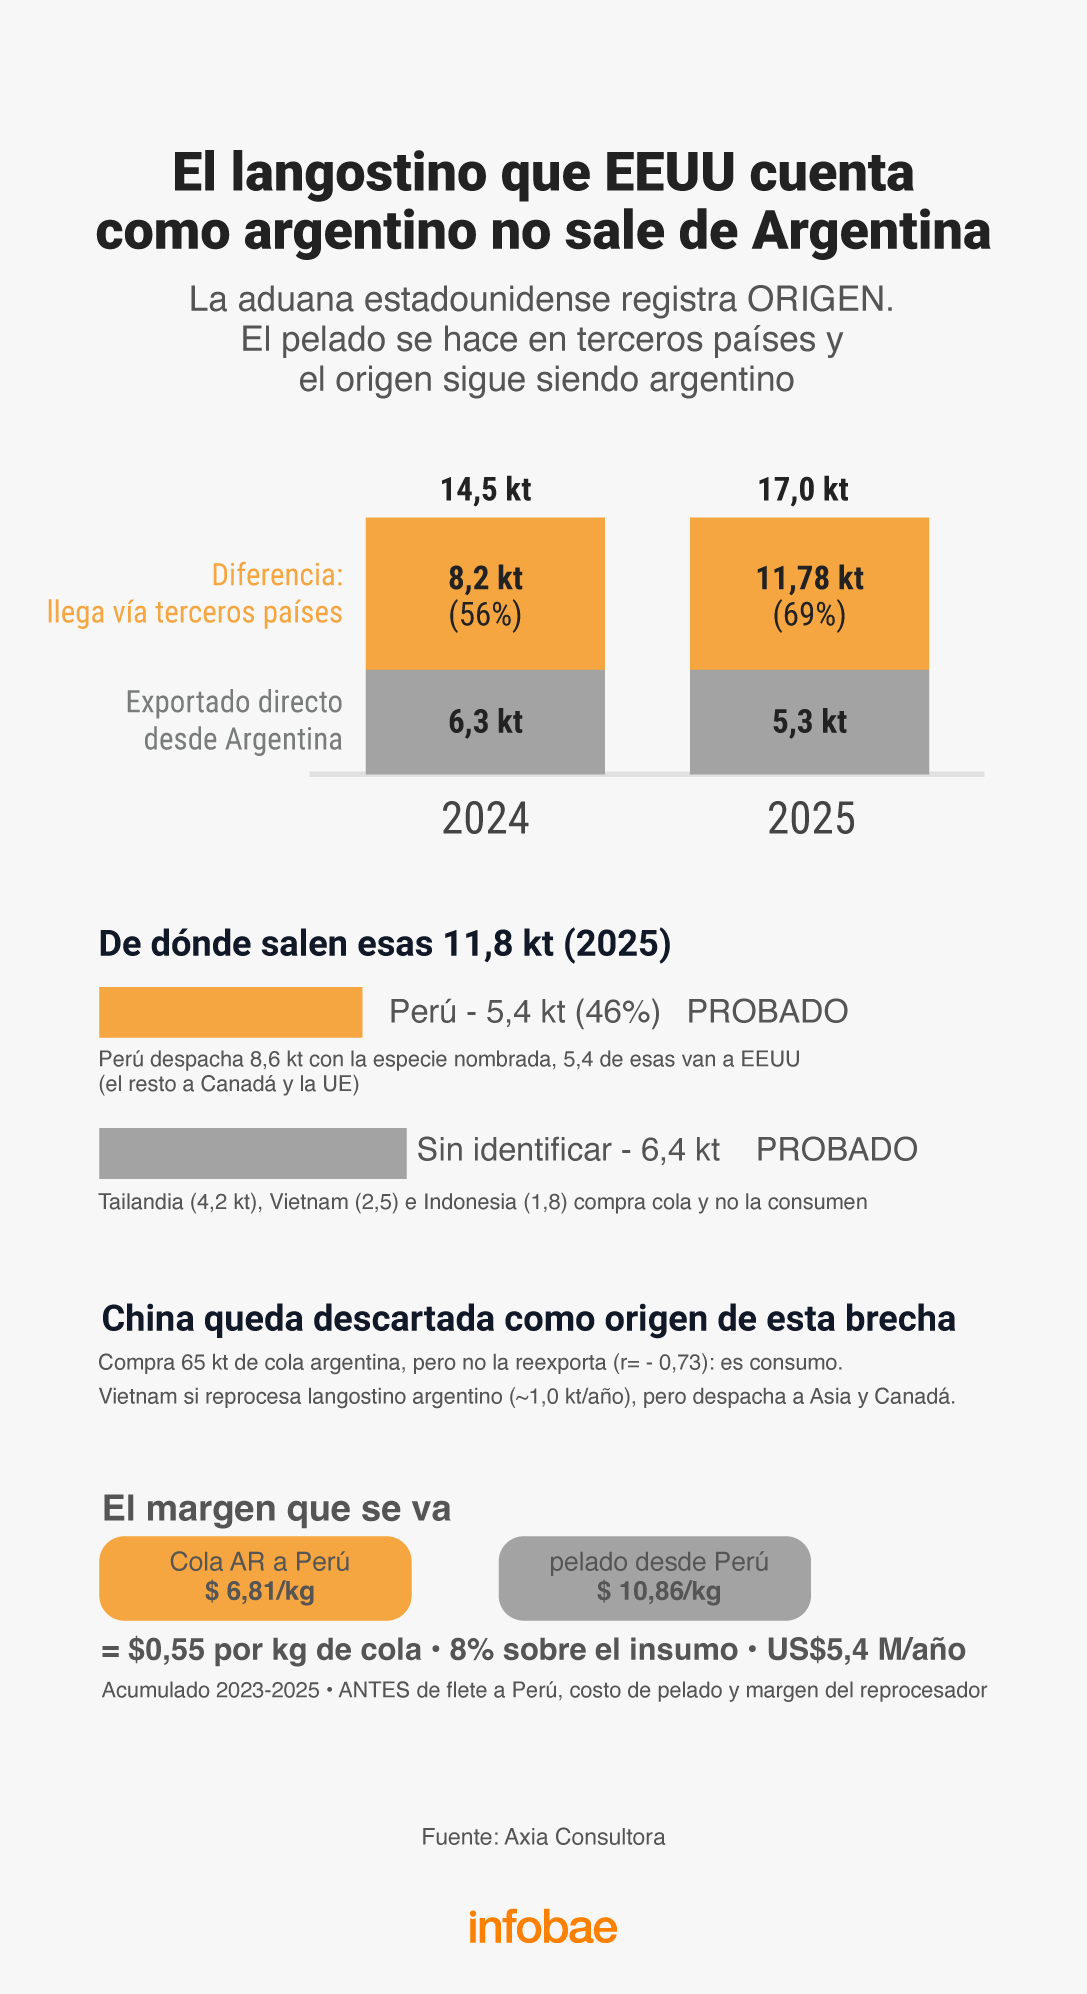

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
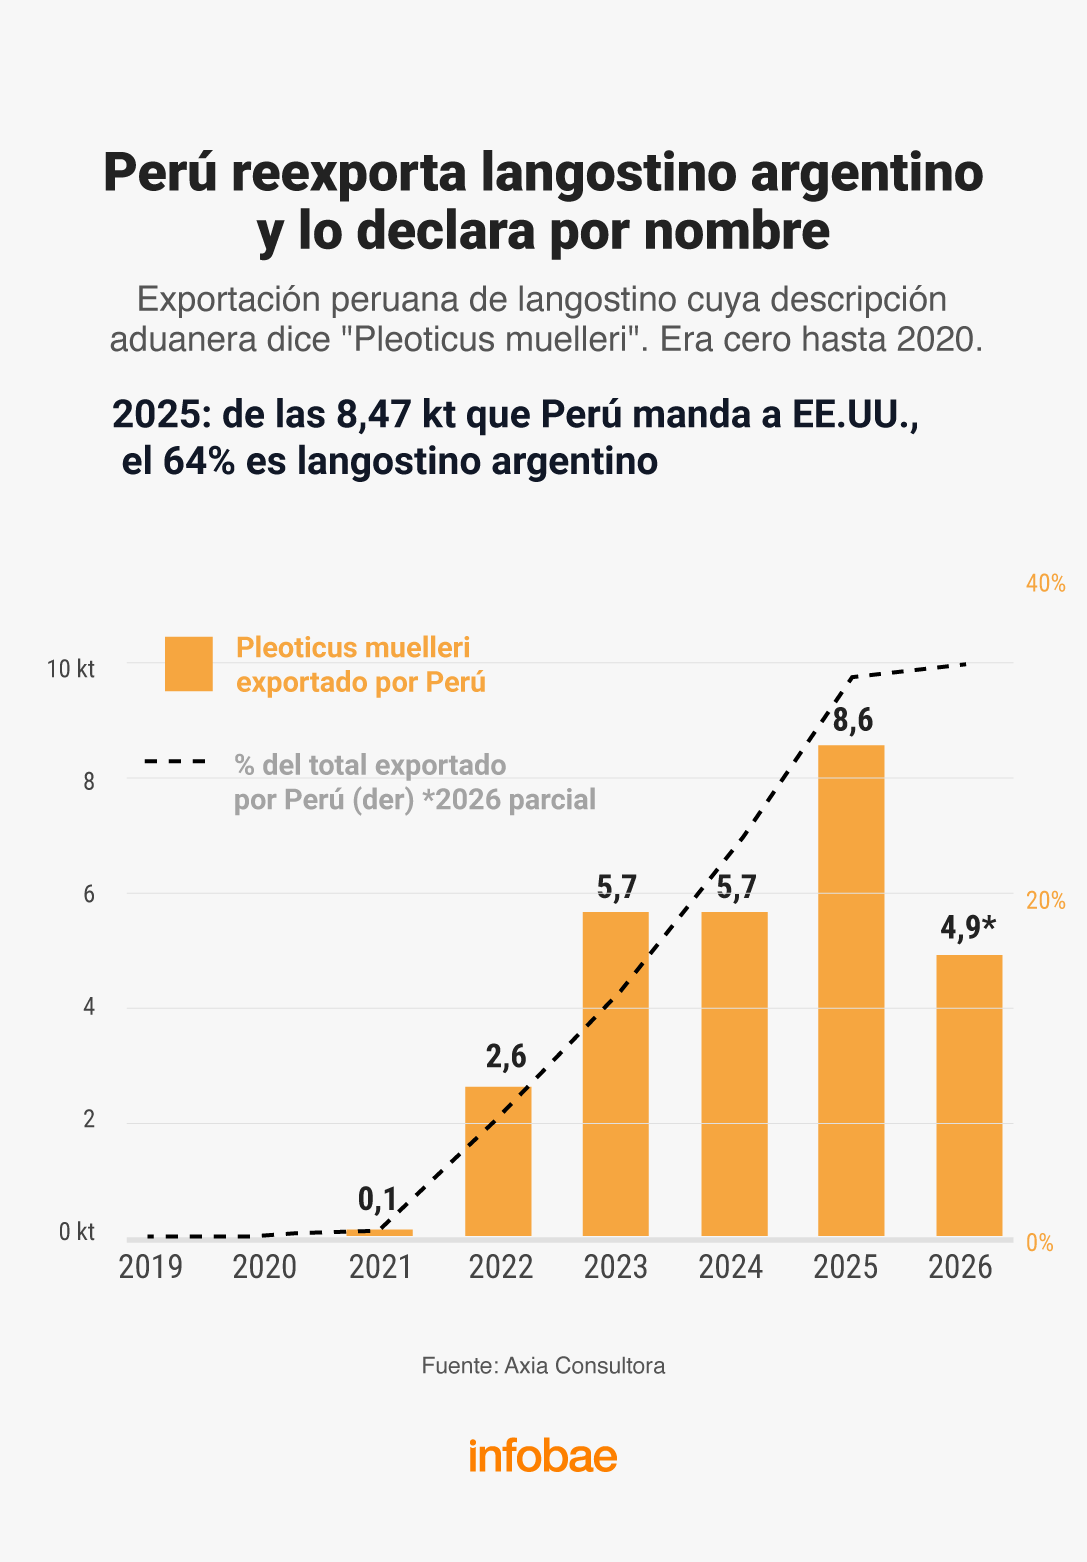
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

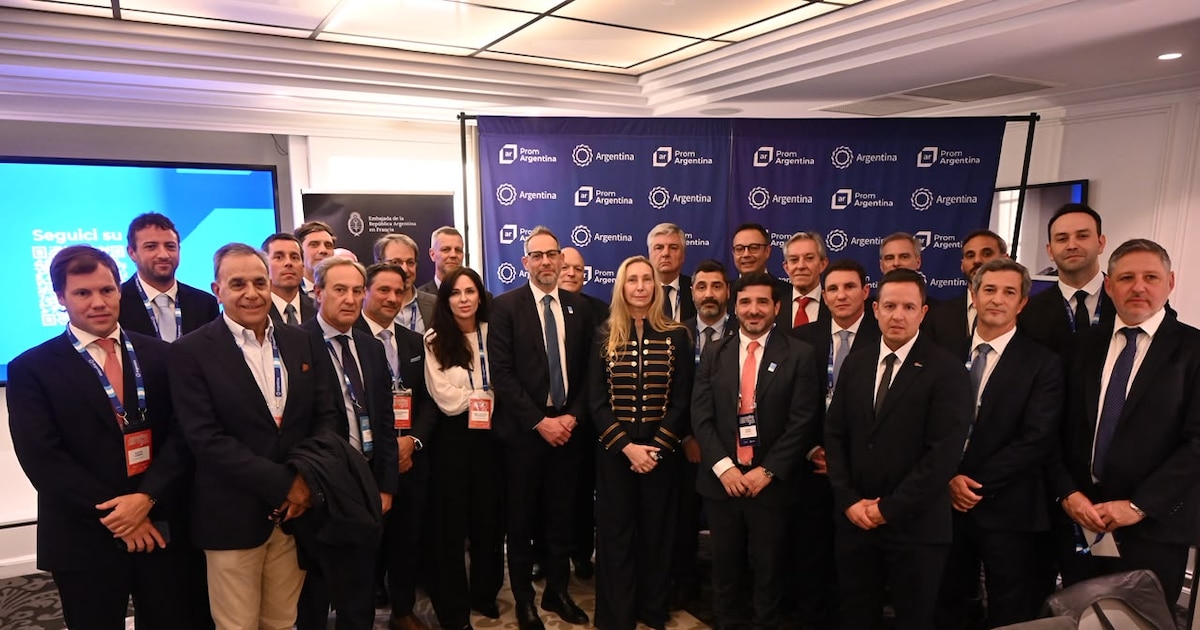
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
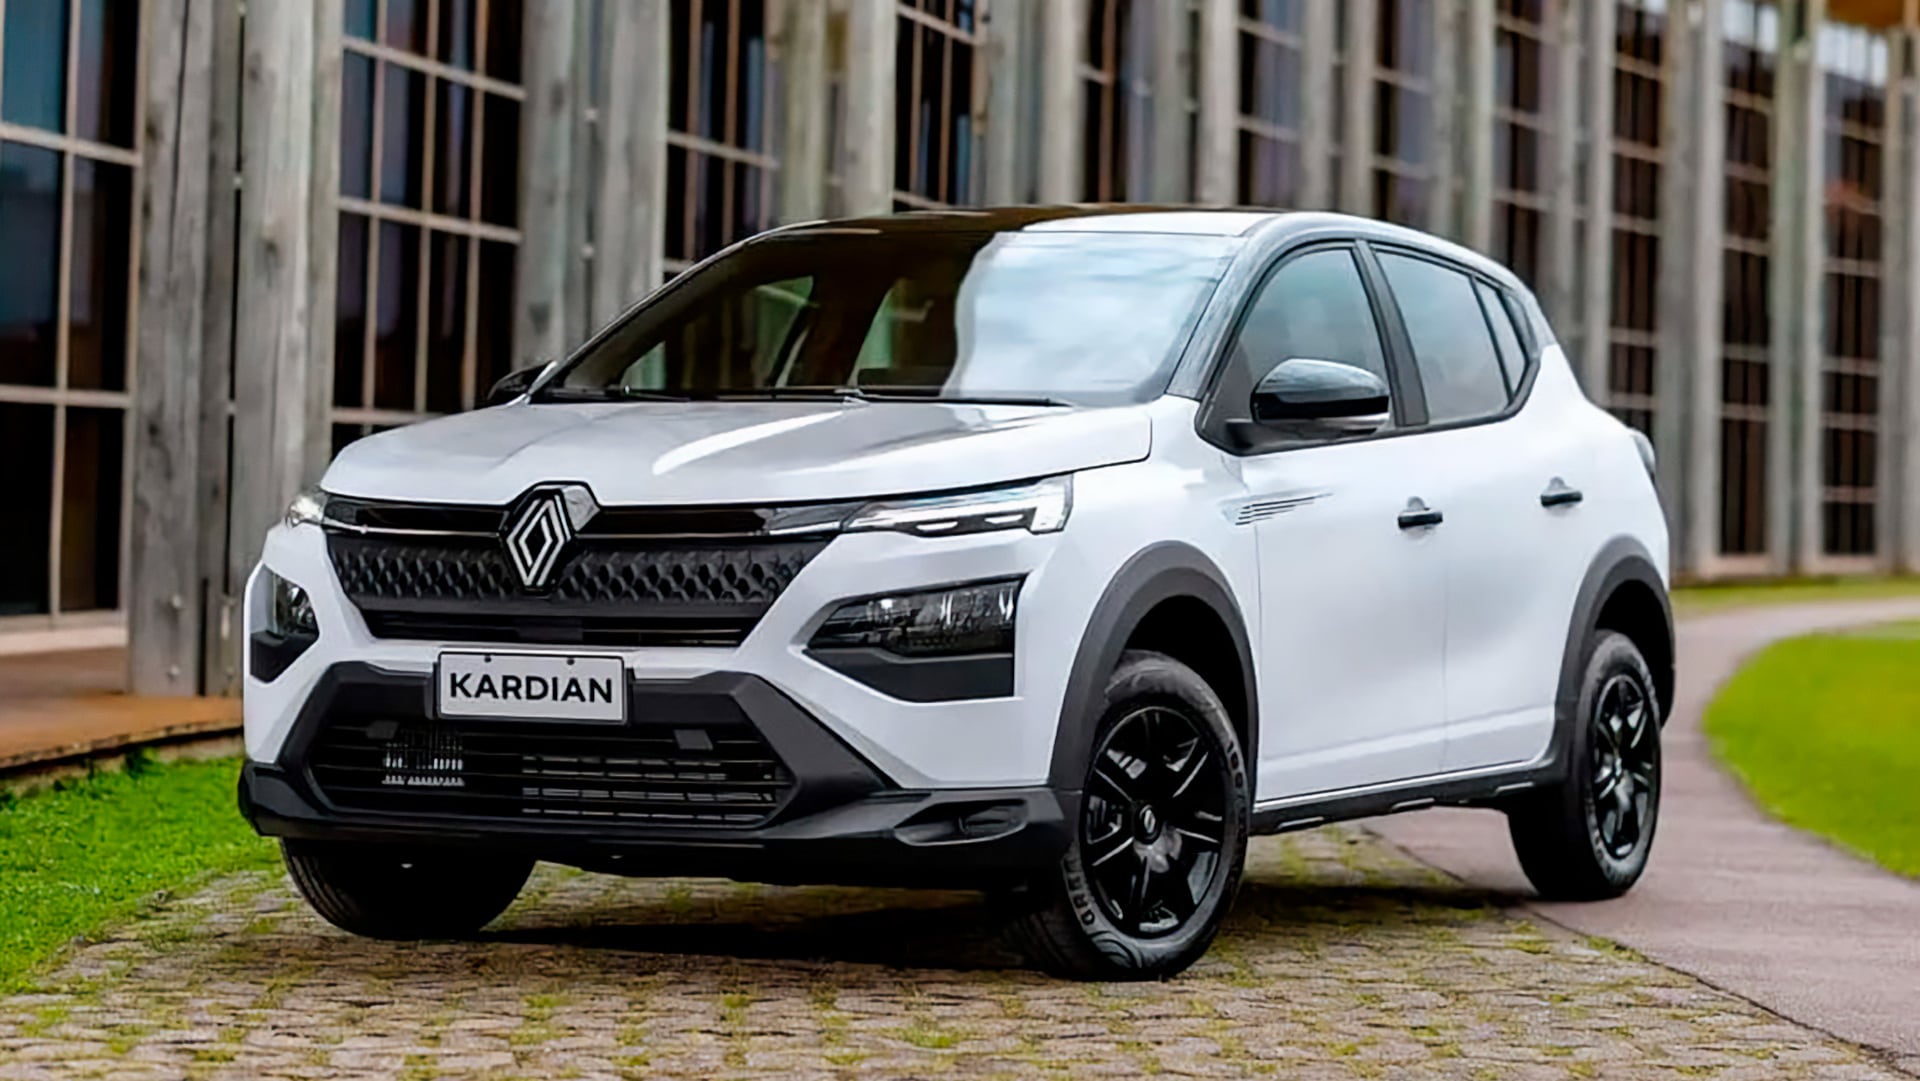
4. La recuperación de Kardian
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Causa Malvinas: el Gobierno rechazó las críticas de Reino Unido y desafía a las autoridades británicas a dirimir el caso Sea Lion en la justicia internacional

El llanto de Nelson Castro en TN por la reacción de la gente al verlo en la Peregrinación a Luján: “Es muy difícil”

America’s Arctic war machine roars to life as commander reveals chilling new reality on Russia’s doorstep

Meet the voters who could break the GOP’s decadeslong grip on a Republican stronghold

Los detalles del operativo en CABA por la visita del papa León XIV: cuatro anillos de seguridad y un despliegue de 10.000 personas

República Dominicana ha incautado 16,671 kilogramos de drogas durante el segundo trimestre de 2026

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”