ECONOMIA
Cómo es la ingeniería para pagar el vencimiento de USD 4.200 millones en julio y cuándo se usarán las garantías

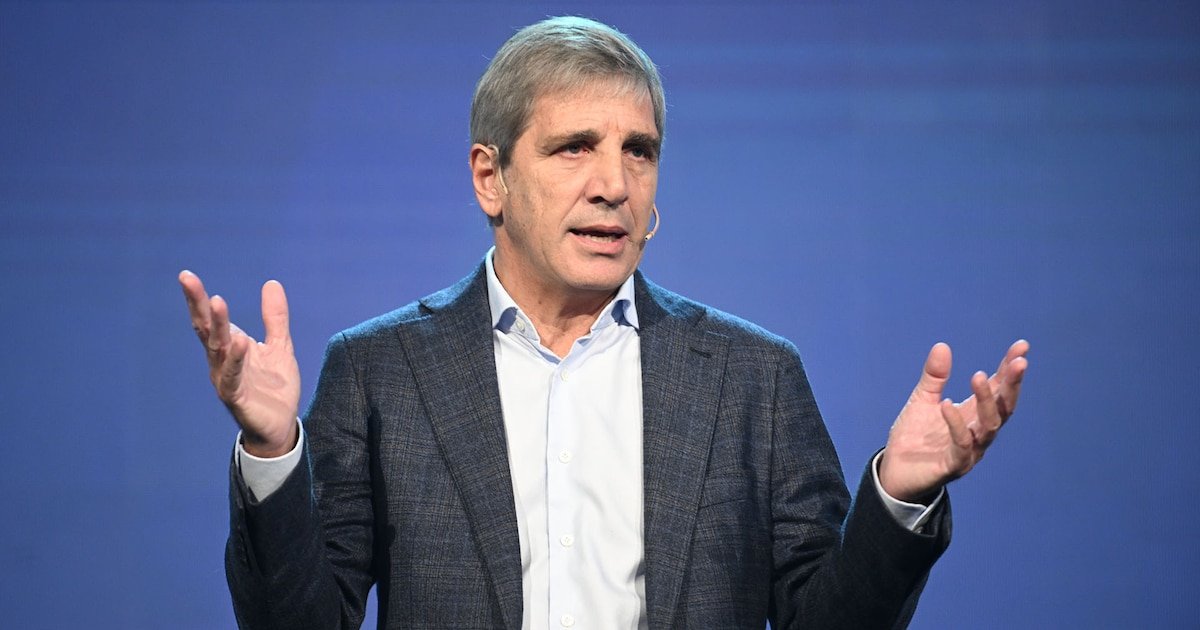
Esta semana, el ministro de Economía, Luis Caputo, logró la aprobación de garantías por parte del Banco Mundial y el Banco Interamericano de Desarrollo (BID), sin embargo, no se utilizarían para el vencimiento de julio por USD 4.200 millones con bonistas. Es que prácticamente el Tesoro ya cuenta con los dólares para afrontar el pago por las colocaciones del Bonar 2027 y 2028. Aunque hay un pequeño restante para el que se tendría que realizarse una operación con el Banco Central que podría impactar en las reservas internacionales.
De acuerdo con fuentes del Ministerio de Economía consultadas por Infobae, el pago de julio se concretará con los fondos disponibles en el Tesoro. Esta determinación surge a pesar de la reciente aprobación de garantías por parte de los organismos multilaterales mencionados. Es que no existe la necesidad de recurrir a estos avales en esta instancia.
La dinámica del flujo de fondos se refleja en el informe de la consultora Analytica, que señaló que hasta el miércoles anterior la Cuenta Única del Tesoro (CUT) ascendía a USD 2.916 millones. Tras la liquidación del viernes de los AO28, ese monto subió a USD 3.216 millones, aunque todavía permanece por debajo de los USD 4.300 millones que el Tesoro debe cubrir el 9 de julio por vencimientos de bonos privados. Analytica precisó que aún quedan USD 365 millones de AO28 disponibles en la licitación del viernes 26 de junio, la última antes del vencimiento, pero este monto tampoco alcanza para cubrir el total adeudado.

Pese a este margen ajustado, Analytica indicó que el pago está garantizado. El Tesoro disponía hasta el miércoles de $12,6 billones en la CUT en pesos, equivalentes a USD 8.740 millones, provenientes de un roll over superior al 100% y la distribución de utilidades del Banco Central de la República Argentina (BCRA). Tras la última licitación, esa cifra ascendería a $13,6 billones, monto suficiente para adquirir los dólares necesarios mediante el BCRA y así cubrir el vencimiento de julio.
Una postura similar tuvo Lucio Garay Méndez, economista de Eco Go, quien especificó que al último dato el Tesoro todavía necesitaba más de USD 1.300 millones para los pagos de julio. Con la licitación de dólares podía sumar USD 300 millones adicionales, más lo que lograra de organismos internacionales, aunque estimó que restaban USD 1.000 millones que el Tesoro tendría que comprarle al BCRA para afrontar los vencimientos. Garay Méndez planteó la incógnita central: “Hay que ver de dónde saca los dólares el BCRA, si mediante un nuevo repo o si recurre a las reservas. Las garantías estarían disponibles para la segunda mitad del año, cuando llegue el primer pago de capital al Fondo Monetario Internacional y para preparar el colchón financiero de 2027”.
En esa línea también fue Nicolas Guaia, CEO & Partner at Max Capital Asset Management, para quien no hay duda sobre que están los dólares para el pago de deuda de julio. “Por más de que no esté la totalidad en las arcas del Tesoro al día de hoy, este puede utilizar los dividendos en pesos que le pagó el BCRA para comprarle los dólares restantes”, comentó en conversación con este medio.
Desde el mercado, una fuente calificada aportó una visión complementaria en declaraciones en off the record sobre lo viene después del pago de julio. Afirmó que para el pago de julio está casi todo cubierto y que la expectativa sobre una eventual salida al mercado persiste. “Uno piensa que van a aprovechar esta ventana con la baja del riesgo país, pero el Gobierno insiste en que no. Si salen al mercado, mejor, y si no salen, es porque tendrán cubiertas las necesidades para lo que quede de este año y el que viene. De ser así, es un financiamiento heterodoxo, no es transparente”, sostuvo la fuente.
La ingeniería financiera del Tesoro para afrontar sus compromisos combina recursos en dólares provenientes de licitaciones y fondos en pesos depositados en la CUT. A través de la conversión de estos pesos, se habilita la adquisición de los dólares faltantes al BCRA. Este mecanismo permite cumplir con los compromisos de deuda sin acudir de inmediato a las garantías internacionales otorgadas recientemente.
El escenario para la segunda mitad del año podría modificar la estrategia oficial. Tanto Garay Méndez como los especialistas consultados anticipan que las garantías del Banco Mundial y del BID quedarían reservadas para el momento en que Argentina deba enfrentar el primer pago de capital al Fondo Monetario Internacional y para reforzar el programa financiero de 2027. Por ahora, la prioridad reside en utilizar al máximo los mecanismos propios de financiamiento y preservar los avales multilaterales para instancias de mayor exigencia.
El Gobierno viene señalando que no prevé salir al mercado en esta ocasión, aunque parte del mercado considera que se generó una ventana con la baja del riesgo país a 430 p.b., podría que aprovecharse para reforzar el financiamiento de lo que resta del año y de 2027. Pero Caputo sigue insistiendo en que las opciones con las que ya cuenta son mejores. Esto quedo de manifiesto ayer cuando tras la reunión con las autoridades del Banco Mundial volvió a reiterar su postura. “La tasa de interés será sustancialmente más baja que la actual del mercado, lo que representa un ahorro muy significativo para todos los argentinos”, escribió en la red social X.
Luis Toto Caputo,ExpoEFI,economía,Argentina,ministro,política,finanzas,discurso,conferencia






Un excepcional monto operado en el mercado de cambios, producto de mayores liquidaciones por comercio exterior e ingreso de divisas por la colocación de Obligaciones Negociables, permitieron mantener la estabilidad del dólar a lo largo de septiembres.
Este miércoles, el monto operado fue el más alto del año, por USD 1.033,6 millones, una firme oferta que habilitó una baja de cinco pesos o 0,3% para el dólar mayorista, a 1.517 pesos. Se trató de la tercera caída consecutiva para el tipo de cambio, que cerró septiembre con una leve suba de 8,50 pesos o 0,6 por ciento.
“El volumen operado en el segmento de contado es el más elevado para un día de operaciones desde el 14 de marzo de 2025″, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA estableció un techo para su régimen de bandas cambiarias en los 1.919,40 pesos. El dólar mayorista quedó ahora a 402,40 pesos o 26,5% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), casi 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
“Tras el fuerte repunte de ayer en las compras del BCRA, en contraste con el ritmo más moderado reciente, el dólar mayorista vuelve a ceder levemente y se aproxima a los $1.520. Los importantes offers observados en las pantallas durante las últimas ruedas, junto con la operatoria de cobertura, habrían contribuido al respiro reciente de la divisa, al reforzar la percepción de que las autoridades aún controlan el ritmo del deslizamiento cambiario”, afirmó el economista Gustavo Ber, titular del Estudio Ber.
Felipe Mendoza, analista de mercados de EBC Financial Group, explicó que la divisa está “manteniendo un sesgo de alta prudencia y volatilidad contenida dentro de la banda operativa ante el complejo entramado macroeconómico interno y un entorno internacional adverso”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Al mismo tiempo que se dio en el último mes un período de amplia provisión de oferta en la plaza mayorista, las compras de divisas efectuadas por el BCRA fueron las más bajas del año, en torno a los 400 millones de dólares. “La acumulación de divisas por la vía comercial proporciona un colchón indispensable, pero la recesión interna y las tensiones del consumo privado restringen una apreciación sostenida de los activos financieros”, consideró Mendoza.
El dólar minorista restó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. A lo largo de septiembre la divisa al público ganó diez pesos o 0,7 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.539,87 para la venta y $1.486,11 para la compra.
El dólar blue permaneció invariable a $1.560 para la venta y anotó en el último mes una suba de solo cinco pesos o 0,3 por ciento.
“Los últimos datos disponibles sobre depósitos privados en moneda extranjera, actualizados por el BCRA al 25 de septiembre, muestran que los depósitos en efectivo aumentaron USD 13 millones, hasta USD 41.796 millones”, precisó Max Capital.
Según el Indec, la balanza de pagos registró un superávit de cuenta corriente de USD 2.214 millones en el segundo trimestre de 2026, mientras que la cuenta financiera registró una salida neta de capitales de USD 2.542 millones.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El saldo de cuenta corriente pasó a ser positivo desde un déficit de USD 2.452 millones en el segundo trimestre de 2025, explicado principalmente por un mayor saldo comercial (USD 9.293 millones frente a USD 2.668 millones en el segundo trimestre de 2025), con exportaciones creciendo 30,9% interanual e importaciones cayendo 0,7% interanual. La cuenta de servicios registró un déficit de USD 2.102 millones, explicado principalmente por el déficit turístico de USD 1.229 millones”, detalló Max Capital.
Business,Corporate Events,Middle East
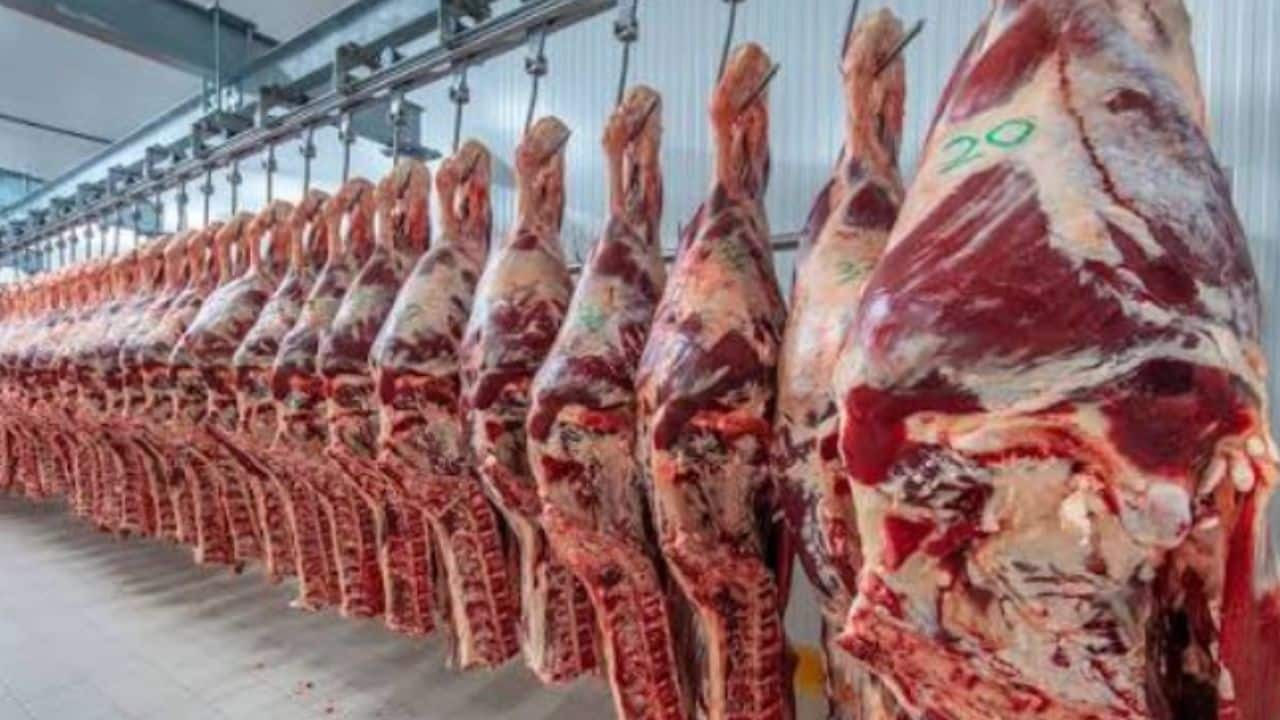
El gobierno confirmó el acuerdo. La lengua vacuna es el producto que más interesa y en el sector anticipan posible suba de su precio en el mercado local
Qué se aprobó exactamente y bajo qué condiciones sanitarias
- La Pampa
- Buenos Aires (con excepción de Carmen de Patagones)
- Mendoza
- San Luis
- San Juan
- La Rioja
- Córdoba
- Santa Fe
- Entre Ríos
- Corrientes
- Misiones
- Chaco
- Santiago del Estero
- Catamarca
- Tucumán
- Jujuy
- Salta
- Formosa
Un mercado exigente que paga bien pero de volúmenes acotados
El escenario doble de la carne y el efecto sobre la lengua
Qué puede pasar con el precio de la lengua
Dos décadas de idas y vueltas
Cuáles fueron las reacciones de la industria local
exportaciones,carne,japon,Economía,Económica,Economia politica,Que es economía,Economía definición
Un empresario habló desde el Argentina Week en París: “Francia mira con interés al ecosistema tecnológico argentino”
Desde París, Mariano Mayer sostuvo que la Argentina Week buscará convertir la recuperación de confianza en inversiones concretas, con foco en energía, minería, agro, tecnología e inteligencia artificial
Mercados: las acciones y los bonos argentinos se estabilizan, pero completan un mes de septiembre con amplias pérdidas
El S&P Merval sube un marginal0,1%, tras ocho sesiones seguidas en baja. Los bonos ganan un 0,5% en promedio, con un riesgo país en los 609 puntos básicos

Corporate Events,Diplomacy / Foreign Policy

Mayra Mendoza vistió un pantalón de Boca durante una sesión en la Legislatura, recibió críticas y salió al cruce

El dólar cayó por tercer día consecutivo y el mercado operó un volumen récord en el año

El Sindicato de Camioneros se movilizará ante la Legislatura porteña para reclamar los USD 200 millones en indemnizaciones

Moscow threatens nuclear response over tiny fortress wedged between US allies as clash fears grow

‘Drug-dealing’ network shielded by blue states targeted in SCOTUS challenge

La Justicia postergó la elección de la UTA, el gremio de los colectiveros, tras detectar irregularidades en el padrón

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027

La Federación Argentina de Municipios criticó el fin del régimen de Zona Fría: “Es un golpe directo al bolsillo”

Mica Viciconte recordó el insólito momento que vivió con Fabián Cubero la primera vez que tuvieron intimidad: “¿Te elongo?”