Connect with us

ECONOMIA

Celebra Caputo: con garantía del Banco Mundial, podrá pedir dólares con tasa libre de «riesgo kuka»

Published

on


Toto Caputo celebra que pudo sacarse de encima una de sus obsesiones: sacarse de encima el «riesgo kuka» a la hora de pedir dólares prestados en el mercado. Ese es, de hecho, el efecto principal que tendría el acuerdo alcanzado con el Banco Mundial.

Como este organismo internacional de crédito saldrá como garante de Argentina, esto implica que los inversores que compren títulos de deuda soberana ya no deban preocuparse de quién gane en las elecciones presidenciales de 2027 porque, aun cuando hubiese un nuevo gobierno que decidiera declarar un default o «reperfilar» los pagos, estará el Banco Mundial para poner la cara -y los dólares- ante los acreedores.

Advertisement

Era algo que no se había conseguido el año pasado pese al contundente apoyo del secretario del US Treasury, Scott Bessent. Como el propio presidente Donald Trump dejó en claro durante su reunión con Javier Milei, el paquete de ayuda para estabilizar al peso únicamente se mantendría si el oficialismo tuviera un buen resultado electoral en las legislativas. Ergo, lo que el mercado interpretó es que si el peronismo recupera su fuerza en las urnas, ese apoyo financiero de Estados Unidos no continuará disponible.

Para Caputo, esto constituía un problema, porque para hacer frente al pesado calendario de vencimientos de la deuda es necesario emitir bonos a mediano plazo. Y, hasta ahora, todos los pagos fueron hechos gracias a tomar crédito con vencimiento muy próximo.

Advertisement

Le ocurrió con los préstamos en modalidad «repo» -es decir, que piden bonos como garantía-, que fueron tomados el año pasado por u$s3.000 millones, en dos tramos. Sirvieron en su momento para aliviar la situación, pero los plazos son de apenas dos años, lo que implica que habrá que devolver u$s1.000 millones en abril y otros u$s2.000 millones en octubre del año próximo, en pleno cierre de la campaña electoral.

Mirando al mercado local

Lo mismo le ocurrirá a Caputo con el bono que ideó para aprovechar la alta liquidez en dólares del mercado doméstico. No era su plan original: lo que quería el ministro era emitir títulos en pesos y vendérselos a inversores del exterior, que antes debían convertir sus dólares en el Banco Central.

Pero esa estrategia tuvo vuelo corto: ni bien aparecieron las turbulencias políticas y se dispararon las tasas en pesos, debió suspender el plan.

Advertisement

Lo único que quedaba a mano era tomar deuda en dólares, pero eso implicaría pagar más de 10%, una alternativa que el ministro rechazaba por considerar que no se condecía con la realidad de la economía argentina. Caputo decidió aprovechar el momento de alta liquidez en dólares del mercado doméstico -donde, además de un holgado superávit comercial, hubo una ola de u$s13.000 millones por deuda corporativa-.

Los inversores locales respondieron bien y le pidieron una tasa muy baja -un promedio de 5,25% por u$s2.000 millones-, pero con la condición de que todo el capital sea devuelto antes de que termine el mandato de Javier Milei.

En cambio, cuando Caputo probó con un bono que vence en 2028 -es decir, que incluye la posibilidad de que deba ser devuelto con otro presidente sentado en el sillón de Rivadavia- la tasa subió sustancialmente, en torno de 8,6%.

Advertisement

Cuantificando el «riesgo kuka»

Esa diferencia entre los bonos que vencen antes de las elecciones y los que vencen después es lo que el ministro popularizó como «riesgo país kuka». Ya hacía tiempo que hablaba de ese tema en términos conceptuales -de hecho, culpó a ese temor por la corrida cambiaria del año pasado-. Pero ahora, con este bono en dólares para inversores locales, pudo ponerle cifras a su argumento.

Así, el ministro calculó que el «verdadero» riesgo argentino está en torno de 120 puntos básicos. Ese es el número que surge de restarle a la tasa del bono AO27 el costo de la tasa de referencia mundial, que ronda el 4%. 

En contraste, el riesgo país a octubre de 2028 es calculado por Caputo en 440 puntos. Y la «tasa forward» -como se denomina en la jerga financiera a la diferencia de interés entre dos momentos futuros, en este caso octubre de 2028 versus octubre de 2027- equivale a una tasa nominal anual de 14%.

Advertisement

En los últimos días, la cotización de los bonos de deuda soberana mejoró, gracias a un «ascenso» en la nota que JP Morgan le puso al riesgo crediticio argentino. Economistas cercanos al gobierno están defendiendo el argumento de que el mercado ve una victoria de Milei. Y algunos le pusieron cifras concretas, como Agustín Etchebarne: calculó que, por la diferencia de tasas, hay un 85% de posibilidades de una reelección y un 15% de que triunfe el kirchnerismo.

Las reservas, el factor clave

El argumento de Caputo estuvo lejos de concitar unanimidad entre los economistas. Más bien al contrario, hubo muchos que sostuvieron que las altas tasas que los bancos le cobran a Argentina no obedecen a una cuestión política, sino a la necesidad de que el Banco Central cuente con más reservas.

Entre los que sostuvieron esa postura se ubica Domingo Cavallo, que tuvo una dura disputa pública con Caputo, respecto de si este es buen momento o no para levantar las restricciones cambiarias que todavía siguen vigentes para las empresas.

Advertisement

Uno de los argumentos que esgrimen los críticos del gobierno es lo que ocurre en Perú, donde una extrema inestabilidad política convive con una sólida situación financiera. Para envidia de Argentina, el país andino tiene un índice de riesgo de apenas 120 puntos. Y en marzo pasado salió a buscar deuda en el mercado internacional, con un bono denominado en moneda nacional, por el equivalente a u$s2.000 millones. La tasa de interés fue 6,85% en soles.

Claro, la clave es que en el Banco Central peruano hay reservas por u$s98.000 millones, equivalente a un 36% del PBI, una notable diferencia con el BCRA, cuyas reservas brutas no llegan al 6% del PBI.

Como han notado varios economistas, el buen resultado electoral de Milei en las internas no fue suficiente para que el riesgo país quebrase el piso de los 500 puntos. Sin embargo, sí hubo un cambio de humor en el mercado -y una suba de nota por parte de las agencias calificadoras de riesgo crediticio-, después de que el BCRA superara compras por u$s10.000 millones.

Advertisement

¿Cuánto cuesta la estrategia de Toto?

Este panorama es lo que motiva a los analistas a reclamarle a Caputo que no desperdicie la «ventana de oportunidad» que se está produciendo por el gran saldo de balanza comercial y la entrada de divisas por inversión directa.

Es decir, parten del supuesto de que no necesariamente la situación tenga que continuar mejorando. Más bien al contrario, hay cierto consenso en que el año próximo será inevitable otra dolarización masiva por parte de los pequeños ahorristas, y que eso acarreará inestabilidad.

Pero Caputo sostiene el argumento contrario: cree que la economía mejorará y eso eliminará el riesgo político. Claro que si, además, cuenta con garantías del Banco Mundial, todo mejora.

Advertisement

¿Cuánto debería pagar Caputo si le hiciera caso a los economistas que lo urgen a emitir deuda? Si se tratara de una colocación tradicional, sin avales de organismos internacionales, la tasa rondaría 8,77% -es el resultado de sumarle el riesgo argentino al bono US Treasury de 10 años-. Si bien es una tasa menor que la que habría pagado hace cuatro meses, para Caputo sigue siendo excesivamente alta.

Si hubiera un nuevo «repo» garantizado con bonos, del mismo estilo que se emitió en 2025, la tasa caería apenas debajo de 8% -cambiaría la referencia, que pasaría a ser la tasa SOFR, actualmente en 3,67 puntos. Pero, nuevamente, sería un bono de corto plazo.

En cambio, la nueva operación que está en marcha -pedirles a un grupo de bancos, usar esos dólares para cancelar deuda y luego devolver en un plazo mediano-, pagaría una tasa mucho menor, que en el gobierno estiman en 6%.

Advertisement

¿Por qué ocurre esto? Porque, aun cuando Milei fuera derrotado en 2027 y asumiera un gobierno que no quisiera reconocer la deuda, estos bancos tendrían la posibilidad de recuperar sus dólares, que estarán fuera de Argentina, en una cuenta del Banco Mundial.

En otras palabras, Caputo espera que el costo financiero de «rollear» la deuda hasta el próximo período de gobierno sea el equivalente a si Argentina tuviera un índice de riesgo país en torno de 200 puntos.

Claro que las garantías tampoco se otorgan gratis. El acuerdo con el Banco Mundial tiene una cláusula que indica que Argentina comprará el 51% del capital y deberá respaldar los bonos del Tesoro. Esto implica, en los hechos, un sobrecosto que se agregará a la tasa que se negocie con los bancos. En todo caso, Caputo podrá decir que pudo saltar el «riesgo kuka» con bonos que, eventualmente, deba pagar un presidente peronista.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,deuda,bonos,pesos,dólar,tasa,interés,inflación,crédito,mercado,bancos,toto caputo,riesgo país

Advertisement

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


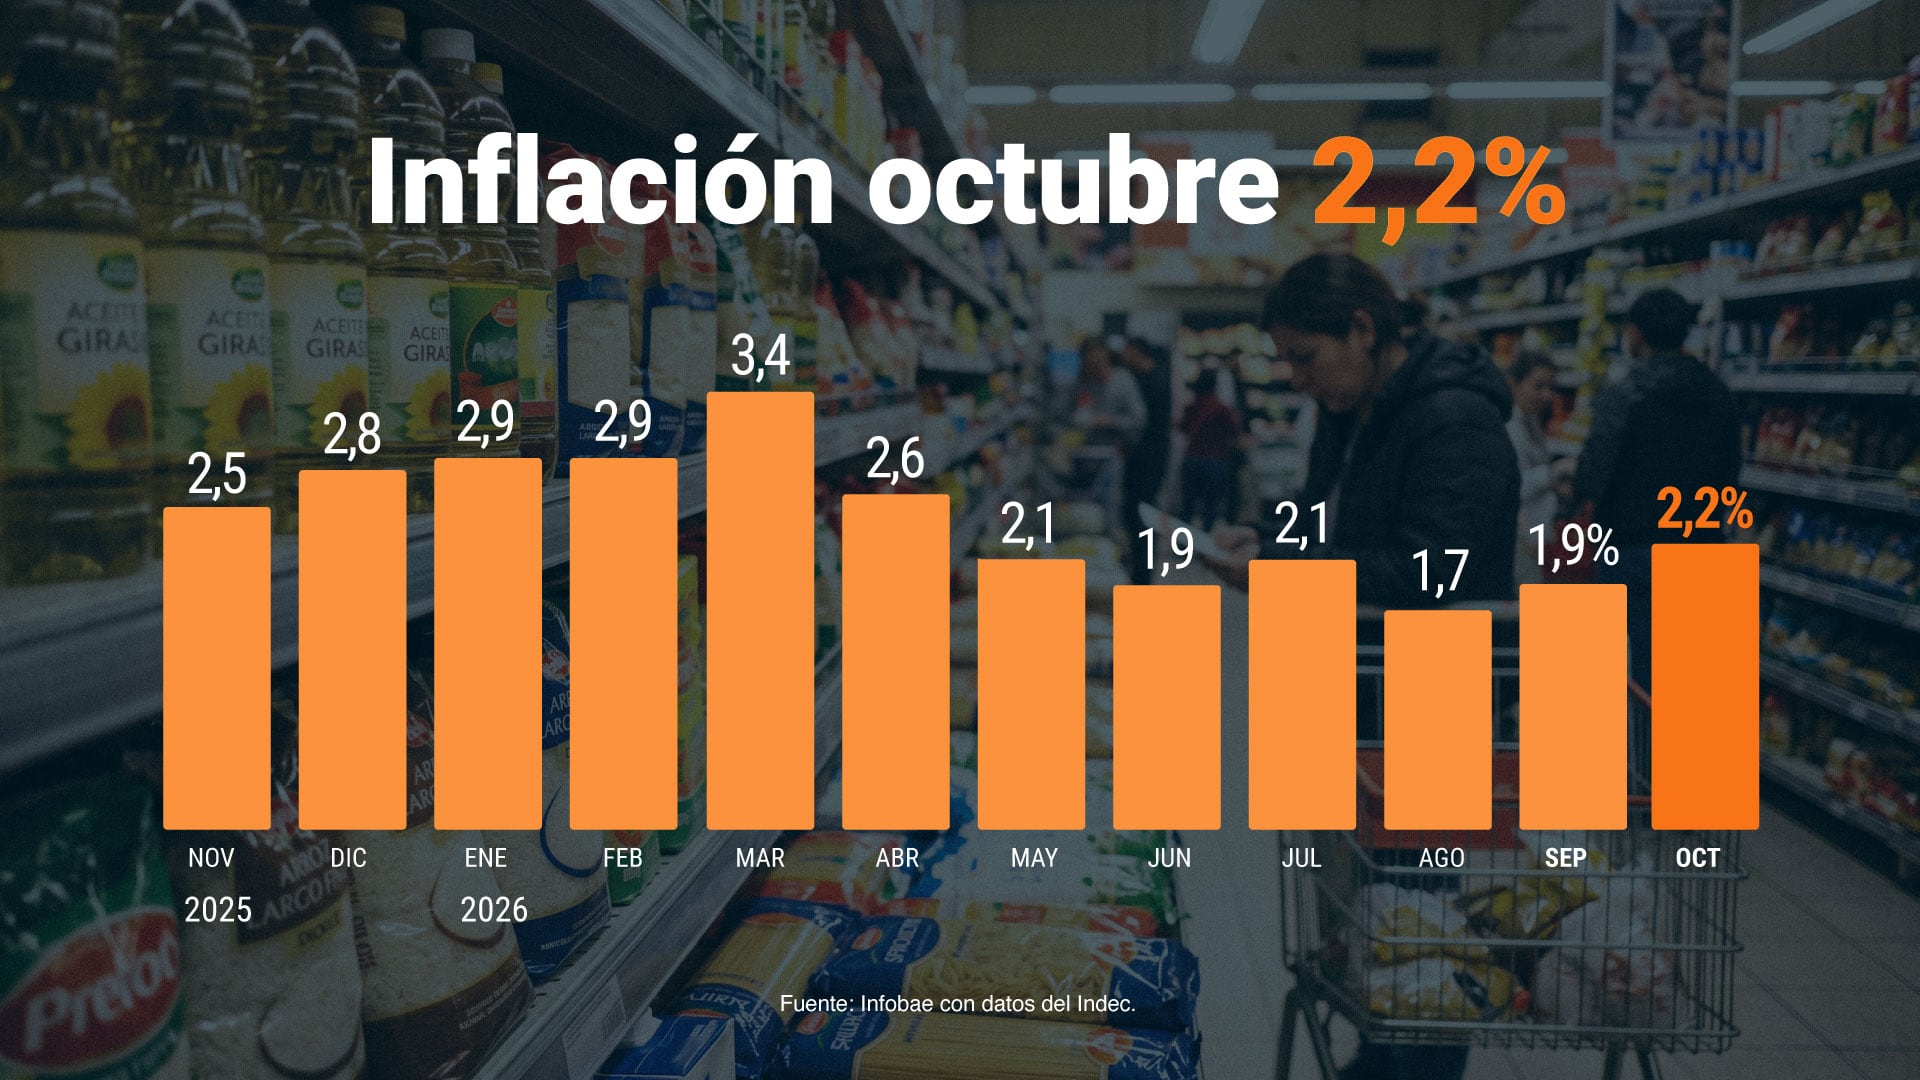
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

ECONOMIA

Nuevo mal dato para Milei: 2 de cada 3 argentinos se quedan sin sueldo el 20 de cada mes

Published

on


Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación


Advertisement

Puntos importantes

Checkbox Checked
La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
Checkbox Checked
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Checkbox Checked
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.

Si sueldo el 20 de cada mes: mal dato para Javier Milei

Endeudamiento para pagar alimentos, salud y servicios

El sueldo pierde contra la inflación

Jóvenes y sectores medios, entre los más afectados

El cuestionamiento de Milei a las encuestas sobre el fin de mes


inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias