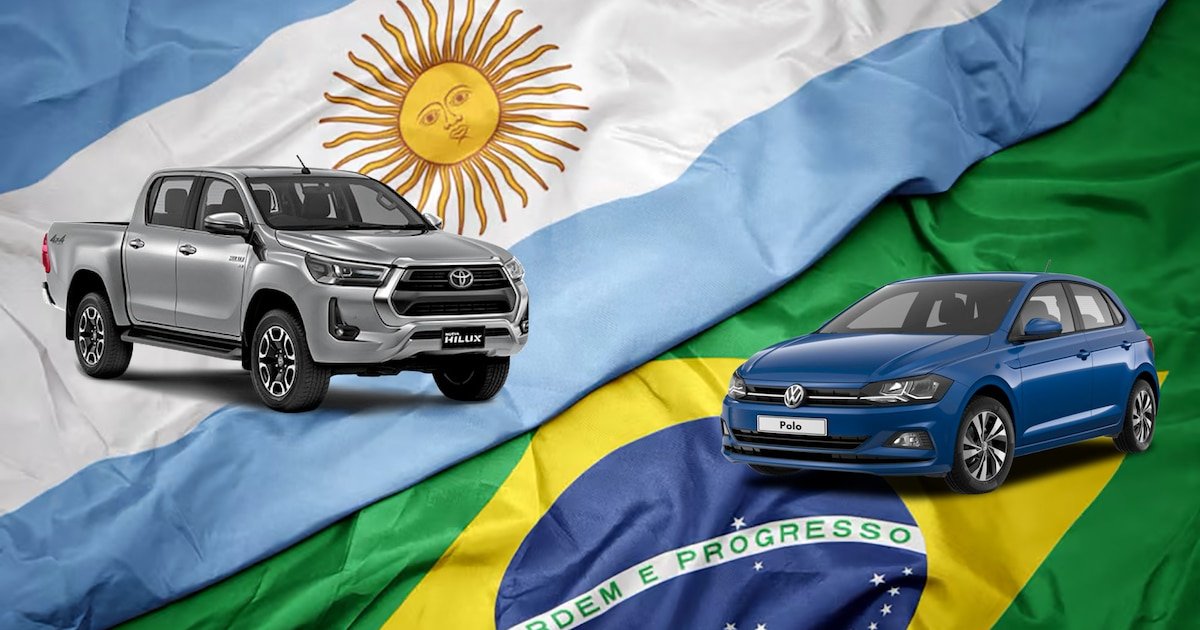
La industria automotriz regional tiene un acuerdo entre Argentina y Brasil para intercambiarse autos sin arancel de importación alguno.
El actual Acuerdo de Complementación Económica entre Argentina y Brasil para el intercambio de automóviles sin arancelamiento tiene fecha de vencimiento en junio de 2029. Es el conocido ACE 14, que se firmó y entró en vigencia el 20 de diciembre de 1990 y fue renovado casi sin modificación alguna durante 35 años.
La última renovación fue en 2019 y tenía un plazo de extensión de diez años, pero tanto de un lado como del otro de la frontera, esperan poder renovar un nuevo acuerdo que se extienda más allá de 2029, ya que es el sistema que permitió darle solidez de bloque a la industria automotriz de los dos países.
Advertisement
“Del lado argentino, hay mucho interés en que se empiece a negociar y que el mensaje sea claro en que no va a haber libre comercio en 2029. De eso dependen las inversiones del sector, que siempre se prevén dos o tres años antes”, dijo una fuente del sector automotor. Los brasileños, en tanto, siempre han mostrado interés en alcanzar el libre comercio, pero se espera que alcancen un acuerdo, como ha venido sucediendo durante los últimos 35 años. Por ahora, los gobiernos de ambos países no mostraron vocación en instalar en tema en sus agendas.
Dentro del ACE 14 existe un sistema denominado Flex, que es un coeficiente que regula el comercio bilateral para equilibrar la balanza comercial automotriz entre ambos países, tanto sea por vehículos terminados como de autopartes.
El Flex establece cuántos dólares puede exportar un país por cada dólar que le compra al otro. Es un monto asignado para el sector, y no por cada marca, lo que permite que algunas puedan hacer un intercambio, otras una exportación únicamente y otras tantas solo una importación.
Advertisement
Para eso, se estableció una tabla de integración gradual que debería terminar en una situación de libre comercio desde 2029, y que actualmente determina -desde el pasado 1 de julio de 2025 y hasta el 30 de junio de 2027- que por cada dólar que Argentina le exporta a Brasil, Brasil puede exportarle a Argentina 2 dólares.
Esto subirá a 2,5 dólares el año próximo y a 3 dólares entre 2028 y 2029 antes de que se elimine, teóricamente, esa limitación que protege a la industria automotriz argentina de no quedar invadida por productos brasileños.
El Flex es un sistema que regula cuántos dólares puede exportale Brasil a Argentina por cada dólar que le importa en automóviles.
Dentro de las cláusulas del acuerdo entre ambos países existe también la del arancel común extrazona del 35%, que es el blindaje para Argentina y Brasil como bloque automotor, acordado para que vehículos de otra procedencia no rompan el ecosistema industrial actual por el cual prácticamente todas las marcas que fabrican en el mercado local intercambian productos con las brasileñas.
La única forma de salir de ese arancel es a través de acuerdo bilaterales de un país con otro pero con algún tipo de límite como los cupos. Así fue como Argentina habilitó el cupo de 50.000 híbridos y eléctricos anuales sin arancel, que casualmente, o no tanto, se extenderá hasta 2029 inclusive.
Advertisement
Pero hay excepciones de todo tipo. Una es Ford, que ya no tiene fábrica en Brasil y por lo tanto solo le vende pick up Ranger desde Argentina sin recibir productos desde ese país. Otra es Peugeot, que exporta 208 y 2008 desde la planta de Palomar pero no trae productos desde Brasil.
Un caso intermedio es el de General Motors, que solo produce algunas versiones del Chevrolet Tracker en la planta argentina de Rosario, pero también recibe otras del mismo modelo que se producen en Brasil, además de Onix, Sonic, Spin, S10, Montana y Trailblazer. Y otro similar es el de Ram, que ahora produce la pick up Dakota en Argentina, pero hasta fin de año pasado traía Rampage desde Brasil sin un producto nacional para intercambiar.
La pickup Ford Ranger argentina es el amortiguador del sistema, ya que la marca no importa autos desde Brasil y deja cuota libre para otras marcas. (Ford Argentina)
Y después están los casos opuestos. Son los de Citroën, que importa tres modelos desde Brasil, C3, Basalt y Aircross, pero no exporta ninguno ya que no se fabrica más el único modelo que tenía la marca en Argentina, el furgón Berlingo; Jeep, que trae los Renegade, Compass y Commander pero no produce ningún modelo localmente; y Nissan, que trae Kicks y Kait y ya no fabrica localmente la pick up Frontier como ocurría hasta el año pasado.
Incluso dentro de esta condición está una marca como Hyundai, que no tiene producción local pero sí brasileña, y por ese mecanismo del sector puede traer los modelos HB20 y Creta desde ese país sin arancel alguno.
Advertisement
Las otras fábricas argentinas producen autos que no se fabrican del otro lado de la frontera y hacen un intercambio de unidades con los modelos de esa procedencia.
Toyota vendió en el primer semestre en Argentina 18.861 Hilux, SW4 Y Hiace de producción argentina, e importó 19.176 vehículos desde Brasil entre Yaris, Yaris Cross, Corolla y Corolla Cross.
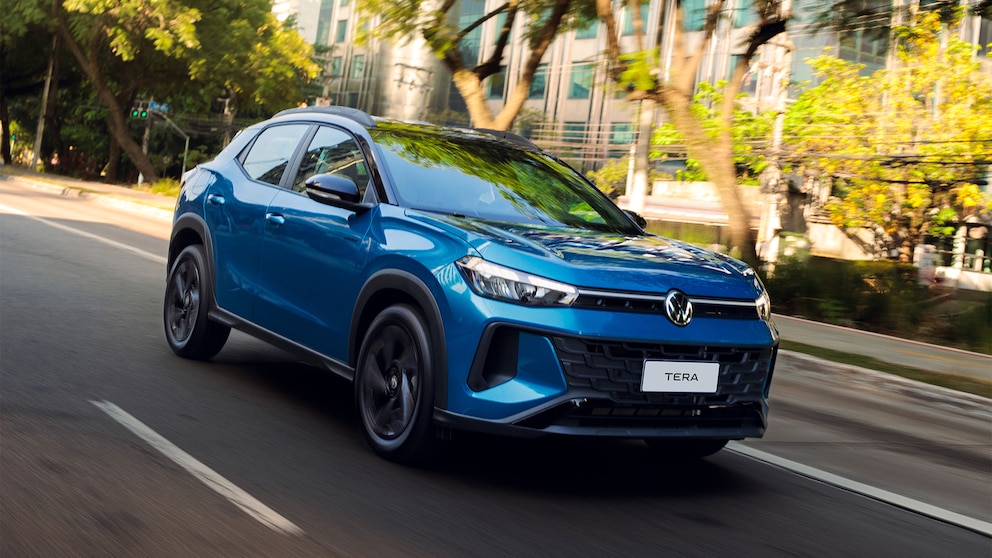
Volkswagen, en cambio, vendió en el mismo período 8.088 pickups Amarok nacionales, pero importó 23.457 unidades brasileñas, entre Tera, Polo, Nivus, Virtus, T-Cross y Saveiro.
Advertisement
Fiat también trae más modelos de los que produce localmente, pero el volumen de Cronos es muy alto mientras Titano solo acompaña por ahora. Los autos nacionales vendidos de la marca fueron 14.572 contra 19.043 que llegaron desde Brasil entre Argo, Pulse, Mobi, Fastback, y las pickups compactas Toro, Strada y Fiorino.
El Volkswagen Tera es el auto brasileño más vendido en Argentina.
Chevrolet vendió 7.603 Tracker entre nacionales e importadas, pero trajo muchos más autos desde Brasil, que alcanzaron las 13.763 unidades entre Onix, Spin, Montana, S10 y Trailblazer. A estos se sumará desde este mes el nuevo Chevrolet Sonic, también brasileño.
Renault, por su parte, al haber discontinuado Alaskan, Sandero, Stepway y Logan, quedó únicamente con Kangoo hasta que se lance la nueva pickup Niágara a fin de año. El mix es de 5.079 unidades fabricadas en Argentina contra 11.245 brasileñas entre Kwid, Kardian, Boreal y Oroch.
RAM importó desde Brasil 1.560 Rampage pero exportó desde Argentina 1.605 pickups Dakota. En cambio, Jeep trajo 7.253 autos desde Brasil entre Renegade, Compass y Commander, Citroën importo 8.330 unidades de C3, Basalt y Aircross; y Nissan trajo desde Brasil 3.111 vehículos de los modelos Kicks y Kait. En los tres casos sin exportar unidades por falta de producción local.
Advertisement
Ford, la marca que no produce autos en Brasil y sí en Argentina, es una especie de “amortiguador” para el sistema, y su volumen de exportaciones a Brasil sin importaciones, es el que en gran medida habilita cuota para que otras marcas que traen vehículos puedan hacerlo sin enviar otros a cambio.
Los problemas para Mark Walter, el empresario estadounidense investigado por autoridades federales y con vínculos en la Argentina, sumaron dos frentes durante las últimas semanas: titulares de rentas vitalicias presentaron demandas contra aseguradoras de su grupo y fondos de Guggenheim Partners sufrieron rescates por USD 2.400 millones en septiembre.
Las acciones judiciales cuestionan la información que las compañías de seguros habrían entregado a sus clientes sobre el destino de los fondos administrados. En paralelo, la salida de dinero de los fondos mutuos de Guggenheim se aceleró luego de que trascendiera la pesquisa sobre las operaciones financieras del conglomerado que lidera Walter, también dueño de Los Angeles Dodgers.
Advertisement
Los reclamos apuntan a compañías bajo el paraguas de Group 1001 Insurance, entre ellas Delaware Life, Clear Spring y Gainbridge. Según informó The Wall Street Journal, los demandantes sostienen que contrataron anualidades sin conocer en qué medida las aseguradoras tenían activos colocados en inversiones o préstamos vinculados con empresas relacionadas con el propio empresario.
La conexión de Walter con la Argentina aparece a través de Juan y Diego Ball, empresarios argentinos que trabajaron en Guggenheim Partners y que figuran vinculados a ABS Capital, una de las firmas intermediarias mencionadas en la trama de préstamos bajo revisión. Según la información publicada, ABS Capital habría participado en estructuras societarias que recibían fondos de aseguradoras del grupo de Mark Walter para canalizarlos hacia otras entidades relacionadas. La investigación federal busca determinar si esas operaciones fueron informadas correctamente a los reguladores y si existieron vínculos financieros que debieron transparentarse; hasta el momento no hay acusaciones formales contra los empresarios argentinos.
Las demandas buscan anular contratos o recuperar penalidades
Rick Phillips, un jubilado de la zona de Los Ángeles, presentó una demanda para que los clientes de Clear Spring y Gainbridge puedan rescindir sus contratos sin pagar cargos o reciban una compensación. El planteo sostiene que los productos podrían haber tenido otro precio si las firmas hubieran informado el peso real de las inversiones relacionadas dentro de sus carteras.
Advertisement
Las anualidades son instrumentos financieros que suelen captar los ahorros de personas próximas al retiro o ya jubiladas. A cambio de un desembolso inicial, ofrecen pagos futuros bajo condiciones definidas. Las modalidades indexadas, que permiten una exposición parcial a la evolución de mercados bursátiles, ganaron terreno durante la última década.
Otro demandante, Robert Kalinsky, de 76 años, inició una causa contra Clear Spring y Delaware Life. Ira Rosner, titular de una anualidad de Delaware Life, había presentado una acción separada el mes anterior. Los dos casos fueron radicados ante un tribunal federal del sur de Florida.
Las demandas se suman al escrutinio sobre la administración de los ahorros de cientos de miles de titulares de pólizas. Group 1001 informó que, al cierre de 2024, tenía cerca de 500.000 contratos de anualidades vigentes entre sus aseguradoras.
Advertisement
Las aseguradoras corrigieron el monto de sus activos vinculados
La controversia se profundizó en junio, cuando Delaware Life y Clear Spring corrigieron datos incluidos en sus presentaciones regulatorias. De acuerdo con cálculos de The Wall Street Journal basados en registros estatales, las dos compañías habían informado inicialmente proporciones de activos vinculados de un solo dígito.
Tras la reformulación de esos datos, el peso de esas inversiones ascendió al 59 % de las tenencias de Clear Spring y al 42 % de Delaware Life. Se considera que un activo está vinculado cuando implica préstamos a empresas conectadas, o inversiones comercializadas por ellas y respaldadas por otros deudores.
Las firmas señalaron que detectaron la dimensión de esas exposiciones después de que fiscales federales de Nueva York y la Comisión de Bolsa y Valores de Estados Unidos (SEC) iniciaran una investigación. Gainbridge también comunicó que coopera con los investigadores.
Advertisement
La pesquisa busca determinar si las empresas vinculadas a Walter obtuvieron financiamiento de las aseguradoras sin que se informaran debidamente esas relaciones a los reguladores estatales. Este tipo de operaciones no está prohibido de por sí, aunque está sujeto a límites y obligaciones de transparencia.
En una declaración enviada al diario estadounidense, un vocero de Group 1001 afirmó que ninguna corte determinó que sus aseguradoras o Delaware Life hayan cometido irregularidades. La compañía sostuvo que defenderá los casos y destacó su trayectoria de servicio a sus clientes.
Por su parte, TWG Global, el conglomerado de Walter, negó que hubiera existido fraude tanto en Guggenheim como en las aseguradoras vinculadas al grupo.
Advertisement
Guggenheim registró retiros por USD 2.400 millones en septiembre
La investigación también repercutió sobre el negocio de gestión de activos de Guggenheim Partners. Según datos de Morningstar citados por Investing.com, los cuatro mayores fondos mutuos de la administradora registraron rescates netos por USD 2.400 millones durante septiembre.
El mayor impacto se concentró en el Guggenheim Total Return Bond Fund, el principal fondo mutuo de la firma que cotiza en los mercados. Ese vehículo sufrió salidas por USD 1.800 millones, equivalentes al 6,1 % de su patrimonio, y sus activos descendieron por debajo de USD 29.000 millones.
A ello se sumaron retiros por USD 317 millones en el Guggenheim Limited Duration Fund, USD 222,4 millones en el Guggenheim Macro Opportunities Fund y USD 64,9 millones en el Guggenheim Core Bond Fund.
Advertisement
El ritmo de los rescates creció de forma marcada en tres meses: había sido de USD 103 millones en julio y de USD 647 millones en agosto, antes del salto registrado en septiembre. La comparación con la categoría de bonos de perfil similar muestra una dinámica distinta: los fondos Intermediate Core Plus Bond, que reúnen cerca de USD 1 billón, recibieron aportes netos por USD 4.600 millones ese mes.
Eric Jacobson, analista de Morningstar, señaló que las condiciones del mercado de bonos podían explicar una parte de las salidas, aunque consideró que el volumen total indicaba que las noticias alrededor de la investigación también incidían en las decisiones de los inversores. El especialista mantuvo en agosto una calificación de cuatro estrellas para el Guggenheim Total Return Bond Fund.
La firma defiende el desempeño de sus fondos
Guggenheim respondió que continúa recibiendo inversiones en sus estrategias institucionales y minoristas, pese a los rescates de sus fondos de renta fija. Un vocero de la administradora sostuvo que los productos mencionados conservan calificaciones de cuatro o cinco estrellas otorgadas por Morningstar y que la firma trabaja con sus clientes en la gestión de riesgos de las carteras.
Advertisement
Los 25 fondos mutuos de Guggenheim Partners administran en conjunto alrededor de USD 52.000 millones. Esa cifra representa cerca del 14 % de los USD 367.000 millones que la firma tiene bajo administración, de acuerdo con los datos difundidos.
Mientras avanzan las investigaciones federales, las causas promovidas por los titulares de anualidades abren una instancia judicial separada. Allí se pondrá en discusión si la información divulgada por las aseguradoras alcanzó los estándares exigidos para la comercialización de esos contratos y si los clientes tuvieron elementos suficientes para evaluar el riesgo de sus inversiones.
El FMI quiere que la Argentina acelere la acumulación de reservas, incluso si para conseguir ese objetivo debe dejar subir al dólar algunos escalones
Advertisement
Puntos importantes
El BCRA aceleró la compra de dólares, atendiendo el pedido urgente del FMI.
El FMI exige acumular reservas, priorizando este objetivo incluso si sube el tipo de cambio.
El Gobierno equilibra la meta de reservas con mantener el dólar estable ante elecciones y economía débil.
El Banco Central vuelve a acelerar
En julio, las compras habían promediado u$s103 millones diarios
En abril y mayo, en plena temporada de liquidación de la cosecha gruesa, el BCRA había alcanzado promedios de u$s138 millones y u$s136 millones, respectivamente
Las dudas de Wall Street y el reclamo de Kristalina
Dólar tranquilo bajo la mirada de la City
El desafío de Caputo de acá hasta las elecciones
fmi,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
Christian Asinelli propone revisar las metodologías bancarias para evaluar la solvencia de monotributistas y trabajadores independientes
13 Oct, 2026 03:39 p. m. EST
Christian Asinelli propone revisar las metodologías bancarias para evaluar la solvencia de monotributistas y trabajadores independientes (Infobae en Vivo)
Las dificultades para acceder a una propiedad afectan también a países desarrollados como España, donde los jóvenes recurren al alquiler compartido (Imagen Ilustrativa Infobae)
Christian Asinelli propone revisar las metodologías bancarias para evaluar la solvencia de monotributistas y trabajadores independientes (Infobae en Vivo)