ECONOMIA
Cuál es la tasa promedio que pagan las pymes para financiarse en el mercado de capitales

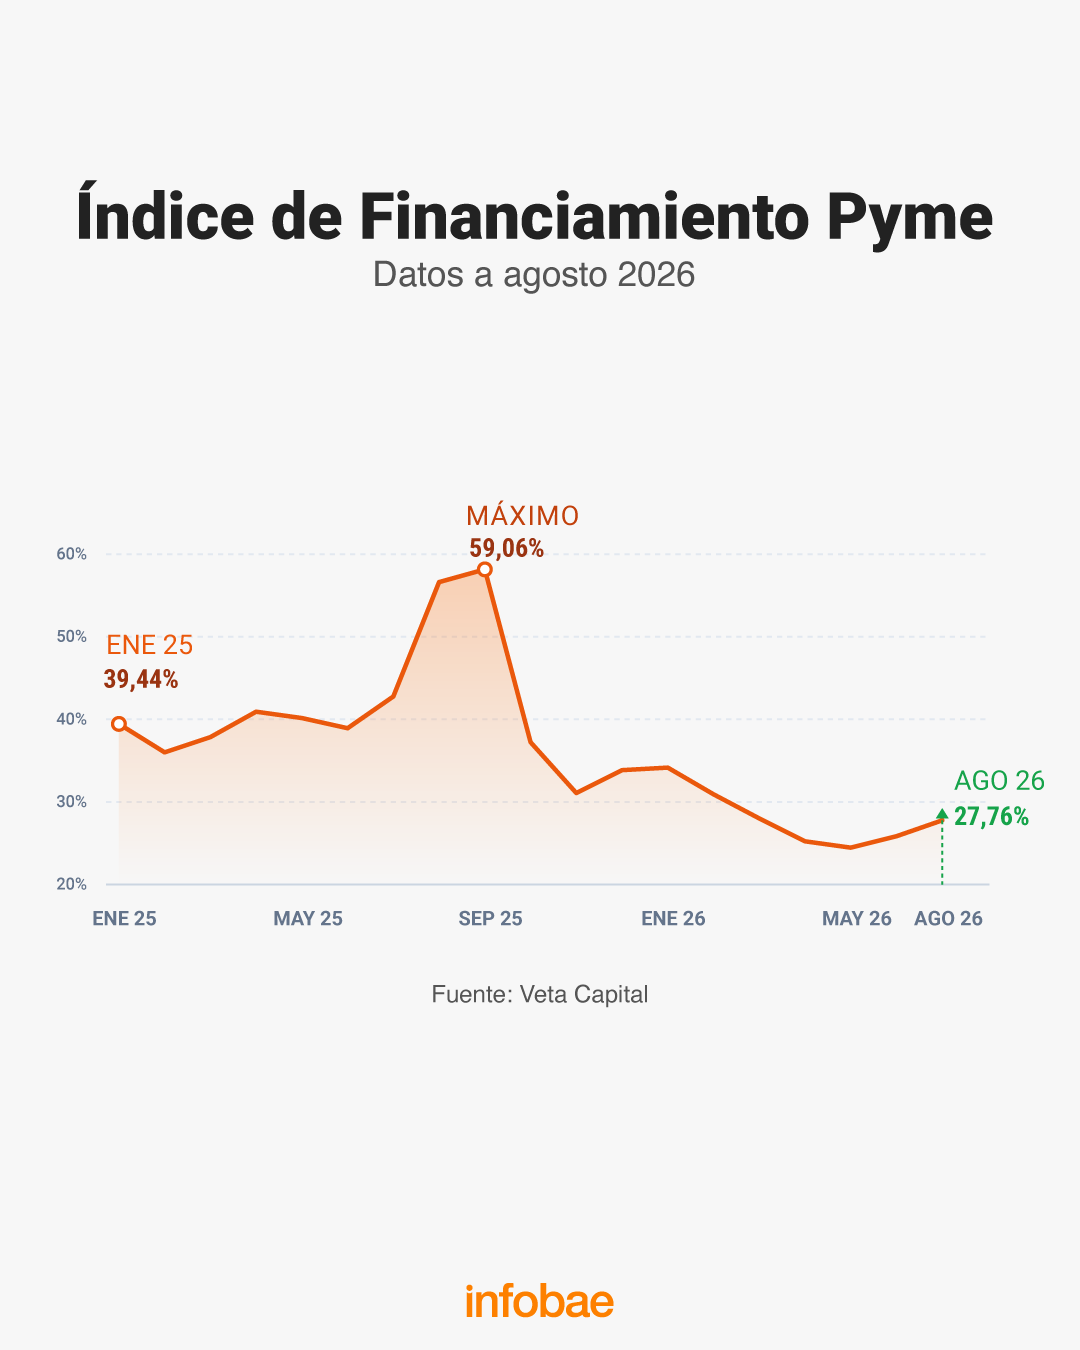
Las pequeñas y medianas empresas que buscan crédito en el mercado de capitales debieron afrontar una tasa más alta en agosto a la vez que consiguieron plazos algo más elevados en relación con el mes anterior. De esa forma, la tasa promedio ponderada por monto que las pymes pagaron para descontar cheques de pago diferido (CPD), pagarés y facturas electrónicas se ubicó en el 27,76%, lo que marca una suba del 2,16 puntos porcentuales con respecto a julio. A la vez, el plazo promedio fue de 69 días para esas operaciones, 4,6 días por encima de julio, según el Índice de Financiamiento Pyme (IFP) elaborado por Veta Capital.
La suba del IFP se inscribe en un contexto de mayor tensión en la liquidez del sistema o de mayor demanda relativa de fondeo de corto plazo, según el informe. En la comparación interanual, en cambio, la tasa cayó 27,67 puntos porcentuales frente a agosto de 2025 (55,43%), lo que da cuenta del cambio estructural en las condiciones de financiamiento entre ambos períodos.
.responsive {
width: 100%;
height: auto;
}
Dentro de ese contexto, el respaldo de una Sociedad de Garantía Recíproca (SGR) mantuvo su valor como herramienta de reducción de costos. El Premium del Aval, calculado para CPD a entre 60 y 120 días, se ubicó en 7,48 puntos porcentuales: la diferencia entre la tasa de un CPD no garantizado, de 33,81% TNA, y la de un CPD avalado por una SGR, de 26,33% TNA. Al restar los costos operativos de la estructura avalada —estimados en alrededor de cuatro puntos porcentuales de SGR y uno de Agente de Liquidación y Compensación (ALyC)—, el Premium Neto quedó en 2,48 puntos porcentuales. Ese margen representa el ahorro real que captura la PyME al operar con garantía.
Otro dato relevante del informe de Veta Capital es la diferencia de plazos entre segmentos. Las operaciones del mercado avalado registraron un Plazo Promedio Vencimiento (PPV) de 83 días, frente a los 60 días del segmento no garantizado, una brecha de 24 días. Según el análisis de la firma, el aval de una SGR habilita financiamientos a vencimientos más extendidos: con el respaldo de la garantía, las pymes pueden estirar los plazos sin pagar una prima adicional excesiva, lo que es consistente con la lógica del aval como instrumento de mejora del perfil crediticio.

El volumen del segmento pyme alcanzó en agosto los $609.000 millones, repartidos en 32.128 operaciones. La cifra representa una caída del 11,2% respecto a julio de 2026, posiblemente vinculada a factores estacionales o a una menor necesidad de fondeo en el período. Sin embargo, la comparación interanual muestra un crecimiento del 65,5% frente a agosto de 2025, impulsado por las operaciones garantizadas y la mayor demanda de fondeo, lo que confirma la expansión del mercado bursátil como canal de financiamiento para las pequeñas y medianas empresas.
Llos analistas de Veta Capital señalaron que el movimiento más relevante de agosto no fue la suba de tasas de interés, sino la extensión de los vencimientos. “A pesar del incremento de 2 puntos en la tasa promedio mensual, el dato estructural es el avance en los vencimientos, que alcanzaron una media de 69 días. De mantenerse una suba constante en los plazos, el mercado lograría un objetivo importante”, indicaron desde la firma.
La segunda reflexión del equipo apuntó al vínculo entre estabilidad de tasas, extensión de plazos y confianza empresarial: “Una economía sana no se construye únicamente con tasas bajas, sino con tasas estables y con horizontes amplios. Extender los plazos es la prueba más concreta de que el mercado empieza a creer en el futuro y las PyMEs pueden apostar a proyectos grandes a largo plazo”, concluyeron.
Pymes,industria,trabajador,planta industrial,maquinaria,producción,metal,empleo,fábrica,herramientas






ECONOMIA
Tras la suba del riesgo país, el Gobierno mueve fichas para reactivar la economía y el consumo
Con la vista puesta en las elecciones de medio término, los inversores operaron con cautela, pero apostando a una derrota de los republicanos en la Cámara de Representantes de Estados Unidos. Esta vez, las casas de apuestas y la encuestas coincidían en un triunfo de los demócratas por amplio margen.
Pero la realidad no influyó en Brasil, donde la Bolsa de San Pablo padeció una caída de 1,43%. El ETF que lo representa bajó 1,3% y acumula un retroceso de 2,2% en lo que va del mes. El real se devaluó 2% a 5,50 por dólar y los activos brasileros siguen sin mejorar.
En efecto, el riesgo país del país vecino se aproxima a 200 puntos básicos y desplazó a República Dominicana del top five de países de más elevado riesgo de Latinoamérica. Con dos puntos más sobrepasaría a Honduras. El ranking, que no incluye a Venezuela, es encabezado por la Argentina.
Por cierto, al país no le fue bien porque los inversores tienen cada vez más dudas sobre las elecciones presidenciales de octubre de 2027. De esta manera, la caída de los bonos Globales, que tienen ley extranjera, propiciaron que el riesgo país suba 26 unidades (+3,2%) a 831 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Además del factor político, incidió la baja de los bonos del Tesoro de Estados Unidos que elevaron su rendimiento a 4,95 por ciento. Los inversores saben que los fundamentos de la economía están dentro de lo comprometido por el FMI y la Argentina forma parte de los pocos países con superávit fiscal.
Pero la falta de despegue del consumo y la actividad económica no lo favorecen y son los factores que más inciden en el voto. Tampoco la política ayuda. El anuncio de que los CEDEAR —certificados de tenencia de acciones o ETF extranjeros que cotizan al contado con liquidación (CCL)— tributarían un 15% de impuesto a las Ganancias para las compras realizadas después de octubre fue desmentido poco después. La explicación fue que se trataba de “un borrador viejo” incluido en el bloque de reformas de la Ley de Competitividad Financiera.
El Gobierno mejoró los reflejos porque sabe que necesita algo más que números macroeconómicos para lograr votos en las elecciones. Por eso, envió señales mínimas.
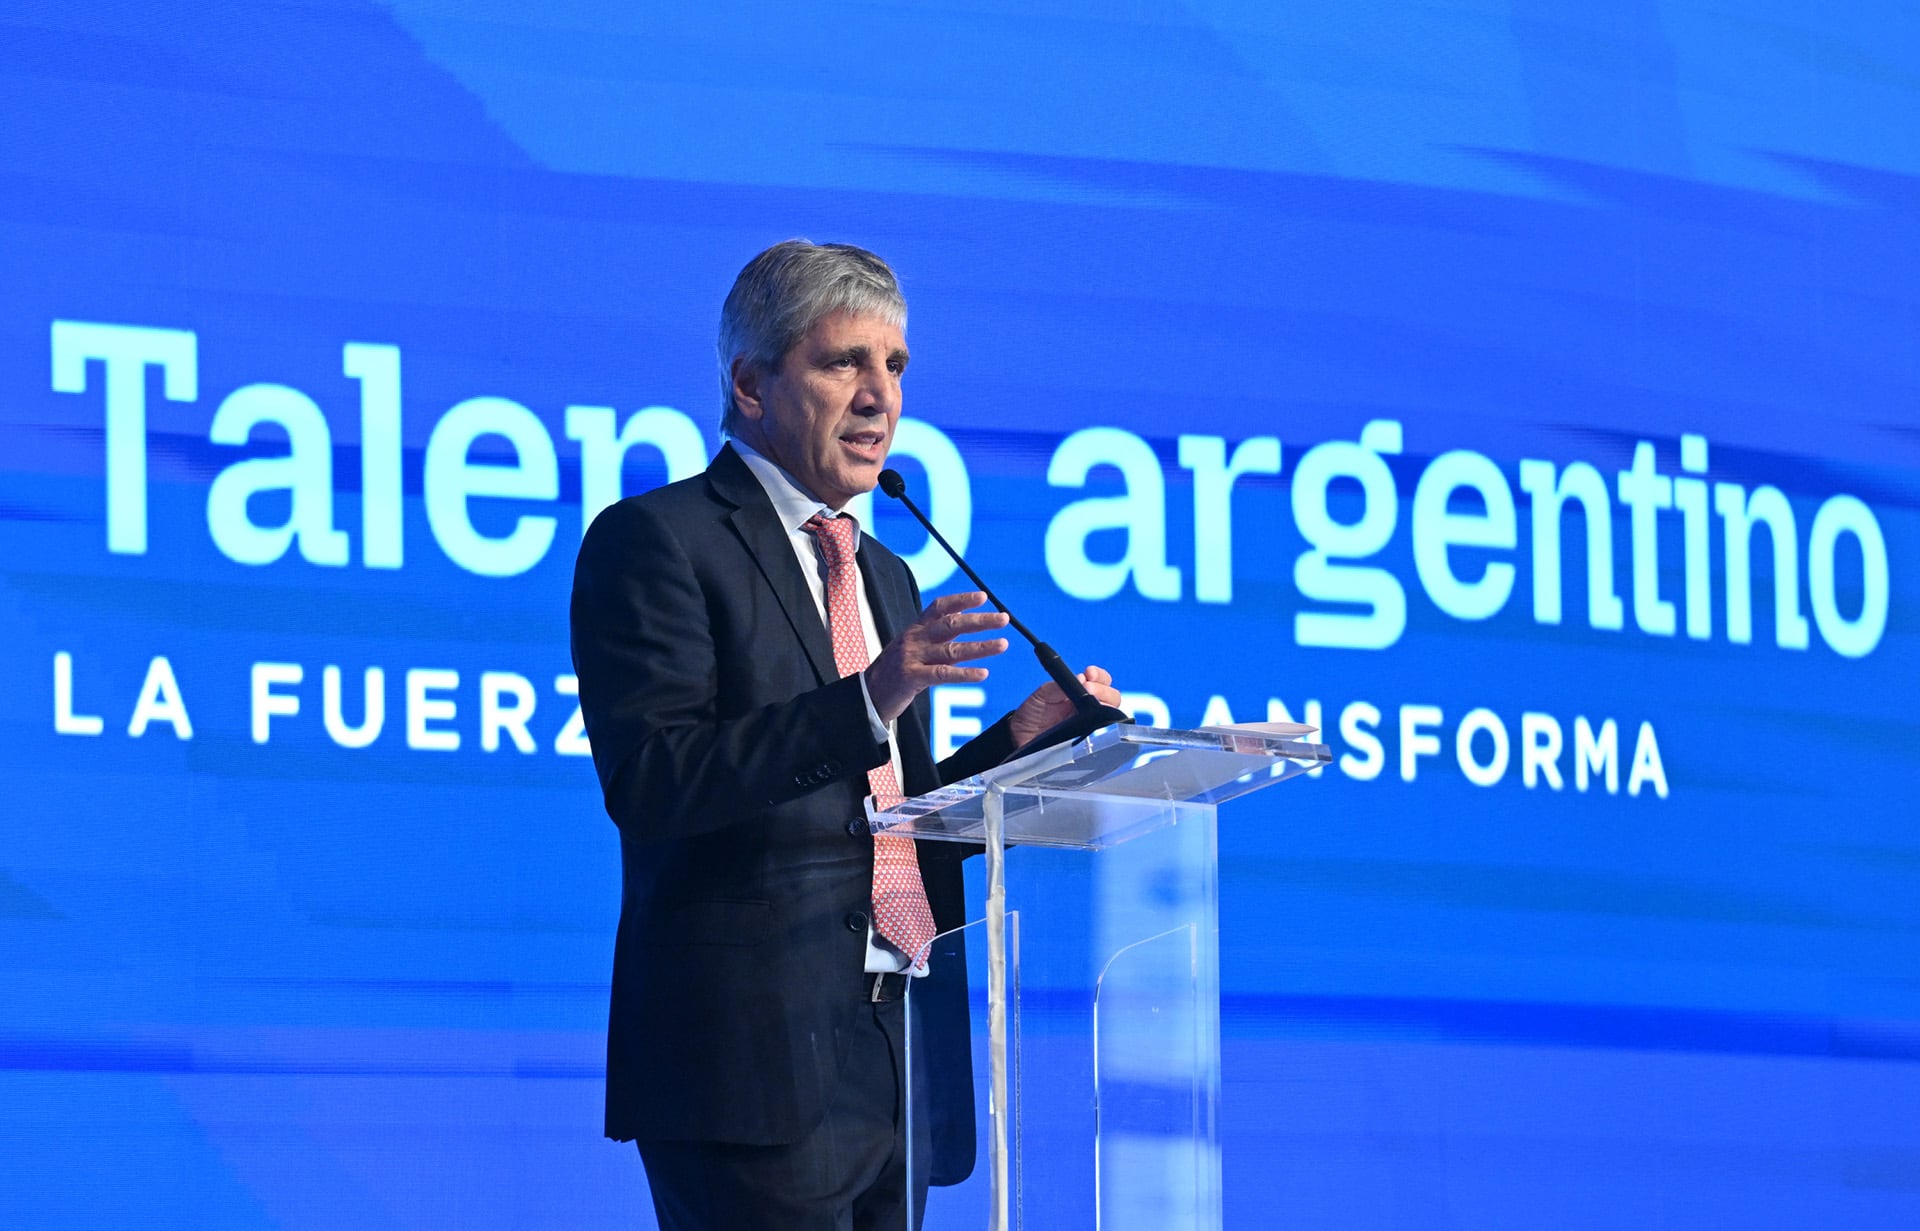
En la Conferencia Industrial de la UIA, el ministro de Economía, Luis Caputo, anunció la suspensión de embargos de ARCA para pymes hasta mayo de 2027, la búsqueda de acuerdos con las provincias para la eliminación del impuesto a los Sellos, créditos del Banco Nación a tasa fija del 20% con un plazo de 3 a 5 años para el sector automotriz y la utilización del 100% del saldo a favor por exportación para cancelar deudas aduaneras. Además, se prolongaron los subsidios al transporte y otras tarifas, sin contar que no se ha trasladado a pleno el costo del aumento del petróleo a los combustibles.
En el Mercado Libre de Cambios (MLC), el dólar mayorista respondió al igual que en otras partes del mundo, con alzas. La divisa subió 0,14% frente a las seis principales monedas del mundo. Por eso, con operaciones por USD 468 millones y con otra rueda sin compras del Banco Central, el dólar subió $5,50 (+0,4%) al récord de 1.551 pesos.
La consultora F2 que dirige Andrés Reschini señaló que “en futuros el interés abierto se incrementó USD 190 millones y se hace evidente la aceleración luego del balotaje en Brasil lo que coincide con una mayor frecuencia en las jornadas sin compras del BCRA y un tipo de cambio en alza de 1,4% desde la previa a la victoria de Lula (7 ruedas). Los activos argentinos, el peso inclusive, siguen sintiendo tanto la volatilidad internacional, como la incertidumbre política local en un contexto de altas tasas globales”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la plaza financiera, el MEP subió $9 (+0,6%) a $1.575, mientras el contado con liquidación (CCL) tuvo un salto de $20 (+1,2%) a $1.674. El canje o costo del cable, la diferencia entre ambos dólares, aumento a 5,80%. El “blue” subió $5 (+0,3%) a 1.570 pesos.
La Bolsa tuvo una leve reacción. El Merval de las acciones líderes aumentó 1,6% en pesos y apenas 0,4% en dólares debido al aumento del CCL. Transportadora Gas del Sur (+4,8%), Banco VALO (+4,4%) e YPF (+3,5%) fueron los papeles más destacados.
Las tasas de las LECAP, que son referencia del mercado, se mantuvieron en 1,97% para el corto plazo y subieron, a partir de abril, por encima de 2 por ciento.
El petróleo, tras la fuerte caída del día anterior, seguía en baja. En el mercado overnite, anoche el Brent cedía casi 0,50% a USD 104 por barril.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Según Matías Togni, analista de la consultora petrolera NextBarrel, “es una semana de definiciones para el petróleo, con las elecciones de Estados Unidos como factor binario para los precios. Los USD 115 del Brent de la semana pasada tenían incluidos una continuación de los ataques pasadas las elecciones, ignorando totalmente los fundamentals del mercado reciente, e hizo falta una declaración apenas vaga para desarmar esa posición que venía acumulándose hace un mes.
“Sin ataques, el precio colapsa bajo su propio peso, ya que tenemos indicadores en el mercado físico de sobreoferta en el corto plazo. Lo cierto es que las exportaciones e importaciones de octubre en crudo están en línea con los volúmenes pre guerra, a pesar de la narrativa. Sin acción militar, que con Trump no se puede descartar, va a ser difícil que el petróleo se mantenga por encima de los 100 dólares en el corto plazo”, sumó.
La volatilidad cumplió y fue a la cita, tras la buena rueda de ayer de las Bolsas de Nueva York. Anoche operaban en rojo con caídas en las acciones tecnológicas de 1,25% promedio. El Nasdaq, había subido el martes, 0,83% por un rebote en el sector de inteligencia artificial. El oro seguía en alza y marcaba 0,53% de aumento, pero está lejos de perforar el techo de USD 4.000. el dólar se debilitaba 0,46 por ciento.
La Argentina puede tener otra rueda de indefiniciones. Los bonos soberanos después de la caída, pueden tener un rebote. Por lo menos, los más cortos.
horizontal,market
ECONOMIA
La UIA insiste en un RIGI para la industria: los impuestos que propone bajar y el pacto político que impulsa
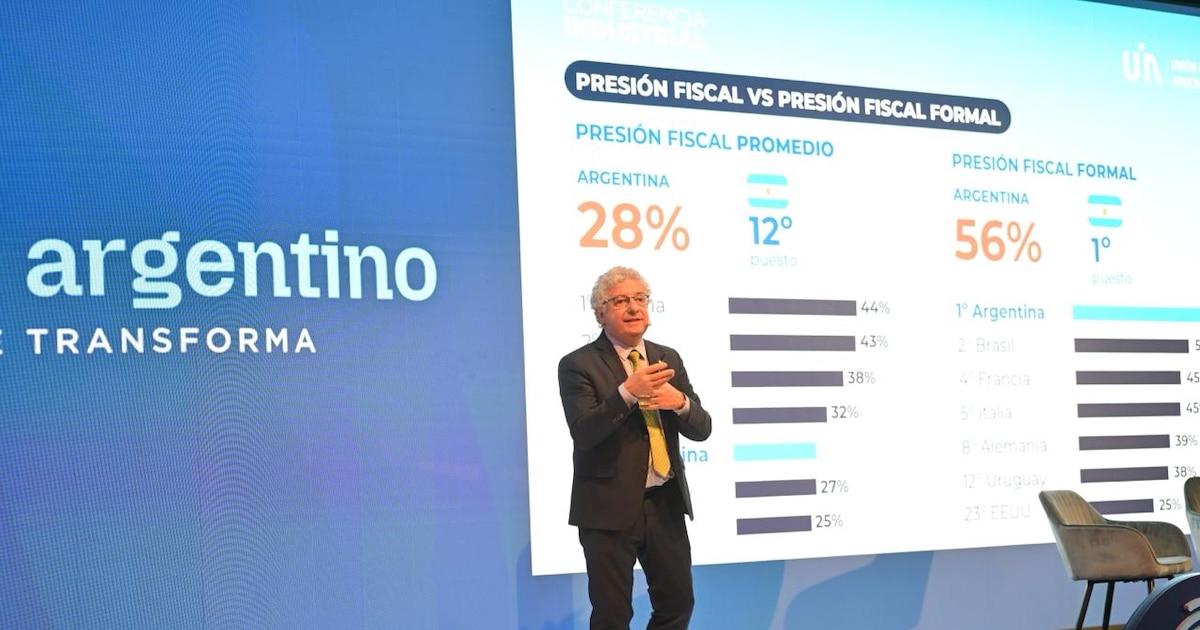


- Contribuciones patronales: permitir que las empresas computen esos pagos a cuenta del IVA y del impuesto a las Ganancias, recuperando un mecanismo que existió anteriormente.
- Impuesto al cheque: ampliar su cómputo como pago a cuenta de IVA y Ganancias. Abeledo también mencionó la posibilidad de utilizarlo contra obligaciones de la seguridad social, con el objetivo de avanzar gradualmente hacia su eliminación.
- Cuenta única tributaria: permitir que los créditos fiscales de las empresas se compensen con distintas obligaciones impositivas y de la seguridad social.
- Retenciones y percepciones: excluir a la industria de regímenes nacionales de recaudación anticipada que generan saldos a favor difíciles de recuperar.
- Impuesto a las Ganancias: establecer una alícuota única del 25% para las sociedades, en reemplazo del esquema progresivo actual, que contempla tasas del 25%, 30% y 35%.
- Inversiones productivas: incorporar amortización acelerada en Ganancias y un régimen de superamortización para inversiones estratégicas.
- Exportaciones industriales: incrementar los reintegros para mejorar la competitividad de los productos argentinos.
- Estabilidad fiscal: garantizar estabilidad tributaria durante 30 años, un beneficio similar al previsto en el RIGI.

- Ingresos Brutos: reducir progresivamente las alícuotas hasta alcanzar la exención para el sector industrial.
- Tasas municipales: establecer límites vinculados con la prestación efectiva de servicios y con costos proporcionales, además de incorporar mecanismos de transparencia y simplificación.
- Retenciones y percepciones provinciales: excluir a las empresas industriales de estos regímenes.
- Financiamiento productivo: eximir de Ingresos Brutos y Sellos a las operaciones de crédito destinadas a la producción y a la refinanciación de pasivos.
- Fondo de Asistencia Laboral: evitar que quede alcanzado por Ingresos Brutos.
- Factura de crédito electrónica y eCheq: excluir estos instrumentos de los regímenes de retención y percepción nacionales y provinciales.
ECONOMIA
El dólar volvió a trepar en Brasil, contagió al mercado argentino y el riesgo país se despegó de los 800 puntos
El dólar tuvo la segunda consecutiva en el arranque de noviembre y ya cotiza a $1.570 al público, mientras que el mayorista superó por primera vez los $1.550. Además de la demanda que siempre se produce a comienzos de mes, también se siente el impacto del aumento del riesgo país, que cuando pocos lo esperaban superó los 800 puntos básicos.
Pero lo que más parece haber pegado en el mercado cambiario local es la nueva devaluación del real brasileño. El tipo de cambio había cerrado la semana pasada a 5,35 reales, pero ayer ya había trepado a 5,49. Se acerca así al nivel que había tocado inmediatamente después de la derrota de Flavio Bolsonaro en el balotaje, cuando los mercados venían apostándole a favor. La suba acumulada hasta ahora es del 10 por ciento.
La salida de inversores del mercado brasileño se manifiesta sobre todo en el mercado cambiario, pero casi no impacta en el precio de los bonos. Al revés de lo que está sucediendo en Argentina, donde el principal efecto se siente el mercado de deuda y en menor medida en la divisa.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Hasta ahora el tipo de cambio venía quedando al margen del mayor nerviosismo del mercado, que se expresaba en un castigo a los bonos dolarizados. El fuerte aumento del riesgo país prácticamente se duplicó en tres meses (pasando de 400 puntos básicos en el cierre de julio a 831 ayer) contrastó en todo ese período con la estabilidad del mercado cambiario.
¿Podría quebrarse ese comportamiento del mercado de los últimos meses? Por lo pronto, Luis “Toto” Caputo reiteró en la Conferencia Anual de la Unión Industrial Argentina (UIA) que “cada vez sobrarán más dólares”, dejando entrever que el tipo de cambio no es un problema para el equipo económico.
Sin embargo, en el corto plazo el riesgo país le pasa factura al dólar. La semana pasada, luego del sorpresivo triunfo de Lula Da Silva en la elección brasileña, el contado con liquidación se despegó y llegó a rozar los $ 1.700, quedando con una brecha de 7,5 por ciento. Ahora esa diferencia se corrigió parcialmente con una suba del oficial hasta 1.570 pesos.
La corrección en el arranque de noviembre muestra una suba de 1,1% para el tipo de cambio. Es lo que viene subiendo mensualmente, pero ahora solo fue en dos jornadas. En los próximos días estará más claro si se vuelve a estabilizar o, por el contrario, apunta a una corrección mayor.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En paralelo, el Banco Central no intervino en el arranque del mes para no impulsar la cotización. Lo mismo había sucedido la semana pasada. Los tres días posteriores a las elecciones brasileñas dejó de comprar, en medio de la suba del dólar en Brasil. Aquel temblor le pegó fuerte a los bonos argentinos, pero el dólar había quedado prácticamente al margen.
Ante la UIA, el ministro de Economía aseguró que la escasez de dólares es un mito terminado y que el flujo de divisas seguirá creciendo en el futuro, enfatizando: “Hoy hay dólares, mañana va a haber más, pasado más y dentro de seis años muchísimos más”.
Además, descartó de forma rotunda utilizar un salto cambiario para ganar competitividad, al sostener que devaluar equivale a “empobrecer a los asalariados” y que los errores del pasado buscaban competitividad vía tipo de cambio en lugar de reducir impuestos y regulaciones.
En ese sentido, el funcionario nacional señaló que el récord de exportaciones en múltiples sectores (energía, minería, pymes, manufacturas) se logró bajando la carga fiscal y los costos financieros, y no devaluando la moneda.
“El Régimen de Incentivo para Grandes Inversiones (RIGI) asegurará un flujo fenomenal de inversiones extranjeras a mediano plazo para sostener el esquema cambiario”, concluyó Caputo.
Europe

Jugó en la NBA y una lesión lo llevó “a la etapa más oscura” de su vida: Greivis Vásquez contó cómo superó la depresión tras su retiro

Nancy Duré disparó contra Polino por la fuerte crisis de APTRA y le advirtió en la PPZ Fest: “¡Qué le pasa!”

Tras la suba del riesgo país, el Gobierno mueve fichas para reactivar la economía y el consumo

El Gobierno autorizó el derribo de “aeronaves hostiles” durante la visita del papa León XIV

Anunciados nuevos productos con licencia oficial de Zelda: Ocarina of Time en Japón – Nintenderos

La Iglesia redobló la presión sobre el Senado para que apruebe la ley contra la ludopatía y evite que sea archivada

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Durante la visita a la Argentina, León XIV expondrá su mirada sobre la pobreza, el desarrollo y la educación, que cuestiona los planes de ajuste

Milei visita Neuquén para inaugurar una iglesia evangélica: tensiones internas y señales de cara a las elecciones 2027

 CHIMENTOS2 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA3 días ago
Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”
- CHIMENTOS3 días ago
Benjamín Amadeo revivió el peor momento que pasó después de separarse de Lali Espósito: «Me sentí expuesto»