Desde el inicio del gobierno de Javier Milei hasta el 31 de marzo pasado, la “deuda estatal neta” del Estado se redujo, tomando el conjunto de obligaciones tanto en pesos como en dólares, en el equivalente a USD 23.151 millones.
Sin embargo, hay allí dos períodos muy diferentes. Hasta fines de 2024 esa deuda había disminuido en USD 44.423 millones, mientras que desde enero de 2025 hasta fin de marzo pasado (en 15 meses) aumentó USD 21.272 millones, según un trabajo de Pablo Repetto, jefe de Research de Auren Valores, una Agencia de Liquidación y Compensación (Alyc, históricamente conocidas como “Sociedades de Bolsa”).
Advertisement
El concepto de deuda estatal neta consolida obligaciones del Tesoro y del Banco Central (BCRA) y considera también los activos de ambos organismos. A diferencia del nivel de deuda bruta, la variación de la deuda estatal neta es una medida más apropiada de la conducta o inconducta de una gestión presidencial.
Esta contabilidad de activos y pasivos del Estado difiere del discurso político habitual, pues abarca la deuda en divisas y en moneda local, tanto con organismos internacionales como con acreedores locales o externos, e incluye la evolución de los activos, en especial la variación de reservas del BCRA, conceptos que suelen ser ignorados por el relato kirchnerista sobre la deuda, en que la única que parece contar es aquella en divisas y con el exterior y, en particular, con el FMI.
De hecho, como en base a datos de la Secretaría de Finanzas informó hace dos semanas Infobae, la deuda pública bruta de la administración central subió en marzo en USD 11.695 millones por nuevas colocaciones, bonos ajustables y diferencias cambiarias, a un total equivalente a USD 483.830 millones (46% pagadera en pesos y 54% en moneda extranjera), igual al 57,9% del PBI implícito en los cálculos del BCRA.
Advertisement
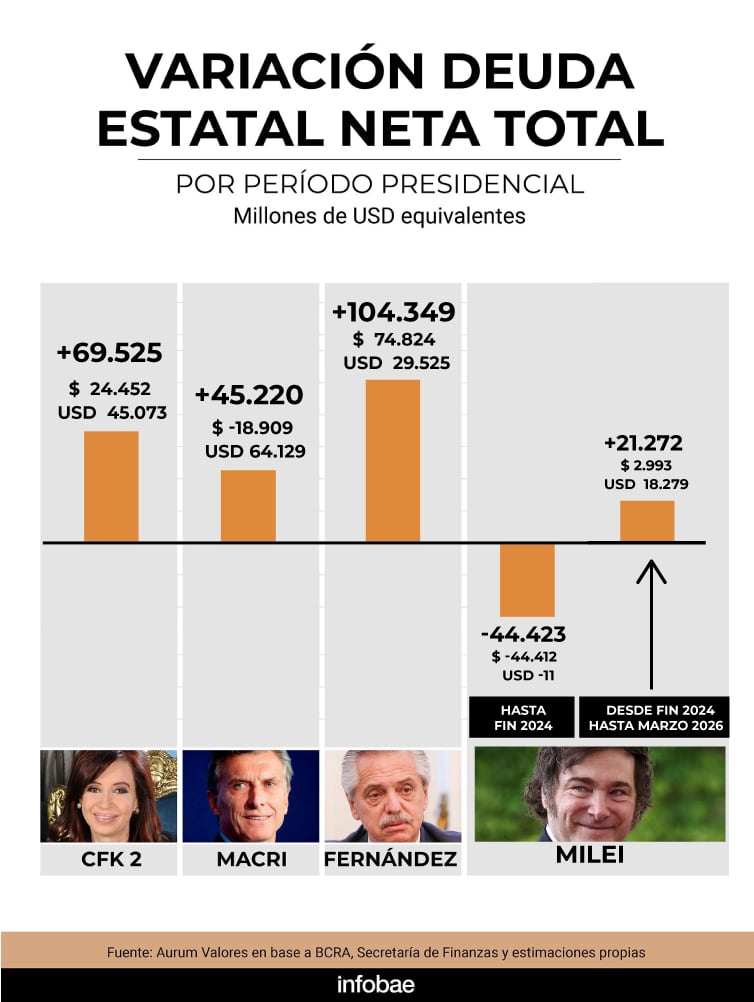
El gráfico permite apreciar la variación de la deuda estatal neta durante las últimas cuatro gestiones presidenciales, en la que se observa que el mayor aumento se dio durante la de Alberto Fernández: más de USD 104.000 millones, de los que más del 71% fue por crecimiento de la deuda en pesos (que el gobierno celebraba como “financiamiento neto positivo”).
Durante el gobierno de Alberto Fernández la deuda estatal neta creció más de USD 104.000 millones equivalente, de los que más del 71% fue por aumento de la deuda en pesos
En segundo lugar figura el segundo mandato de Cristina Fernández de Kirchner (CFK), con USD 69.525 millones, y en el tercero la gestión de Mauricio Macri, con USD 45.220 millones.
Macri fue, a su vez, el que más aumentó la deuda en dólares: 64.129 millones, en una primera etapa mediante la masiva colocación de bonos en Wall Street y luego con un mega-crédito del FMI, aunque, por otra parte, redujo la deuda en pesos y aumentó las reservas del BCRA.
Advertisement
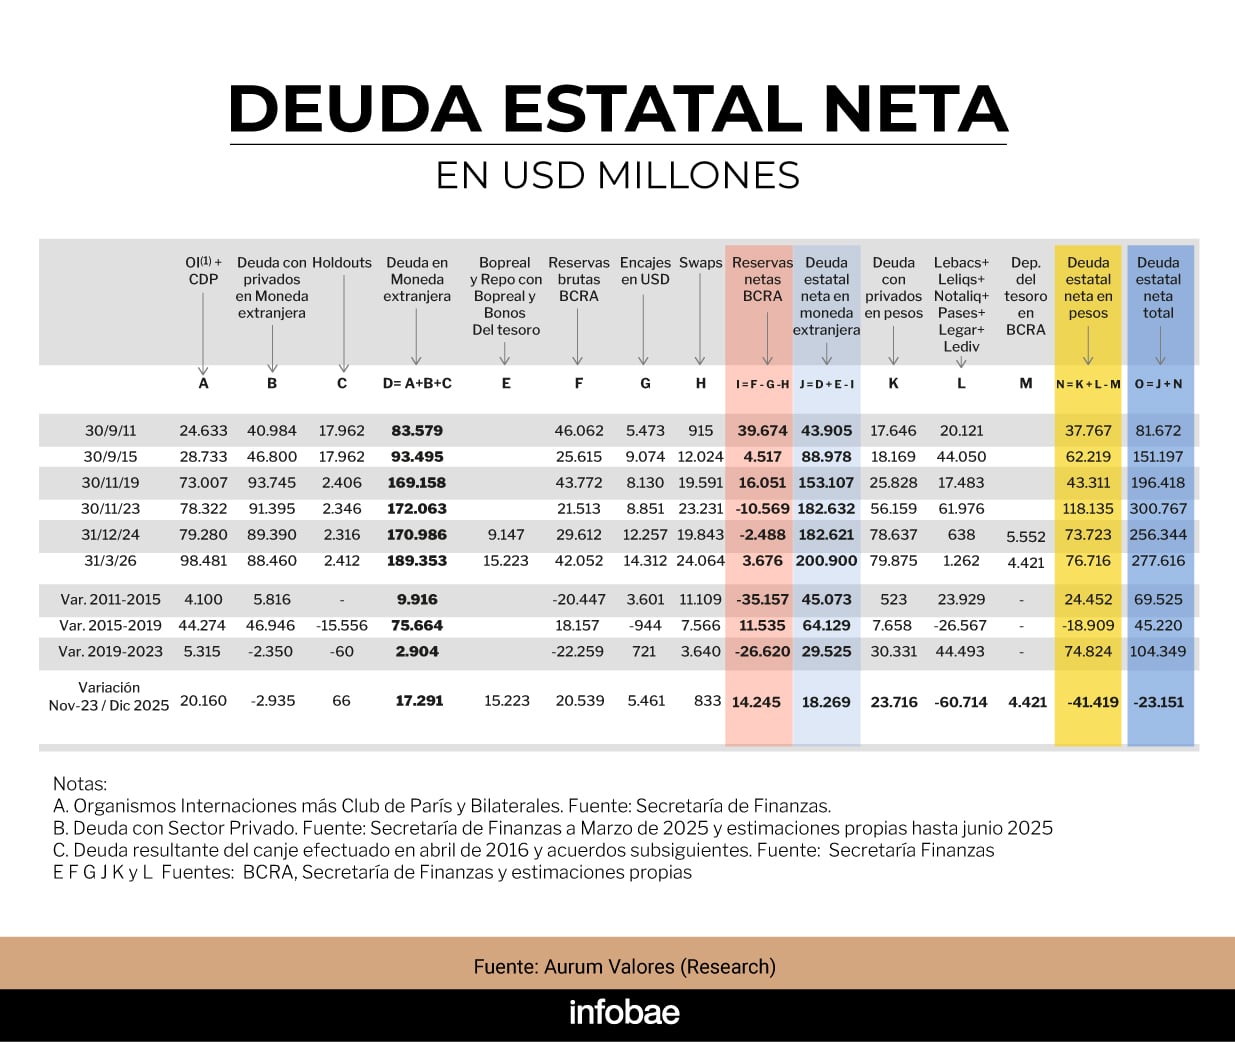
Las gestiones de CFK y Alberto Fernández eligieron, en cambio, depredar (en más de USD 62.000 millones en total) las reservas del BCRA, que en términos netos cayeron de USD 39.674 a USD 4.517 millones entre 2011 y 2015 y de USD 16.501 a menos USD 10.569 millones entre 2019 y 2023, todos datos que precisa la tabla de 15 columnas de más abajo, resumen cuantitativo del trabajo de Repetto.
Mientras las gestiones de Cristina Fernández de Kirchner y Alberto Fernández depredaron reservas y multiplicaron la deuda en pesos, el gobierno de Macri y el actual recurrieron cada vez más a acreedores senior
Mientras las gestiones de CFK y Alberto Fernández (con Cristina de vicepresidente) depredaron reservas, multiplicaron la deuda en pesos y la del BCRA con el sistema bancario, tratando implícitamente a los acreedores locales como de segunda clase, el gobierno de Macri y el actual recurrieron cada vez más a acreedores con los que, en caso de ser necesario, será muy difícil renegociar condiciones, sea de tasas de interés o de plazos.
Javier Milei y Luis Caputo con la directora del FMI, Kristalina Georgieva
En la gestión actual, el contraste entre los USD 44.423 millones de reducción durante 2024 y los USD 21.272 millones de aumento de enero 2025 a marzo 2026 es abrumador.
“La deuda estatal neta disminuyó al principio porque el aumento inicial del tipo de cambio licuó la deuda en pesos del BCRA, que era a tasa fija y la redujo medida en dólares, y porque al principio también hubo acumulación de reservas: en términos netos siguen siendo negativas, pero la medición de este indicador mejoró bastante”, explicó Repetto a Infobae.
Advertisement
Del otro lado, prosiguió ele economista, “el Estado se endeudó más con el FMI y el BCRA tomó repos con bancos privados. En términos absolutos, desde el inicio del gobierno la deuda estatal neta bajó, pero desde 2025 cambió la tendencia, por factores opuestos a los del inicio: se apreció el tipo de cambio y toda la deuda ajustada a tasa de interés en pesos tuvo un aumento muy superior al del dólar”.
El aumento de más de USD 21.000 millones en 15 meses del gobierno de Milei está muy concentrado en la ampliación del préstamo del FMI (abril 2025) y unos USD 6.000 millones de repos
El aumento de más de USD 21.000 millones en 15 meses está muy concentrado en la ampliación del préstamo del FMI (abril 2025) y unos USD 6.000 millones de repos a los que recurrió el BCRA para mejorar su situación patrimonial.
“Se usó a los organismos internacionales y a los repo para ir cancelando deuda en dólares con el sector privado. El problema es que la deuda con el FMI y con los bancos tiene una suerte de seniority, de prioridad de cobro, mientras la deuda de mercado es más junior. Es muy difícil que con un organismo internacional o bancos que prestaron vía repo se pueda negociar un canje o alargar plazos. Requiere voluntad de las partes y, en general, no es posible mejorar el perfil o hacer algún recorte”, explicó Repetto.
Advertisement
Según el economista, los acreedores privados (bonistas) sienten que, en la medida que la deuda con acreedores senior es muy grande, la chance de que ellos, en caso de crisis, deban aceptar un recorte es más alta. “En ese contexto se protegen pidiendo tasas de rendimientos más altas para cubrirse ante un eventual evento de default, sabiendo que Argentina ha sido un defaulteador serial y que, por más que el gobierno actual haya dado señales de que eso no ocurrirá, que tiene un compromiso fiscal sólido, la realidad es que se le presta a un país, no solo a un gobierno”, dijo Repetto.
Se da así la paradoja de que, más allá del compromiso de conducta fiscal y de buen pagador que proyecta el Gobierno, un perfil de deuda con acreedores senior termina generando en el mercado de bonos, el principal mercado de capitales del mundo, una sensación de mayor riesgo de incumplimiento.
A eso contribuye también la estructura de los bonos argentinos. “Un acreedor privado trae al presente escenarios futuros para definir la tasa de descuento al que va a prestar al país. Los bonos argentinos que están hoy en el mercado tienen tasas de interés bajas, de la reestructuración que hizo (Martin) Guzmán. Pero en la medida que se recurre a nuevo endeudamiento, la tasa de interés es bastante más alta que lo que hoy cuesta pagar la deuda vigente. No es lo mismo tener un bono AL30 o GD30 emitido con una tasa debajo de 1% anual que el AO28 que están emitiendo ahora, al 8% anual. El requerimiento fiscal primario para la nueva deuda es mucho más alto. Por eso los inversores del exterior toman precauciones para prestarle a Argentina. El Gobierno ha sido reacio a salir al mercado y sigue acumulando deuda con acreedores senior, pero con el FMI no hay más margen para seguir endeudándote y el endeudamiento de Argentina con otros organismos ya es bastante alto”, concluyó Pablo Repetto.
El Gobierno aprobó la reglamentación de las modificaciones al Régimen de Zonas Frías, con cambios en el funcionamiento del Fondo Fiduciario para Subsidios de Consumos de Gas, la determinación de las compensaciones a las empresas proveedoras y la administración de las bonificaciones destinadas a los usuarios.
La medida, formalizada mediante el Decreto 1266/2026, establece que la Secretaría de Energía será la autoridad de aplicación del régimen. Entre sus atribuciones estará determinar las compensaciones y bonificaciones previstas por la normativa, intervenir en la validación de los montos a pagar y dictar las disposiciones complementarias necesarias para su funcionamiento.
Advertisement
Cómo funcionará el esquema de subsidios
La reglamentación establece que el Fondo Fiduciario para Subsidios de Consumos de Gas continuará financiando las compensaciones vinculadas con la comercialización de gas natural y gas licuado de petróleo (GLP), así como las bonificaciones correspondientes al Régimen de Zonas Frías.
El esquema contempla beneficios para los consumos de gas en la Región Patagónica, el departamento mendocino de Malargüe y la región de la Puna. También prevé una bonificación adicional por Zona Fría, en el marco del régimen de Subsidios Energéticos Focalizados (SEF).
En este último caso, la bonificación se aplicará sobre los consumos base de los usuarios residenciales de gas natural por redes y gas propano indiluido por redes que reúnan las condiciones previstas en la legislación.
Advertisement
La norma también mantiene la compensación relacionada con la venta de cilindros, garrafas y otros productos de GLP, así como del gas propano comercializado a granel, en las regiones contempladas por el régimen.
El financiamiento del fondo fiduciario se realizará mediante un recargo de hasta el 7,5% sobre el precio del gas natural en el punto de ingreso al sistema de transporte, por cada metro cúbico de 9.300 kilocalorías.
La disposición alcanza a la totalidad del gas consumido o comercializado para consumo a través de redes o ductos dentro del territorio nacional, cualquiera sea su uso final. Quedan exceptuados el gas natural y el gas natural licuado destinados a la exportación, así como el gas natural inyectado al sistema de transporte que provenga de GNL importado y regasificado.
Advertisement
Los productores de gas actuarán como agentes de percepción del recargo cuando emitan las facturas o documentos equivalentes. La reglamentación también contempla a los importadores como agentes de percepción, con excepción de quienes importen gas natural licuado para su posterior regasificación.
Cambios en el pago de las compensaciones
Uno de los puntos centrales de la nueva operatoria es que las compensaciones deberán calcularse sobre el precio del gas y abonarse directamente a las empresas proveedoras.
De esta manera, las distribuidoras y subdistribuidoras quedarán excluidas de la administración y percepción de los fondos correspondientes a los subsidios. Su intervención se limitará a aplicar las bonificaciones en las facturas de los usuarios finales y a proporcionar la información necesaria para determinar y distribuir las compensaciones.
Advertisement
El listado de los municipios que pierden el subsidio
El cambio afecta directamente a 1,24 millones de hogares distribuidos en los 94 municipios bonaerenses. En el ámbito nacional, el número de usuarios que dejarán de recibir el beneficio automático alcanza los 3,35 millones. Patagones es el único distrito de la provincia que mantiene el subsidio, debido a su pertenencia formal a la región patagónica.
25 de Mayo
9 de Julio
Adolfo Alsina
Adolfo Gonzales Chaves
Alberti
Arrecifes
Ayacucho
Azul
Bahía Blanca
Balcarce
Baradero
Benito Juárez
Bolívar
Bragado
Cañuelas
Capitán Sarmiento
Carlos Casares
Carlos Tejedor
Carmen de Areco
Castelli
Chacabuco
Chivilcoy
Colón
Coronel Pringles
Coronel Rosales
Coronel Suárez
Daireaux
Dolores
Florentino Ameghino
General Alvarado
General Alvear
General Arenales
General Belgrano
General Guido
General La Madrid
General Las Heras
General Lavalle
General Madariaga
General Paz
General Pinto
General Pueyrredon (Mar del Plata)
General Rodríguez
General Viamonte
General Villegas
Guaminí
Hipólito Yrigoyen
Junín
La Costa
Laprida
Las Flores
Leandro N. Alem
Lincoln
Lobería
Lobos
Maipú
Mar Chiquita
Marcos Paz
Mercedes
Monte
Monte Hermoso
Navarro
Necochea
Olavarría
Pehuajó
Pellegrini
Pergamino
Pilar
Pinamar
Puan
Ramallo
Rauch
Rivadavia
Rojas
Roque Pérez
Saavedra
Saladillo
Salliqueló
Salto
San Andrés de Giles
San Antonio de Areco
San Cayetano
San Nicolás
San Pedro
Suipacha
Tandil
Tapalqué
Tordillo
Tornquist
Trenque Lauquen
Tres Arroyos
Tres Lomas
Villa Gesell
Villarino
Qué pasa en Córdoba, Santa Fe y San Luis
El recorte también afecta a Córdoba, donde quedan excluidos departamentos del centro y sur provincial, como Río Cuarto, Juárez Celman, General Roca, Presidente Roque Sáenz Peña, Tercero Arriba, Calamuchita, Santa María y San Alberto.
En Santa Fe, la reducción de la cobertura alcanza al sur de la provincia e incluye ciudades como Rosario, Venado Tuerto y Casilda.
Por su parte, San Luis queda completamente fuera de la zona contemplada por el régimen de Zona Fría. De este modo, localidades como Villa Mercedes y Merlo dejan de acceder al descuento.
Advertisement
En Mendoza, el nuevo esquema modifica el alcance territorial del beneficio. A diferencia del régimen anterior, que comprendía a toda la provincia, la cobertura queda limitada a zonas específicas. Entre las localidades y departamentos que pierden el subsidio se encuentran Mendoza Capital, San Rafael, General Alvear, Tunuyán, Tupungato, San Carlos, San Martín, Junín, Rivadavia, Santa Rosa y La Paz. En cambio, Malargüe conserva el beneficio.
Un hombre señala una pantalla con el gráfico de los índices bursátiles en la Bolsa de São Paulo, en una imagen de archivo. Se espera que el Ibovespa caiga con fuerza tras la victoria de Lula (REUTERS/Paulo Whitaker)
26 Oct, 2026 07:05 a. m. EST
Un hombre observa los indicadores de la Bolsa de São Paulo, en una imagen de archivo. Las mesas de operaciones esperan fuertes caídas del Ibovespa tras la victoria de Lula (EFE/Fernando Bizerra Jr)
Lula da Silva habla junto a su esposa, Rosangela “Janja” da Silva, y el vicepresidente Geraldo Alckmin tras ganar el balotaje, en São Paulo. Su triunfo sorprendió a los mercados (REUTERS/Brian Snyder/archivo)
Un cartel muestra el tipo de cambio entre el dólar y el real en una casa de cambio de Río de Janeiro, el 5 de octubre. Un contrato de la CME mostraba al real en 5,55 por dólar tras el triunfo de Lula (REUTERS/Pilar Olivares/archivo)
Include story in PMF,LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America,Equities Markets