ECONOMIA
De la máquina de vapor a la inteligencia artificial: el verdadero ciclo que empieza ahora


La comparación entre la Revolución Industrial y la inteligencia artificial no es retórica. Es la forma más clara de entender qué está pasando en la economía, en la política y en los mercados.
Ambas revoluciones comparten el mismo shock: productividad exponencial, desplazamiento de trabajo humano y concentración de ganancias en pocos actores. En el siglo XIX, las máquinas reemplazaron la fuerza física. Hoy, los algoritmos reemplazan tareas cognitivas. En ambos casos, el resultado inmediato no es equilibrio, sino desorden.
La Revolución Industrial no fue una línea recta de progreso. Primero vinieron el entusiasmo, la inversión masiva y la construcción de infraestructura. Después llegaron las burbujas, como la famosa Railway Mania -burbuja financiera en el Reino Unido, siglo XIX-, las crisis, el conflicto social y las reformas. Solo más tarde aparecieron los grandes ganadores estructurales. Con la inteligencia artificial estamos recorriendo ese mismo camino, pero a mayor velocidad.
Hoy estamos en la fase de infraestructura, concentración y narrativa dominante. El capital se está volcando a los “constructores del sistema”
Hoy estamos en la fase de infraestructura, concentración y narrativa dominante. El capital se está volcando a los “constructores del sistema”: semiconductores, energía, redes, data centers, automatización, porque ninguna revolución tecnológica se despliega sin una base física gigantesca.
Pero esta fase tiene un costo: la economía real todavía no se adaptó. La productividad prometida no se distribuyó. Y ahí aparece el verdadero riesgo: no tecnológico, sino político y social.

La historia muestra que toda revolución genera tensiones antes de generar equilibrio. En el siglo XIX fueron sindicatos, protestas y legislación laboral. Hoy serán regulación de IA -marco de control para el desarrollo y uso-, presión sobre las grandes tecnológicas -empresas líderes del sector-, fragmentación geopolítica y conflictos distributivos.
Esto tiene una implicancia clave para los mercados: el proceso no va a ser lineal ni predecible. El escenario más probable no es un bull market limpio ni un bear estructural, sino algo más complejo: tendencia de largo plazo positiva con episodios violentos de volatilidad, rotaciones y correcciones.
Y acá está el punto importante: en estas fases, no gana el que “tiene razón sobre la tecnología”. Gana el que entiende cómo se redistribuye el capital durante la transición. Eso implica mirar distinto:
- No invertir en “la IA” como concepto, sino en su infraestructura: energía, automatización, redes, activos reales.
- Mantener liquidez: no como refugio, sino como opción para capturar oportunidades cuando el mercado confunde cambio con crisis.
- Ser selectivo en emergentes: algunos serán ganadores estratégicos; otros quedarán atrapados en modelos débiles.
- Y entender que la política va a ser tan importante como la tecnología en los próximos años.
La Revolución Industrial terminó creando una prosperidad gigantesca. Pero entre la primera máquina y ese resultado hubo caos, burbujas, conflictos y consolidación. Con la inteligencia artificial va a pasar lo mismo.
Hoy, con una macroeconomía mucho más ordenada y consistente, el potencial del desarrollo empieza a volverse más tangible
Argentina llega a este proceso con una paradoja que empieza a resolverse: durante años combinó fragilidad macroeconómica con abundancia de activos estratégicos. Hoy, con una macroeconomía mucho más ordenada y consistente, ese potencial empieza a volverse más tangible: energía, litio, talento humano y capacidad emprendedora la posicionan como proveedor relevante de insumos críticos para esta nueva infraestructura global. Si logra sostener reglas de juego estables y construir confianza de largo plazo, Argentina puede dejar de ser una promesa y convertirse en un actor concreto dentro de las nuevas cadenas de valor.
La diferencia es que esta vez ocurre en tiempo real. Y como siempre, el mercado no va a premiar la narrativa. Va a premiar a quienes sepan atravesar la transición.
La tecnología cambia el mundo. Pero el capital se asigna en el desorden que deja el cambio.
Porque en este tipo de ciclos, el riesgo no es quedarse afuera del cambio, sino entrar mal posicionado. Y ahí es donde se define quién preserva capital y quién lo multiplica.
El autor es CEO de Grupo IEB
inteligencia artificial,empleo,productividad,tecnología,trabajo,España,futuro laboral,digitalización,automatización,infografía






ECONOMIA
El Gobierno habilitó nuevas licitaciones para concesionar más de 25 tramos de rutas nacionales
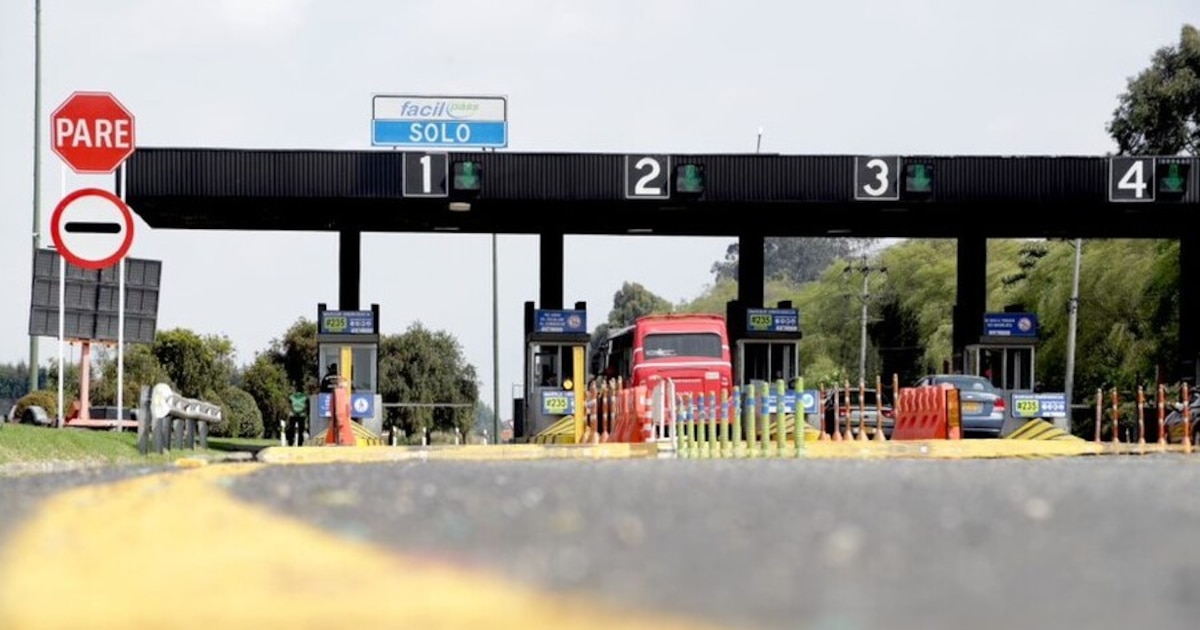
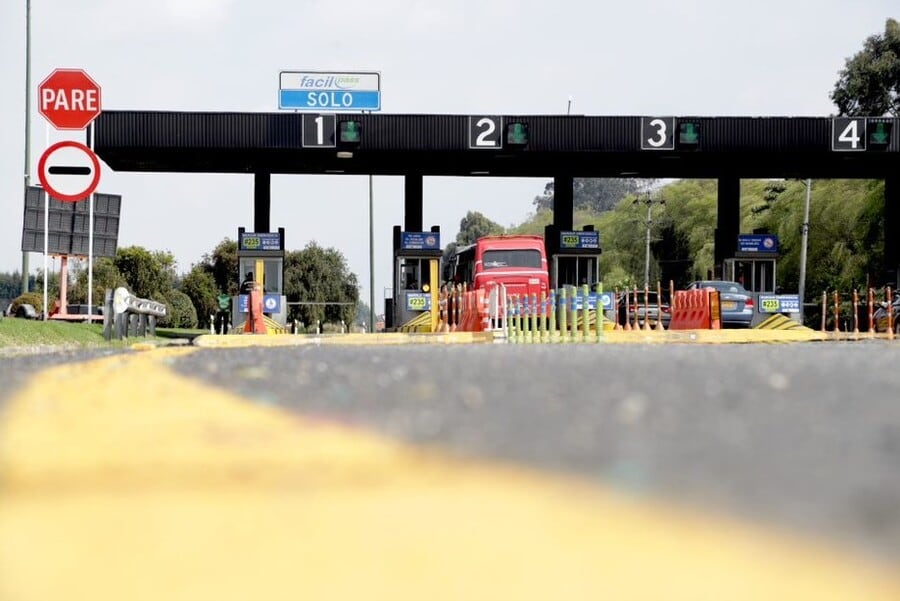
El Gobierno nacional dispuso la ampliación de la Red Federal de Concesiones, el esquema con el que busca transferir al sector privado la operación, el mantenimiento y la rehabilitación de nuevos tramos de rutas nacionales mediante contratos de peaje.
Por medio de la publicación del Decreto N° 1358/2026 en el Boletín Oficial, firmado por el presidente Javier Milei y el ministro de Economía, Luis Caputo, se habilitó la incorporación de caminos que hoy están bajo administración estatal al régimen de concesión previsto en la Ley N° 17.520. Así, un total de 27 tramos podrían ser susceptibles de ser licitados.
En la provincia de Buenos Aires quedaron alcanzadas las rutas nacionales 3 —en el tramo que comparte con Chubut y Santa Cruz—, 22 —junto con La Pampa—, 33, 35 —que también atraviesa La Pampa y Córdoba—, 228 y el acceso A0017. La ruta 9, por su parte, integró el listado en su recorrido por Buenos Aires, Córdoba, Santiago del Estero y Jujuy.
También se incorporaron las rutas nacionales 11, que atraviesa Santa Fe, Chaco y Formosa; la 12, en Entre Ríos; la 14, que une Corrientes y Misiones; y la 16, en los sectores de Santiago del Estero, Chaco y Salta.
En la Patagonia, se incluyó a las rutas nacionales 25 y 26, ambas en Chubut, además de la 237 en Neuquén. En el centro y norte del país aparecen las rutas 34, entre Jujuy y Salta; 38, en Córdoba y La Rioja; 50, en Salta; 60 y 158, en Córdoba; y la 89, entre Chaco y Santiago del Estero.
Por último, también se sumaron las rutas 81 y 86, en Formosa; las 120, 121 y 122, en Corrientes; y las 151 y 152, en La Pampa. Cada una podrá integrar total o parcialmente futuros corredores de peaje, siempre que esos sectores no formen parte de concesiones ya vigentes.
Esta aclaración aplicaría para las rutas nacionales 3, 9, 11, 12, 14, 16, 33, 34 y 35, que ya figuran en etapas previas y que volvieron a ser incluidas en la nueva ampliación.
Por otro lado, se estableció que el Ministerio de Economía, por medio de la Secretaría de Transporte, podrá conformar los nuevos tramos con la totalidad o parte de las rutas incluidas en un anexo del decreto. Para hacerlo, deberá contar previamente con un informe técnico de la Dirección Nacional de Vialidad (DNV).
De esta manera, la cartera económica tendrá a su cargo la elaboración y aprobación de los pliegos, la convocatoria a licitaciones públicas nacionales e internacionales, la evaluación de las ofertas, la adjudicación y la firma de los contratos. El decreto fijó un plazo de 12 meses desde su entrada en vigencia para realizar los llamados a concurso.
.container-video {
position: relative;
width: 100%;
overflow: hidden;
padding-top: 2%;
}
.responsive-iframe-video {
position: absolute;
top: 0;
left: 0;
bottom: 0;
right: 0;
width: 100%;
height: 100%;
border: none;
}
</html
Los futuros concesionarios podrán encargarse de la construcción, explotación, administración, reparación, ampliación, conservación y mantenimiento de los corredores. También estarán habilitados para desarrollar actividades complementarias que generen ingresos adicionales, además del cobro de peajes.
Aunque Economía llevará adelante las licitaciones y otorgará las concesiones, la DNV será la autoridad de aplicación de los nuevos contratos. En este sentido, el organismo deberá supervisar y controlar el cumplimiento de las obligaciones que asuman las empresas adjudicatarias.
El Gobierno justificó la medida con el argumento de que la participación privada permitirá financiar obras y tareas de mantenimiento en la red vial, mejorar las condiciones de circulación, reforzar la seguridad y reducir costos logísticos. En línea con esto, remarcaron que objetivo oficial de limitar el uso de recursos del Estado y sostener el equilibrio de las cuentas públicas.
La decisión se integró al programa Red Federal de Concesiones, lanzado para reemplazar la gestión estatal de distintos corredores por contratos de obra pública por peaje. El plan se apoya en los cambios introducidos por la Ley Bases, que amplió las facultades del Poder Ejecutivo para otorgar concesiones y declaró a Corredores Viales S.A. sujeta a privatización.
Según los antecedentes citados en el decreto, las etapas I, II, II-B y III del programa ya fueron licitadas y adjudicadas. Esas instancias abarcaron corredores como Oriental, Conexión, Sur, Atlántico, Acceso Sur, Pampa, Mediterráneo, Puntano, Portuario Sur, Portuario Norte, Cuyo, Centro Norte, Noroeste, Chaco-Santa Fe, Litoral, Noreste, Centro y Mesopotámico.
carretera,paisaje rural,campo,infraestructura vial
ECONOMIA
¿Hay cada vez más autos importados en Argentina?: cuál es el verdadero peso de los vehículos que llegan del extranjero
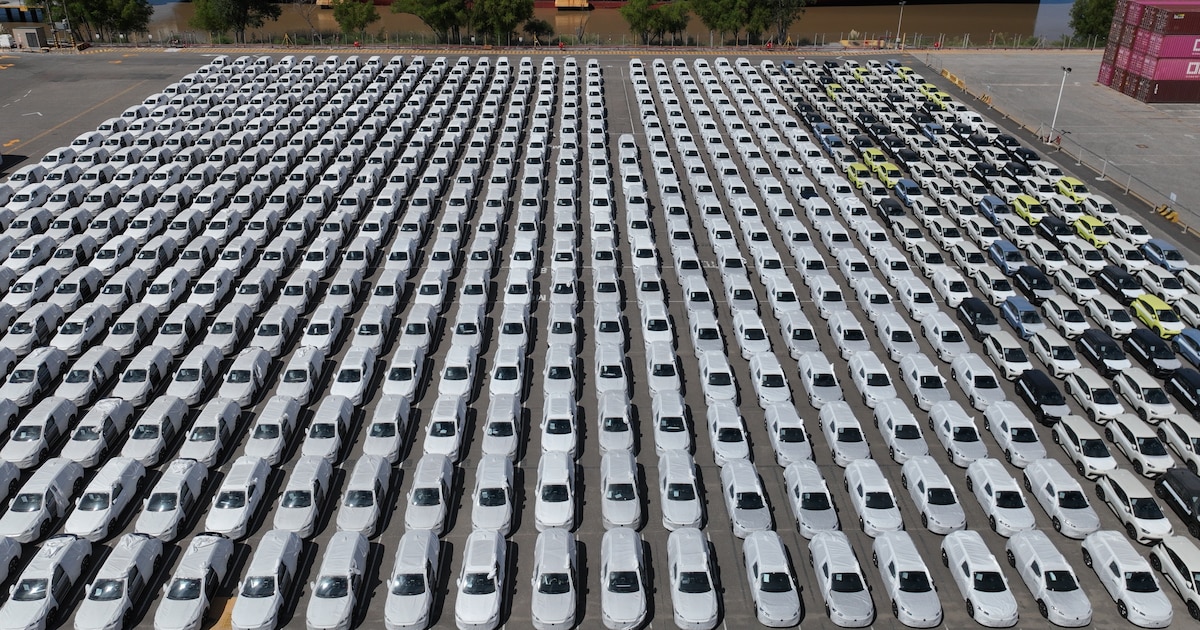


No pareciera que el impacto de los autos importados sea tan significativo,

ECONOMIA
El Gobierno consolida al dólar como ancla para volver al proceso de desinflación y remonetizar la economía
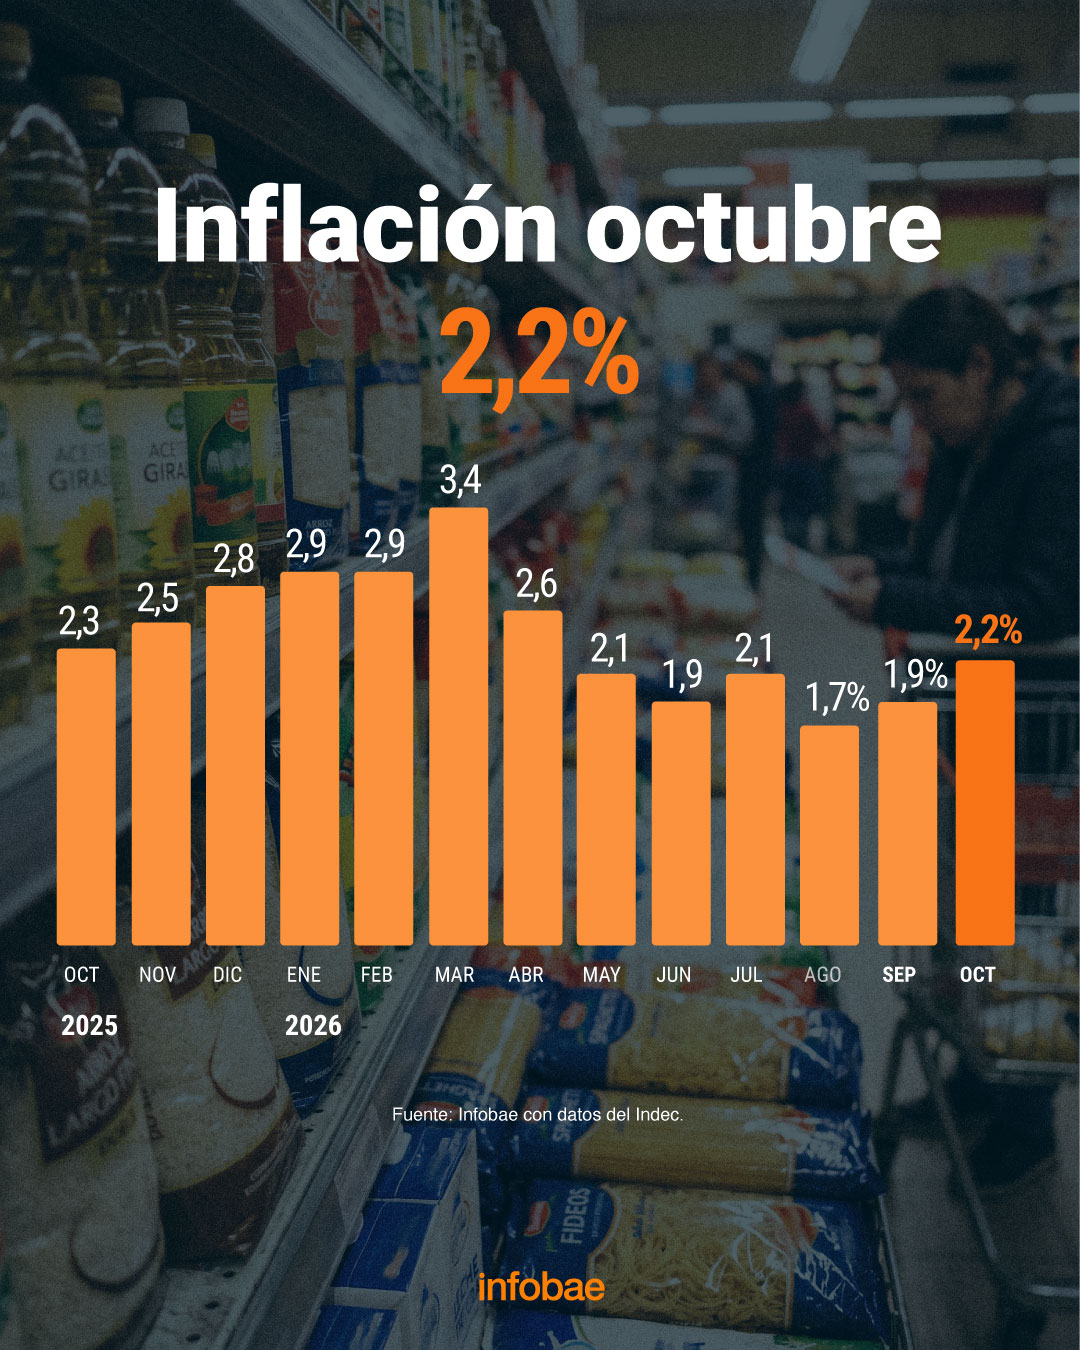
Octubre no logró mantener la tendencia bajista de la inflación al arrojar un incremento de 2,2%, el más alto desde abril. La buena noticia fue que el IPC núcleo cayó fuerte al arrojar 1,5%, que resulta el nivel más bajo en lo que va del año, proyectando posiblemente un noviembre algo más tranquilo en materia de precios.
Las subas de tarifas, aumentos estacionales y ajustes en servicios para recuperar márgenes son los motivos que están detrás de un índice que todavía muestra resistencia a una caída más pronunciada. El más bajo de la “era Milei” fue 1,5% y eso sucedió en mayo de 2025, hace ya un año y medio.
Ahora el desafío es volver a datos de inflación inferiores al 2% y una de las grandes preguntas es si se logrará sostener la tendencia para el año próximo.
La apuesta del Gobierno es que el dólar siga actuando como el ancla antiinflacionaria por excelencia. En el equipo económico festejan que la suba del riesgo país no derramó al mercado cambiario.
.responsive {
width: 100%;
height: auto;
}
“En otro momento esta caída de los bonos hubiera provocado un fuerte impacto en la cotización del dólar. Hoy no pasa nada de eso porque estamos ante un cambio estructural”, explican dentro del equipo económico.
La menor suba del IPC núcleo refleja que el repunte de la inflación de octubre estuvo relacionado con dos factores: incrementos estacionales especialmente en frutas y verduras (posiblemente por efecto de las lluvias) y subas en precios regulados como tarifas y combustibles (que fue sobre fin de septiembre pero impactó al mes siguiente). El resto de los precios, en cambio, se movieron a un ritmo mucho menor.
El tipo de cambio atravesó varias pruebas ácidas en el último mes sin conmoverse. Una de ellas fue la caída de los bonos y el consiguiente aumento del riesgo país, que la semana pasada llegó a tocar los 940 puntos básicos para luego retroceder. Sin embargo, el impacto sobre la cotización del dólar fue prácticamente nulo. Una suba de 1% en los primeros días de noviembre y nada más.
La otra fue el importante rebote del tipo de cambio en Brasil, que ayer volvió a subir hasta 5,65 reales, luego de haber tocado un piso inferior a 5 antes del balotaje. La inesperada victoria de Lula Da Silva en la segunda vuelta cayó mal en el mercado, provocando caídas en la Bolsa paulista y un salto cambiario. Pero nada de esto afectó al dólar en el mercado argentino.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Para el equipo económico se trató de una excelente prueba de la fortaleza del peso incluso en contextos adversos. Y confían en que esto los ayude a llegar mejor al proceso electoral que se avecina.
Un tipo de cambio tranquilo significa que habría menos presiones inflacionarias por delante. El desafío es lograrlo aún en el medio de un contexto de alta incertidumbre como sucede en los meses previos a las elecciones.
El objetivo es que la oferta de dólares alcance para hacer frente a la mayor presión dolarizadora que se espera, tal como ocurrió en 2025. En ese momento fue necesaria la ayuda del Tesoro americano para ponerle un freno a la presión cambiaria. Ahora el objetivo es no precisar de esa billetera, aunque no hay que dar nada por descartado.
Mantener al tipo de cambio estable también abre la puerta para un proceso de mayor remonetización de la economía. En los últimos meses, de hecho, se nota un gradual repunte de los agregados monetarios, luego de haber arrancado con caídas reales significativas en el primer semestre del año.
Luego de la última licitación del Tesoro, que fue renovada solo en un 84%, los bancos tienen ahora más liquidez. La duda es si esos pesos que recibirán tendrán o no como destino un otorgamiento mayor de crédito, lo que permitiría darle un mayor impulso a la actividad.
Asia / Pacific,Corporate Events

El Gobierno busca los votos del PRO y la UCR para conseguir la media sanción de la reforma electoral en el Senado

Blake Griffin se convierte en analista y afirma: “El básquet evoluciona”

Hay un misterio de Ataque a los Titanes que lleva años atormentándome. Todo tiene que ver con Ymir Fritz

De la Fuente sacó pecho del invicto de España

El Gobierno ordenó el regreso a la Argentina del embajador en Emiratos Árabes Unidos

Un desafío a la millonaria industria de la autoayuda: por qué forzar la sanación es como arrastrar a un perro por la calle

La queja de Yanina Latorre tras asistir al VIP de la misa del papa León XIV: “Estuve al rayo del sol haciendo nada y…”

PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO

El Papa se emocionó en el Cottolengo Don Orione y aseguró: “El progreso de una nación se mide por la acogida a las personas con discapacidad”

Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto

 SOCIEDAD2 días ago
PILIPOM: UNA NUEVA HERRAMIENTA EDUCATIVA PARA QUE LOS MÁS CHICOS APRENDAN JUGANDO
- SOCIEDAD2 días ago
Papa León XIV en la Argentina, EN VIVO: la misa en Luján y la despedida en Ezeiza hoy, minuto a minuto
- DEPORTE2 días ago
El juego de la butaca: Haas volvería a cambiar de piloto para el cierre del año en la Fórmula 1 tras el escándalo con Ocon