ECONOMIA
De Reconquista a Abu Dhabi, ida y vuelta: la increíble historia del economista que asesoró al Emirato más rico del Golfo Pérsico



- L’Imad (cuya cartera incluye activos como Etihad Airways y Abu Dhabi Ports y empresas de servicios públicos y desarrollo inmobiliario) maneja más de USD 300.000 millones e invierte principalmente dentro de Abu Dhabi.
- ADIA (Abu Dhabi Investment Authority), el segundo fondo soberano más grande del mundo tiene en cambio el mandato de invertir 100% de su capital fuera del emirato y maneja una cartera pasiva de acciones y bonos combinada con una estrategia activa de inversiones alternativas en fondos de infraestructura, private equity y real estate.
- Un tercer gran fondo es Mubadala: administra unos USD 400.000 millones y destina casi todo su capital a empresas privadas de todo el mundo, incluyendo activos en Brasil.
- La riqueza de Abu Dhabi incluye también fondos soberanos de menor tamaño (unos USD 100.000 millones cada uno) como Lunate, Emirates Investment Authority y MGX, lanzado en 2024 para invertir agresivamente en Inteligencia Artificial dentro de EEUU; cuenta con participaciones en OpenAI, Anthropic y xAI, entre otras.


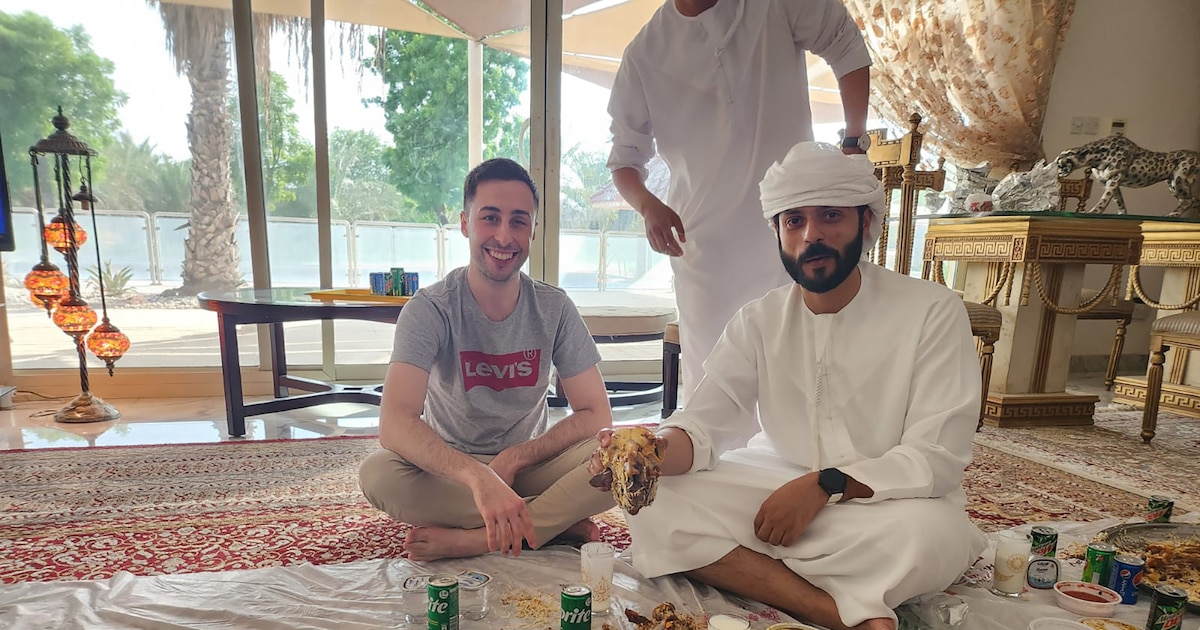
comida tradicional,gastronomía árabe,arroz,carne







ECONOMIA
Los subsidios a las tarifas pueden convertirse en una trampa que distorsione toda la economía
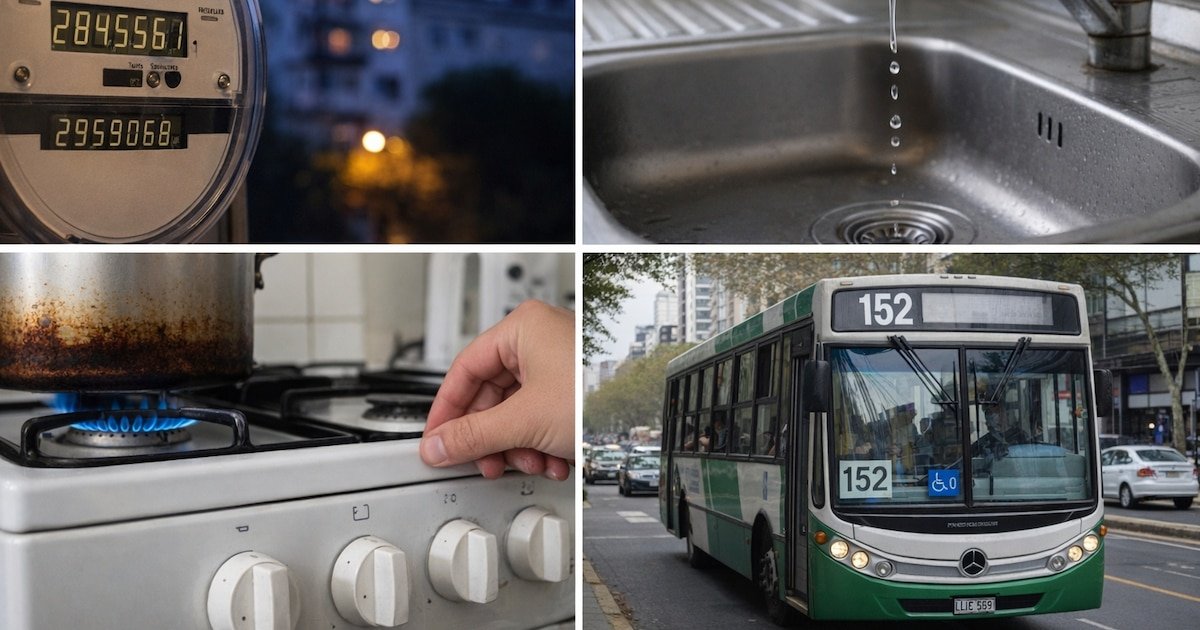
En muchos países de América Latina, como Argentina, y de otras regiones emergentes, los subsidios energéticos han llegado a representar entre el 2% y el 7% del PBI

- focalización extrema en los hogares de menores ingresos verificables, no universales;
- carácter temporal y decreciente, con calendarios claros de salida; y
- magnitud reducida —idealmente por debajo del 0,5% del PBI— orientada a corregir fallas de mercado específicas, como el acceso mínimo a energía en zonas aisladas o la transición hacia fuentes más limpias. Más allá de ese umbral, el subsidio deja de ser una herramienta de inclusión y se transforma en una transferencia regresiva que beneficia desproporcionadamente a quienes más consumen.
En Egipto, durante las décadas previas a 2014, millones de hogares y empresas disfrutaban de combustibles y electricidad a precios que representaban apenas una fracción del costo

Los precios relativos distorsionados son la semilla de las crisis recurrentes (Cavallo)
Electricidad,agua,gas,transporte público,servicios,ciudad,economía,tarifas,consumo,Argentina
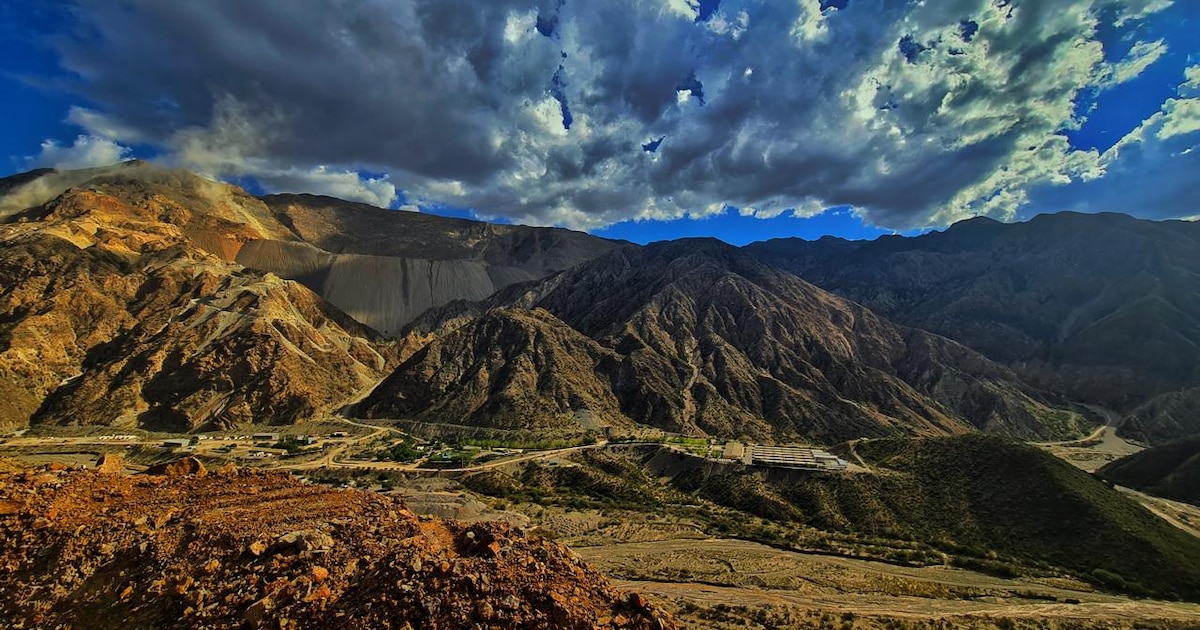
El problema no es tanto el nivel de la construcción sino la falta de gasto en equipamiento productivo

- más del 95% del volumen anunciado corresponde a minería e hidrocarburos;
- su impacto es un cambio de nivel y no una trayectoria, porque el capital que hoy se contabiliza pertenece a la etapa de construcción; y
- no alcanza a las decenas de miles de empresas que nunca calificarán para un régimen especial. Esto último abre una nueva pregunta: ¿se necesitaría un mini-RIGI?
Si resulta necesario garantizar la estabilidad de las reglas de juego por ley durante treinta años a un grupo de grandes proyectos, es porque las reglas generales aún no gozan de credibilidad plena

- la consolidación del ordenamiento macroeconómico ya alcanzado: inflación baja de manera duradera, tasas reales compatibles con proyectos productivos y acumulación genuina de reservas.
- el desarrollo del financiamiento de largo plazo. Argentina exhibe la relación entre crédito al sector privado y PBI más baja de la región; sin ahorro interno canalizado hacia plazos largos, la inversión seguirá dependiendo de capital externo concentrado en recursos naturales.
Lo que se pondera no es la orientación ideológica de un gobierno, sino la previsibilidad de las reglas
Aisa group,minería,gualcamayo,san juan
- La tasa de interés en dólares, mucho más baja que la tasa en pesos porque corresponde a una moneda con inflación baja.
- La tasa de devaluación del peso durante la vida del préstamo: como la empresa recibió pesos, convirtió esos dólares a pesos al inicio y, al final, debe volver a comprar dólares para cancelar la deuda. Cualquier suba del tipo de cambio encarece la operación en pesos, más allá de lo que indique la tasa de interés en dólares.
La regla de decisión se reduce, entonces, a comparar dos números: la tasa de interés en pesos contra la suma de la tasa de interés en dólares más la devaluación del período

Al momento de pedir el préstamo, nadie conoce todavía cuánto va a devaluar el peso
dólares estadounidenses,pesos argentinos,ilustración,economía,finanzas,falsificación

Germán Martitegui, Damián Betular y Maru Botana a horas del estreno de MasterChef: “La edición anterior dejó la vara muy alta”

Avanza un frente de 48 horas que provocará un brusco cambio en el pronóstico, inestabilidad, viento y tormentas con hasta 100 mm de agua acumulada: las zonas afectadas

El plan de Milei para la reelección, las negociaciones secretas por las PASO y la sospecha que inquieta a Patricia Bullrich

Ministerio Público de Guatemala reporta avances contra extorsión, narcoactividad y crimen organizado en su primer cuatrimestre

Los subsidios a las tarifas pueden convertirse en una trampa que distorsione toda la economía

Sabrina Rojas confesó cómo es su complicado vínculo con Luciano Castro: «No nos podemos ni ver y…»

Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad

Los salarios superaron a la inflación durante cuatro meses consecutivos, según INDEC

 ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- INTERNACIONAL3 días ago
En fotos: así fue la recepción de Xi Jinping en la Casa Blanca