ECONOMIA
Javier Timerman: “El riesgo país de hoy vuelve a reflejar el riesgo político”

“Se corrigieron, al menos parcialmente, dos desequilibrios centrales: la inflación y el déficit fiscal”

Frente al riesgo electoral, y en un contexto que por ahora luce bastante binario, los argentinos -no solo los inversores- tienden a dolarizarse

“Argentina sigue teniendo costos regulatorios altos, trabas obsoletas y sectores con baja competencia”

“Más allá de que muchos analistas pidan políticas más activas, no parece muy realista esperar medidas de estímulo significativas”

“Aunque todavía falta bastante, el mercado ya empezó a mirar las elecciones de 2027. Las probabilidades implícitas de alternancia siguen siendo bajas”

“En Argentina, los supuestos del Presupuesto rara vez son una referencia central para el mercado. De hecho, muchas veces terminaron subestimando la inflación”
- si la trayectoria del gasto es compatible con la meta fiscal,
- cómo se proyectan los ingresos sin depender de sorpresas inflacionarias, y
- qué estrategia financiera se plantea para enfrentar los vencimientos de deuda de 2027.
oficina,escritorio,computadora portátil,ejecutivo







El problema no es tanto el nivel de la construcción sino la falta de gasto en equipamiento productivo

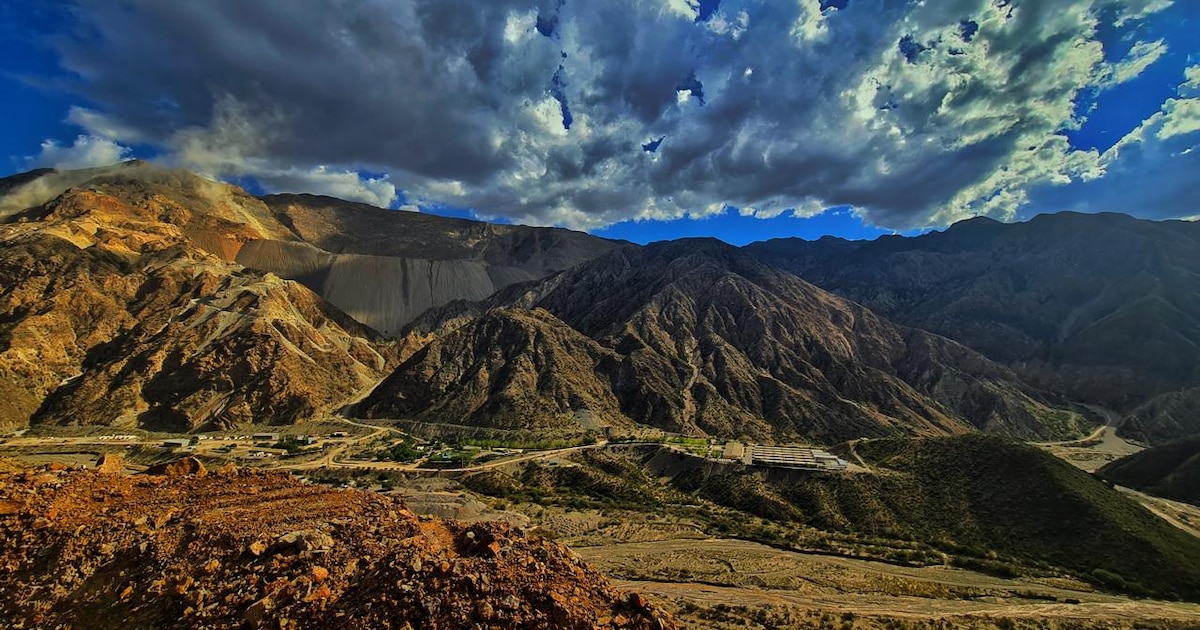
- más del 95% del volumen anunciado corresponde a minería e hidrocarburos;
- su impacto es un cambio de nivel y no una trayectoria, porque el capital que hoy se contabiliza pertenece a la etapa de construcción; y
- no alcanza a las decenas de miles de empresas que nunca calificarán para un régimen especial. Esto último abre una nueva pregunta: ¿se necesitaría un mini-RIGI?
Si resulta necesario garantizar la estabilidad de las reglas de juego por ley durante treinta años a un grupo de grandes proyectos, es porque las reglas generales aún no gozan de credibilidad plena

- la consolidación del ordenamiento macroeconómico ya alcanzado: inflación baja de manera duradera, tasas reales compatibles con proyectos productivos y acumulación genuina de reservas.
- el desarrollo del financiamiento de largo plazo. Argentina exhibe la relación entre crédito al sector privado y PBI más baja de la región; sin ahorro interno canalizado hacia plazos largos, la inversión seguirá dependiendo de capital externo concentrado en recursos naturales.
Lo que se pondera no es la orientación ideológica de un gobierno, sino la previsibilidad de las reglas
Aisa group,minería,gualcamayo,san juan
- La tasa de interés en dólares, mucho más baja que la tasa en pesos porque corresponde a una moneda con inflación baja.
- La tasa de devaluación del peso durante la vida del préstamo: como la empresa recibió pesos, convirtió esos dólares a pesos al inicio y, al final, debe volver a comprar dólares para cancelar la deuda. Cualquier suba del tipo de cambio encarece la operación en pesos, más allá de lo que indique la tasa de interés en dólares.
La regla de decisión se reduce, entonces, a comparar dos números: la tasa de interés en pesos contra la suma de la tasa de interés en dólares más la devaluación del período

Al momento de pedir el préstamo, nadie conoce todavía cuánto va a devaluar el peso
dólares estadounidenses,pesos argentinos,ilustración,economía,finanzas,falsificación
ECONOMIA
Martín Kalos, de Epyca Consultores: “La contracción económica del segundo trimestre no fue un accidente”
“La mayor parte de la economía no crece, en particular los sectores intensivos en trabajo”

“El mercado financiero siempre va a festejar que el Estado ahorre para pagar sus deudas”

“Hoy las empresas de muchos sectores, y en particular las industriales, tienen demasiada capacidad ociosa. Con una demanda deprimida, no hay razón para invertir”

“Toda esta precarización laboral y de la vida, en el contexto de nuestra sociedad, recae principalmente en las mujeres y así agrava aún más la desigualdad de género en Argentina”

“Argentina mejoró en el plano financiero, pero no deja de tener en buena medida los mismos riesgos de siempre y en 2027 se suma la incertidumbre electoral”

“O el Gobierno está sobre-estimando nuevamente cuánto crecería la economía en 2026, o está planteando que en 2027 tendríamos una recesión importante”

Sabrina Rojas confesó cómo es su complicado vínculo con Luciano Castro: «No nos podemos ni ver y…»

El secretario de Defensa del Reino Unido afirmó que están preparados para defender militarmente las Malvinas ante una acción argentina

Boom de RIGI con caída de la inversión

El shock que monitorea el Gobierno, los pronósticos para la economía y la interna libertaria que se profundiza

1984 fue el año en que Hollywood aprendió a fabricar héroes de acción en serie

Retiran toneladas de sargazo de las playas de Tela en una jornada para proteger el turismo en Honduras previo al feriado morazánico

Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad

Los salarios superaron a la inflación durante cuatro meses consecutivos, según INDEC

 ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- POLITICA3 días ago
Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires