ECONOMIA
Dólar sin sobresaltos: cuáles son los factores que limitan la suba abrupta y cómo les fue a quienes apostaron por el peso

Más allá de un leve incremento semanal, la cotización del dólar opera con una notable estabilidad desde principios de 2026. La oferta en el mercado supera a la demanda y el Banco Central de la República Argentina (BCRA) sostiene la cotización mayorista en torno a $1.400 mediante la compra de divisas para evitar que se acerque a 1.300 pesos.
Los analistas esperan que el equilibrio cambiario continúe en los próximos meses, potenciado por la liquidación de la cosecha gruesa, las exportaciones Vaca Muerta y de la nueva minería, junto al ingreso de las colocaciones de deuda de empresas y provincias en los mercados internacionales.
Hasta ahora, el tipo de cambio se movió a contramano de la inflación: mientras que la dinámica de precios se aceleró en el primer trimestre del año, la moneda estadounidense registró caída de hasta 3,4% en el segmento minorista y 3,8% en el mayorista. Desde los picos de septiembre y octubre de 2025, la baja es más pronunciada: 7% y 6,7%, respectivamente.
Con una dinámica inflacionaria que acumuló 9,4% hasta marzo, muchos ahorristas optaron por instrumentos en pesos para obtener tasas positivas en dólares, ya que quedarse líquidos en billete verde hubiera implicado una pérdida.
Con una dinámica inflacionaria que acumuló 9,4% hasta marzo, muchos ahorristas optaron por instrumentos en pesos para obtener tasas positivas en dólares
El carry trade posibilitó el aprovechamiento de rendimientos positivos que brindó la tasa de interés en pesos, en un contexto donde el valor del dólar se mantuvo estable o mostró cierta baja. Aquellos que eligieron conservar dólares sin invertir no obtuvieron ganancias.
Durante el primer trimestre de 2026, la combinación de inflación en alza y baja nominal del tipo de cambio generó un escenario favorable para los bonos en moneda nacional, especialmente para los que ajustan por el índice de precios, como los Boncer. Estos títulos registraron un incremento cercano al 18% en su cotización, al que se suma el retroceso del tipo de cambio, lo que impulsó aún más la ganancia medida en dólares.
Entre los instrumentos que obtuvieron los mejores rendimientos se destacan el Boncer, con una ganancia del 18,1% en dólares, las Lecap 13,4%, los títulos ajustados por tasa Badlar 11,2% y los fondos Money Market ofrecidos por billeteras digitales, que alcanzaron el 11 por ciento. Todas estas alternativas superaron ampliamente el desempeño tanto del dólar minorista como del mayorista en el período.
Tanto el BCRA con la reapertura de un corredor de tasas como el Tesoro en sus licitaciones de deuda en pesos buscan reducir la tasa de interés
Tanto el BCRA con la reapertura de un corredor de tasas de interés, como el Tesoro en sus licitaciones de deuda en pesos buscan reducir la tasa de interés. ¿El objetivo? Reactivar la actividad económica mediante la reducción del costo de los créditos para empresas y consumidores. Esto facilita el acceso a financiamiento para invertir, producir o consumir bienes y servicios.
Pese al retroceso de los rendimientos en pesos, los inversores siguen apostando a los activos nominados en moneda nacional, ya que anticipan que la “paz cambiaria” se mantendría, a priori, hasta que finalice la liquidación del agro en junio, y de ese modo obtienen ganancias equivalentes en dólares.

A comienzos de 2026, la buena cosecha de trigo permitió mantener el tipo de cambio estable e incluso con tendencia bajista. Luego, se sumó el ingreso de divisas provenientes de la emisión de obligaciones negociables por parte de empresas y deuda subsoberana (provincias).
En abril comenzó la liquidación de los dólares de la cosecha gruesa (maíz y soja), que concentra el mayor volumen de producción agrícola del país y representa una fuente clave de generación de divisas a través de las exportaciones. Al “trimestre de oro” del sector agroexportador, se añaden los flujos corporativos y provinciales.
Esa oferta de divisas fue aprovechada por el Banco Central para comprar casi USD 7.000 millones. Se trata del 70% de la meta piso de adquisición de divisas -entre USD 10.000 millones y USD 17.000 millones- fijada para todo 2026. El plan es reforzar la posición de reservas internacionales, el jueves superaron el umbral de USD 46.000 millones.
La oferta de divisas fue aprovechada por el Banco Central para comprar casi USD 7.000 millones. Se trata del 70% de la meta piso de adquisición de divisas fijada para todo 2026
En una reunión con inversores internacionales en Washington, el vicepresidente del BCRA, Vladimir Werning, informó que entre octubre de 2025 y abril de 2026, las empresas emitieron obligaciones negociables por un total de USD 9.900 millones. De ese monto, solo USD 6.800 millones ingresaron efectivamente al mercado, mientras que quedan pendientes de liquidación USD 3.200 millones, cifra que podría sumarse a la oferta de divisas en el corto plazo.
Werning destacó que las compañías “volvieron a operar (desarmaron coberturas cambiarias y obtuvieron financiamiento para el ciclo de inversiones) tras la actitud de ‘esperar y ver’ que predominó el año pasado” por la volatilidad electoral.

Werning también contó que “la emisión de deuda en moneda extranjera por parte de las compañías se aceleró después de las elecciones, aunque la venta efectiva de esas divisas se dio con cierto rezago, lo que contribuyó a aumentar la oferta de dólares”.
El triunfo del oficialismo en las elecciones legislativas generó una reducción significativa del índice de riesgo país, lo que favoreció las condiciones financieras y abrió la puerta a nuevas colocaciones de deuda tanto para empresas como para gobiernos provinciales.
El aumento de emisiones externas por parte de empresas y provincias se traduce en un ingreso adicional de dólares en un momento de menor aporte del sector agroexportador hacia el final del año pasado. Ese flujo colaboró en la estabilidad cambiaria durante los meses posteriores a los comicios, ya que parte de esos fondos se liquidó en el mercado de cambios o mediante operaciones en bloque.
La estabilidad del tipo de cambio se considera central para que el equipo económico logre que la inflación retome una trayectoria a la baja
El saldo que aún resta liquidar se sumará a los dólares de la próxima cosecha gruesa en el segundo trimestre. Esta combinación de divisas podría contribuir a que el Gobierno mantenga la tranquilidad en el mercado cambiario durante los próximos meses. La estabilidad del tipo de cambio se considera central para que el equipo económico logre que la inflación retome una trayectoria a la baja.
Por otro lado, si el índice de riesgo país logra ubicarse por debajo de 500 puntos básicos y permanece en ese nivel, se abriría la posibilidad de un mayor volumen de emisiones de deuda corporativa, lo que reforzaría la oferta de divisas en el mercado una vez que disminuya la liquidación estacional del agro.
Corporate Events,South America / Central America








ECONOMIA
Gran Hermano: cuánto dinero se llevó la ganadora y cuál había sido el premio de la primera edición en 2001
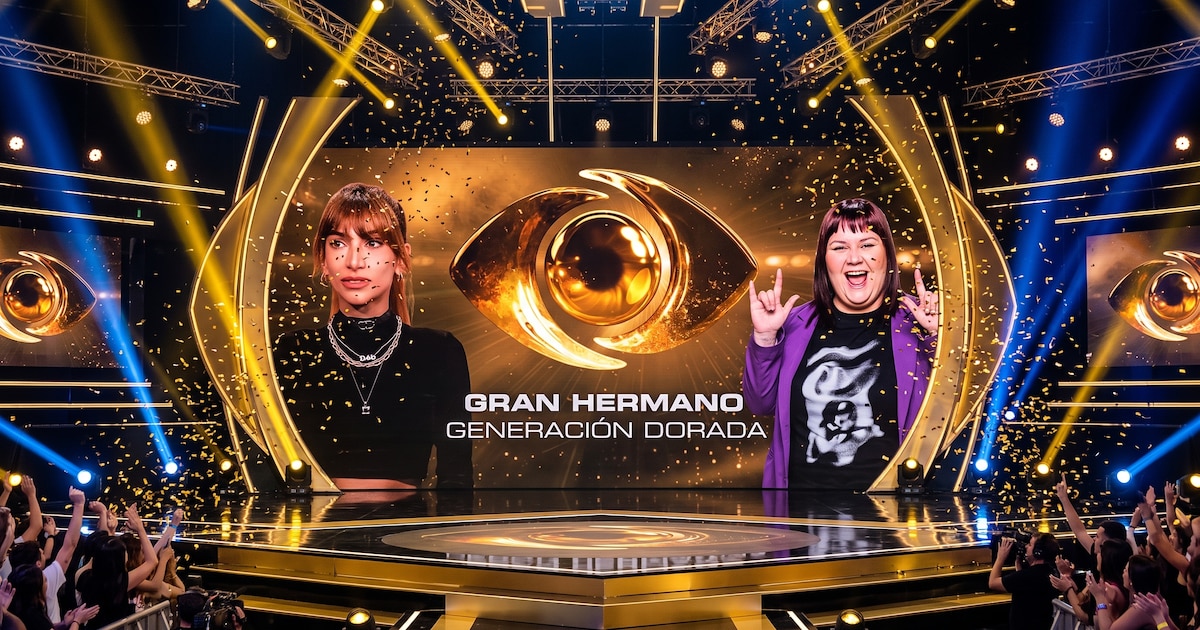
Ayer la tucumana Solange Abraham se consagró ganadora de Gran Hermano, Generación Dorada. Por haber accedido al primer puesto del certamen televisivo, se llevó un premio de $70 millones, una cifra que en dólares corrientes equivale apenas a un tercio del monto que se entregó en la primera edición del reality, en el año 2001.
La final del certamen que conduce Santiago del Moro la enfrentó con la comediante uruguaya Yisela “Yipio” Pintos, quien se quedó con $20 millones de pesos y una vivienda, mientras que Charlotte Caniggia, eliminada el martes con el 10,7% de los votos en el versus final, obtuvo $10 millones de pesos por el tercer puesto.
En la primera edición del programa, transmitida en plena vigencia de la convertibilidad, Marcelo Corazza se consagró campeón tras 63 días de encierro y recibió un cheque de $121.200, equivalentes en ese momento a la misma cifra en dólares por la paridad uno a uno. La subcampeona, Tamara Paganini, se llevó $39.406 tras 112 días adentro, y el tercer puesto, ocupado por Gastón Trezeguet, sumó $23.642.
Veinticinco años después, los $70 millones del premio mayor equivalen, al tipo de cambio actual, a USD 45.602,61. Al dividir esa cifra por los USD 121.200 dólares que representaba el cheque de ese momento, el resultado es 0,376: el premio de la ganadora de 2026 equivale a poco más de un tercio del que recibió el primer campeón del ciclo, medido en dólares corrientes y sin ajustar por inflación.
La comparación se agrava si se pondera el poder adquisitivo real del dólar. Los USD 45.602,61 actuales, llevados a valores de junio de 2001 mediante el índice de precios al consumidor de Estados Unidos, representan apenas USD 24.294,22 de aquel momento. Es decir, la pérdida de valor del premio es todavía mayor si se contempla la inflación acumulada en Estados Unidos durante ese cuarto de siglo.
Qué se compraba con el premio en 2001 y qué se compra hoy
La diferencia es más notable cuando se compara en capacidad de compra de bienes durables, como una casa o un auto.
En 2001, el metro cuadrado en la Ciudad de Buenos Aires oscilaba entre los USD 620 en barrios como Villa Lugano y los USD 1.239 en Belgrano y Núñez, según relevamientos de la época citados por medios especializados en propiedades. Con USD 121.200 dólares, el ganador de aquella edición podía adquirir un departamento de tres ambientes en una zona acomodada y todavía disponer de un remanente para una segunda unidad más pequeña.
Hoy, el precio promedio del metro cuadrado en la Ciudad de Buenos Aires se ubica en USD 2.450 dólares, de acuerdo con el último informe de 2026 de Zonaprop. Con los USD 45.602 dólares que representa el premio actual, la ganadora de esta edición solo podría acceder a un monoambiente en barrios periféricos, como Villa Soldati, donde el metro cuadrado ronda los USD 1.000. Un departamento de dos ambientes en la ciudad tiene hoy un valor promedio de USD 129.000, muy por encima de lo que alcanza el premio del reality.
El mismo fenómeno se observa en el mercado automotor. En 2001, un auto 0 kilómetro de entrada de gama costaba entre USD 10.000 y USD 12.000, lo que permitía al ganador de la primera edición comprar hasta 10 unidades al contado. En septiembre de 2026, el modelo más económico del mercado argentino es el JMEV Easy 3, un citycar eléctrico de origen chino que cuesta $25 millones. Con los $70 millones del premio actual, la ganadora podría adquirir dos unidades de ese modelo, y a lo sumo una tercera si combina la compra con otro vehículo de entrada de gama, como el Hyundai HB20 o el Renault Kwid.
La organización del programa confirmó que la entrega formal de los premios se realizará este miércoles, durante la emisión especial “Noche de las Campeonas” en Telefe. Además del monto en efectivo y la vivienda prefabricada de la empresa Viviendas Roca, la ganadora recibirá el rendimiento generado en una billetera virtual desde el inicio del certamen.
Gran Hermano Generación Dorada,televisión,concurso,escenario
ECONOMIA
La Argentina proyecta exportaciones mineras por USD 18.500 millones para 2030: los límites del boom y la gran apuesta del sector


South America / Central America,Science / Technology
ECONOMIA
Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente
A lo largo de 2026, el Gobierno se benefició del fuerte aumento de los precios internacionales de productos que exporta. La guerra en el Golfo Pérsico generó un fuerte salto del petróleo, que siete meses después del inicio volvió a ubicarse arriba de los 100 dólares el barril. La soja también operó en alza y subió más de 20%, llegando hasta los USD 480 por tonelada.
La consecuencia es que los términos de intercambio de la Argentina subieron al mayor nivel de la historia. Las exportaciones superarán este año por primera vez los USD 100.000 millones y la balanza comercial podría arrojar un superávit inédito que según las últimas estimaciones del sector privado podría llegar a los 28.000 millones de dólares.
Este viento de cola que tuvo la economía local también se reflejó en fuertes compras del Banco Central. La entidad ya lleva adquiridos USD 14.200 millones, aunque en septiembre aflojó sustancialmente.
La oferta de dólares permitió no solo abastecer a los importadores, al público que quiere atesorar y a las empresas que giran dividendos al exterior, sino también al propio BCRA para fortalecer el balance de la entidad.
Los precios internacionales están fuera del alcance del Gobierno, que se benefició de esta situación particular. De todas maneras, resultaron claves las inversiones en energía para que Argentina pasara de ser neto importador hace tres años a un exportador neto cada vez más relevante. Se espera que el complejo de energía y minería genere un superávit cercano a los USD 30.000 millones, del mismo orden que el sector agropecuario.
Este fuerte ingreso de dólares y la mayor robustez del Central también ayudaron para que el riesgo país descienda hasta los 400 puntos básicos a fines de julio pasado. Muchas empresas, bancos y provincias aprovecharon para colocar deuda en el exterior, sumando cerca de USD 22.000 millones a la oferta de divisas en lo que va de 2026.
Sin embargo, lo mismo que beneficio a la Argentina este año ahora también está generando dificultades. La suba del petróleo por encima de los USD 100 sumó inflación a la economía norteamericana, manteniéndose en niveles cercanos a 3,5% anual.
La Reserva Federal norteamericano decidió ayer la primera suba de tasas en tres años. Fue una respuesta a un fuerte aumento además de los rendimientos de los bonos del Tesoro de largo plazo. Los de 10 años pasaron a rendir 5% anual, niveles que no se veían hace muchos años.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este aumento de los rendimientos perjudicó a los activos de riesgo e impactó negativamente sobre los mercados emergentes. Hubo consecuencias directas también para los bonos argentinos, que cayeron luego de haber alcanzado un pico de precios a mediados de julio.
La consecuencia directa de esta situación fue el aumento del riesgo país a los 500 puntos básicos. Si se agrega a la tasa de 5% anual que pagan los bonos norteamericanos, la consecuencia es que si Argentina quisiera financiarse en los mercados internacionales debería pagar una tasa superior al 10% anual en dólares.
Este viento de frente que empezó a soplar desde Estados Unidos está pasando factura a la política de endeudamiento del Tesoro argentino. En las dos últimas licitaciones no se colocaron bonos en dólares en el mercado local para no convalidar un incremento de las tasas. Y se optó por deuda en pesos de corto plazo, que vence en su totalidad durante la gestión de Javier Milei.
Se dan así dos situaciones simultáneas. Argentina se beneficia del viento de cola del fuerte alza de las materias primas que exporta, pero al mismo tiempo también sopla viento de frente por el aumento de tasas norteamericanas, que aumenta la aversión al riesgo de los inversores internacionales.
Luis Caputo,Di Tella

La felicidad de Denisse González al contar cómo avanza su tratamiento médico: «Parece funcionar»

El líder mapuche Facundo Jones Huala fue condenado a más de cinco años de cárcel: los motivos

Gran Hermano: cuánto dinero se llevó la ganadora y cuál había sido el premio de la primera edición en 2001

Las 12 claves de la ley de Defensa de la Soberanía por Malvinas: régimen de derribo, multas y penas de hasta 20 años

Kavanaugh throws Trump ‘a lifeline’ on mail ballot rules despite Supreme Court loss before midterms

El día que la CIA le pidió ayuda a Lanusse para que Salvador Allende no asumiera en Chile y la respuesta que permaneció décadas en secreto

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

 POLITICA3 días ago
Javier Milei recibirá a los legisladores de LLA para anticiparles los detalles del Presupuesto 2027
- ECONOMIA2 días ago
El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos
- ECONOMIA2 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo