ECONOMIA
El Gobierno cambió de estrategia para contener el dólar tras el salto de tasas que agitó al mercado

El dólar operó estable, pero a un costo elevado: la fuerte suba de las tasas de interés. El efecto se sintió particularmente en los mercados de riesgo que, lejos de acompañar el mejor escenario internacional, siguieron en baja. Las acciones y los bonos soberanos resultaron las principales víctimas de esta mayor tasa, que incentiva a apostar al peso y sacrificar al dólar (carry trade), bajo la expectativa de que la moneda local se apreciará más que la divisa.
En Romano Group destacaron que “las tasas de mercado (promedio) vuelven a niveles similares de principios de mayo en un contexto donde la liquidez a priori parecería más restringida con el BCRA tomando menos pesos de lo habitual en las ruedas de REPO”. Ayer en la rueda de operaciones de pases tomó apenas 500 millones de pesos.
La tasa anual de la caución a un día subía a 25%, cinco puntos más que la semana anterior. Las LECAP de mediano plazo ofrecían un rendimiento de 2,01% efectivo mensual, mientras que el día anterior solo se registraban tasas superiores al 2% en tramos a partir de agosto. El BONCAP con vencimiento el 31 de mayo otorgaba una tasa de 2,10% efectivo mensual.
Esta situación provocó que el Banco Central modere la absorción de pesos. Si bien consiguió mantener controlado al dólar, hay un impacto directo en el consumo, la mora de créditos y los cheques rechazados.
La consultora 1816 señaló que “los depósitos en pesos del Tesoro en el BCRA no subieron el viernes pasado cuando liquidaba la licitación del 29 de julio en la que el financiamiento neto fue de $3,76 billones (de hecho, bajaron $0,26 billones en el día hasta $8,25 billones)”.
“Los datos monetarios publicados entre el lunes y el martes nos hacen suponer que en esta oportunidad el fisco, a diferencia de lo que hace habitualmente, llevó los pesos conseguidos en la licitación, a las cuentas que tiene en bancos comerciales (quizás en la banca pública), para evitar de ese modo que haya un impacto relevante en la liquidez del sistema. Cuando se pagan sueldos, los depósitos en pesos del sector público en bancos comerciales suelen caer cerca de $3 billones (a pesos constantes actuales). Esta vez, el 31 de julio (día que, además de ser fin de mes, liquidaba la licitación), los depósitos públicos en bancos aumentaron $1,5 billones”, deslizó el análisis.
Un dato contradictorio es que el Banco Central bajó el ritmo de compra de dólares y entregó menos pesos al mercado. Por caso, ayer adquirió apenas 8 millones de dólares. La semana comenzó con una compra de USD 18 millones y siguió con otra de 28 millones de dólares. Lo que adquirió en estos tres días está por debajo de lo que compró en cualquiera de las ruedas de la semana pasada. De hecho, la del miércoles es la más baja desde enero. La semana pasada compró USD 226 millones, es decir un promedio de USD 45,2 millones diarios contra los USD 18 millones de estos tres días.
En el Mercado Libre de Cambios (MLC) se operaron USD 518 millones y la ausencia del Central comprando dólares para acumular reservas llamó la atención. El dólar mayorista subió 50 centavos a 1.496,50 pesos. La noticia positiva fue que las reservas superaron los 50.000 millones de dólares.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consultora F2 que dirige Andrés Reschini observó que tras renovar el swap con China por otros cinco años “con datos a fin de julio el nivel de reservas netas se sitúan en USD 7.750 millones, que es inferior a la valuación del oro, por lo que, más allá de la innegable mejora, siguen en un nivel muy bajo”.
A la vez, Reschini destacó que se esperaba que los depósitos del Gobierno en pesos en el BCRA se eleven en $3,7 billones luego de la licitación de deuda del Tesoro, algo que finalmente no ocurrió y “se baraja la posibilidad de que hayan sido depositados en el sistema bancario para descomprimir la presión sobre las tasas generada tras el rollover del 144%. Adicionalmente los depósitos del Tesoro en dólares se elevaron en USD 780 millones el 3 de agosto y alcanzaron USD 4.387 millones”.
“En soberanos dollar linked en BYMA (t+1) el volumen de operaciones también registró una contracción a USD 91 millones (VN). Por lo que más allá del esfuerzo de BCRA por mantener al tipo de cambio por debajo de $1.500, no hay señales de un mercado voraz por cobertura luego de la magnitud que el Tesoro inyectó con la última licitación. En los financieros tampoco se nota tensión de modo que no parece estar costándole demasiado al Gobierno controlar al tipo de cambio en este nivel con ayuda de tasas en pesos algo más elevadas. Esto se ve reflejado claramente en las curvas de pesos que pasaron de rendir en promedio 24,1% efectivo anual a 26,9%”, agregó el analista.
En la plaza financiera, la ausencia de pesos hizo que el dólar MEP baje $3 a $1.518 y el contado con liquidación (CCL), $2 a 1.581 pesos. El “blue” sintió que hay más oferta que demanda de dólares y bajó cinco pesos a 1.540 pesos. En una semana, el segmento informal cedió 30 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A pesar de la caída de la tasa de los bonos del Tesoro de Estados Unidos a 4,61% (la semana pasada estaban en 4,70%), los bonos soberanos experimentaron caídas de hasta 0,5% elevando el riesgo país en 7 unidades (+1,7%) a 428 puntos básicos. Los vendedores eran los más necesitados de pesos. Como las tasas para tomar dinero eran elevadas, prefirieron deshacerse de los activos.
En tanto, la Bolsa padeció el dominio de los pesos y el Merval de las acciones líderes bajó 1% en pesos y 0,9% en dólares. Los bancos traccionaron la baja. Macro perdió 2,63%; BBAR, 2,50% y Transportadora Gas del Norte, 2,26 por ciento.
Los activos argentinos ignoraron que el petróleo sigue en baja, que el conflicto en Medio Oriente bajó la tensión, que el dólar cayó en el mundo y que las Bolsas de Estados Unidos están operando en niveles récord. La contracara de la Argentina fue Brasil, que ayer bajó sus tasas de referencia a 14% anual.
En el overnite, anoche el oro seguía su recuperación y subía casi 1% a USD 4.390 lo que es buena noticia para las reservas. El petróleo aumentaba casi 1% y los tres principales índices de las Bolsas de Nueva York estaban en rojo por toma de ganancias. El dólar seguía retrocediendo frente a las principales monedas del mundo.
Asia / Pacific,Corporate Events







ECONOMIA
En medio de la caída de venta de autos hay un modelo que sigue reinando y todos quieren: cuánto cuestan
La creación del cupo de 50.000 autos híbridos y eléctricos que ingresan a la Argentina sin pagar el arancel de importación extrazona modificó la oferta de los SUV medianos.
El régimen exige un precio FOB máximo de USD 16.000 para acceder al beneficio. Por ese motivo, tanto terminales como importadores oficiales se enfocaron principalmente en vehículos que se acercan a ese valor, y descartaron, salvo algunas exepciones, los modelos más económicos.
Con ese precio como referencia, cuando se suman los impuestos locales y los márgenes de importadores y concesionarios, estos C-SUV llegan a los consumidores con precios de lista de entre 32.000 y 36.000 dólares.

Aunque los modelos compactos son los que concentran gran parte de las inversiones de las automotrices en la actualidad, la ampliación de la oferta de estos SUV medianos alteró el escenario para esta categoría de automóviles que domina el mercado automotor, con una cuota general en torno al 45% sobre el total de patentamientos.
El crecimiento de los SUV medianos
El segmento C incorporó nuevas alternativas para quienes buscan vehículos de mayor tamaño y capacidad, con un agregado que le dio más impulso aún como es el de sumar propulsiones híbridas y eléctricas que no estaban en el mercado hasta apenas un año atrás.
Un interesante ejercicio de cruce entre los patentamientos acumulados de este año con los precios de lista de las versiones de entrada de cada modelo, permite observar la relación entre ambas variables, y comprobar que no necesariamente el precio es el que determina la compra de uno u otro vehículo.

No es el caso del primer puesto en ventas, que está en manos del vehículo más accesible del segmento, la Ford Territory, pero en el resto de la evaluación de modelos esa condición no se repite. De hecho, la Territory de menor precio es naftera, pero si se pone en la comparación a la versión híbrida, deja de ser el C-SUV de menor precio entre las que tienen esa tecnología de propulsión.
Las marcas tradicionales lideran
La Ford Territory acumuló 13.848 unidades entre enero y agosto. Además de encabezar el listado, tuvo el menor precio inicial entre los diez modelos más vendidos, con 48.861.930 pesos. Su volumen superó en 6.342 vehículos al de la Toyota Corolla Cross, que quedó segunda con 7.506 unidades y una entrada de gama de 51.918.000 pesos.
La Territory representó cerca de una de cada cuatro ventas en el universo de los 19 C-SUV incluidos en el relevamiento. Los diez primeros modelos concentraron 50.455 patentamientos, equivalentes a aproximadamente el 85% de las 59.428 operaciones registradas en ese segmento. Ambos modelos tienen en su portafolio de productos, tanto versiones nafteras como híbridas.

El Volkswagen Taos ocupó el tercer puesto, con 6.891 vehículos, seguida por Jeep Compass, con 5.105. Los dos modelos se sostuvieron entre los cuatro más vendidos pese a que sus precios de acceso, $60.137.550 y $61.270.000 respectivamente, fueron los más altos de esta clasificación. En ambos casos, la propuesta es únicamente de motores de combustión.
La mezcla con los nuevos modelos
El Baic BJ30 HEV 4×2 fue quinto en el ranking, con 4.758 unidades y un precio de $50.184.000. Detrás se ubicó el BYD Song Pro, el mejor híbrido enchufable, con 2.991 patentamientos y un valor inicial de $54.299.700. Ambos forman parte de la oferta electrificada que ganó lugar en el segmento gracias al cupo de autos exentos de arancel de importación.
La Chevrolet Captiva, también PHEV, registró 2.668 unidades y partía de $54.871.900. La Chery Tiggo 7 quedó octava, con 2.446 ventas y un precio de $50.337.000, mientras que el Fiat Fastback acumuló 2.400 vehículos, con una entrada de gama de $52.160.000. El décimo lugar fue para el Haval H6, con 1.842 unidades y un precio de 54.315.000 pesos.

Fuera del top10, la lista continúa con Ford Bronco Sport, que registró 1.725 unidades y tiene un precio de entrada de $59.354.510; Renault Boreal, con 1.447 ventas y un valor inicial de $51.280.000; Renault Arkana, con 1.305 patentamientos y $56.930.000; y Changan CS55, con 1.293 unidades y 48.944.700 pesos.
Más atrás quedaron Baic X55 II, con 902 vehículos y $52.785.000; Nissan X-Trail, con 861 y $56.990.000; Jetour T1, con 539 y $54.774.000; Peugeot 3008, con 492 y $79.500.000; y Honda ZR-V, con 409 operaciones y un precio de lista de 59.990.000 pesos.
auto,automobile,automotive,back,bumper,business,car,credit,dealer,dealership,delivery,electric,ev,exception,export,fleet,germany,green,hydrogen,import,industry,insurance,leasing,light,market,marketplace,model,motor,new,park,parking lot,production,rear,rent,rental,row,sale,service,sharing,shop,stock,suv,tail,transportation,uk,usa,used,vehicle,warehouse,white
ECONOMIA
Las 10 claves del Presupuesto 2027: qué proyecta el Gobierno para el dólar, la inflación y la actividad económica
- Crecimiento del Producto Bruto Interno. El Presupuesto 2027 proyecta que la economía argentina crecerá 3% en 2026 y 4% en 2027. Esta variable es una de las más relevantes del documento, porque de ella se desprende buena parte del cálculo de recursos tributarios que sostiene el resto de las cuentas públicas. Un mayor nivel de actividad implica, en términos generales, una recaudación más alta, lo que a su vez condiciona el margen disponible para sostener el esquema de superávit que el Gobierno se propuso mantener.
- Inflación interanual. El programa oficial calcula una inflación de 29% para diciembre de 2026 y de 18% para diciembre de 2027, en ambos casos medida en la comparación interanual entre un mes de diciembre y el siguiente. La trayectoria descendente que traza el Presupuesto forma parte del esquema de desinflación que el equipo económico viene sosteniendo como uno de los objetivos centrales de su gestión, y sirve además como referencia para el cálculo de partidas que se actualizan por precios.

- Inflación promedio anual. Además del dato interanual, el Ministerio de Economía difundió una proyección de inflación promedio para 2027 de 21,1%. A diferencia de la medición de diciembre contra diciembre, este indicador refleja el comportamiento de los precios a lo largo de todo el año calendario, por lo que puede diferir del dato interanual sin que eso implique una contradicción entre ambas cifras.
- Tipo de cambio de fin de año. El proyecto contempla una cotización nominal del dólar de $1.600 para diciembre de 2026 y de $1.847,6 para diciembre de 2027. Estos valores funcionan como referencia de cierre de cada ejercicio y se utilizan, entre otras cosas, para expresar en pesos buena parte de las obligaciones y de los ingresos que el Estado nacional tiene denominados en moneda extranjera.
- Dólar promedio de 2027. Para el promedio del año próximo, la cartera económica estimó un valor de 1.728 pesos. Según se aclaró al difundir la cifra, ese número no constituye una previsión sobre el nivel que tendrá el tipo de cambio, sino que surge de aplicar la inflación proyectada para 2027 al valor actual de la divisa. Se trata, en consecuencia, de un dato de naturaleza más técnica que de pronóstico cambiario propiamente dicho.
- Comercio exterior en 2026. El Presupuesto calcula exportaciones por USD 124.801 millones e importaciones por USD 107.850 millones para este año, lo que arroja un saldo comercial de USD 16.951 millones. Ese resultado forma parte del cálculo de divisas que el Gobierno prevé que ingresen a la economía a través del intercambio de bienes con el resto del mundo.
- Comercio exterior en 2027. Para el año próximo, la proyección oficial ubica las exportaciones en USD 133.984 millones y las importaciones en USD 118.424 millones, con un saldo de 15.560 millones de dólares. El Gobierno también informó, en paralelo a esas cifras, que el superávit de bienes y servicios superaría los USD 15.000 millones, con exportaciones por encima de USD 130.000 millones, un dato que agrega a la balanza de mercancías el intercambio de servicios.

- Resultado fiscal primario. El texto proyecta un superávit primario del Sector Público Nacional de 1,3% del PBI tanto en 2026 como en 2027. En valores nominales, esas cifras equivalen a $15.537.381,1 millones y $18.439.871,9 millones, respectivamente. El resultado primario mide el desempeño de las cuentas públicas antes del pago de intereses de la deuda, por lo que constituye el primer indicador para evaluar el cumplimiento de la meta de equilibrio fiscal que el Gobierno fijó como eje de su programa económico.
- Resultado financiero. El resultado financiero previsto, que sí incluye el pago de intereses de la deuda, alcanza 0,2% del PBI en ambos ejercicios. De cumplirse esa meta, la gestión nacional cerraría su cuarto año consecutivo con superávit financiero. Caputo definió el dato como un hecho inédito: “Va a ser la primera vez en nuestra historia que, no estando en default, va a haber cuatro años consecutivos de superávit financiero”, señaló el ministro al referirse a la proyección incluida en el proyecto.
- Salario medio. El Presupuesto prevé una mejora del salario medio de 25,4% para 2027, según las cifras difundidas por el Ministerio de Economía. Esa proyección está directamente vinculada a los supuestos de inflación incluidos en el propio texto, ya que de su cumplimiento depende que la mejora nominal del salario se traduzca en una recuperación en términos reales.
Javier Milei,Luis Caputo,Presupuesto 2027,Argentina
ECONOMIA
Cambio de estrategia: el BCRA recalibra una de sus metas para evitar tensiones sobre el dólar y las tasas
El Banco Central de la República Argentina (BCRA) redujo el ritmo de compra de reservas internacionales en las últimas semanas y privilegia su atención en la estabilidad del dólar y las tasas de interés. La decisión responde a una menor oferta estacional de moneda extranjera, aunque también busca evitar que las compras oficiales sumen presión sobre la cotización.
En lo que va del 2026, el BCRA acumuló compras por más de USD 14.200 millones, una cifra que superó el objetivo anual de USD 10.000 millones pactado con el FMI. Sin embargo, la dinámica cambió en el último mes, cuando las adquisiciones oficiales exhibieron una clara reducción. La evolución del mercado cambiario dejó en evidencia la dificultad para sostener, al mismo tiempo, una fuerte compra de dólares, una cotización sin presiones y tasas de interés bajas.
“A lo largo de 2026 el BCRA venía logrando 3 cosas a la vez: dólar calmo, tasas bajas y elevadas compras de divisas. Ya no puede: en las últimas semanas viene priorizando estabilidad cambiaria y de tasas, resignando compra de divisas. La semana pasada sumó sólo USD 42 millones”, comentó Lorenzo Sigaut Gravina, el director de análisis macroeconómico de Equlibra.
Sigaut Gravina agregó que el BCRA compró apenas USD 42 millones durante la semana pasada. La cifra reflejó la desaceleración de las compras en comparación con el volumen acumulado durante el año. Para Equilibra, la entidad eligió sostener la estabilidad cambiaria y un nivel bajo de tasas, aun cuando esa decisión implicó resignar parte del ritmo de acumulación de reservas.

Presiones electorales
En ese mismo sentido, la consultora EconViews señaló que uno de los desafíos del Gobierno es llegar a mitad de 2027 con un nivel mayor de reservas y con un programa financiero relativamente despejado, ya que eso le permitiría atravesar la volatilidad electoral con menores riesgos. La firma recordó el antecedente de 2025 y sostuvo que la administración registró avances durante 2026: las reservas netas llegaron a cerca de USD 10.000 millones y las líquidas alcanzaron 28.000 millones de dólares.
En ese sentido, el ministro de Economía, Luis Caputo, pronosticó que el próximo año no tendrá las características habituales de un período electoral, porque, a su juicio, el Gobierno llegará en una posición más sólida que en las legislativas de 2025. Entre otros factores, el equipo económico destaca los swaps con Estados Unidos y China, un mayor nivel de reservas internacionales del Banco Central y el programa financiero previsto hasta el final del mandato de Javier Milei.
EconViews planteó que la principal duda consiste en determinar si el ritmo de compra de divisas podrá sostenerse mientras el Gobierno intenta mantener un dólar estable. Septiembre mostró esa tensión con el promedio de adquisiciones diarias más bajo del año, de apenas USD 14 millones por día. El dato se ubicó por debajo del ritmo que permitió al BCRA superar el objetivo anual acordado con el FMI.
El informe de la firma del economista Miguel Kiguel consideró que podría existir espacio para reforzar las compras si se recomponen los flujos financieros y si los precios de las materias primas mantienen su evolución. En esa línea, destacó que la soja subió 11% en el último mes. Esa mejora en la cotización del principal producto de exportación argentino puede incidir sobre la oferta de dólares ya que, según estimaciones de la consultora Outlier, la liquidación pendiente llega con un stock valorizado en torno a los 18.000 millones dólares.
Lo que espera el BCRA
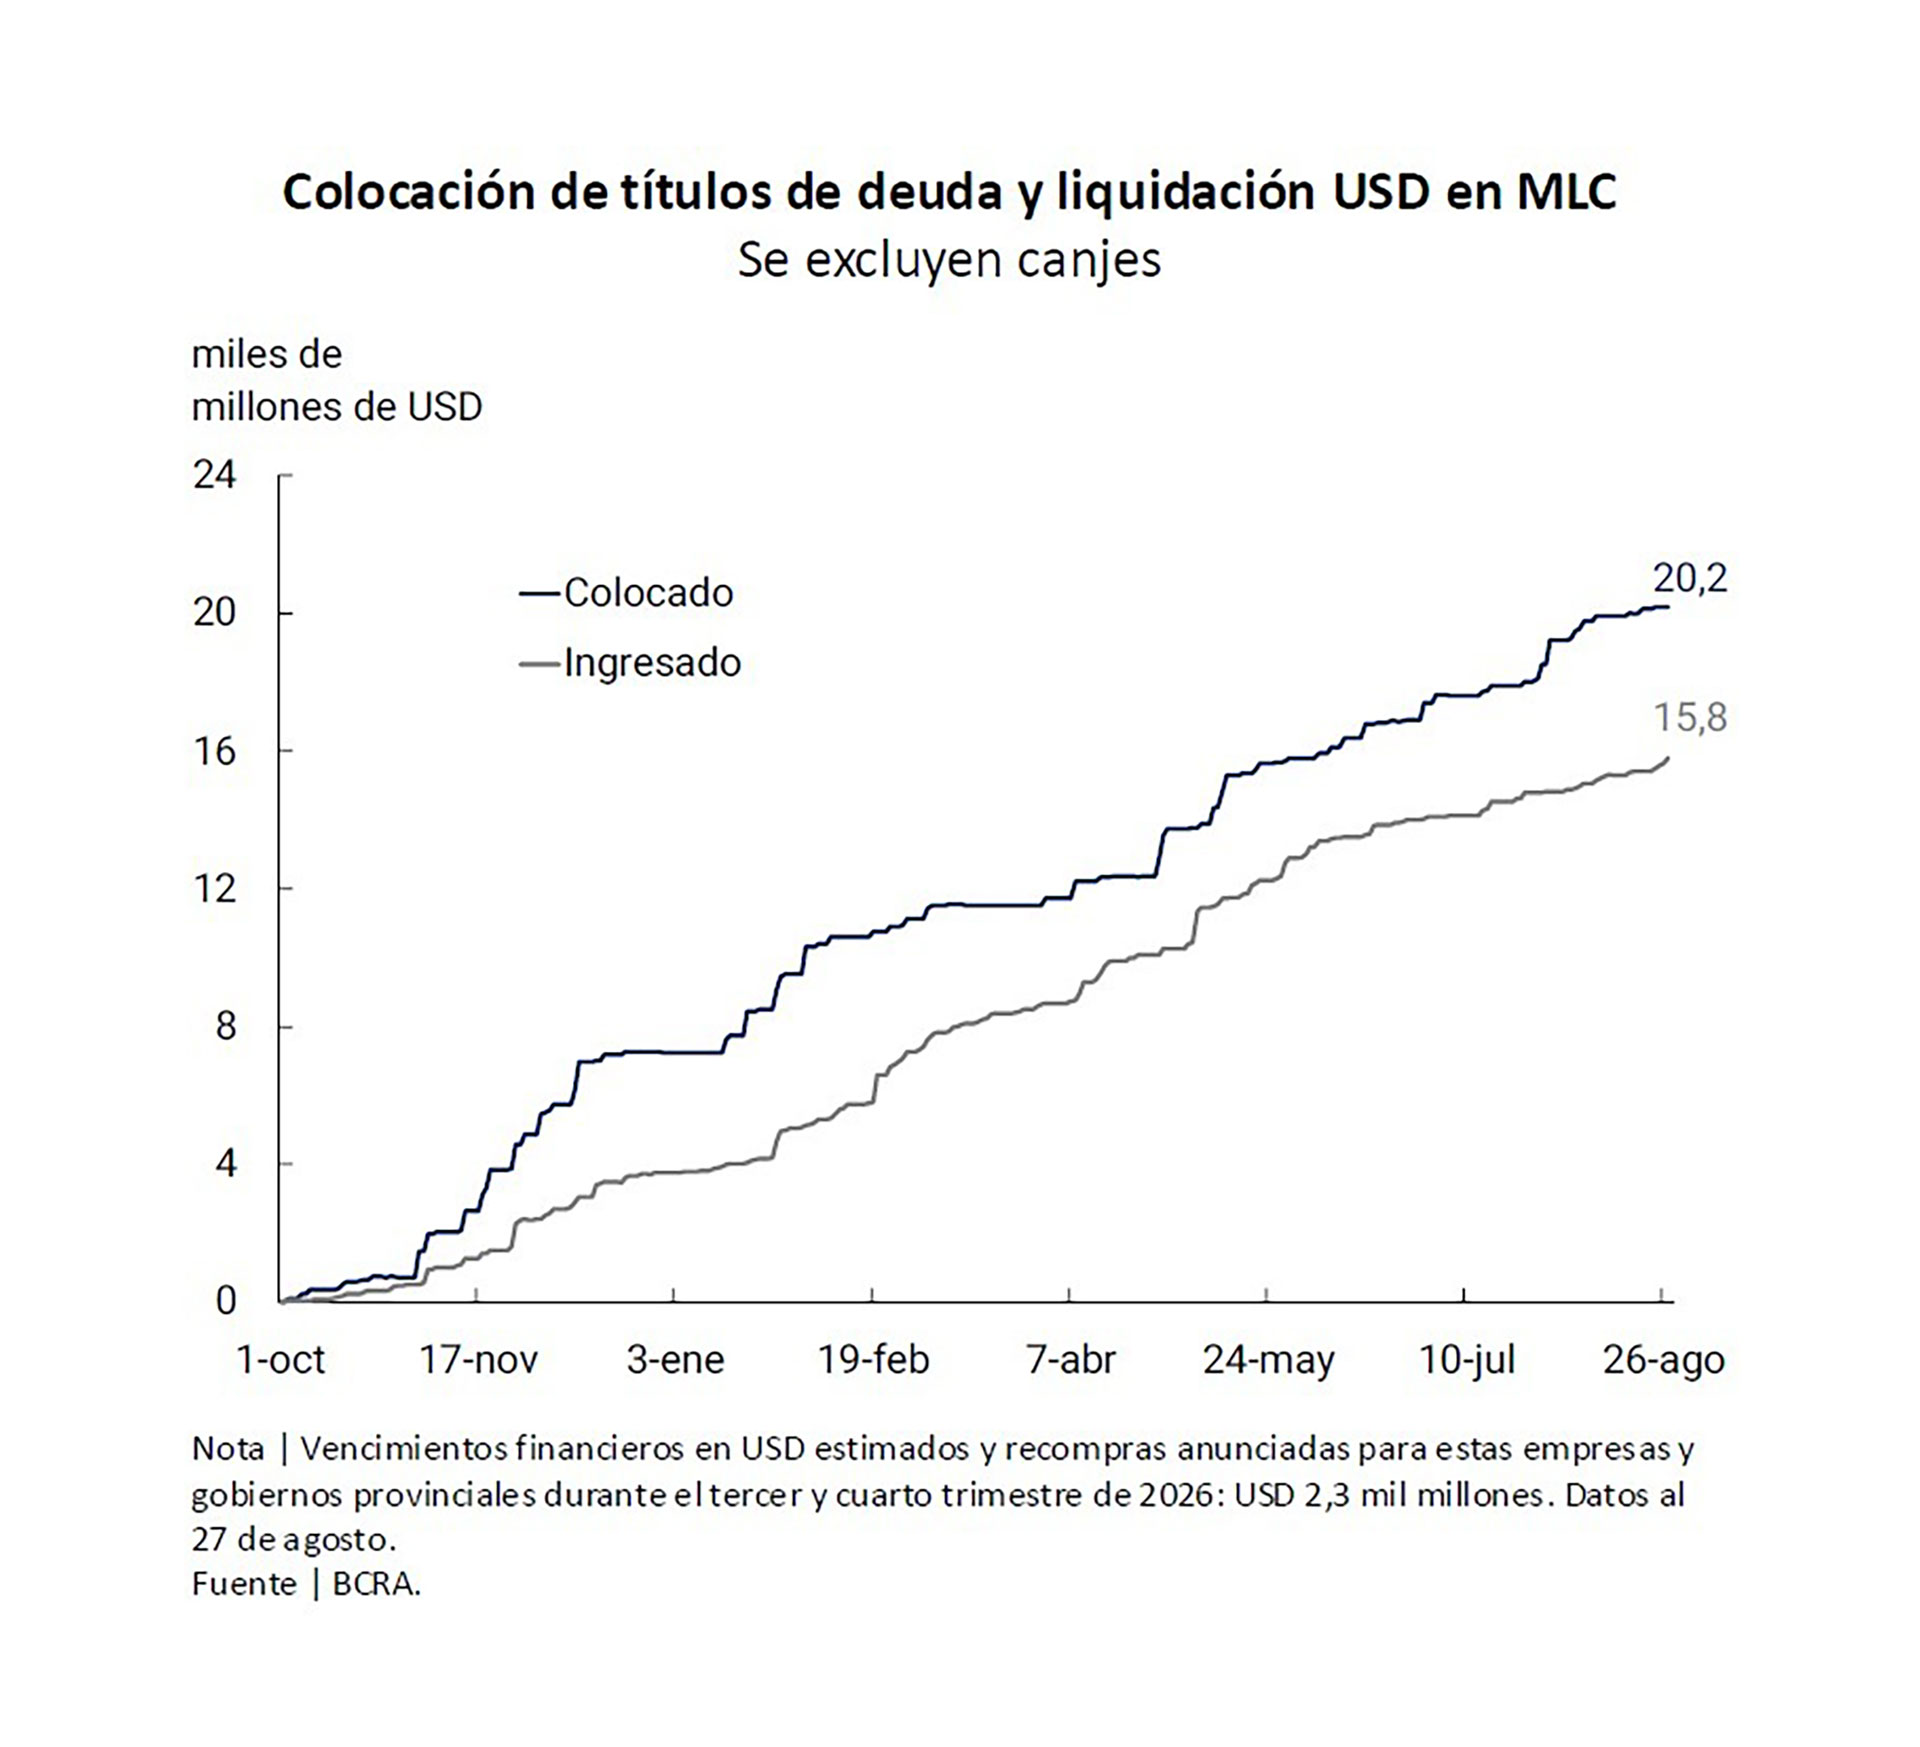
El BCRA sigue de cerca la liquidación de los títulos que empresas y gobiernos subnacionales colocaron en el mercado internacional. El vicepresidente de la entidad, Vladimir Werning, presentó datos sobre ese flujo de divisas durante la 47° Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), que se realizó en Iguazú.
Según el gráfico expuesto por el funcionario, las emisiones de deuda de empresas y provincias alcanzaron los 20.200 millones de dólares. De ese total, USD 15.800 millones ingresaron al mercado libre de cambios. Los USD 4.400 millones restantes aún no se liquidaron, un monto que el Banco Central monitorea por su posible impacto sobre la oferta de dólares.
.responsive {
width: 100%;
height: auto;
}
La cifra puede ser mayor tras la reciente emisión de YPF en el mercado internacional por 1.200 millones de dólares. La información disponible no precisó el monto de esa operación ni el volumen que eventualmente podría ingresar al mercado local, pero señaló que el saldo pendiente de liquidación podía resultar mayor.
Para el BCRA, el seguimiento de las Obligaciones Negociables (ONs) y de la deuda subsoberana adquirió más relevancia a partir del menor ritmo de compras. Cuando una empresa o una provincia obtiene financiamiento en moneda extranjera y liquida esos recursos en el mercado, aumenta la disponibilidad de dólares y la entidad puede comprar sin generar una presión adicional sobre el tipo de cambio.
Buena parte de las compras de reservas realizadas por el BCRA durante el año se explicó por esos flujos de deuda. Las emisiones corporativas y provinciales aportaron divisas al mercado libre de cambios y permitieron que la autoridad monetaria interviniera con mayor margen. La diferencia de USD 4.400 millones entre las colocaciones y los fondos ya liquidados representa, por lo tanto, un dato relevante para evaluar la oferta futura. Si esos recursos ingresan al mercado, el BCRA podría contar con nuevos dólares para adquirir. La posibilidad dependerá de la decisión de cada empresa o gobierno subnacional respecto del uso y la liquidación de los fondos obtenidos.
La oferta de dólares de empresas y provincias puede darle margen a la BCRA para incrementar las reservas sin presionar sobre el tipo de cambio. A la vez, el Gobierno deberá seguir la evolución del riesgo país, de las tasas internacionales, de los precios de la soja y de los flujos financieros. Esas variables incidirán sobre la disponibilidad de divisas y sobre la capacidad de atender los compromisos previstos para 2027.

Sol y Yipio de Gran Hermano se reencontraron con sus seres queridos antes de la final: emoción y hasta un pedido de casamiento

En medio de la caída de venta de autos hay un modelo que sigue reinando y todos quieren: cuánto cuestan

Cuándo se regalan flores amarillas en septiembre y por qué

Cúneo Libarona dijo que no cree que Cristina Kirchner pueda ser candidata en 2027: “Hay un fallo firme”

Kamala Harris viciously mocked with resurfaced bumbling ‘two words’ explanation of AI after desperate call

Córdoba: el dilema que atraviesa el armado electoral de los libertarios de cara a la disputa con el peronismo en 2027

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis