ECONOMIA
Dólares del colchón: una por una, las 10 claves de la reforma de la ley de Inocencia Fiscal

El Gobierno nacional se prepara para enviar al Congreso el nuevo proyecto que modifica la ley de Inocencia Fiscal, sancionada en diciembre de 2025. El borrador que trascendió introduce cambios en varios puntos que habían generado resistencia entre contadores y contribuyentes, y apunta a ampliar el acceso al Régimen Simplificado de Ganancias, precisar cuándo el fisco puede cuestionar una declaración y establecer un plazo concreto para utilizar los dólares que están fuera del sistema financiero.
El Fondo Monetario Internacional (FMI) estima que los argentinos tienen unos 170.000 millones de dólares fuera del circuito bancario, y el oficialismo ve en esta reforma una herramienta clave para atraer parte de ese ahorro hacia la economía formal.
Estas son las diez claves del nuevo proyecto:
La ley vigente restringía el acceso al Régimen Simplificado de Ganancias (RSG) a quienes tuvieran ingresos anuales de hasta $1.000 millones y un patrimonio de hasta $10.000 millones. El nuevo borrador elimina ambos límites.
Cualquier persona humana residente fiscal en Argentina que tribute Ganancias y obtenga exclusivamente rentas de fuente local podrá optar por el esquema simplificado, sin importar el nivel de ingresos o el patrimonio acumulado. El único requisito general que se mantiene es haber tenido residencia fiscal argentina durante todo el período declarado.
Uno de los problemas centrales de la ley original era la falta de claridad sobre en qué casos la Agencia de Recaudación y Control Aduanero (ARCA) podía considerar que la declaración de un contribuyente era incorrecta.

El borrador establece dos umbrales concretos: solo habrá discrepancia significativa si la diferencia entre lo declarado y lo que detecta el fisco supera el 15% del impuesto determinado y, al mismo tiempo, supera el 5% del límite de evasión simple, que actualmente está fijado en $100 millones. Esto implica un piso de $5 millones para que se active el control. Si la diferencia no alcanza ninguno de esos parámetros, no podrá ser cuestionada.
El nuevo proyecto incorpora de forma explícita que es ARCA quien debe demostrar la existencia de una discrepancia significativa, y no el contribuyente quien debe justificar su declaración. Este punto no estaba consagrado en la ley original —se había intentado incluir por decreto— y su incorporación al texto legal fue uno de los cambios más valorados por los especialistas consultados. Según el borrador, el organismo deberá probar con información objetiva que existe una diferencia de la magnitud necesaria para considerarla relevante.
El borrador incorpora una restricción expresa: ARCA no podrá recurrir ni a la presunción de incremento patrimonial no justificado ni a la de depósitos bancarios para impugnar una declaración de quien esté dentro del régimen.
Esta limitación apunta directamente a una de las herramientas más utilizadas históricamente por el fisco para cuestionar las declaraciones de los contribuyentes, y su inclusión fue señalada por especialistas como un avance concreto en materia de seguridad jurídica.
En la ley original existía el riesgo de que, ante cualquier observación del fisco, el contribuyente perdiera automáticamente los beneficios del régimen. El nuevo proyecto elimina esa posibilidad. Si ARCA detecta una discrepancia que supera los umbrales establecidos, el contribuyente tendrá la opción de rectificar su declaración, pagar la diferencia o regularizarla mediante un plan de pagos, incluso hasta 15 días después de notificada la determinación de oficio, y conservar los derechos adquiridos por haber ingresado al régimen. Esto implica que el pago de una diferencia no equivale automáticamente a caer fuera del esquema.
Una de las novedades del borrador es la incorporación de un plazo concreto para que los contribuyentes adheridos al régimen puedan utilizar fondos no declarados. Según el artículo 5 del anteproyecto, esa posibilidad estará vigente hasta el 31 de diciembre de 2027.
Durante ese período, ARCA no podrá usar los fondos incorporados al circuito formal como base para determinar ventas omitidas o ganancias no declaradas. La idea es darle a los ahorristas una ventana de tiempo definida en la que puedan disponer de ese dinero sin riesgo de ser perseguidos por el fisco.
La adhesión al RSG no implica necesariamente la exteriorización de fondos no declarados. El régimen tiene dos dimensiones que funcionan de manera independiente. Por un lado, permite presentar una declaración jurada simplificada que no exige informar patrimonio al inicio ni al cierre del período, ni variaciones patrimoniales ni consumos. Por otro, habilita —pero no obliga— a incorporar fondos al circuito formal dentro del plazo establecido. Un contribuyente puede adherirse al régimen únicamente para acceder a la presunción de exactitud y al efecto “tapón fiscal” hacia el pasado, sin necesidad de movilizar dólares.
Quienes presenten la declaración simplificada correspondiente al período fiscal 2025 y abonen el impuesto en término, obtendrán dos beneficios centrales. El primero es la presunción de exactitud: ARCA acepta que lo declarado es correcto y no puede fiscalizar ni ajustar declaraciones de Ganancias e IVA de los períodos anteriores no prescriptos.
El segundo es la reducción del plazo de prescripción de cinco a tres años para los contribuyentes cumplidores, lo que acota aún más el horizonte temporal en el que el fisco puede revisar declaraciones pasadas.
9. Los grandes contribuyentes nacionales tienen un acceso diferenciado
El borrador permite que los grandes contribuyentes nacionales se adhieran al RSG, pero con condiciones distintas al resto.
En su caso, la adhesión tiene efecto únicamente en la presentación de la declaración jurada de Ganancias y en el pago del impuesto, pero no les otorga acceso a la presunción de exactitud ni al efecto tapón fiscal. Esta distinción fue destacada por especialistas como una forma de abrir el régimen sin eliminar los controles sobre los contribuyentes de mayor tamaño.
El nuevo proyecto no altera las facultades de la Unidad de Información Financiera ni las obligaciones de las entidades financieras en materia de prevención del lavado de activos. Los bancos conservan la potestad de solicitar explicaciones sobre el origen de los fondos depositados, independientemente de que el titular haya adherido al régimen simplificado.
La adhesión puede constituir un antecedente favorable en ese análisis, pero no reemplaza la necesidad de justificar la procedencia del dinero cuando corresponda. El régimen, tal como está planteado en el borrador, aplica exclusivamente a fondos provenientes de actividades lícitas.
Ganancias – ARCA






ECONOMIA
Semana financiera: un difícil contexto externo y las dudas locales golpearon a las acciones y bonos argentinos
Muy negativa resultó la operatoria de la última semana, tanto para acciones como bonos soberanos. El riesgo país se disparó más de 80 puntos básicos, a máximos en seis meses, los ADR cedieron a sus cotizaciones en dólares más bajas desde marzo, el BCRA apenas absorbió divisas del mercado y el dólar alcanzó nuevos máximos.
Como síntesis, la Bolsa porteña encadenó cinco caídas consecutivas, mientras que los bonos tuvieron una serie de diez ruedas negativas hasta el viernes.
En los EEUU las tasas de los bonos del Tesoro, en la zona de 5% anual por primera vez en dos décadas, fue un contrapeso para los negocios de Wall Street, que mantuvieron fuerza compradora por la demanda de compañías tecnológicas.
Para el mundo emergente la efervescencia de las tasas fue un lastre mayor. Los bono soberanos en dólares -Globales y Bonares- cayeron 3,6% en promedio y las emisiones a mayor plazo tuvieron pérdidas semanales superiores a 4 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El riesgo país de JP Morgan llegó a marcar el viernes al mediodía 628 puntos básicos, un máximo desde el 30 de marzo. El indicador redondeó un alza de 84 unidades (+16%), en los 609 puntos básicos.
Eric Ritondale, economista Jefe de Puente, explicó que “la suba reciente del riesgo país y la presión observada sobre la curva de deuda soberana responden a una interacción de factores donde el frente internacional actúa como el principal disparador, combinándose en el plano doméstico con datos de actividad económica más débiles y un menor ritmo de compras netas de reservas”.
“A nivel internacional, el catalizador dominante de las últimas jornadas es el marcado incremento en los rendimientos de la deuda soberana en EEUU y otras economías desarrolladas, con las tasas del tramo largo estadounidense superando cualquier registro posterior a la crisis financiera de 2008/09 y alcanzando máximos de 25 años -el rendimiento del bono del Tesoro de EEUU a 10 años hoy llegó a superar el 5,20%-”, continuó Ritondale.
Matías Migliore, Team Lead Estrategias & Trading IFA en Balanz Capital, precisó que “la semana estuvo caracterizada por una marcada debilidad para la deuda soberana en dólares. El sell-off puede ser explicado tanto por factores externos –Treasuries en alza, con la tasa a 10 años tocando 5,20%- como locales -suba del riesgo país, menores compras del BCRA en el mercado, caída de la actividad económica-, aunque incluso en los días de mejores condiciones para la renta fija emergente, los bonos no lograron acompañar el movimiento”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“La debilidad del mercado también se extendió a las acciones que tuvieron una mala semana. Las petroleras no fueron la excepción, mostrando una floja performance a pesar de que el Brent sigue en torno a los USD 100″, acotó Migliore.
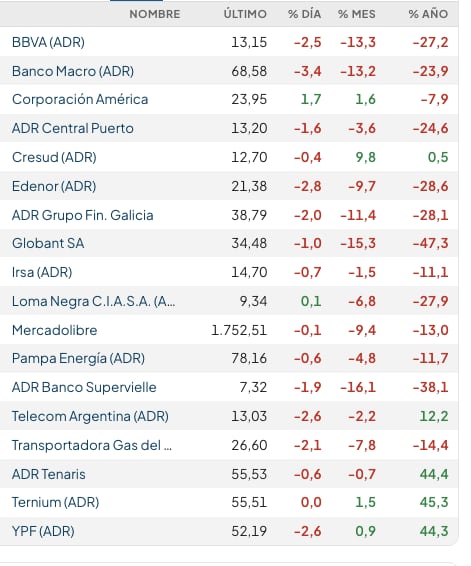
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires resignó un 4,3% en pesos, a 2.893.751 puntos, un piso desde el 20 de agosto, mientras que medido en dólares -según la paridad del “contado con liqui”- cayó 6,5% y quedó debajo de los 1.800 puntos por primera vez desde el 6 de marzo.
Entre las acciones y ADR de compañías argentinas negociadas en dólares en Wall Street hubo bajas generalizadas, encabezadas por Edenor (-12,9%). Le siguieron Banco Macro (-10,1%), Banco Supervielle (-9,6%), Banco Francés (-9,6%) y Grupo Galicia (-7,9%). Con el precio del petróleo que quedó casi al mismo valor que el viernes 18 (USD 104 el barril de Brent para noviembre), el ADR de YPF cayó 4,4% y Vista Energy cedió 4,9 por ciento.
“Los mercados internacionales enfrentaron una semana de mayor presión sobre las tasas y fuerte volatilidad en los bonos, ante un sesgo más restrictivo de los principales bancos centrales. En Argentina, pese al sólido superávit comercial y al acceso a financiamiento internacional de sectores estratégicos, los activos locales cerraron con fuertes caídas, mientras la contracción de la actividad y las dudas sobre la recuperación del salario real sumaron cautela al escenario financiero”, reseñó TSA Bursátil.
José Ignacio Thome, analista Senior de Equity de Grupo SBS, aportó que “el eje internacional volvió a ser doble, esta vez tironeado entre el frente geopolítico y el de tasas, con PMI (Purchasing Managers’ Index o Índice de Gerentes de Compras) de EEUU sorprendiendo fuerte al alza que reavivaron la presión inflacionaria. En ese contexto, la tasa del bonos del Tesoro a dos años saltó a 4,9% y la probabilidad de una suba de 25 puntos básicos en la reunión de la Fed en octubre superó el 65%, mientras la del bonos del Tesoro a diez años llegó a 5,15% y a 30 años tocó 5,45%, máximos desde julio de 2007 y junio de 2004, respectivamente”.
Los datos macroeconómicos de Argentina tampoco acompañaron. Un informe del equipo de Research de Adcap Grupo Financiero indicó que “la actividad económica se debilitó fuertemente en julio, con una caída del EMAE de 2,9% mensual desestacionalizado y 1,4% interanual, lo que refuerza la visión de que la recuperación continúa siendo frágil y muy desigual”.
“Al mismo tiempo, la pobreza aumentó al 32,3% de las personas en el primer semestre de 2026, desde el 28,2% en el segundo semestre de 2025, mientras que la indigencia subió al 7,5%. De cara a los próximos meses, sin embargo, vemos margen para una mejora en la situación de los hogares, dado que el proceso de desinflación ya se ha normalizado en gran medida, lo que debería respaldar una recuperación gradual de los ingresos reales”, añadió el reporte de Adcap.
“Como consecuencia directa de estos indicadores desfavorables, el fantasma de una recesión técnica acecha con fuerza al tercer trimestre del año. La acumulación de cifras en rojo complica de forma severa cualquier expectativa de recuperación en el corto plazo”, comentó Ignacio Morales, Chief Investments Officer de Wise Capital.
“Las ventas no evolucionan igual para todos. Mientras los sectores ligados a la energía mantienen números positivos, las compañías vinculadas al mercado interno enfrentan caídas, menor masa salarial y un escenario cada vez más desigual”, advirtió un informe de la gerencia de Estudios Económicos del Banco Provincia.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar estuvo más demandado en el mercado de cambios y cerró en su precio máximo nominal de 1.525,50 pesos. En la última semana sumó once pesos o 0,7%, mientras que en el transcurso de septiembre la ganancia es de 17 pesos o 1,1 por ciento.
El BCRA fijó un techo para su régimen de bandas cambiarias en los 1.912,76 pesos. El dólar mayorista se ubica ahora a 387,26 pesos o 25,4% del límite máximo para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En Argentina, el problema no parece estar del lado de la oferta de dólares. El superávit comercial alcanzó USD 2.187 millones en agosto, las liquidaciones del agro superarían USD 3.300 millones en septiembre y las colocaciones de deuda offshore ya suman USD 1.650 millones. Sin embargo, el BCRA acumula compras por apenas USD 238 millones en el mes, mientras el dólar mayorista llegó a superar los $1.520: la demanda privada está absorbiendo una parte creciente de la oferta disponible”, puntualizó GMA Capital.
El BCRA compró solo USD 29 millones en la semana -el viernes no intervino-, mientras que las reservas internacionales brutas retrocedieron en USD 1.544 millones, a USD 48.245 millones, piso desde el 13 de julio 2026, principalmente por pagos de deuda soberana -el viernes se cancelaron casi USD 800 millones con el FMI-.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público quedó ofrecido $1.545 para la venta en el Banco Nación, también máximo nominal. Sumó diez pesos o 0,7% desde el viernes anterior. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también avanzó diez pesos, a $1.560, y a diez pesos de distancia de su récord de $1.570 del 28 de julio.
Business,Corporate Events,North America
ECONOMIA
¿La economía corre riesgo de caer en “recesión técnica”?: qué dicen los analistas y las medidas del Gobierno para evitarlo
Se considera que una economía entra en recesión técnica cuando encadena dos trimestres consecutivos de caída del PBI desestacionalizado
La dinámica de fondo es la de una economía “cuasi recesiva” que difícilmente pueda torcer la trayectoria (LCG)

El fenómeno del serrucho no solo continúa, sino que complica el panorama del tercer trimestre y “se incrementa el riesgo de recesión ‘técnica’ (Carrera)

El arranque del segundo semestre fue particularmente débil y devolvió a la actividad a niveles de marzo de 2025 (Casas)

Caputo apuesta a que la Red Federal de Concesiones, mediante la cual la gestión de 9.000 kilómetros de rutas nacionales pasó a manos privadas, revitalice el sector constructor
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
ECONOMIA
Baja de impuestos: qué margen tiene el Gobierno para seguir con las reducciones en 2027, según el Presupuesto
Cualquier disminución adicional de recursos puede convivir con el equilibrio fiscal si se compensa, por ejemplo, con menores gastos o mayores ingresos por otras vías

Entre 2024 y 2026 las medidas que redujeron la recaudación acumularon un costo de 4,5% del PBI, mientras que aquellas que incrementaron los ingresos tributarios aportaron 1,5% del PBI (Argañaraz)

No hay espacio en este Presupuesto para bajar de manera significativa impuestos (Kalos)
banda,bastón de mando,ceremonia de investidura del nuevo presidente argemtino,javier milei,políticos

Semana financiera: un difícil contexto externo y las dudas locales golpearon a las acciones y bonos argentinos

Unearthed: El-Sayed called for repealing law that made sex without disclosing HIV status a felony

Brasil, Estados Unidos e Israel: las tres elecciones que pondrán a prueba la estrategia geopolítica de Milei

Facundo Moyano mostró el video de su novia, Candela Arziaga, con un brote psicótica: “Desmayada y dada vuelta”

¿La economía corre riesgo de caer en “recesión técnica”?: qué dicen los analistas y las medidas del Gobierno para evitarlo

El fletero del horror: el oscuro caso de Horacio Quiroga y el barra descuartizado en Mataderos

El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo

El ministro de Justicia porteño promoverá un jury contra la jueza que cuestionó la baja de imputabilidad

El emotivo álbum de Marina Borensztein para su hija en su cumpleaños: «Te felicito por vivir la vida que querés»

La brecha de imaginación: por qué el verdadero obstáculo en la adopción de IA no es técnico, sino estratégico

 ECONOMIA1 día ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- INTERNACIONAL3 días ago
Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’
- CHIMENTOS3 días ago
Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad