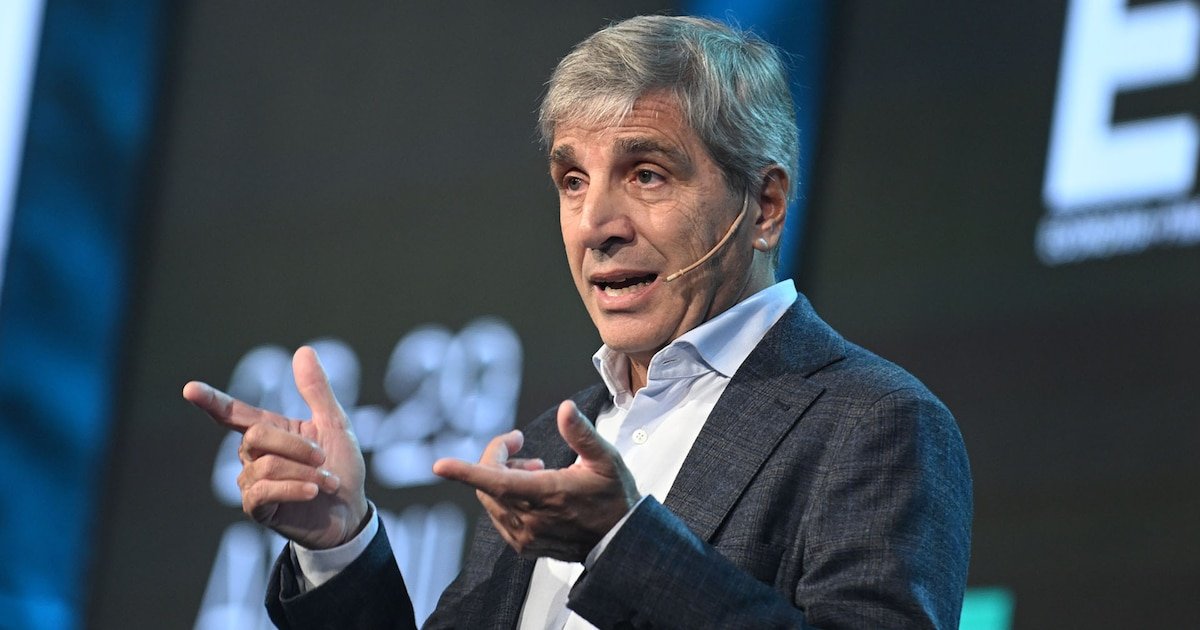
El ministro de Economía, Luis Caputo, detalló los principales lineamientos del proyecto de inocencia fiscal. (Maximiliano Luna)
El Gobierno nacional avanza con una reforma profunda del Régimen de Inocencia Fiscal, la herramienta que apunta a facilitar el ingreso de fondos no declarados al circuito formal de la economía o en otras palabras: los “dólares bajo el colchón”. El ministro de Economía, Luis Caputo, presentó los principales lineamientos del proyecto que el Poder Ejecutivo enviará al Congreso, con cambios que alcanzan tanto a los requisitos de acceso como a las reglas de fiscalización y a los mecanismos de defensa de los contribuyentes.
La iniciativa surge luego de que el esquema vigente mostrara un nivel de adhesión menor al esperado y de que especialistas tributarios plantearan observaciones sobre distintos aspectos de la ley original. A partir de ese diagnóstico, el equipo económico trabajó en una serie de modificaciones que buscan ampliar el universo de beneficiarios y, al mismo tiempo, otorgar mayores garantías a quienes decidan regularizar su situación patrimonial.
Advertisement
En conferencia de prensa, Caputo repasó los cuatro ejes centrales de la reforma, que abarcan desde la definición de quiénes pueden adherir al régimen hasta los plazos y condiciones bajo los cuales la Agencia de Recaudación y Control Aduanero (ARCA) podrá cuestionar las declaraciones presentadas. El funcionario detalló cada uno de estos puntos, que en conjunto redefinen el funcionamiento del esquema respecto de su versión original.
Uno de los cambios centrales del proyecto es la eliminación de los límites patrimoniales y de ingresos que hasta ahora condicionaban el acceso al régimen. Con esta modificación, el esquema queda abierto a la totalidad de las personas humanas y las sucesiones indivisas, sin las restricciones cuantitativas que regían anteriormente y que dejaban afuera a un segmento importante de contribuyentes.
El proyecto suprime los topes de ingresos y patrimonio que condicionaban el acceso al régimen. (Imagen ilustrativa Infobae)
En paralelo, Caputo explicó que se incorpora un tratamiento específico para los grandes contribuyentes registrados ante ARCA. Este segmento podrá optar por una modalidad simplificada, mediante la cual el organismo recaudador pre-liquida el impuesto correspondiente y el contribuyente simplemente efectúa el pago.
Sin embargo, el Gobierno precisó que quienes elijan esta vía no accederán a las presunciones a favor del contribuyente ni al efecto liberatorio, ni tampoco al resto de los beneficios centrales previstos por la ley para el resto de los adherentes. De esta manera, el proyecto distingue dos niveles de participación en el régimen: uno de carácter general, con todos los resguardos previstos por la norma, y otro más acotado, pensado para los contribuyentes de mayor envergadura fiscal.
Advertisement
Otro cambio que tendrá el Régimen de Inocencia Fiscal es la modificación del artículo 40 de la ley, que regula qué se entiende por una discrepancia significativa entre lo declarado por el contribuyente y lo detectado por ARCA. Según explicó Caputo, se mantiene como criterio general que existirá discrepancia significativa cuando el organismo detecte un incremento en el impuesto determinado, o bien una reducción de los quebrantos impositivos, de al menos un 15 por ciento. El ministro señaló que esta definición porcentual representa una mejora técnica respecto de la redacción anterior, al fijar un parámetro más preciso para evaluar cuándo corresponde activar un cuestionamiento.
La reforma redefine los parámetros bajo los cuales ARCA puede considerar que existe una discrepancia significativa.
A ese criterio se suma un umbral mínimo que actúa como resguardo adicional para el contribuyente. Aunque la diferencia detectada supere el 15%, el ministro precisó que no habrá exclusión del régimen si el monto nominal reclamado no alcanza el 5% del monto de evasión que define el artículo 1º de la Ley Penal Tributaria, que en la actualidad equivale a $5.000.000. Con este umbral, el proyecto busca evitar que diferencias de escasa relevancia económica deriven en la pérdida de los beneficios del régimen.
El nuevo proyecto introduce cambios en la carga de la prueba y agrega una vía de salvataje para el contribuyente que enfrente un cuestionamiento del organismo recaudador. Caputo explicó que, a partir de las incorporaciones al artículo 40, la carga probatoria pasa a recaer sobre ARCA. Esto implica que, para sostener la existencia de una discrepancia significativa, el organismo no podrá recurrir a presunciones, sino que deberá basarse exclusivamente en la información que el propio contribuyente declaró, en los datos que surgen de sus sistemas internos o en información aportada por terceros.
El Gobierno también detalló la incorporación de un mecanismo de salvataje por rectificativa y pago, que ofrece al contribuyente una oportunidad concreta para conservar los beneficios del régimen. Según precisó Caputo, no se considerará configurada la discrepancia si, dentro de un plazo no mayor a 15 días hábiles desde que fue notificado de la liquidación administrativa por ingresos directos o de la determinación de oficio, el contribuyente presenta una declaración jurada rectificativa y cancela o regulariza la diferencia detectada, con sus intereses correspondientes.
Advertisement
El proyecto traslada a ARCA la responsabilidad de sostener con información propia cualquier cuestionamiento a los contribuyentes. (Imagen Ilustrativa Infobae)
El funcionario remarcó que en el texto vigente esta posibilidad estaba limitada exclusivamente a los casos vinculados con el uso de facturas apócrifas, por lo que la ampliación de este mecanismo a otros supuestos constituye una de las modificaciones más relevantes del proyecto en materia de garantías para el contribuyente.
El nuevo proyecto del Régimen de Inocencia Fiscal incluye un nuevo artículo, el 42 bis, que regula qué sucede cuando un contribuyente paga un ajuste para no perder el régimen y, con posterioridad, la impugnación de ARCA es revocada. En ese escenario, Nación explicó que se restablece plenamente la presunción de exactitud sobre la declaración original del contribuyente, como si el cuestionamiento nunca se hubiera producido.
En esos casos, ARCA queda obligada a reintegrar los importes que el contribuyente haya pagado, con más los intereses de repetición correspondientes, dentro de un plazo que no podrá exceder los 45 días hábiles contados desde la notificación de la resolución firme que revoca la impugnación. Con este mecanismo, el proyecto busca equilibrar las obligaciones del contribuyente frente a un reclamo del organismo recaudador con una respuesta ágil por parte del Estado en caso de que ese reclamo resulte infundado.
El proyecto fija un plazo determinado para que los contribuyentes puedan exteriorizar fondos no declarados: el 31 de diciembre de 2027. Hasta esa fecha será posible ingresar dinero al sistema formal por períodos anteriores sin costo adicional y sin que esa regularización pueda utilizarse posteriormente como elemento en contra del contribuyente. De esta manera, el régimen deja de tener el carácter permanente que tenía en su versión original y pasa a contar con una ventana temporal definida para la adhesión.
Advertisement
El mecanismo impide que ARCA utilice variaciones patrimoniales previas para cuestionar el origen de los fondos exteriorizados. (Imagen Ilustrativa Infobae)
Ese límite temporal se combina con el mecanismo conocido como “tapón fiscal”, que establece que ARCA no podrá utilizar las variaciones patrimoniales previas del contribuyente para cuestionar el origen de los fondos exteriorizados, en la medida en que se cumplan las condiciones de adhesión previstas por la ley. El organismo conserva la posibilidad de fiscalizar cuando detecta una discrepancia significativa, pero fuera de ese supuesto queda impedido de revisar el pasado patrimonial de quien adhirió al régimen.
El proyecto incorpora una definición específica para el mercado inmobiliario, un sector donde una parte relevante de las operaciones continúa concretándose en efectivo. La nueva redacción establece que los pagos en efectivo realizados en el marco de escrituras públicas resultan compatibles con los beneficios del régimen, siempre que esas operaciones queden debidamente documentadas ante escribano.
Esta precisión responde a un reclamo planteado por escribanos, desarrolladores inmobiliarios y contribuyentes, que advertían que la falta de una definición clara podía derivar en la pérdida automática de los beneficios del régimen para quienes operaran con efectivo en este tipo de transacciones.
Luis Toto Caputo,ExpoEFI,economía,finanzas,Argentina,ministro,conferencia,política
Grimoldi suma zapatillas, sandalias, carteras y otros regalos para el Día de la Madre, con cuotas sin interés y promociones bancarias durante octubre
Por Leonardo Coscia
Advertisement
Qué opciones aparecen entre los regalos para el Día de la Madre
Zapatillas y sandalias, entre las categorías disponibles
Carteras, bolsos y otros accesorios
Qué marcas se encuentran en el catálogo
Cuáles son las opciones de cuotas sin interés
Un plan de 3 cuotas sin interés con tarjetas Visa y Mastercard para los productos alcanzados por la promoción
La posibilidad de acceder a 5 cuotas sin interés con Tarjeta Naranja
Planes de 6 y 9 cuotas sin interés para compras desde $150.000, utilizando determinadas tarjetas de crédito Visa, Mastercard y American Express
Las promociones bancarias disponibles en octubre
Para clientes de Banco Ciudad, una promoción con un 20% de descuento y hasta 12 cuotas sin interés para compras realizadas entre el 7 y el 9 de octubre de 2026. El beneficio está asociado con tarjetas de crédito Visa de Banco Ciudad y pagos mediante QR MODO a través de App Ciudad o Buepp
En el caso de Banco Macro, descuentos de hasta 30% y hasta 12 cuotas sin interés, según la tarjeta y la categoría del cliente
Para clientes de Macro Selecta, el beneficio publicado alcanza hasta 30% de descuento y hasta 12 cuotas sin interés durante el período establecido para la promoción
Para Banco Patagonia, Grimoldi comunica descuentos que van del 15% al 30%, de acuerdo con el segmento del cliente, además de hasta 3 cuotas sin interés
La Justicia de Misiones decretó la quiebra de Linor SRL, uno de los principales fabricantes de pallets de madera del país, luego de que la empresa incumpliera el acuerdo preventivo alcanzado durante su concurso de acreedores. La decisión marca un nuevo capítulo en la crisis de la firma, que en mayo cerró su planta industrial en la localidad misionera de Azara y despidió a 130 trabajadores.
La sentencia fue dictada por el Juzgado de Primera Instancia en lo Civil y Comercial N.º 8 de Posadas, a cargo de la jueza Adriana Beatriz Fiori. Entre las principales medidas dispuestas, se ordenó la incautación de los bienes de la empresa, incluidas sus instalaciones, maquinarias y vehículos, además de la entrega de los libros comerciales y la documentación contable, impositiva y laboral a la sindicatura. También dispuso el bloqueo de las cuentas bancarias para preservar los activos mientras avanza el proceso de liquidación.
Advertisement
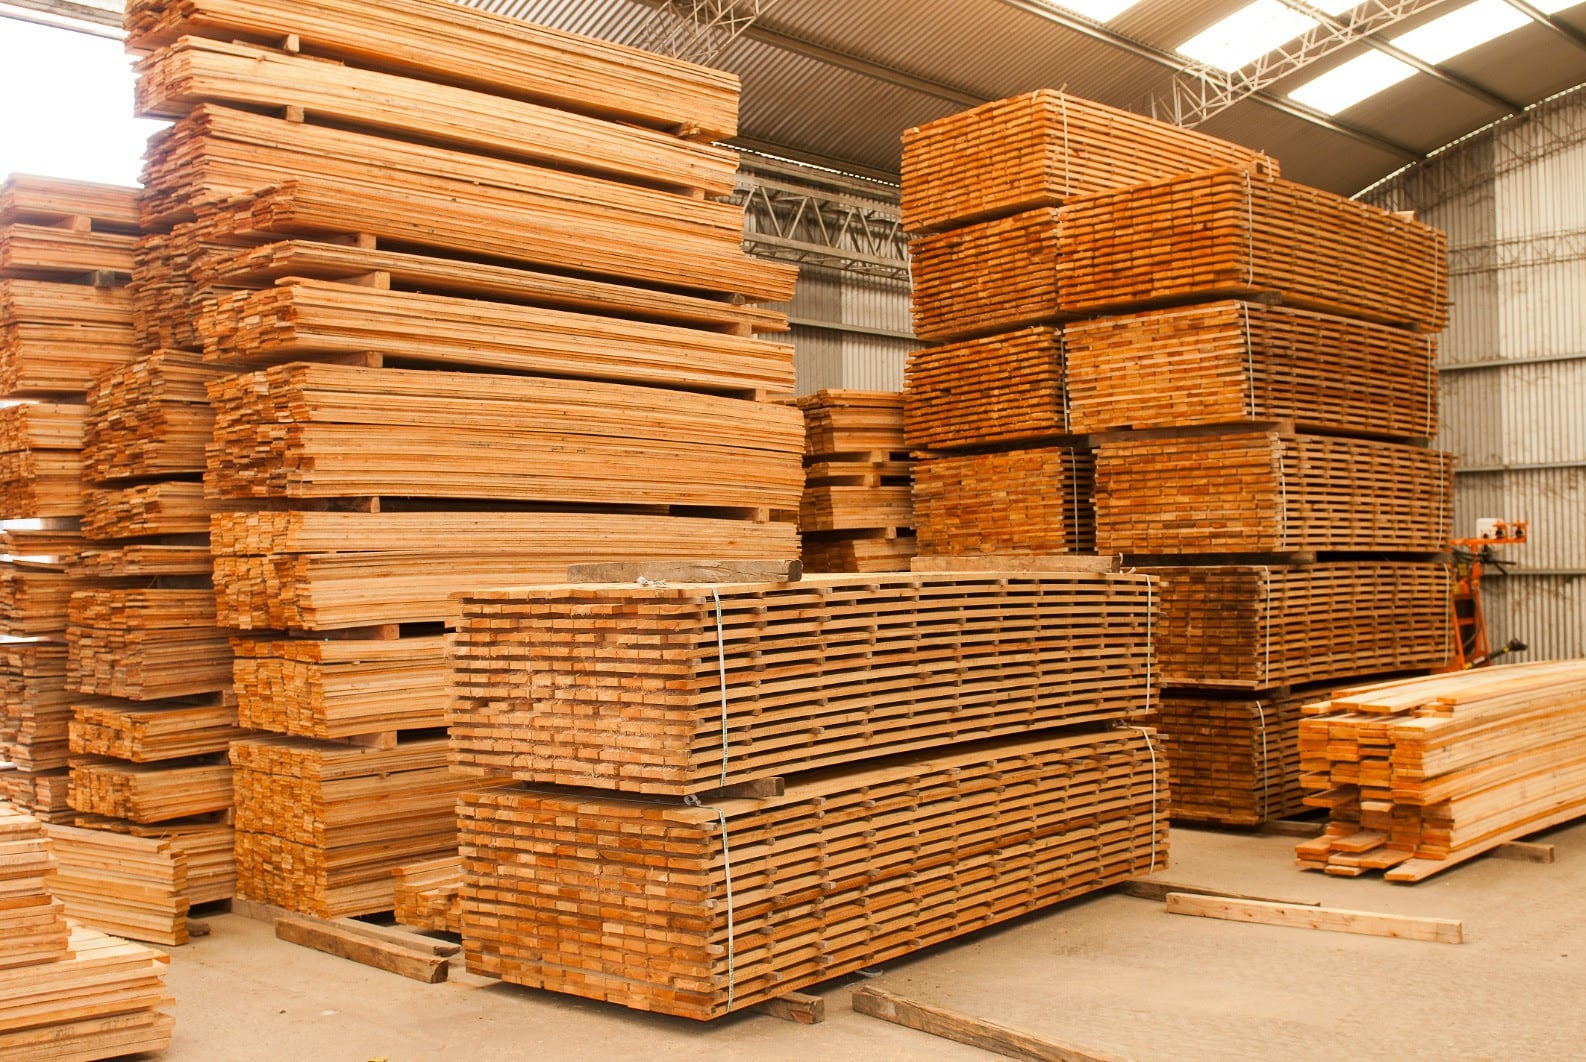
Linor desarrollaba su actividad industrial en Azara, en el departamento de Apóstoles, al sur de la provincia y cerca del límite con Corrientes. Se dedicaba a la fabricación de pallets de madera utilizados para el almacenamiento y el transporte de mercaderías, con una cartera de clientes que incluía a grandes empresas de distintos sectores.
El deterioro se produjo en un contexto de dificultades para la industria forestoindustrial, afectada por la caída de la demanda, el aumento de los costos de producción y las complicaciones logísticas. En el caso de Linor, esos factores se combinaron con problemas financieros que terminaron por comprometer la continuidad de las operaciones.
Antes del cierre, Linor acumulaba una deuda fiscal cercana a $500 millones con la Agencia de Recaudación y Control Aduanero (ARCA). La deuda se arrastraba desde 2024 y derivó en el embargo preventivo de las cuentas bancarias de la compañía.
Advertisement
Esa situación limitó la disponibilidad de fondos para pagar salarios y comprar insumos. La empresa también mantenía obligaciones pendientes con la distribuidora eléctrica, en un escenario que afectó la producción y aceleró el deterioro financiero.
En 2025, la crisis de Linor llegó a un punto límite por el derrumbe del mercado interno y el aumento de los costos energéticos y operativos.
La crisis había quedado expuesta en mayo de 2025, cuando se viralizó un video de Juan Carlos Lorenzo, socio gerente de la compañía, durante una reunión con trabajadores. En ese encuentro, ante los reclamos por la falta de pago de salarios, el empresario afirmó: “Si no quieren, no laburen, cobrarán cuando esto vaya a remate”.
Advertisement
El Sindicato de Obreros de la Industria Maderera de Posadas denunció que la firma adeudaba sueldos, vacaciones y aportes a la obra social. Durante el conflicto, los trabajadores bloquearon los accesos al predio de Azara ante la denuncia de que se retiraban equipos de la planta.
Agustín Báez, secretario general del gremio, había señalado que los problemas de Linor se extendían desde hacía dos años. Según relató, la empresa había acordado una reducción salarial del 20% con parte del personal, sin reconocer vacaciones ni certificados médicos, a cambio de sostener una dotación reducida.
El caso no es aislado. El presidente de la Asociación Maderera, Aserraderos y Afines del Alto Paraná (AMAYADAP), Enrique Bongers, explicó, en diálogo con Social Club 977, que la crisis en el sector lejos de mejorar se mantiene muy compleja, afectada por los recientes aumentos de la tarifa de energía eléctrica que ponen en riesgo numerosas fuentes de trabajo.
Advertisement
El titular de la cámara identifica tres problemas centrales que asfixian a las economías regionales: la ineficiencia logística, los elevados costos energéticos y la alta carga impositiva.
Bonger enfatizó la urgencia de aliviar la presión fiscal mediante medidas como la suspensión temporal de la tasa forestal y la devolución de saldos de IVA. Asimismo, advirtió sobre el posible cierre de pequeños y medianos aserraderos.