Connect with us

ECONOMIA

Domingo Cavallo, otra vez crítico con el Gobierno: cuestionó el RIGI y pidió levantar los controles cambiarios

Published

on


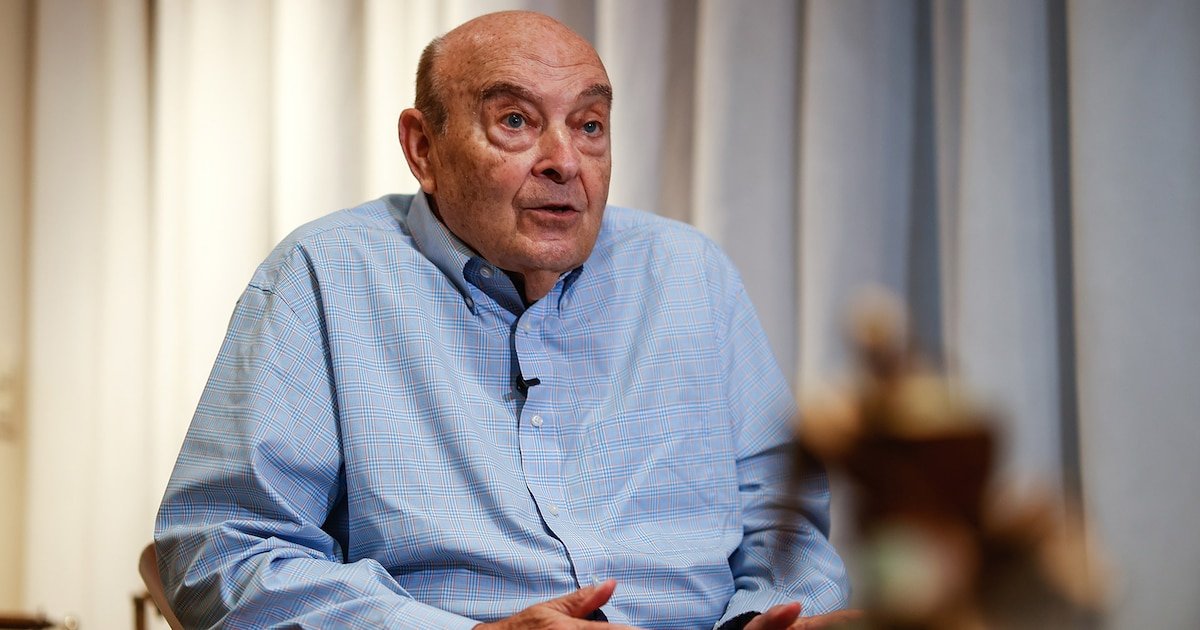
Domingo Cavallo volvió a pedir la eliminación de las restricciones cambiarias. (EFE/ Juan Ignacio Roncoroni)

Tras mantener cruces públicos con Javier Milei y Luis Caputo en los últimos meses, el ex ministro de Economía, Domingo Cavallo, cuestionó el Régimen de Incentivo para Grandes Inversiones (RIGI) al poner en duda la efectividad del esquema propuesto por el Gobierno y volvió a pedir la eliminación de los controles cambiarios.

En su blog, donde expone su visión sobre la economía argentina, Cavallo sostuvo que ni la visión optimista que imagina un crecimiento sostenido a partir de un boom exportador impulsado por el RIGI, ni la mirada pesimista, que teme la aparición de la llamada “enfermedad holandesa”, resultan realistas para explicar el presente y el futuro del país.

Advertisement

Desde su perspectiva, la economía global actual enfrenta más incertidumbres que en el pasado, debido, entre otros factores, a la velocidad de los cambios tecnológicos, a la imprevisibilidad de las políticas comerciales de Estados Unidos y a los crecientes riesgos geopolíticos.

En ese escenario, el ex titular del Palacio de Hacienda consideró que la estrategia del Estado de orientar inversiones mediante incentivos fiscales y privilegios cambiarios para determinados sectores y escalas empresariales puede derivar en nuevos desequilibrios estructurales. Según el exfuncionario, este tipo de políticas ya limitaron el desarrollo argentino durante el último siglo y no contribuyen a crear un ambiente general favorable para la inversión y la exportación.

Una amplia vista aérea de un paisaje industrial diverso con minería, yacimientos de petróleo, planta de GNL, parques solares, molinos de viento, data centers y estaciones de carga EV, con nubes oscuras en la derecha.
Cavallo puso en duda la efectividad del RIGI y el Súper RIGI. (Imagen Ilustrativa Infobae)

Cavallo remarcó la necesidad de que las economías emergentes cuenten con estructuras productivas flexibles y ágiles, capaces de adaptarse a los cambios globales. Para alcanzar esa meta, insiste en que no sirven los incentivos sectoriales “discriminatorios por tamaño de empresa e inversiones”, sino la eliminación de los sesgos que históricamente han frenado el desarrollo argentino. En palabras del ex ministro, “los sesgos anti exportador y anti inversor fueron y siguen siendo los mayores frenos al crecimiento sostenible de la economía argentina”.

El padre de la Convertibilidad aseguró que la eliminación de estos sesgos es “la clave del éxito de la estrategia de crecimiento económico”. A su juicio, el RIGI y el Súper RIGI no resuelven este problema: “Ambos esquemas discriminan y ponen en desventaja a millones de empresas y emprendedores cuyas decisiones de inversión y esfuerzos exportadores son indispensables para afrontar con éxito los desafíos de una eficiente asignación de recursos, con flexibilidad y agilidad”.

Advertisement

En tal sentido, Cavallo subrayó que el actual boom exportador argentino responde a inversiones realizadas en el pasado, sin incentivos fiscales especiales, y a pesar de los obstáculos generados por el sesgo anti exportador que, según él, reapareció desde 2002.

Bajo su perspectiva, es incorrecto medir ese sesgo sólo a través del tipo de cambio real. Planteó analizar la diferencia entre el tipo de cambio efectivo para exportaciones y el vigente para importaciones. Cuando el tipo de cambio efectivo para importar es superior al de exportar, la economía exhibe un sesgo anti exportador que restringe la capacidad de las empresas para orientar su producción y sus inversiones hacia los mercados externos, según la lógica del economista.

En su análisis, el analista advirtió que este sesgo no sólo limita la posibilidad de aprovechar las ventajas de la escala productiva, sino que también incrementa los costos de inversión y de insumos internacionalmente comercializables. Esto, a su vez, impide alcanzar en las actividades de exportación los niveles de productividad de los países competidores.

Advertisement
Javier Milei, Domingo Cavallo, Luis Caputo
En los últimos meses, Cavallo mantuvo cruces con Javier Milei y Luis Caputo por sus críticas al plan económico.

El ex ministro de Economía respaldó su posición con investigaciones realizadas junto al economista Yair Mundlak, en las que se estudió el desarrollo agropecuario argentino. Allí se observa que la eliminación de retenciones y la reducción de costos en los años 90 permitieron cerrar la brecha de rendimientos agrícolas con Estados Unidos, mientras que Brasil quedó rezagado. Sin embargo, según Cavallo, la reimplantación de retenciones y la falta de respeto a la propiedad intelectual desde 2002 abrieron nuevamente esa brecha, no sólo frente a Estados Unidos, sino también respecto de Brasil, que hoy triplica el valor de las exportaciones agropecuarias argentinas.

Respecto del sesgo anti inversor, identificó como principal obstáculo las dificultades para acceder a financiamiento a tasas de interés razonables, tanto en el mercado interno como en el externo. Desde su óptica, si se logra reducir ambas tasas por debajo del potencial de crecimiento de la economía, se facilitaría la eliminación de los sesgos existentes, lo que permitiría a su vez liberar recursos fiscales para eliminar impuestos a las exportaciones y aranceles a las importaciones.

El ex jefe de la cartera económica insistió en la necesidad de levantar todos los controles de cambio y garantizar la libre movilidad de capitales, acompañado de la acumulación de reservas. “Mi insistencia en eliminar cuanto antes todos los controles de cambio e impedir que puedan ser reintroducidos, es decir, asegurar de una vez y para siempre la libre movilidad de capitales y, al mismo tiempo, acumular muchas reservas, apunta a conseguir rápidamente la baja de la tasa real de interés y eliminar los sesgos anti exportador y anti inversor”, subrayó.

Por último, Cavallo opinó que existe una contradicción entre quienes proponen mantener un tipo de cambio real alto como incentivo a las exportaciones, sin considerar la importancia de la libertad de movimientos de capital.

Advertisement

“La prédica en favor de un tipo de cambio real alto sin libertad de movimiento de capitales, como forma de alentar las exportaciones, es totalmente contraproducente porque adormece las demandas de menor sesgo anti exportador y rebajas en las tasas reales de interés por parte del sector privado”, señaló.

Y concluyó: “El tipo de cambio real alto de los ideólogos del ‘Plan Fénix’ con el que comenzó el período post convertibilidad en 2002, en conjunto con los defaults externo e interno, llevó a que se acentuara el sesgo anti exportador a lo largo de todos los años siguientes y que desapareciera el crédito externo e interno, tanto para el sector público como para el sector privado. Esto explica el bajo crecimiento, a pesar de los términos del intercambio favorables que predominaron durante todo el período”.


economía (general)

Advertisement

ECONOMIA

El dólar avanzó a precios récord en todas las franjas del mercado de cambios por la suba del real brasileño

Published

on


La inestabilidad financiera doméstica producto del cimbronazo político en Brasil, donde sorpresivamente el oficialista Lula da Silva ganó las elecciones presidenciales en segunda vuelta, tuvo entre sus secuelas una nueva suba del dólar, que alcanzó precios récord en todas las franjas del mercado.

En la plaza mayorista la divisa interbancaria aumentó 11,50 pesos o 0,8%, a 1.541 pesos, en la séptima sesión en alza. En lo que va de octubre el tipo de cambio oficial sube 24 pesos o 1,6 por ciento. En el segmento de contado se operó un volumen relevante por 735,2 millones de dólares.

Advertisement

El BCRA informó que el techo de las bandas cambiarias alcanzó los 1.946,73 pesos. El dólar mayorista quedó a 405,73 pesos o 26,3% de ese límite de flotación.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El dólar al público ganó diez pesos o 0,7%, a $1.560 para la venta, según la referencia del Banco Nación. El dólar blue también subió diez pesos, a 1.575 pesos.

Advertisement

Los dólares financieros estuvieron negociados en alza y también en máximos. El “contado con liquidación” avanzaba 16 pesos en el día, a $1.679, con una brecha de 138 pesos o un 9% respecto del oficial, y de 7,2% en comparación al MEP, en los 1.566 pesos.

En el mercado dólar futuro todos los contratos finalizaron con alzas en un rango de 0,5% a 1% y un importante mondo de negocios en pesos por el equivalente a USD 2.382,4 millones, según datos de A3 Mercados. Las posturas para fin de octubre -las más negociadas- ganaron 9,5 pesos o 0,6%, a 1.544,50 pesos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

“Dentro de dicho escenario, el dólar mayorista extiende el reacomodamiento que había reanudado recientemente, ahora acercándose a los $1.540. Este movimiento llegó acompañado en las últimas semanas por una aceleración en el ritmo de compras del BCRA, que podría aminorar a corto plazo mientras dure el risk-off en Brasil. Las miradas se centrarán, sobre todo, en la dinámica de las tasas, dado que el cierre de posiciones de carry en Brasil podría trasladarse localmente, más allá de que aquí las apuestas de no residentes resultan desde hace tiempo muy acotadas”. definió Gustavo Ber, economista del Estudio Ber.

El dólar en Brasil llegó a ser negociado en los primeros negocios con un alza de más de 12% , en los 5,60 reales -un máximo desde enero- para asentarse en los 5,41reales a las 15:30 horas, con una suba que se acota a 9% en el día.

Advertisement

“Si bien creemos que la ya dañada relación bilateral no afecta los canales comerciales, una moneda más débil en Brasil impone una presión adicional sobre un peso que ya viene apreciado. La magnitud inicial en la baja de activos brasileños será considerable, aunque luego la difusión dependerá de las medidas que adopte Lula de cara a un nuevo mandato con una composición parlamentaria muy adversa y una macro debilitada con alta inflación, altísimas tasas de interés y abultado déficit financiero. Lula necesita alianzas y gobernabilidad con partidos de centro que dominan mayorías en ambas cámaras parlamentarias”, aportó Andrés Azicri, presidente y CIO de Vector Investments.

Por el peso de Brasil en el comercio exterior argentino, la evolución de su actividad económica, su moneda y sus mercados financieros puede repercutir directamente sobre las exportaciones y las condiciones financieras de la región. Alfredo Marentes, analista de Mercados LATAM de VT Markets, consideró que “la victoria de Lula representa una señal de continuidad política, aunque acompañada por una mayor preocupación en torno al gasto público y la posibilidad de que se revierta parcialmente el reciente repunte de la bolsa brasileña”.

“Para Argentina, Brasil es su principal socio comercial: un real fuerte y un Brasil en crecimiento favorecen las exportaciones argentinas, y un menor riesgo regional ayuda a comprimir el riesgo país”, señaló Marentes.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Los expertos Portfolio Personal Inversiones señalaron que “Brasil es nuestro principal socio comercial de manufacturas, lo que lo lleva a representar el 27,7% del índice de tipo de cambio real multilateral (ITCRM que mide el BCRA; la última ponderación disponible es la de agosto). Es por ello que la depreciación del real agrega presión sobre la competitividad cambiaria argentina. El dólar en Brasil sube 10,4%, de $4,98 reales a 5,50 reales. No obstante, la suba acumulada desde el viernes 2 de octubre -antes del triunfo de Bolsonaro en la primera vuelta y la inherente apreciación que generó- es de 5,6%”.

“Ceteris paribus (todo lo demás constante) el resto de los tipos de cambio de los socios comerciales, esto se traduciría en una baja de 2,89% en el ITCRM. Así, el índice alcanzaría su menor nivel desde fines de mayo. Más aún, quedaría apenas 0,4% por encima del promedio de noviembre de 2023, previo a la asunción de Milei, y solo 1,5% por encima del promedio de abril de 2025, levantamiento parcial del control de cambios”, evaluaron desde Portfolio Personal.

Advertisement

Europe

Continue Reading

ECONOMIA

Por qué el riesgo país sube en Argentina, pero no en Brasil tras la victoria de Lula

Published

on


Tras la sorpresiva reelección de Lula da Silva en Brasil, el riesgo país allí se mantuvo estable, pero escaló % en Argentina y se ubicó en 755 puntos


Advertisement

Riesgo país: por qué no impactó en Brasil

  • En primera medida, en Brasil no hubo cambio de gobierno en estas elecciones presidenciales del domingo, sino que se votó por el cuarto mandato de Lula da Silva y por la continuidad del partido que ya estaba gobernando allí.
  • Además, se destaca que Brasil tiene un nivel de reservas internacionales que le brindan amplio respaldo, ya que se ubican por encima de los u$s360.000 millones. «Brasil tiene otro nivel de reservas que Argentina y no hay un cambio de gobierno, con lo cual es distinto al caso argentino en varios aspectos», afirma Nahuel Bernues, CFA, asesor financiero y fundador de la Consultora Quaestus.
  • Y, fundamentalmente, el vecino país tiene un muy bajo nivel de deuda externa, por ende, no debe cumplir con compromisos financieros que se deban medir internacionalmente, respecto a su potencial riesgo de incumplimiento de pago.

Por qué riesgo país sube en Argentina


bonos,brasil,inversiones,s&p,reservas,tipo de cambio,dólar hoy,riesgo país

Continue Reading

ECONOMIA

¿Brasil más barato?: qué gastos pueden bajar para los argentinos que viajen este verano

Published

on


La caída del real frente al dólar reduce el costo en pesos de los consumos cotidianos que los argentinos pagan en moneda brasileña

Vista panorámica de una playa con personas, edificios a lo largo de la costa, el mar y montañas en el horizonte bajo un cielo al atardecer.
Comidas, traslados, compras y alquileres de playa pueden resultar más convenientes para quienes viajen a Brasil durante el verano (Imagen Ilustrativa Infobae)
  • Río de Janeiro (Copacabana, hotel 4 estrellas con desayuno, vuelo directo por JetSmart): $1.454.566 por persona, $2.909.132 el paquete final para dos personas.
  • Salvador de Bahía (7 noches, vuelo, hotel y asistencia): $1.378.892 por persona pagando con dinero en cuenta, o USD 869.
  • Florianópolis (hotel 4 estrellas en el centro con desayuno buffet, vuelo directo por JetSmart): USD 843 por persona con transferencia DEBIN, USD 1.686 final para dos personas.
Terminal de aeropuerto internacional con pasajeros, equipaje, paneles electrónicos, aviones y personal.
Vuelos y alojamiento mantienen una referencia dolarizada, por lo que el impacto de la depreciación del real se concentra en los gastos realizados en destino (Imagen Ilustrativa Infobae)


Río de Janeiro,Copacabana,Pan de Azúcar,Corcovado,Brasil

Advertisement
Continue Reading

Tendencias