ECONOMIA
El Banco Central concretó la mayor compra de dólares del mes y suma casi USD 7.900 millones en 2026


El Banco Central de la República Argentina (BCRA) completó 86 ruedas seguidas con saldo positivo en el mercado de cambios, gracias a una combinación de acuerdos con entidades privadas y organismos estatales. Este miércoles, el organismo sumó USD 185 millones, la mayor compra del mes, acumulando casi USD 7.900 millones en compras durante el año.
Desde enero, cuando comenzó el nuevo esquema monetario, el BCRA incorporó 7.876 millones de dólares. Abril se erigió como el mes de mayor actividad. En ese período, las compras alcanzaron los 2.769 millones de dólares y, desde la puesta en marcha del programa actual, solo hubo una sesión en la que no se adquirieron divisas: el 2 de enero. En los días hábiles previos, la entidad había acelerado sus adquisiciones, superando el ritmo más bajo de la primera semana de mayo, en la que no se superaron los USD 100 millones diarios.
De acuerdo con fuentes del Ministerio de Economía, aún no ingresó el grueso de los dólares provenientes de la cosecha agrícola, lo que, según sus previsiones, permitirá incrementar la oferta de divisas en el Mercado Libre de Cambios (MLC) en breve y ampliará la capacidad de compra del BCRA.
El avance en la meta anual de compras representa actualmente un 78,76 por ciento. Pese a esto, la necesidad de dólares por parte del Tesoro para cumplir con vencimientos de deuda limitó el incremento neto de reservas durante el primer trimestre del año.
Para sostener el flujo comprador, el Central emitió pesos y optó por no esterilizarlos, mientras que el Tesoro absorbió excedentes de liquidez mediante la colocación de deuda en pesos, con el objetivo de reducir la presión sobre el tipo de cambio y contener la inflación.
Las proyecciones oficiales para 2026 estiman un saldo neto de compras que podría ubicarse entre USD 10.000 y USD 17.000 millones, dependiendo del ingreso de divisas y de la demanda doméstica de pesos. Santiago Bausili, titular del BCRA, subrayó que ambos factores serán determinantes en el resultado del año.
La liquidación de la cosecha gruesa sumará una cantidad significativa de dólares, robusteciendo el nivel de reservas. Asimismo, emisiones de deuda corporativa en el exterior aportarían más de USD 3.200 millones, según estimaciones de la autoridad monetaria, lo que incrementaría la capacidad de intervención y apuntalaría la estabilidad cambiaria.
Al finalizar la última jornada, las reservas internacionales alcanzaron los USD 46.531 millones, la mayor cifra desde el 25 de febrero, luego de un aumento diario de USD 346 millones por las compras y un incremento en la cotización de los activos que integran el stock.
El pico más alto de reservas en la actual gestión se logró en febrero, con USD 46.905 millones, un nivel que no se observaba desde 2018. El descenso posterior se debió a pagos de deuda externa y a la volatilidad de los mercados internacionales, que impactaron el valor de activos como oro y bonos soberanos.
El ritmo de compras del BCRA había mostrado una desaceleración a fines de abril y comienzos de mayo, aunque en las últimas jornadas repuntó. El detalle de las operaciones revela adquisiciones de USD 71 millones el lunes de la semana pasada, USD 69 millones el martes, USD 45 millones el miércoles, USD 35 millones el jueves, USD 110 millones el viernes, USD 136 millones el lunes 11 de mayo, USD 70 millones el martes y USD 185 millones este miércoles. Este desglose semanal permite comparar la dinámica reciente respecto de meses anteriores y analizar los efectos de la política cambiaria.
En los primeros ocho días hábiles del mes, las compras suman USD 721 millones, mientras que en el mismo período de abril se habían alcanzado 1.336 millones de dólares. La diferencia es clara: en mayo, el promedio diario ronda los USD 90 millones, contra los USD 167 millones del mismo período de abril.
“Más allá del arranque más lento, seguimos proyectando que el BCRA podría igualar (o incluso superar) el ritmo de compras de abril (USD 2.770 millones)”, evaluó un análisis de Portfolio Personal Inversiones (PPI).
En esa línea, el informe destacó que “aún resta que la cosecha gruesa impacte de lleno en el mercado de cambios, lo que debería fortalecer los flujos del agro”. Por su parte, desde el equipo económico también reforzaron esta perspectiva: el secretario de Política Económica, José Luis Daza, afirmó la semana pasada que “se viene una avalancha de dólares”, anticipando una mayor presión a la baja sobre el tipo de cambio.
Corporate Events,South America / Central America,BUENOS AIRES






ECONOMIA
Los inversores del mundo y la ventaja de Bolsonaro en primera vuelta: el ETF de Brasil subía 8 por ciento


- ¿Qué chances tiene la reelección?
- ¿Qué valen los bonos si gana el PJ?
- Que, dada la reputación del PJ, el mercado lleve rápido los bonos a una zona (¿USD 50?) que termine en una renegociación (profecía autocumplida)
- Que, incluso con voluntad de pago, una futura administración peronista encare una agenda de medidas (que incluyan un cepo fuerte y, por ende, dificultad para acumular reservas) que limiten mucho la capacidad de pago”.

essential,horizontal,politics,presidential election,vote,voting
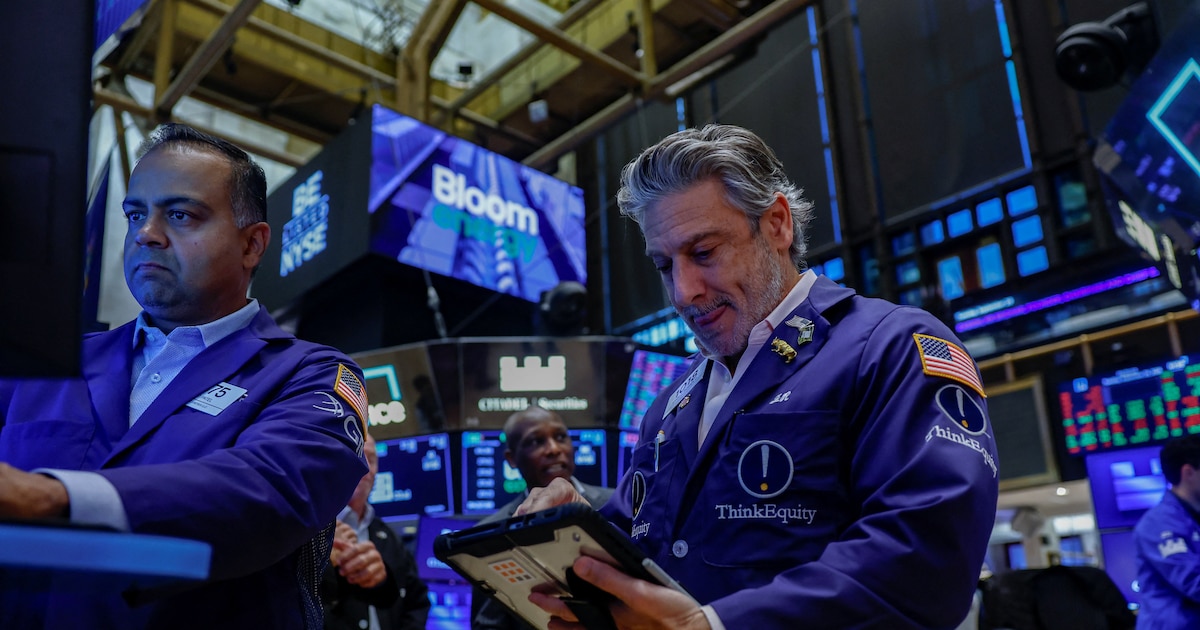
La incertidumbre global, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad para los activos (Bardin)

- Sube el índice de riesgo país: el indicador de JP Morgan, que mide la brecha de tasas de los bonos del Tesoro de Estados Unidos con sus pares emergentes, llegó a superar el lunes 28 los 640 pb por primera vez en el año, una señal de encarecimiento del costo de financiamiento externo para el financiamiento del Gobierno.
- Tasas internacionales altas: los rendimientos de los bonos del Tesoro de Estados Unidos -por encima del 5% por primera vez desde 2007- presionan al alza el costo de oportunidad para los inversores globales.
- Menor acumulación de reservas: en el plano local, crecieron las dudas en el mercado sobre la capacidad del Banco Central de la República Argentina para hacerse de las divisas necesarias de cara a los próximos vencimientos, que exigirán más de USD 21.000 millones en concepto de capital e intereses de deuda soberana en el año electoral.
- Desaceleración de la actividad: Indicadores recientes reflejan señales de recesión o estancamiento en sectores clave de la economía real.
- Mayor castigo a títulos largos: Los bonos soberanos de mayor plazo (como el AL35 o AE38) lideraron las bajas por mayor percepción de riesgo en cuanto a esa duration, ante los temores de cambios drásticos en la política económica en los años venideros.
- Efecto contagio en acciones: al caer los bonos soberanos, las acciones líderes -especialmente del sector financiero y energético- sufren correcciones más pronunciadas por su mayor volatilidad.
La capacidad del mercado para absorber una mayor exposición a instrumentos con vencimiento en 2028 se está convirtiendo en una limitación (Adcap)

Hacia adelante, consideramos que la persistencia de la incertidumbre global en torno a la política de tasas de la Fed y los conflictos geopolíticos, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad (Pardo)

La actividad económica sigue mostrando debilidad y crece el debate entre los inversores respecto de la necesidad de medidas de estímulo (Facimex)
Business,Corporate Events,North America
ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado

Los inversores del mundo y la ventaja de Bolsonaro en primera vuelta: el ETF de Brasil subía 8 por ciento

El Senado tendrá otra semana con actividad reducida y el foco estará puesto en Diputados

La lucha del aguará guazú en Argentina: por qué el gigante de los humedales enfrenta una amenaza diaria

Dramatic footage shows alleged narco boat erupt in fireball during US military strike

Asesinaron de un tiro en la espalda a un hombre en Córdoba y hay un detenido

Por qué los precios de los activos argentinos volvieron al nivel preelectoral de 2025

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA3 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”