ECONOMIA
El dólar subió por tercer día seguido y el blue volvió a tocar su nivel más alto de 2026

Con un monto operado en el segmento de contado de USD 542,8 millones, el dólar mayorista experimento un alza marginal de dos pesos o 0,1%, a $1.478, para hilvanar tres ruedas seguidas de suba.
No obstante, “en la semana que acaba de finalizar el tipo de cambio mayorista bajó 10 pesos (+0,7%), por encima de la caída de solo 50 centavos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
En julio el tipo de cambio oficial baja cuatro pesos (-0,3%), mientras que en el transcurso de 2026 asciende 23 pesos o 1,6%, lejos de la inflación de 16,8% acumulada en el primer semestre.
El Banco Central fijó un techo de $1.827,63 para su régimen de bandas cambiarias. El dólar mayorista quedó a 349,63 pesos o 23,7% de esa marca.
“Dentro de un contexto de debilidad entre las monedas emergentes, el dólar mayorista se desliza suavemente hasta $1.480 luego de haber aflojado recientemente. La combinación de fuertes compras del BCRA en las últimas ruedas, junto a un roll-over de la deuda en pesos superior al 100% permite mantener equilibrado el mercado de pesos, tal como reflejan las tasas más cortas», expresó Gustavo Ber, economista del Estudio Ber.
El dólar al público subió cinco pesos o 0,3%, para regresar otra vez a los $1.500 para la venta en el Banco Nación. En la semana el dólar minorista igualmente bajó diez pesos.
El dólar blue ganó cinco pesos, a $1.530, para regresar a sus precio más alto del año, nivel que ya había tocado en algunas ruedas en el último mes. El dólar informal ganó 20 pesos o 1,3% desde el viernes anterior.
“El BCRA mostró en la semana una importante aceleración en su racha compradora en el MULC, sumando al jueves unos USD 1.115 millones. Ahora, con un petróleo que subió y que mejora los términos del intercambio para Argentina, las cuentas externas podrían verse apuntaladas, aunque también habrá que tener un ojo sobre que tanto puede afectar la volatilidad internacional”, comentó Juan Manuel Franco, economista Jefe de Grupo SBS.
Un informe de Centro de Economía Política Argentina (CEPA) evaluó que “lo que hizo ‘cerrar’ al programa” financiero anunciado el 6 de julio por el equipo económico “son las compras de dólares al BCRA: durante 2026 representan USD 6.700 millones -de hecho, el Tesoro ya incumplió esto dado que con la última compra realizada alcanzó un total de USD 6.900 millones- y durante 2027 serían USD 4.900 millones. Por otra parte, el saldo en dólares del Tesoro de 2026 será positivo por USD 3.700 millones, es decir, debería comenzar 2027 con esa cuantía en sus depósitos”.
“Teniendo en cuenta lo que resta comprar y el retiro de esos depósitos, el Tesoro generará una presión en las reservas por USD 8.600 millones, entre lo que resta de 2026 y 2027. Si además tenemos en cuenta los vencimientos de Bopreal -dependiendo de cuánto se use para pagar impuestos- las reservas podrían caer por hasta USD 12.000 millones durante 2027. Este número tiene en cuenta que todas las demás fuentes se concretan, ya que en caso de que esto no suceda, el gobierno podría optar por aumentar la presión sobre los dólares del Banco Central para hacer frente a vencimientos”, advirtió CEPA.
Por otro lado, en la licitación del Tesoro de esta semana, el Gobierno convalidó tasas efectivas anuales (TEA) en pesos del 25,59% para Lecap (Letras Capitalizables) a noviembre, positiva en términos reales si se toma la proyección de inflación para los próximos doce meses de 22,3% del último REM (Relevamiento de Expectativas de Mercado) del BCRA.
La tasa en pesos es un dato central para dirimir las apuestas de carry trade que contribuyen a mantener estabilizado al dólar, después de la suba de casi 5% en junio.
Un desafío para el Palacio de Hacienda es el de avanzar en la reducción de la inflación, para alivianar la carga sobre las tasas de interés del sistema, agilizar el crédito y, a la vez, desactivar las presiones devaluatorias, en un camino que en 2027 deberá sortear las eleciones presidenciales de octubre.
En este aspecto, El IFP (Índice de Financiamiento PyME) elaborado por VetaCap cedió en junio 0,82 punto porcentual respecto del mes anterior, para ubicarse en 24,5% TNA vencida, frente al 25,33% de mayo.
“El movimiento implica que el costo de financiamiento bursátil para PyMEs continuó abaratándose, en línea con la dinámica general de baja de tasas en pesos. Para una PyME que descontó cheques durante el mes, esto se traduce en un ahorro directo respecto al mes anterior. En la comparación interanual contra junio 2025, cayó 14,46 puntos porcentuales, lo que refleja el cambio estructural de las condiciones de financiamiento entre ambos períodos», explicó el informe.
Corporate Events,Europe







ECONOMIA
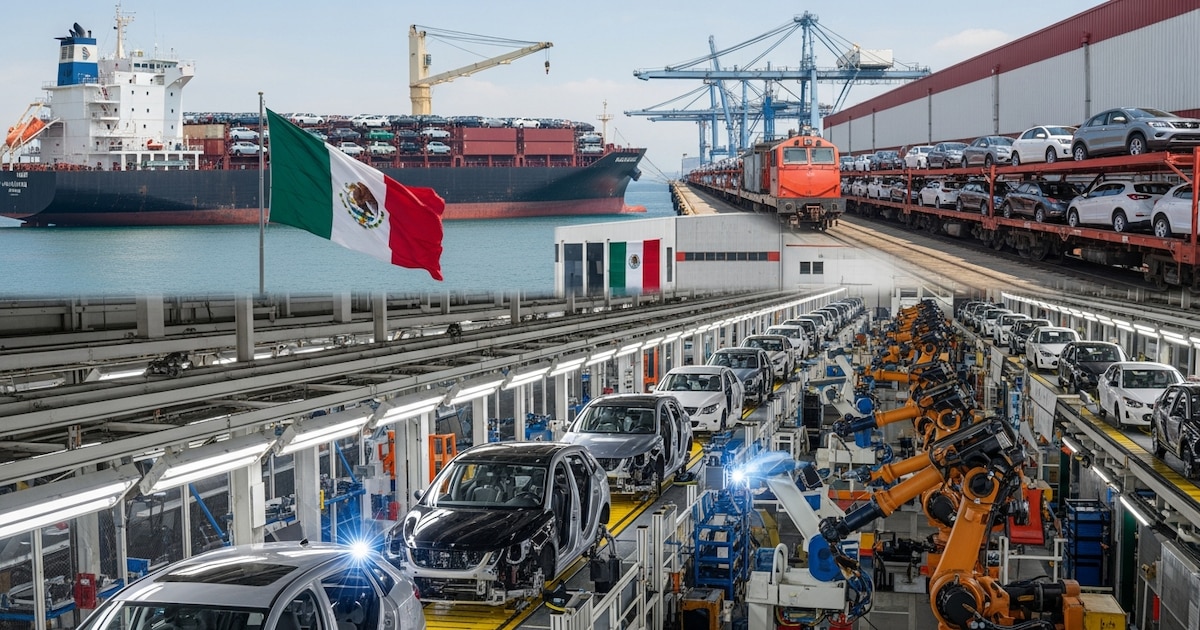
El acuerdo automotriz con México sigue trabado y hay marcas que evalúan mandar a destruir partidas completas de vehículos


México,autos,producción,exportación,industria automotriz,aranceles,fábrica,puerto,comercio,economía
La decisión de la Reserva Federal de EE.UU. elevó la presión sobre los mercados emergentes y volvió a encarecer el financiamiento externo para Argentina
Por qué subió el riesgo país, tras la medida de la FED
Las acciones argentinas también sintieron el impacto
- Central Puerto: -7%
- Globant: -5,7%
- Banco Supervielle: -4,3%
- Grupo Financiero Galicia: -2%
- BBVA: -2,7%
- Pampa Energía: -2,7%
- IRSA: -3,3%
Qué puede pasar con el financiamiento argentino
El dólar se mantuvo estable en Argentina
Tasas, petróleo y commodities: las variables que mira el mercado
bonos,fed,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
La mora bancaria de los créditos a las familias se ubicó en 12,9% en julio, lo que implica una suba de 0,1 puntos porcentuales respecto al mes anterior, de acuerdo con datos del Banco Central de la República Argentina (BCRA). De esta manera, el indicador tocó un nuevo máximo en más de 20 años.
Al comparar la evolución interanual del indicador, incluido en el Informe de Bancos del BCRA, la morosidad del financiamiento a los hogares más que se duplicó. En el mismo mes del año pasado se ubicaba en 5,6%, lo que implica un aumento de 7,3 puntos porcentuales.
Hacia adentro de las líneas, los préstamos personales evidenciaron un alza mensual de 0,3 puntos porcentuales hasta 16,7 por ciento. En tanto, la mora en las tarjetas de crédito avanzó 0,2 puntos hasta 12,8% y los créditos con garantía prendaria aumentaron 0,2 puntos a 8,1 por ciento. En tanto, el segmento hipotecario se mantuvo sin cambios en 1,6 por ciento.
El nivel de irregularidad de los préstamos al sector privado avanzó a 7,7%, más del doble del 3,2% de igual mes de 2025, mientras que el de las empresas aumentó a 3,6 por ciento, cuando un año atrás era de 1,2 por ciento. El BCRA aseguró que el aumento mensual de la morosidad respondió a dos factores: la reducción, en términos reales, del stock total de financiamiento —que integra el denominador del indicador— y el incremento real de la cartera irregular, aunque este último mostró una desaceleración.
La diferencia entre ambos segmentos marcó una mayor incidencia de los atrasos de pago entre los hogares. El ratio de irregularidad mide la proporción de préstamos con problemas de pago sobre el total de la cartera crediticia.
La probabilidad de incumplimiento bajó
La probabilidad de default estimada (PDE) para el crédito total al sector privado descendió 0,2 puntos porcentuales durante julio y quedó en 2,4%, según informó el BCRA.
En el caso de las familias, ese indicador se redujo 0,5 puntos porcentuales hasta 3,9%. Para las empresas, la PDE se mantuvo casi sin cambios, en 1,1%.
La PDE funciona como un indicador complementario de la mora y estima la posibilidad de que los deudores incumplan sus obligaciones financieras. La baja registrada en julio contrastó con el aumento del ratio de irregularidad, que estuvo condicionado por la caída del saldo real de los créditos.
El sistema financiero conservó niveles de cobertura sobre los préstamos con dificultades de pago. En julio, las previsiones acumuladas por el conjunto de las entidades representaron el 87,6% de la cartera en situación irregular, un aumento de 0,8 puntos porcentuales respecto de junio.
En relación con el total de préstamos al sector privado, las previsiones alcanzaron el 6,7%, con una suba mensual de 0,2 puntos porcentuales.
El BCRA también evaluó la relación entre la mora, las previsiones y el capital disponible en el sistema. Bajo ese cálculo, el crédito irregular neto de previsiones equivalió a 2,1% de la responsabilidad patrimonial computable (RPC) del sistema financiero, 0,1 puntos porcentuales menos que el mes anterior.
Ese indicador refleja el peso de las pérdidas potenciales por incobrabilidad sobre el patrimonio regulatorio de las entidades.
Noticia en desarrollo…
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina

El acuerdo automotriz con México sigue trabado y hay marcas que evalúan mandar a destruir partidas completas de vehículos

La oposición reclama una comisión del Congreso para intervenir en la política sobre Malvinas

Trump declares victory in historic deal with Greenland as he secures ‘permanent’ US military rights

Manuel Adorni mantiene la custodia, se mueve en auto oficial y prepara la justificación de su patrimonio

Third person dies after mosquito is reportedly trapped on plane to Germany in ‘airport malaria’ phenomenon

Juli Poggio fue la primera accidentada de MasterChef y mostró su herida: «Prefiero cortarme que quemarme»

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

 ECONOMIA16 horas ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA2 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad
- POLITICA2 días ago
Malvinas: una jueza de Río Grande ordenó a Rockhopper y Navitas frenar el avance del proyecto petrolero Sea Lion