Connect with us

ECONOMIA

El informe más esperado por la City: el nuevo precio del dólar que prevén casi 50 economistas

Published

on


En un escenario en el que están ingresando los dólares de la liquidación de exportaciones de la cosecha gruesa del campo, y donde el Banco Central ya compró más de u$s10.000 millones en el año para las reservas, la entidad monetaria publicó su nuevo Relevamiento de Expectativas de Mercado (REM). En este informe encuesta a unos 46 economistas locales para conocer cuáles son las nuevas proyecciones para el precio del billete estadounidense y para la inflación, donde destacan cierta estabilidad en la situación actual, más allá del aumento mostrado en los primeros días de junio.

En especial, esto sucede en un momento de tensión política por las internas dentro del Gobierno, y por la incertidumbre que continúa en el mundo respecto a la resolución del conflicto en Medio Oriente y que mantiene al precio del petróleo en torno a los 100 dólares.

Advertisement

El escenario marca un precio de dólar que se ha recalentado en los primeros días de junio, con un incremento acumulado que es cercano al 2% en todo el mes. Mientras tanto, la inflación muestra una inercia en descenso y se acerca a un nivel del 2% mensual.

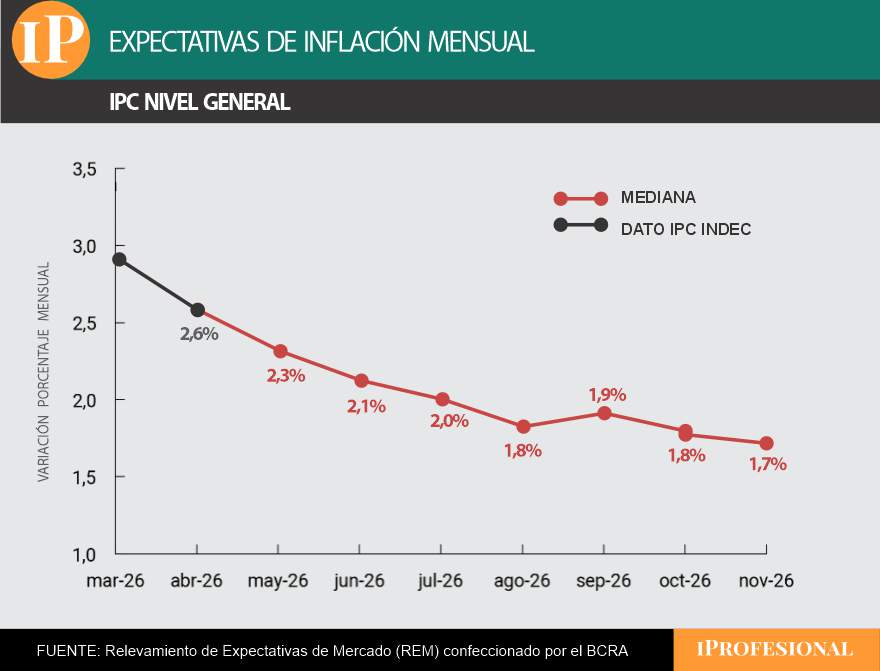
Al respecto, el índice de precios al consumidor (IPC) esperado por el informe REM publicado por el BCRA prevé que en mayo pasado fue de 2,3%, y para el presente junio se aguarda una inflación de 2,1%. Es decir, se repiten los mismos pronósticos realizados en el informe publicado el mes pasado.

Una tendencia de calma también es prevista para el precio del dólar mayorista, debido a que los analistas encuestados esperan un promedio para junio de $1.422, lo que representaría en todo el mes un avance de apenas 1%. De esta manera, marcaría una desaceleración frente al 2% que ya sube en todo junio.

Advertisement

Cabe recordar que la cotización del billete estadounidense en la plaza mayorista es de $1.437 en la actualidad; debido a ello, en todo el 2026 presenta una caída de 1,4%.

El dato que llama la atención es que el precio del dólar mantiene una amplia distancia del 23% con el techo de la banda cambiaria de flotación, en la que el Banco Central no interviene en el mercado, ya que dicho límite permitido, que se actualiza mensualmente en base a la inflación registrada dos meses atrás (t-2), hoy se ubica en $1.767,17.

El ingreso de divisas y las reservas del Banco Central

Por lo pronto, las señales de ingreso de dólares de exportaciones agrícolas, petroleras y mineras siguen estando sólidas, sumadas a otros recursos que tiene el Gobierno para generar tranquilidad en el mercado, como los swaps con distintos países.

Advertisement

A ello se agregan las compras diarias de reservas del Central, donde desde el 5 de enero comenzó a sumar divisas de manera diaria y ya ha acumulado adquisiciones por más de u$s10.000 millones.

«El BCRA está mostrando un buen ritmo y aprovechando las condiciones favorables que muestra hoy el flujo comercial y liquidaciones de ON emitidas en el exterior, y préstamos locales en dólares. La performance relativa y absoluta de Argentina viene siendo muy positiva desde el comienzo de la guerra», afirma Juan Manuel Franco, economista jefe de Grupo SBS.

Vladimir Werning, vicepresidente del BCRA, confirmó que los swaps de monedas con Estados Unidos y China estarán plenamente disponibles a mitad de año y que la economía crece al 4,5% con superávit comercial, impulsada por un «récord exportador generalizado».

Advertisement

«Este funcionario anticipó que el consumo y las próximas inversiones consolidarán la actividad bajo un sendero de inflación normalizado. Finalmente, ratificó una mayor apertura para el pago de utilidades corporativas y previó un escenario de futura escasez de pesos», indica Ignacio Morales, jefe de Inversiones de Wise Capital.

Para Franco, la mirada del mercado seguirá tanto en el ritmo de compras del BCRA como en la dinámica del tipo de cambio y la nominalidad, «tanto en términos de tasas de mercado como inflación de alta frecuencia».

Advertisement

El precio de dólar mayorista esperado por economistas para fin de año es de $1.658.

Cuál será el precio del dólar oficial según los economistas del REM

El nuevo Relevamiento de Expectativas de Mercado, llevado a cabo por el Banco Central, sostiene que la mediana de las proyecciones para el tipo de cambio nominal es de $1.422 promedio del presente junio, lo que significa una baja de $15 respecto a lo estimado en el REM anterior.

Para diciembre de 2026, el conjunto de participantes pronosticó un tipo de cambio nominal de $1.658, lo que arroja una variación interanual esperada de 14,5%.

Advertisement

Para el «Top 10 de analistas», el tipo de cambio nominal promedio esperado para diciembre sería $1.596.

Como referencia, en el mercado de opciones y futuros del Matba-Rofex (A3) se operó el jueves un precio de dólar mayorista para fines de junio a $1.454,5 y para la conclusión de julio a $1.482.

En tanto, para fin de diciembre, el mercado de dólar futuro negoció un tipo de cambio mayorista de $1.628, unos 110 pesos menos de lo que se convalidaba hace dos meses.

Advertisement

«El desafío sigue siendo consolidar el proceso de desinflación sin generar tensiones sobre el tipo de cambio, ni sobre el nivel de actividad», concluye Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital.

Los datos publicados fueron recopilados entre el 27 y 29 de mayo pasados, en una encuesta realizada a 46 participantes, entre 34 consultoras y centros de investigación locales e internacionales y 12 entidades financieras de Argentina.

image placeholder

La inflación mensual muestra los mismos datos del informe pasado, con 2,1% esperado para junio.

Advertisement

Qué pasará con la inflación en los próximos meses

Respecto a las proyecciones de inflación publicadas por el REM para los próximos meses, continúa la expectativa de que recién en agosto que viene podría establecerse por debajo del 2% mensual.

«En el quinto relevamiento del año, quienes participaron del REM estimaron una inflación mensual de 2,3% para mayo, sin cambios respecto del REM previo. Así, quienes mejor proyectaron esa variable en el pasado (Top 10) también reportaron una inflación de 2,3% mensual para mayo, una baja de 0,1 punto porcentual respecto al REM anterior», detalla el informe del Banco Central.

Respecto del IPC Núcleo, el conjunto de participantes del REM ubicó sus estimaciones para mayo en 2,2%, una caída de 0,1 punto porcentual frente a la encuesta del mes pasado.

Advertisement

Y el «Top 10» estimó una inflación núcleo de 2,3% mensual para el quinto mes del año, una baja de 0,2 punto porcentual en relación con el REM publicado en mayo.

En el mes a mes, para el corriente junio se espera una inflación de 2,1% y para julio se aguarda un valor de 2% mensual. Y recién en agosto se ubicaría en 1,8%. 

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,precio dólar,pesos,inflación,dólar,tasas,dólar hoy,cotización dólar

Advertisement

ECONOMIA

Aumento de sueldo para las Fuerzas Armadas en octubre de 2026: cuánto cobra cada rango

Published

on


Los montos varían según el grado jerárquico y forman parte de un esquema de incrementos escalonados que continuará hasta diciembre


Advertisement

Cuánto cobran los miembros de las Fuerzas Armadas en octubre de 2026

  • Teniente general, almirante y brigadier general: $3.668.649.
  • General de división, vicealmirante y brigadier mayor: $3.271.629.
  • General de brigada, contraalmirante y brigadier: $2.980.776.
  • Coronel, capitán de navío y comodoro: $2.610.898.
  • Teniente coronel, capitán de fragata y vicecomodoro: $2.270.050.
  • Mayor y capitán de corbeta: $1.788.420.
  • Capitán y teniente de navío: $1.481.167.
  • Teniente primero, teniente de fragata y primer teniente: $1.317.411.
  • Teniente y teniente de corbeta: $1.187.690.
  • Subteniente, guardiamarina y alférez: $1.075.659.
  • Suboficial mayor: $1.834.321.
  • Suboficial principal: $1.626.169.
  • Sargento ayudante, suboficial primero y suboficial ayudante: $1.441.621.
  • Sargento primero, suboficial segundo y suboficial auxiliar: $1.268.067.
  • Sargento y cabo principal: $1.138.435.
  • Cabo primero: $1.021.681.
  • Cabo y cabo segundo: $945.624.
  • Voluntario de primera y marinero de primera: $861.334.
  • Voluntario de segunda y marinero de segunda: $797.085.

Cuánto cobra la Policía de Establecimientos Navales en octubre

  • Comisario inspector: $1.130.908.
  • Comisario: $1.085.492.
  • Subcomisario: $1.009.662.
  • Oficial principal: $880.560.
  • Oficial inspector: $801.060.
  • Oficial subinspector: $669.970.
  • Oficial ayudante: $554.953.
  • Oficial subayudante: $488.078.
  • Subescribiente: $796.940.
  • Sargento primero: $602.061.
  • Sargento: $576.935.
  • Cabo: $462.619.
  • Agente de primera: $447.159.
  • Agente de segunda: $439.922.

Cómo sigue el aumento salarial hasta diciembre


sueldo,fuerzas armadas,actualidad

Continue Reading

ECONOMIA

La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

Published

on


El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.

Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.

Advertisement

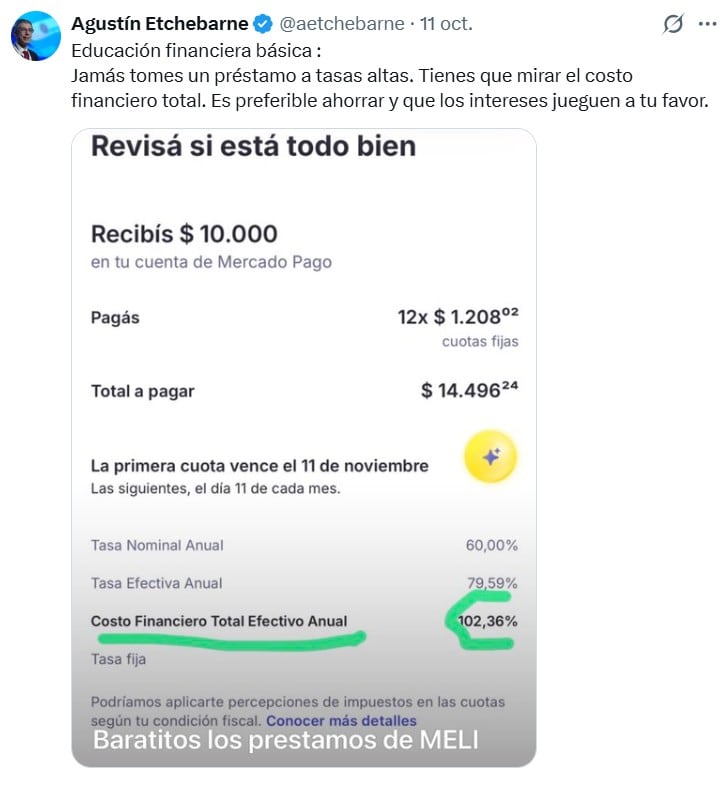
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.

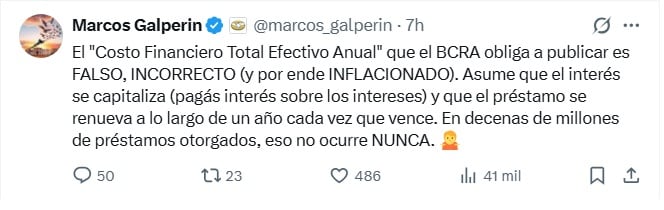
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.

La publicación de Marcos Galperín sobre el CFTEA. (X)

El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.

Advertisement

Qué establece la normativa del BCRA

Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.

Tuit Agustín Etchebarne (VisualesIA)

La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.

Qué es el CFT y en qué se diferencia del CFTEA

En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.

Advertisement

El Banco Central sostiene que el CFT es el mejor indicador del costo global que deberá afrontar el cliente.

La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.

La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.

En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.

Advertisement

Las recomendaciones del BCRA a los usuarios

Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.

El BCRA recomienda analizar con cuidado las tasas de interés de los préstamos antes de solicitarlos. (Imagen Ilustrativa Infobae)

Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.

Las tasas de Mercado Pago

No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.

Advertisement

En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.

En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.

american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa

Advertisement
Continue Reading

ECONOMIA

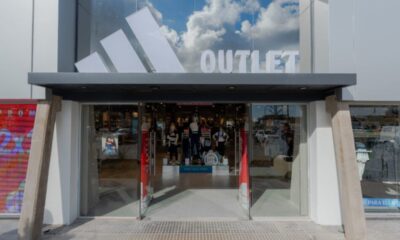
Dónde queda el nuevo outlet Adidas con descuentos en zapatillas e indumentaria

Published

on


Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades


Advertisement

Puntos importantes

Checkbox Checked
Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Checkbox Checked
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Checkbox Checked
Abierto 10-20hs. Parking y beneficios bancarios.

Dónde queda el nuevo outlet de Adidas en Buenos Aires

Qué descuentos ofrece el outlet Adidas en zapatillas

Cómo funciona el descuento del 80% en la segunda unidad

Botines desde $31.500 y camisetas de la Selección Argentina

Qué productos de River Plate se pueden encontrar

Horarios, estacionamiento y medios de pago

Qué tener en cuenta antes de comprar en el outlet Adidas


adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias