Connect with us

ECONOMIA

Hidrovía: el Gobierno dio por finalizada la auditoría y avanza con el proceso de privatización

Published

on


El Gobierno dio por concluida la auditoría de la Hidrovía y avanza con el proceso licitatorio.

El Gobierno nacional anunció la conclusión de la auditoría del proceso de licitación de la Hidrovía, que, según el Ministerio de Economía, permitirá una reducción del 13,5% en el costo logístico exportador. La revisión, que se realizó sobre el proceso de privatización de la vía navegable, apuntó robustecer los estándares de calidad internacional y transparencia en la previa de la licitación que tiene como principales protagonistas a las empresas Jan de Nul y Deme.

En el tramo final de la proceso licitatorio, los equipos multidisciplinarios de la Agencia Nacional de Puertos y Navegación (APNYN) llevaron a cabo una inspección de procesos y agentes involucrados. “De dicha auditoría se llegó a una serie de conclusiones que terminan por respaldar y sostener esta licitación como una de las más importantes de la historia”, destaca el comunicado oficial de Economía.

Advertisement

El documento resalta el trabajo articulado con UNCTAD, la agencia de la Organización de las Naciones Unidas especializada en gestión de infraestructuras críticas para el comercio exterior y desarrollo económico.

Esta entidad colaboró en áreas estratégicas del pliego y el futuro contrato de concesión, aportando recomendaciones en el aspecto económico-financiero, la conformación legal de la documentación, y los aspectos técnicos de la concesión. El informe de la agencia internacional fue presentado ante la APNYN y validado ante distintos usuarios de la vía navegable en reuniones públicas.

Durante el proceso, se realizaron reuniones técnicas en provincias como Santa Fe, Entre Ríos y Buenos Aires, en las que participaron cámaras empresarias y otros actores del sector. De estas mesas surgió un reporte suscripto por UNCTAD que recomendó las mejores prácticas para la confección de los pliegos y la evaluación de ofertas. “Ese informe fue cumplido en su totalidad por parte de APNYN y avalado por los distintos usuarios de la vía navegable troncal en sendos comunicados”, subrayaron desde la cartera económica.

Advertisement

El Ministerio de Economía también puntualizó que la auditoría evidenció que “una vez elaborados los pliegos con la intervención de los agentes mencionados, se procedió al llamado de un proceso de Participación Ciudadana que repasó lo actuado en materia ambiental”. En esa etapa, se publicaron todos los informes y se habilitó la participación de más de 240 personas.

El proceso incluyó el mecanismo de Observaciones Previas, publicado por UNCTAD en portales internacionales y locales, que permitió a empresas, usuarios y organizaciones civiles sumar sus aportes. “Como resultado de dichos aportes, APNYN adoptó distintas sugerencias que facilitaron la presentación de ofertas, así como aportar información adicional requerida por las empresas interesadas en participar de la licitación, entre otros cambios técnicos implementados”, precisa el Ministerio.

Durante los tres meses posteriores a la publicación de la licitación, el sistema recibió más de 200 consultas y ninguna objeción, según los registros oficiales. El proceso culminó con la participación de tres empresas de primera línea mundial como oferentes.

Advertisement

El comunicado detalla las etapas de evaluación: la primera analizó antecedentes de empresas y capacidad financiera, la segunda los planes de trabajo y propuestas técnicas, y la tercera la presentación de la justicia (sin ninguna impugnación por parte de los oferentes). El Ministerio de Economía resalta: “Dicho mecanismo, más presentaciones en la justicia (que ninguna fue realizada por oferentes), fueron considerados como validación de la legitimidad del proceso”.

La auditoría también incluyó un análisis de los efectos esperados sobre el costo logístico exportador. El Ministerio sostiene que “la finalización del proceso, con reducción del 13,5% en los costos logísticos, representa una mejora significativa para la navegación y la exportación de productos desde la Argentina”. Según la cartera económica, se trata de “un avance que ningún gobierno pudo hacer antes”.

La cartera que conduce Luis Caputo remarcó que “el Gobierno del presidente Milei avanzará con la adjudicación de la concesión de la vía navegable troncal, luego de haber cumplido todas las etapas necesarias para una licitación con doble control nacional e internacional, y con los estándares más altos de transparencia y legalidad”. El comunicado concluye que el proceso “abre la puerta para la navegación y la logística con estándares internacionales y un beneficio histórico para el país”.

Advertisement

Noticia en desarrollo…

Advertisement
Advertisement

ECONOMIA

Aumento de sueldo para las Fuerzas Armadas en octubre de 2026: cuánto cobra cada rango

Published

on


Los montos varían según el grado jerárquico y forman parte de un esquema de incrementos escalonados que continuará hasta diciembre


Advertisement

Cuánto cobran los miembros de las Fuerzas Armadas en octubre de 2026

  • Teniente general, almirante y brigadier general: $3.668.649.
  • General de división, vicealmirante y brigadier mayor: $3.271.629.
  • General de brigada, contraalmirante y brigadier: $2.980.776.
  • Coronel, capitán de navío y comodoro: $2.610.898.
  • Teniente coronel, capitán de fragata y vicecomodoro: $2.270.050.
  • Mayor y capitán de corbeta: $1.788.420.
  • Capitán y teniente de navío: $1.481.167.
  • Teniente primero, teniente de fragata y primer teniente: $1.317.411.
  • Teniente y teniente de corbeta: $1.187.690.
  • Subteniente, guardiamarina y alférez: $1.075.659.
  • Suboficial mayor: $1.834.321.
  • Suboficial principal: $1.626.169.
  • Sargento ayudante, suboficial primero y suboficial ayudante: $1.441.621.
  • Sargento primero, suboficial segundo y suboficial auxiliar: $1.268.067.
  • Sargento y cabo principal: $1.138.435.
  • Cabo primero: $1.021.681.
  • Cabo y cabo segundo: $945.624.
  • Voluntario de primera y marinero de primera: $861.334.
  • Voluntario de segunda y marinero de segunda: $797.085.

Cuánto cobra la Policía de Establecimientos Navales en octubre

  • Comisario inspector: $1.130.908.
  • Comisario: $1.085.492.
  • Subcomisario: $1.009.662.
  • Oficial principal: $880.560.
  • Oficial inspector: $801.060.
  • Oficial subinspector: $669.970.
  • Oficial ayudante: $554.953.
  • Oficial subayudante: $488.078.
  • Subescribiente: $796.940.
  • Sargento primero: $602.061.
  • Sargento: $576.935.
  • Cabo: $462.619.
  • Agente de primera: $447.159.
  • Agente de segunda: $439.922.

Cómo sigue el aumento salarial hasta diciembre


sueldo,fuerzas armadas,actualidad

Continue Reading

ECONOMIA

La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

Published

on


El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.

Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.

Advertisement

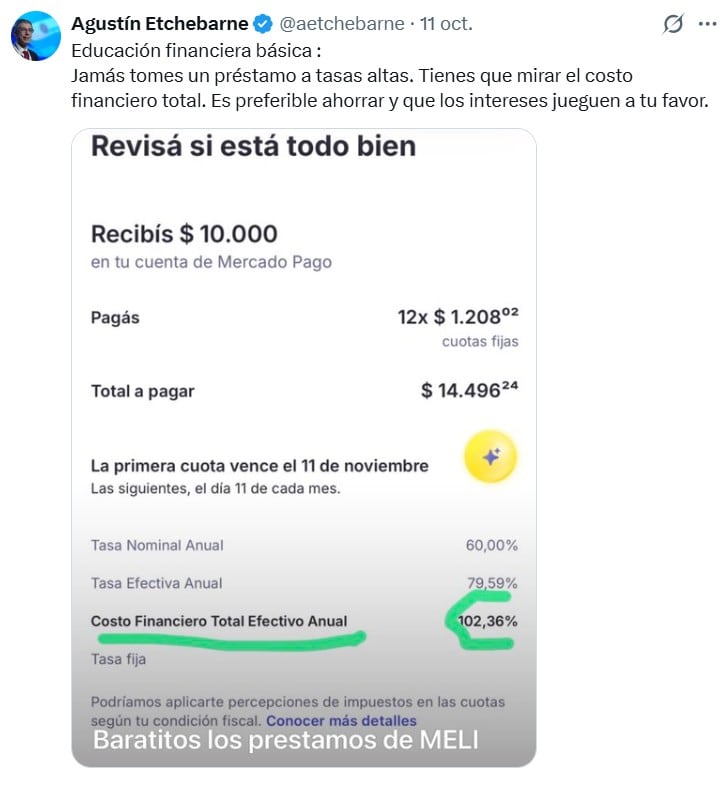
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.

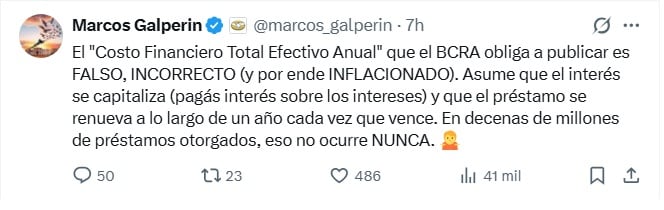
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.

La publicación de Marcos Galperín sobre el CFTEA. (X)

El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.

Advertisement

Qué establece la normativa del BCRA

Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.

Tuit Agustín Etchebarne (VisualesIA)

La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.

Qué es el CFT y en qué se diferencia del CFTEA

En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.

Advertisement

El Banco Central sostiene que el CFT es el mejor indicador del costo global que deberá afrontar el cliente.

La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.

La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.

En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.

Advertisement

Las recomendaciones del BCRA a los usuarios

Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.

El BCRA recomienda analizar con cuidado las tasas de interés de los préstamos antes de solicitarlos. (Imagen Ilustrativa Infobae)

Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.

Las tasas de Mercado Pago

No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.

Advertisement

En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.

En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.

american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa

Advertisement
Continue Reading

ECONOMIA

Dónde queda el nuevo outlet Adidas con descuentos en zapatillas e indumentaria

Published

on


Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades


Advertisement

Puntos importantes

Checkbox Checked
Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Checkbox Checked
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Checkbox Checked
Abierto 10-20hs. Parking y beneficios bancarios.

Dónde queda el nuevo outlet de Adidas en Buenos Aires

Qué descuentos ofrece el outlet Adidas en zapatillas

Cómo funciona el descuento del 80% en la segunda unidad

Botines desde $31.500 y camisetas de la Selección Argentina

Qué productos de River Plate se pueden encontrar

Horarios, estacionamiento y medios de pago

Qué tener en cuenta antes de comprar en el outlet Adidas


adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias