ECONOMIA
El Mundial, los impuestos y el fin de la cancha neutral


Cada vez que se organiza un Mundial, la atención se concentra en lo evidente: los estadios, los sponsors, las selecciones, las figuras, los derechos de televisión y, por supuesto, la pelota. Pero detrás de ese espectáculo global hay otro partido, mucho menos televisado, que se juega en oficinas fiscales, tratados internacionales, convenios de doble imposición y normas locales.
Me refiero al partido de los impuestos.
El Mundial 2026, que se está disputando en Estados Unidos, México y Canadá, deja una señal muy interesante para quienes miramos estos temas desde hace años: los Estados ya no están tan dispuestos a renunciar a gravar la riqueza que se genera dentro de sus fronteras, aunque esa riqueza llegue de la mano del evento deportivo más popular del planeta.
Durante mucho tiempo, los grandes eventos internacionales funcionaron bajo una lógica particular. Para atraerlos, los países anfitriones aceptaban otorgar exenciones, beneficios y tratamientos fiscales especiales. En muchos casos, esas condiciones eran parte del paquete exigido por los organizadores. El razonamiento era simple: el evento traía turismo, consumo, visibilidad internacional, inversión en infraestructura y un beneficio reputacional que justificaba resignar recaudación.
Los futbolistas de élite son, probablemente, algunos de los contribuyentes más globales que existen
Ese esquema, sin embargo, parece estar cambiando.
En el caso del Mundial 2026, la información conocida hasta ahora muestra que los futbolistas extranjeros que disputen partidos en México y Estados Unidos no necesariamente estarán amparados por una exención personal automática. En México, la normativa fiscal prevé que los jugadores no residentes tributen por la proporción de ingresos atribuible a los partidos jugados —o para los que hayan sido convocados— en territorio mexicano. En Estados Unidos, el IRS también ha advertido que los no residentes que participen del evento pueden tener obligaciones fiscales por ingresos de fuente estadounidense, sin perjuicio de lo que puedan establecer los tratados para evitar la doble imposición.
Dicho de otro modo: no se trata de que el jugador “pague impuestos por pisar el césped”, como podría decirse en una frase periodística. La cuestión es más precisa y, por eso mismo, más relevante: si una persona genera ingresos atribuibles a una actividad desarrollada en determinado país, ese país puede pretender gravar esa porción del ingreso. La cancha podrá ser neutral desde el punto de vista deportivo. Desde el punto de vista tributario, no lo es.
Los futbolistas de élite son, probablemente, algunos de los contribuyentes más globales que existen. Cobran salarios en un país, perciben premios de una federación nacional, tienen contratos de imagen con marcas internacionales, residen en una jurisdicción, invierten en otra y compiten en muchas más. Por eso, la planificación patrimonial para ellos es una necesidad de primer orden. Más en estos tiempos, en los que los fiscos los miran muy de cerca, con lupa.
Muchos deportistas, artistas, creadores de contenido y empresarios todavía creen que la planificación fiscal internacional es un tema que puede resolverse al final
No es algo completamente nuevo. En muchos países existen desde hace años reglas para gravar a deportistas, artistas y performers no residentes por ingresos obtenidos en presentaciones, competencias o espectáculos realizados localmente. La novedad no está necesariamente en la existencia de esas normas, sino en el modo en que empiezan a aplicarse a eventos de escala global, con coordinación entre administraciones tributarias y con criterios más sofisticados para asignar ingresos entre jurisdicciones.
Ahí aparece la verdadera discusión.
¿Cómo se determina qué parte del ingreso de un jugador corresponde a un partido disputado en México, Estados Unidos o en Canadá? ¿Qué ocurre si el premio lo paga la federación del país de origen? ¿Cómo se compatibiliza eso con la residencia fiscal del jugador? ¿Qué pasa si existe un tratado para evitar la doble imposición? ¿Quién retiene? ¿Quién informa? ¿Quién acredita el impuesto pagado en el exterior?
Estas preguntas, que parecen técnicas, tienen enormes consecuencias prácticas. Porque en materia tributaria, la forma importa, pero la sustancia importa todavía más. Y la sustancia, en este caso, es que los jugadores estarán generando valor económico en países que pretenden ejercer potestad fiscal sobre ese valor.
Este caso es interesante por dos razones. La primera es simbólica. El Mundial es, probablemente, la mejor expresión de la globalización: selecciones nacionales, jugadores que militan en ligas extranjeras, marcas transnacionales, audiencias globales y dinero circulando por todo el planeta. Que incluso en ese contexto los Estados sostengan que una parte de esa renta debe tributar dentro de sus fronteras demuestra que la globalización no eliminó las fronteras fiscales.
Cuando el dinero cruza fronteras, los impuestos no desaparecen
La segunda razón es práctica y quizás más importante. Muchos deportistas, artistas, creadores de contenido y empresarios todavía creen que la planificación fiscal internacional es un tema que puede resolverse al final, como si se tratara de una cuestión administrativa. Es un error. La planificación debe hacerse antes, con criterio, sustancia y una mirada integral. No se trata de evitar impuestos, sino de evitar contingencias, dobles imposiciones, sorpresas y estructuras mal diseñadas.
En un mundo donde los fiscos cooperan más, intercambian más información y tienen más herramientas para detectar ingresos transfronterizos, la improvisación resulta cada vez más costosa. Y el valor de una correcta planificación patrimonial es cada vez mayor.
El Mundial 2026 será recordado por muchas razones: sus partidos, sus estadios, sus figuras y por ser el primero con 48 selecciones. Pero también podría quedar como un nuevo ejemplo de algo que venimos observando desde hace tiempo: cuando el dinero cruza fronteras, los impuestos no desaparecen. Porque incluso cuando el mundo está mirando la pelota, los fiscos siguen mirando la planilla.
En el fútbol, como en la planificación patrimonial, no alcanza con jugar bien. También hay que conocer las reglas del campo donde se juega.
optaUUID:1fxxfshtg3b7p2ya8789tke8k,optaMatchId:2608305,sportradarID:sr:sport_event:66457014,North America,Soccer,Sport







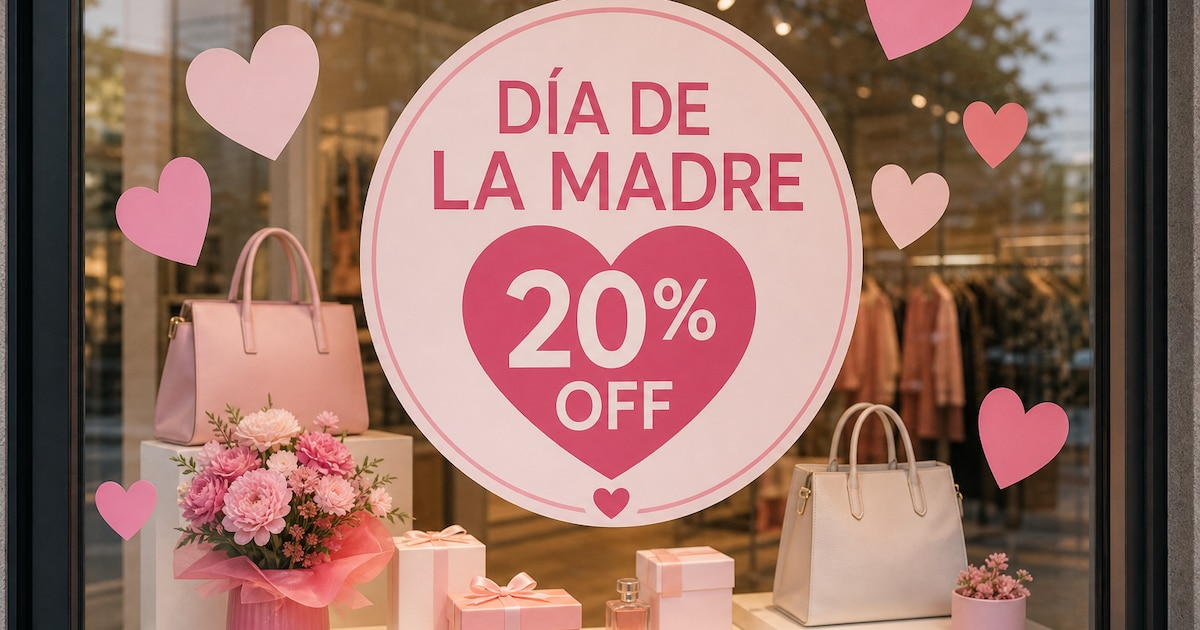

La demanda mostró signos de estancamiento durante el último trimestre. Sin embargo, aclaró que “esto no significa que el consumo en 2026 termine a la baja (Bolis Wilson)

Los descuentos varían según la región del país, aunque se podrán encontrar productos con hasta 50% de rebaja (CAME)

Día de la Madre,vidriera,descuento,comercio
ECONOMIA
Una provincia vive el mes más grande de su historia minera: se estrenan cuatro plantas de litio por USD 2.000 millones
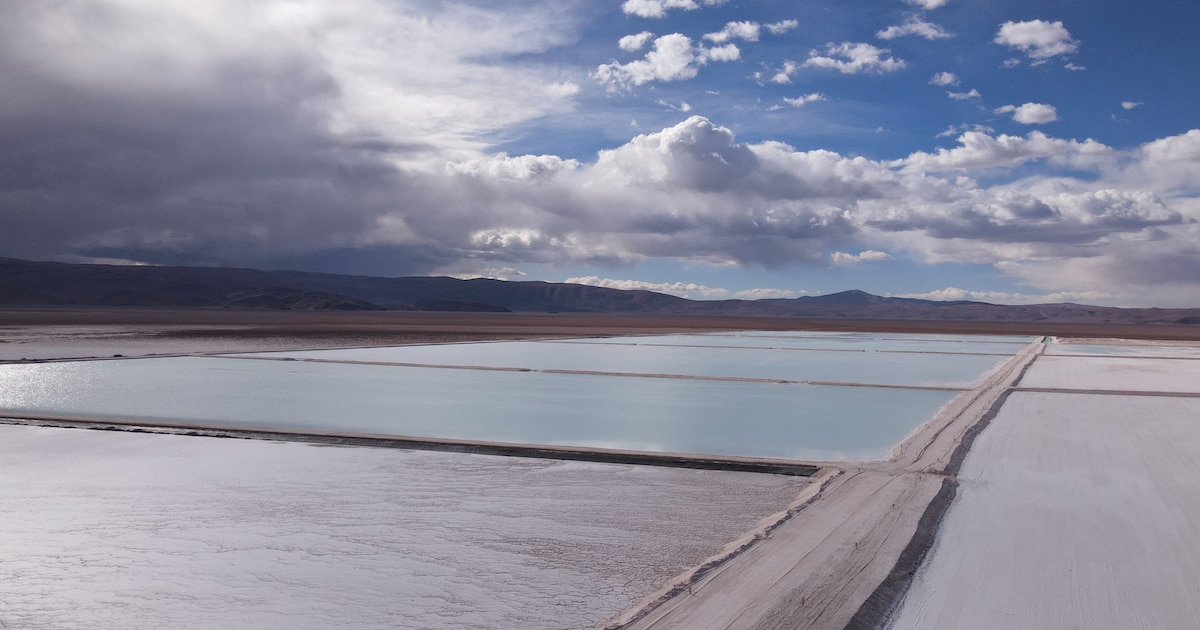
Hoy, con herramientas como el RIGI, Catamarca atrae proyectos de escala mundial que fortalecen nuestro lugar en la transición energética (Jalil)
- La puesta en marcha de una nueva planta en el proyecto Sal de Vida, con una capacidad prevista de 15.000 toneladas anuales de carbonato de litio.
- La expansión Fénix 1B en el Salar del Hombre Muerto, también en la provincia de Catamarca, que llevará la capacidad de producción de ese proyecto a 38.000 toneladas anuales.


En agosto de 2026, el Índice de Producción Industrial Minero creció 8,4% interanual y acumuló un alza de 7,9% en los primeros ocho meses del año (Indec)
Fénix Rio Tinto
ECONOMIA
Qué modelos icónicos podrían llegar a Argentina en 2027 debido a los nuevos valores para importar autos eléctricos


El Gobierno se encamina a reinstalar los límites a la venta de tierras a través de la ley de Propiedad Privada

Nintendo confirma que no abandonará los juegos físicos: “No tenemos planes de hacerlo” – Nintenderos

Rusherking y Stef Jegier, juntos en una feria de Recoleta: caminata, charla y gestos de cariño

Defienden el título de Marruecos: ‘Si abandonas el campo, se acabó’

San Lorenzo recibe a Deportivo Riestra por la fecha 12 del Torneo Clausura: la agenda completa del domingo

¿El heredero de Chocolatito González? Jordan “La Cobra” Orozco busca devolver a Nicaragua a la cima del boxeo

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA2 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones