Connect with us

ECONOMIA

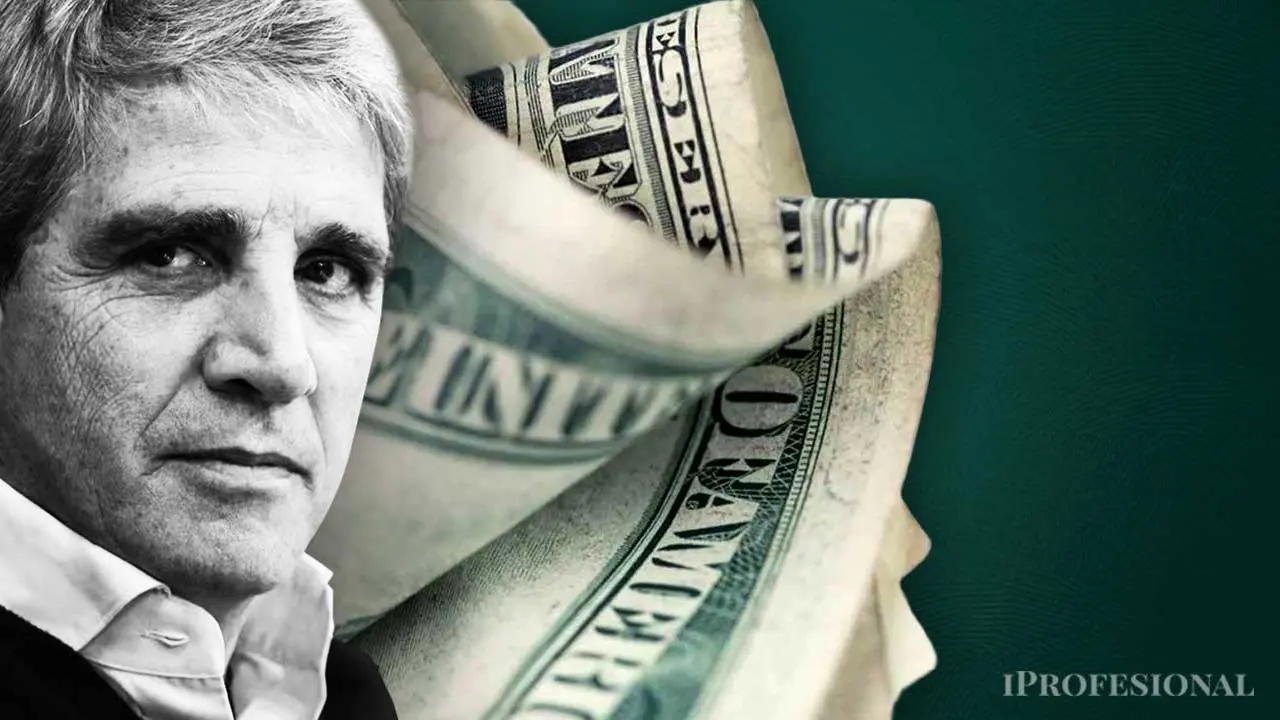
El «Toto dólar» ya es un 71% menor que los picos de Alberto Fernández como presidente

Published

on


La cotización actual del dólar marca una notable diferencia frente a los máximos históricos a valores corrientes de los años 2020 y 2023

18/08/2026 – 11:27hs

Advertisement

La radiografía del tipo de cambio real: Caputo vs. Fernández / Massa

  • Diciembre 2016 a Junio 2018: $1.470. Luis Caputo (Min. de Finanzas) y Mauricio Macri (Presidente)
  • Pico histórico (Octubre 2020): $5.422. Martín Guzmán (Min. de Economía) y Alberto Fernández (Presidente)
  • Promedio Enero 2021 a Junio 2023: $3.540. Martín Guzmán, Silvina Batakis y Sergio Massa (Min. de Economía) y Alberto Fernández (Presidente)
  • Pico electoral (Octubre 2023) $5.059. Sergio Massa (Min. de Economía) y Alberto Fernández (Presidente)
  • Cotización Actual $1.535. Luis Caputo (Min. Economía)

Las cifras clave de la comparación

  • Frente al pico histórico de Octubre 2020 ($5.422): El dólar actual resulta un 71,7% menor que el nivel récord alcanzado durante los meses de mayor incertidumbre de la pandemia.
  • Frente al pico preelectoral de Octubre 2023 ($5.059): La cotización actual es un 69,7% inferior al estallido cambiario previo a los comicios presidenciales.
  • Frente al promedio 2021–2023 ($3.540): El tipo de cambio actual se ubica un 56,6% por debajo de la media observada durante gran parte del mandato albertista.
  • Frente a su gestión en Finanzas 2016–2018 ($1.470): El valor presente se encuentra tan solo un 4,4% por encima de la media del tipo de cambio real registrado en el periodo en que Caputo lideró la cartera financiera bajo el mandato de Mauricio Macri.

Del pánico de $5.400 al «ancla cambiaria» de $1.500

¿Atraso cambiario o «Argentina cara en dólares»? El diagnóstico de los economistas

¿Quiénes ganan y quiénes pierden con el «dólar calmo»?

  • Importadores y firmas con insumos externos: La brecha contenida y el dólar plano abaratan el costo de insumos, maquinarias y productos terminados traídos del exterior.
  • Sector financiero y carry trade: La estabilidad cambiaria sumada a tasas de interés en pesos atractivas genera un escenario propicio para las estrategias financieras en moneda local, atrayendo liquidez a corto y mediano plazo.
  • Comercio de bienes importados y tecnología: Rubros vinculados a la electrónica de consumo, automotrices de marcas importadas y productos de alta gama experimentan un abaratamiento relativo y mayor dinamismo comercial.
  • Turismo saliente y consumo en el exterior: El mayor poder de compra del peso en moneda dura favorece los viajes internacionales y las compras con tarjeta fuera del país.
  • Industria manufacturera y PyMEs: Es el sector más golpeado por la «tenaza» cambiaria. Enfrentan insumos y costos operativos en dólares en aumento mientras sufren la contracción del mercado interno y la llegada de productos importados más competitivos.
  • Bienes durables, indumentaria y calzado: Según el IERAL, 8 de cada 10 productos de estos rubros resultan sensiblemente más caros en la Argentina que en países vecinos como Chile, Brasil o Colombia.
  • Turismo receptivo y economías regionales: La pérdida de competitividad cambiaria desincentiva el arribo de turistas extranjeros y ajusta los márgenes exportadores de producciones como las frutas de carozo, el vino y las economías del interior.
  • Gastronomía y comercios locales: Aunque recompusieron precios, enfrentan a consumidores locales más cautos que evalúan el costo en dólares de salidas y esparcimiento.

inflación,dólar,atraso cambiario,luis caputo,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

ECONOMIA

Polarizar con el riesgo K conspira contra el crecimiento económico

Published

on


El Presidente estaba en Nueva York cuando el índice de riesgo país superaba los 600 puntos, el Indec informaba que la pobreza había aumentado y que la actividad económica había caído en el segundo trimestre (Foto: Reuters)

La reducción del déficit es condición para estabilizar la economía, pero no genera automáticamente expansión

La tasa de inversión sobre el PBI se mantiene en niveles muy bajos

Se necesita inversión, acumulación de capital, crédito, reglas previsibles, apertura de mercados y aumentos permanentes de productividad

Luego de haber alcanzado un mínimo de 402 puntos básicos, el índice de riesgo país empezó a subir y, al cierre de esta columna, supera los 600 puntos básicos

¿Por qué se formulan anuncios de inversiones de muy largo plazo y por cientos de miles de millones de dólares si se tiene miedo a la vuelta del kirchnerismo?

Ahora la pregunta debería ser qué reformas permitirán elevar de manera permanente la tasa de crecimiento y si la baja del gasto público es sostenible en la forma en que se implementó (Foto: EFE)

No estoy pidiendo una devaluación sino que se libere el mercado de cambios: son dos cosas totalmente diferentes


Diplomacy / Foreign Policy,North America

Advertisement
Continue Reading

ECONOMIA

Dólar, reservas y bonos: por qué el mercado volvió a elevar la cautela y sube el riesgo país

Published

on


La respuesta de Donald Trump a las afirmaciones de Irán, que aseguró estar negociando la reapertura del estrecho de Ormuz, fue contundente: no solo calificó la noticia como falsa, sino que subrayó la palabra “nada” al referirse a lo que Estados Unidos estaba dispuesto a conceder.

Los mercados se defendieron. Subió el petróleo, se desbarrancaron los precios de los bonos del Tesoro, las acciones y del oro. Cuando las bajas se aceleraron, apareció una nueva declaración del presidente de los Estados Unidos que señalaba que esta semana retomarían la conversaciones con Irán. Los mercados recortaron pérdidas y las Bolsas de Nueva York, que operaban bajo fuego cruzado, cayeron hasta 0,77% como fue el caso del Nasdaq donde operan las acciones de nuevas tecnologías.

Advertisement

Los bonos del Tesoro norteamericano siguieron ofrecidos. Los fondos de inversión los despedían de sus carteras. Así, el título a 10 años alcanzó un máximo de rendimiento de 5,25% y el de 30 años de 5,56 por ciento.

El movimiento reafirmó la opinión de que se viene una nueva suba de tasas en octubre. Con el dólar en alza de 0,22% frente a las demás monedas del mundo, el petróleo cerca de USD 100 y las tasas de los bonos del Tesoro por encima de 5%, auguraban suba de costos para las personas y empresas endeudadas. El índice de morosidad en Estados Unidos es el más elevado de los últimos ocho años años y un escenario de mayor inflación está a la vuelta de la esquina.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

La Argentina, que en las semanas previas había atravesado sin mayores sobresaltos las turbulencias externas, quedó ahora como el mercado de peor desempeño de la región ante la falta de estímulos. También pesó la caída de 5,9% en la imagen del Gobierno, según el indicador que elabora la Universidad Torcuato Di Tella, un dato que incidió sobre variables clave.

Ammiel Pardo, economista senior de Aldazabal y Cía, señaló que el Índice de Confianza está en niveles similares a los de julio, que habían representado el valor más bajo desde el inicio de la gestión de Javier Milei.

“En cuanto a nivel, el registro del presidente Javier Milei para esta parte del mandato es el segundo mayor detrás de Néstor Kirchner. Sin embargo, no logra torcer la tendencia a la baja y los gobiernos que reeligieron, mostraron mejores registros desde aquí en adelante. La caída del indicador sorprendió, especialmente considerando que, en el mismo período, el Índice de Confianza del Consumidor (ICC) había mostrado una mejora de 2,4% mensual. A pesar del retroceso, el nivel actual del ICG supera la marca alcanzada a la misma altura de los últimos 4 mandatos presidenciales”, apuntó pardo.

Advertisement

Lo cierto es que el riesgo país sintió el impacto. Los bonos soberanos bajaron más de 1% y el riesgo subió 27 unidades (+3,1%) a 628 puntos básicos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En el Mercado Libre de Cambios (MLC) se operaron USD 679 millones y el Banco Central compró apenas USD 11 millones, acentuando uno de los puntos clave que hace subir al riesgo país: la falta de acumulación de reservas.

Advertisement

En ese sentido, un informe de Fundación Capital señaló que “el stock de reservas continúa siendo bajo y reforzar las compras diarias de divisas parece primordial. En este marco, impulsar un mayor dinamismo de la actividad y acelerar la acumulación de reservas aparecen como dos condiciones centrales hacia delante”.

“No obstante, es interesante ver que el nuevo financiamiento corporativo en moneda extranjera se mantuvo activo durante el mismo período, unos USD 1.000 millones en agosto y más de USD 2.000 millones en septiembre, considerando tanto operaciones locales como internacionales”, añadió, el reporte.

Lo cierto es que la caída de reservas continúa. El dólar más fuerte hace bajar al euro, el oro, el yuan y la libra esterlina. El retroceso en particular del oro de casi 4% y la devaluación del yuan de 0,23% en la semana, hicieron que las reservas bajen USD 269 millones a 47.976 millones de dólares.

Advertisement

En estas circunstancias, el dólar mayorista bajó un peso a $1.524,50 aunque se vieron algunos movimientos del Tesoro y del Banco Central. En la plaza financiera, el MEP subió 43 a $1.555 y el contado con liquidación (CCL) $25 (+1,4%) a $1.614, recuperando lo que había bajado el viernes. El “blue” subió $5 (+0,30%) a 1.565 pesos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

La consultora F2 que dirige Andrés Reschini señaló que “el dólar mayorista operó buena parte de la rueda al alza, pero con una oferta de USD 679 millones, la mayor en 9 ruedas. En futuros el volumen de operaciones ascendió a 2.155.032 contratos y el interés abierto añadió otros 76,7 millones hasta los 4.225 millones”.

Advertisement

El resultado de la licitación de bonos del Tesoro fue equilibrada y se renovaron todos los vencimientos con premios en todos los instrumentos ofrecidos, es decir con tasas más altas.

Se renovaron $8,6 billones, equivalentes al 100,4% de los vencimientos. La Lecap con vencimiento el 15 de enero, por $2,85 billones, y el bono a tasa Tamar que vence el 30 de julio, por $2,9 billones, concentraron el 70% del monto adjudicado.

En tanto, la Bolsa tuvo una rueda fatídica. El S&P Merval de las acciones líderes perdió 3,3% en pesos y 4,8% en dólares. Los más afectados fueron Transportadora gas del Norte (-7,1%), Telecom (-7%) y Cresud (-6,6%). Los bancos también la pasaron mal con bajas superiores a 4 por ciento.

Advertisement

En el overnite, anoche las operaciones preanunciaban otra rueda negativa. Los tres principales indicadores de las Bolsas de Nueva York estaban en rojo de hasta 0,30 por ciento. El petróleo subía 0,70% y el Brent se aproximaba a USD 100 por barril. El dólar se fortalecía 0,25% frente a las principales divisas del mundo y derribaba al Bitcoin que cotizaba a USD 83 mil y al oro que bajaba 0,20% a USD 4.168 por onza.

Continue Reading

ECONOMIA

La Argentina se ubica entre los cuatro mercados aéreos más grandes de la región, con un tráfico que se duplicaría en 2045

Published

on


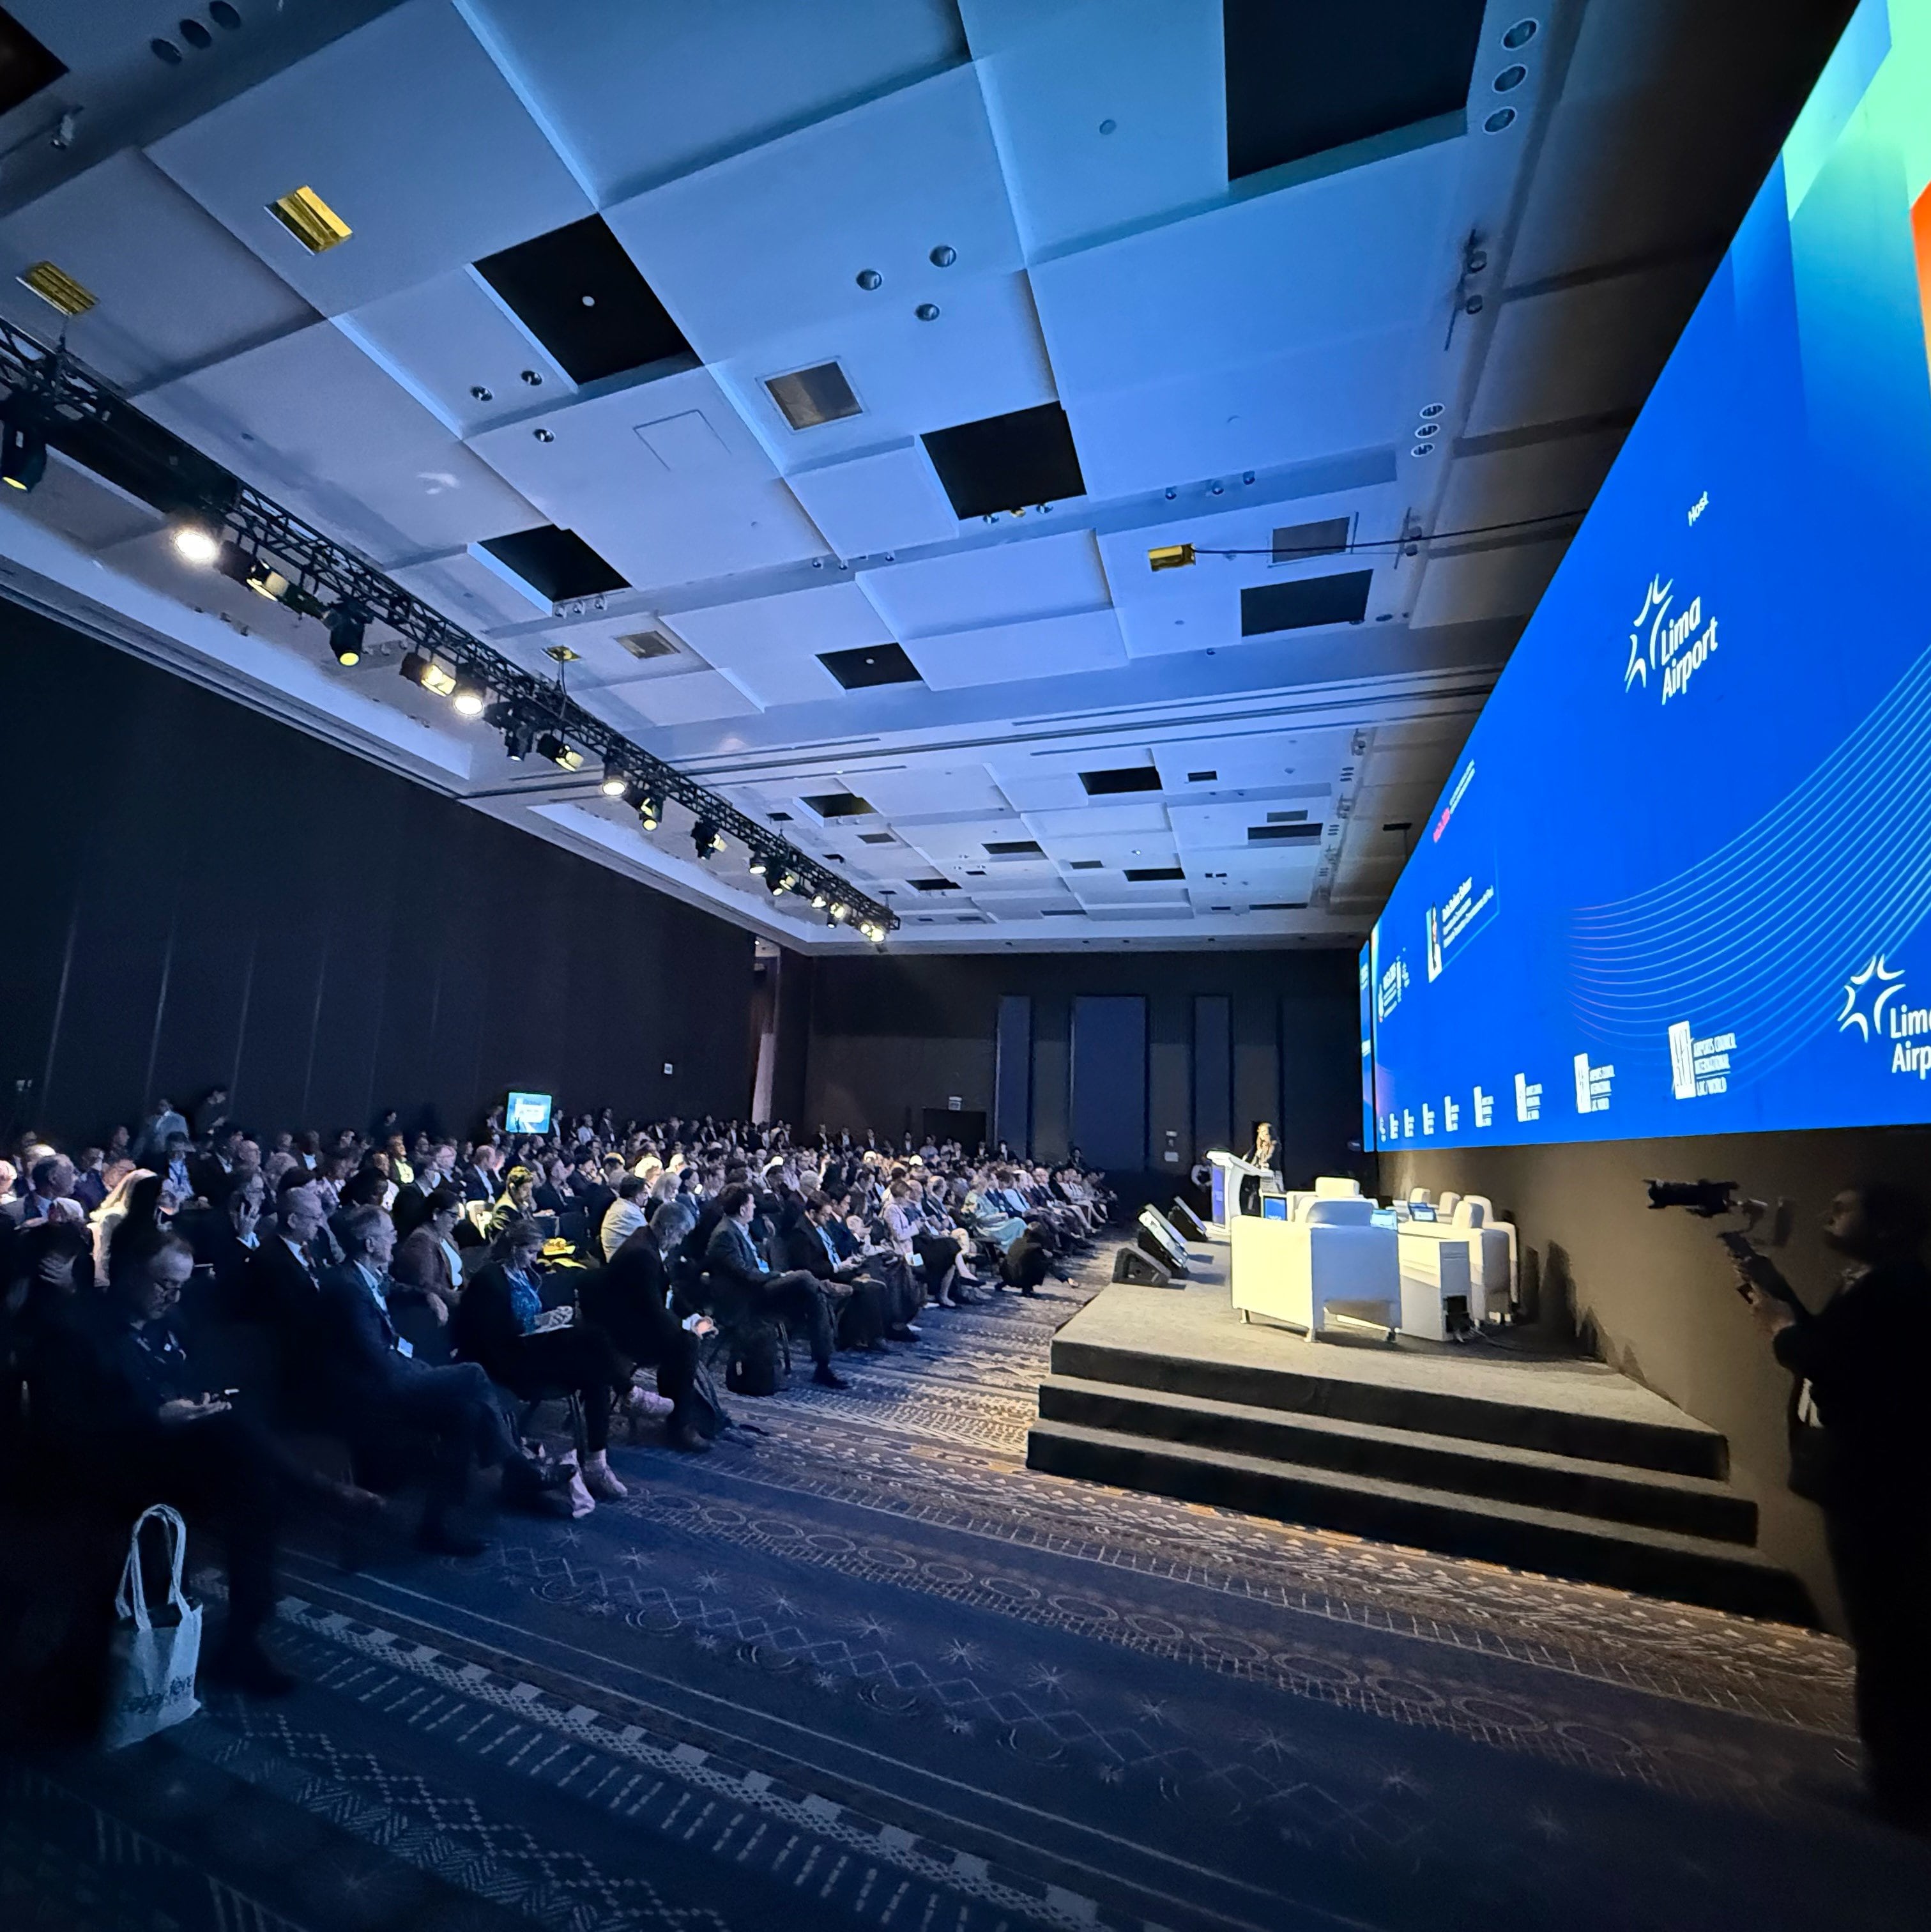
Desde Lima, Perú. La Argentina se consolidó como el cuarto mercado de pasajeros de Latinoamérica y el Caribe, con 50 millones de viajeros en 2025, según las cifras que se presentaron durante la asamblea anual de Airports Council International (ACI), el organismo que agrupa a los operadores aeroportuarios de todo el mundo. Los datos surgieron de un estudio presentado durante la Asamblea General Anual, Conferencia y Exhibición de ACI-LAC/ACI World (WAGA 2026), que reúne esta semana a más de 600 ejecutivos, autoridades y especialistas del sector aeroportuario en Lima.

El país quedó por detrás de Brasil, que lideró el listado con 235 millones de pasajeros, México, con 191 millones, y Colombia, con 100 millones. Perú, con 43 millones, y Chile, con 36 millones, completan el podio detrás de la Argentina en el ranking regional.

Advertisement

Pese a ese volumen de tráfico, la relación entre pasajeros y población ubica al país en un lugar más rezagado. Con 1,09 pasajeros por habitante al año, la Argentina ocupa el noveno puesto entre los mercados latinoamericanos relevados, lejos de Panamá, que encabeza la región con 4,59 pasajeros por habitante, y también por debajo de Colombia (1,87), Chile (1,84), República Dominicana (1,71), Costa Rica (1,68), México (1,45) y Perú (1,25). La comparación se agudiza frente a economías desarrolladas: España registra 6,51 pasajeros por habitante y Estados Unidos, 5,69.

Más de 600 ejecutivos, autoridades y especialistas del sector aeroportuario participan esta semana de la asamblea anual de Airports Council International en Lima

La distancia se amplía todavía más en el segmento internacional. La Argentina transportó 16 millones de pasajeros internacionales en 2025, pero al medir ese volumen contra su población, el indicador cae a 0,34 pasajeros internacionales por habitante, el undécimo lugar entre los mercados relevados por ACI, que incluye países de fuera de la región como referencia. Entre los países latinoamericanos, República Dominicana lidera con 1,71, seguida por Costa Rica (1,62), Uruguay (0,67), El Salvador (0,65) y Chile (0,62).

La región proyecta duplicar su tráfico hacia 2045

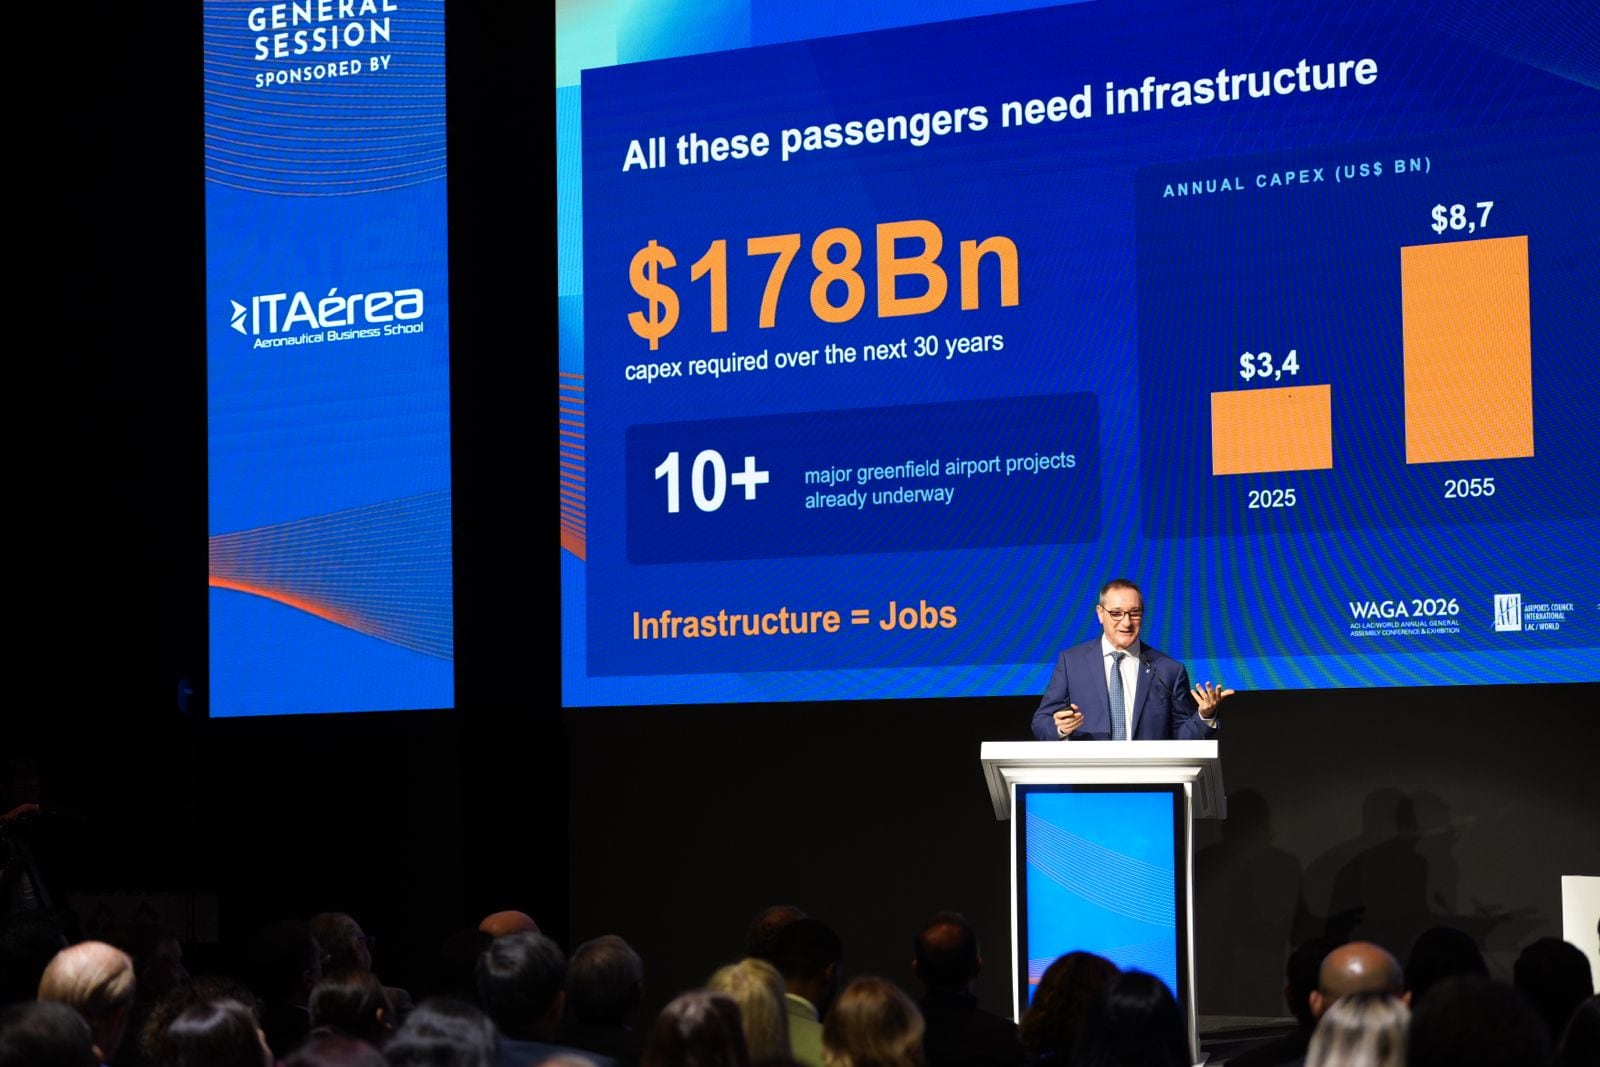
Rafael Echevarne, director general de ACI-LAC, expuso durante el encuentro que la región transportará 1500 millones de pasajeros en 2045, el doble de los 809 millones estimados para este año, con un crecimiento sostenido de 3,1% anual en el largo plazo. Ese incremento demandará una inversión de USD 178.000 millones en infraestructura aeroportuaria hasta 2055, lo que equivale a un desembolso anual de entre USD 3400 y USD 8700 millones para todos los países de la región.

Advertisement

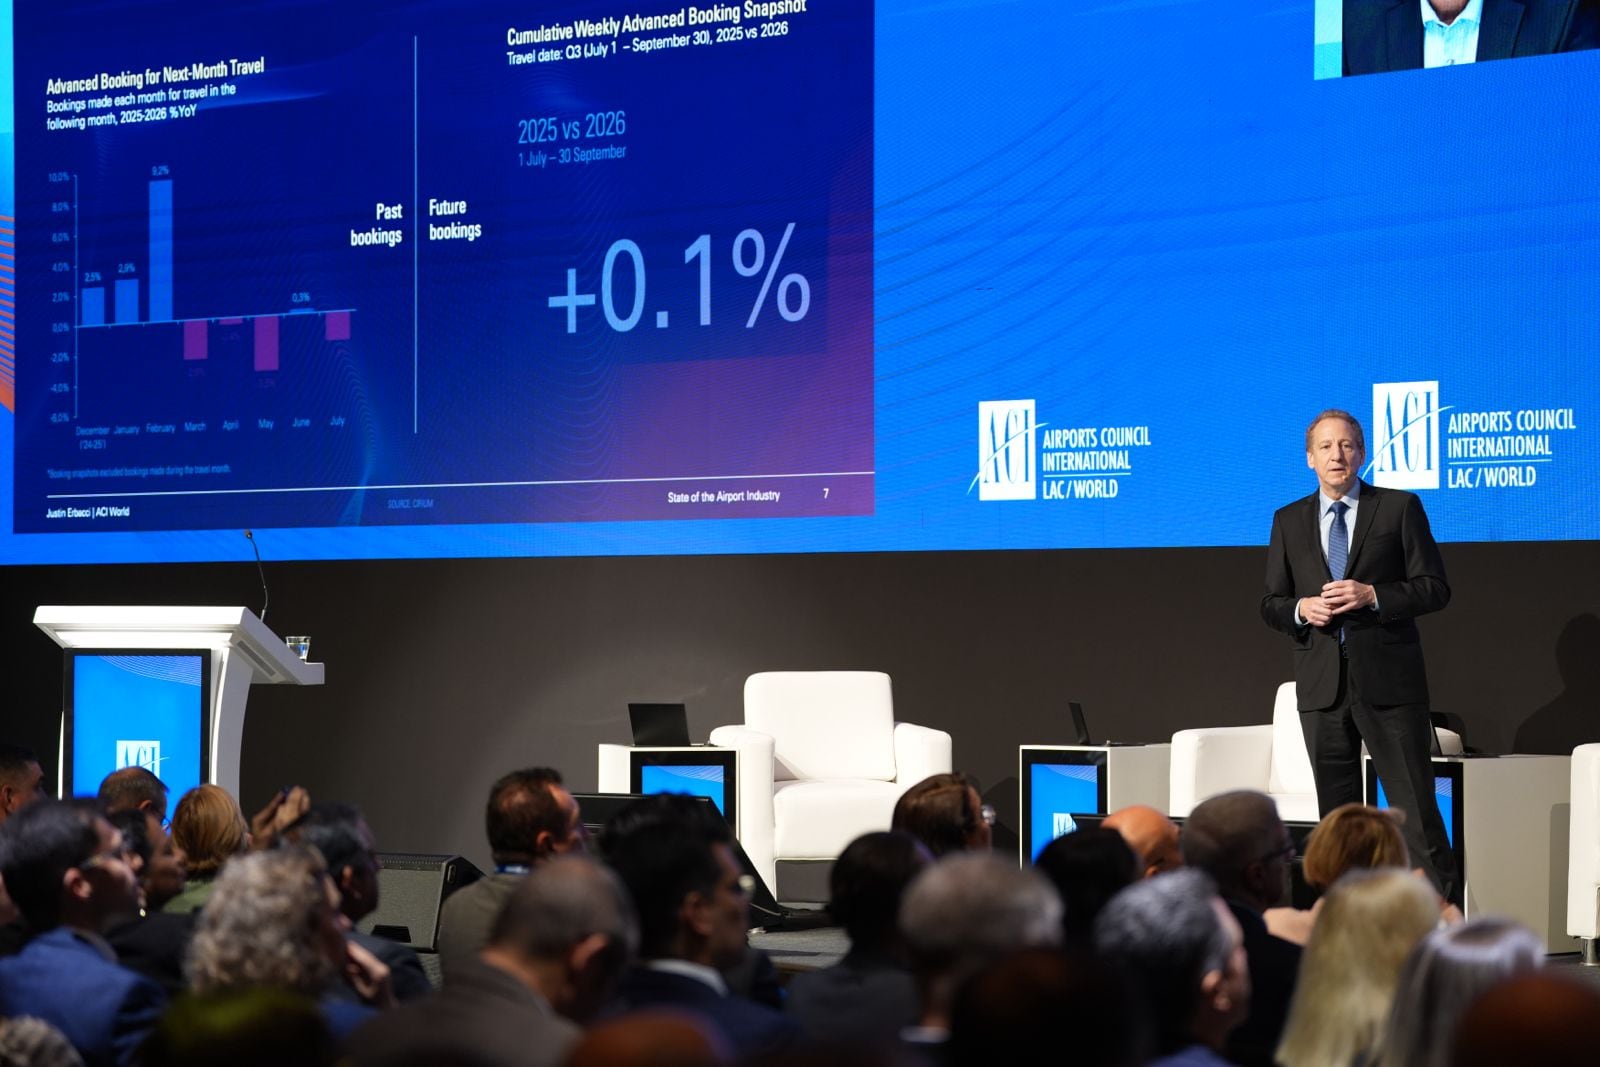
Por su parte, Justin Erbacci, director general de ACI World, la organización global que agrupa a más de 2200 aeropuertos en más de 160 países, situó esa cifra regional dentro de un cálculo global que supera los USD 4 billones en inversión necesaria para 2055. Según Erbacci, el tráfico mundial de pasajeros alcanzará los 10.000 millones este año y podría llegar a casi 20.000 millones hacia 2047. “Lo que realmente importa ahora es cómo logramos que nuestra industria esté preparada para este crecimiento”, planteó el directivo durante su presentación en Lima.

Rafael Echevarne, Director General de ACI-LAC

La aviación regional, un desafío pendiente para la conectividad

Echevarne también advirtió sobre el rezago de la aviación regional, uno de los puntos débiles que persisten en la recuperación pospandemia. Aunque Latinoamérica y el Caribe fue la región que se recuperó con mayor rapidez tras la pandemia, la conectividad entre ciudades todavía no recompuso los niveles previos. “Se ha perdido un 20% de los pares de ciudades que teníamos conectada la región antes de la pandemia”, señaló el directivo, con una pérdida concentrada sobre todo en aeropuertos regionales de países como Perú, Ecuador y Chile, donde consideró que “la aviación regional es prácticamente inexistente”.

Frente a ese escenario, el directivo de ACI-LAC planteó la liberalización y desregulación del transporte aéreo como la herramienta más eficaz para revertir la tendencia. “Hay que pasar de esa firma de tratados de buenas intenciones a poner en práctica esa apertura”, señaló Echevarne, al ser consultado sobre los cambios que espera ver en el sector dentro de cinco años.

Advertisement

Los cargos aeroportuarios pesan más en los pasajes internacionales

El estudio presentado en Lima también desagregó el peso de los cargos aeroportuarios y los impuestos gubernamentales en la estructura de un ticket aéreo. En la Argentina, esos conceptos representan el 4% del valor de un pasaje doméstico, en línea con Brasil, y por debajo del 8% que registran Colombia y Chile. En los vuelos internacionales, en cambio, la proporción se invierte: la Argentina destina el 7% del valor del ticket a cargos aeroportuarios e impuestos gubernamentales, un porcentaje superior al de Brasil (1%) y Chile (3%), aunque menor al de Colombia (6%).

Justin Erbacci, Director General de ACI World

A nivel global, según datos de IATA citados durante el evento, los cargos aeroportuarios representan apenas el 4,3% de los costos operativos de las aerolíneas, una proporción que en el caso específico de Latinoamérica y el Caribe cae al 5,5% al sumar también las tasas de control aéreo, el noveno lugar entre 12 categorías de costos de las aerolíneas en la región.

Durante el encuentro se remarcó que esas tarifas no son fijadas por los propios aeropuertos, sino por los organismos reguladores de cada país, en el marco de lo que se describió como una de las industrias más reguladas económicamente en el mundo. Los operadores aeroportuarios funcionan como concesionarios controlados por el Estado, que revisa periódicamente sus costos operativos y sus planes de inversión antes de autorizar cualquier ajuste tarifario. Bajo ese esquema, todas las aerolíneas pagan la misma tasa por pasajero en cada aeropuerto, sin distinciones entre operadores.

Advertisement

En promedio, esa tarifa ronda los USD 9 por pasajero en toda la región, lo que equivale a menos del 10% del valor final de un pasaje aéreo. El cargo lo abonan las aerolíneas, que luego lo trasladan a los pasajeros como parte del precio del ticket, y representa el 4,3% de los costos operativos totales de las compañías aéreas.

El Gobierno nacional y Aeropuertos Argentina acordaron extender hasta 2049 la concesión de servicios en 35 aeropuertos del país, entre ellos Ezeiza

Ese entramado regulatorio también rige la relación entre el Estado argentino y los concesionarios privados. El lunes, el Gobierno nacional y Aeropuertos Argentina acordaron extender hasta 2049 la concesión de servicios en 35 aeropuertos del país, con posibilidad de prórroga hasta 2056. La renegociación, formalizada mediante una Decisión Administrativa publicada en el Boletín Oficial, contempla inversiones por USD 600 millones a cargo de la empresa, de las cuales tres cuartas partes deberán completarse antes de 2031.

El acuerdo excluye aumentos de tarifas y se estructuró sobre una tasa interna de retorno de referencia del 14,3%, con el objetivo de recomponer el equilibrio económico-financiero afectado por la pandemia sin garantizar una rentabilidad fija. Según el Gobierno, la extensión no otorgará a la compañía acceso a los beneficios del Régimen de Incentivos para las Grandes Inversiones (RIGI), y las inversiones deberán ser certificadas por una auditora internacional antes de junio de 2027.

Advertisement

aeropuerto,Argentina,avión

Continue Reading

Tendencias