Connect with us

ECONOMIA

Empleadas domésticas: cuánto vale la hora de limpieza en mayo 2026

Published

on


El Gobierno nacional definió aumentos de 1,8% en abril, 1,6% en mayo, 1,5% en junio y 1,4% en julio para las empleadas domésticas.

El Gobierno nacional determinó una nueva actualización en los salarios mínimos del personal de casas particulares, a partir de lo resuelto por la Comisión de Trabajadoras de Casas Particulares. El acuerdo prevé incrementos mensuales acumulativos entre abril y julio para las empleadas domésticas, junto con la incorporación gradual de sumas no remunerativas al salario básico.

Los aumentos se distribuirán de esta forma: 1,8% en abril, 1,6% en mayo, 1,5% en junio y 1,4% en julio. Además, se resolvió que la suma no remunerativa correspondiente a marzo de 2026 se incorpore al salario básico en dos partes: la mitad desde abril y el resto en julio.

Advertisement

De esta manera, en mayo la hora de limpieza para personal con retiro pasará a $3.547,44, mientras que el salario mensual será de 435.200,99 pesos. En tanto, para los empleados sin retiro, la hora subirá a $3.805,10 y el sueldo mensual a 481.109,54 pesos.

(Imagen Ilustrativa Infobae)
La hora de limpieza para personal con retiro pasará a $3.547,44 en mayo 2026. (Imagen Ilustrativa Infobae)

Tras el incremento de 1,8% sobre los valores de marzo, los nuevos salarios mínimos por categoría quedan establecidos de la siguiente manera:

  • Supervisores: con retiro, el valor por hora asciende a $4.167,14 y el salario mensual a $519.840,95; sin retiro, la hora llega a $4.541,75 y el mensual a $576.213,21.
  • Personal para tareas específicas: con retiro, la hora se fija en $3.959,56 y el mensual en $484.725,45; sin retiro, la hora alcanza $4.318,35 y el mensual $536.768,02.
  • Caseros: el salario mensual sube a $473.533,02 y la hora a 3.745,18 pesos.
  • Asistencia y cuidado de personas: con retiro, el valor por hora pasa a $3.745,18 y el salario mensual a $473.533,02; sin retiro, la hora queda en $4.165,14 y el mensual en 524.858,76 pesos.
  • Personal para tareas generales: con retiro, la hora se ubica en $3.491,58 y el mensual en $428.347,44; sin retiro, la hora sube a $3.745,18 y el mensual a 473.533,02 pesos.
  • Supervisores: con retiro, $4.233,81 por hora y $528.158,40 al mes; sin retiro, $4.614,42 por hora y $585.432,62 mensuales.
  • Personal para tareas específicas: con retiro, $4.022,91 por hora y $492.481,06 al mes; sin retiro, $4.387,44 por hora y $545.356,31 mensuales.
  • Caseros: salario mensual de $481.109,55 y $3.805,10 por hora.
  • Asistencia y cuidado de personas: con retiro, $3.805,10 por hora y $481.109,55 mensuales; sin retiro, $4.231,78 por hora y $533.256,50 al mes.
  • Personal para tareas generales: con retiro, $3.547,44 por hora y $435.200,99 mensuales; sin retiro, $3.805,10 por hora y $481.109,54 al mes.
(Imagen Ilustrativa Infobae)
Los montos adicionales pasan a ser de $4.000, $5.750 y $10.000, dependiendo la cantidad de horas trabajadas. (Imagen Ilustrativa Infobae)

En cuanto a los adicionales, en marzo los montos eran de $8.000 para jornadas de hasta 12 horas semanales, $11.500 para entre 12 y 16 horas, y $20.000 para más de 16 horas o personal sin retiro, todos en carácter no remunerativo. Desde abril, el 50% de esos valores se suma al salario básico y los montos adicionales pasan a ser de $4.000, $5.750 y $10.000, respectivamente. El 50% restante se incorpora en julio, momento en que dejarán de pagarse como conceptos separados.

El adicional por zona desfavorable también fue actualizado y se fija en 31% sobre los salarios mínimos de cada categoría a partir del 1° de abril de 2026.

El ajuste de 1,8% en abril es el primero de una serie de incrementos mensuales. En mayo, el aumento será del 1,6%, en junio del 1,5% y en julio del 1,4%, siempre calculados sobre el salario actualizado del mes anterior.

Advertisement

Cada incremento se calcula sobre el salario vigente del mes anterior, lo que permite una mejora progresiva en los ingresos. Además, la integración total de la suma no remunerativa al básico en julio tendrá un impacto directo en los salarios mínimos.

De este modo, los trabajadores de casas particulares tendrán una mejora gradual de sus ingresos entre abril y julio, resultado tanto de los aumentos mensuales como de la incorporación de adicionales al básico. El monto final dependerá de la categoría, el tipo de jornada y modalidad de trabajo, pero el acuerdo establece un marco común con parámetros definidos para todo el sector.

Advertisement

Advertisement

ECONOMIA

Uno de cada cinco jóvenes endeudados tiene al menos un préstamo en mora con una billetera virtual

Published

on


En un contexto en que la irregularidad en los créditos se mantiene elevada, el 19,4% de los deudores jóvenes registra por lo menos una línea de deuda morosa con una fintech, frente al 7,9% que presenta atrasos con entidades bancarias. La diferencia convierte a los jóvenes en el único grupo etario en el que las plataformas financieras superan a los bancos en la proporción de clientes con deudas impagas.

Según un informe del Instituto Argentina Grande (IAG), el indicador ubica a los jóvenes como el único grupo etario en el que las entidades financieras tecnológicas concentran una mayor proporción de deudores en mora que los bancos. Entre ese segmento, el 7,9% tenía al menos una deuda impaga con entidades bancarias.

Advertisement

El sistema financiero acumuló 5.715.202 personas con deudas morosas, una cifra equivalente al 12% de la población, de acuerdo con el relevamiento. Los bancos y las fintech reunieron la mayor cantidad de casos.

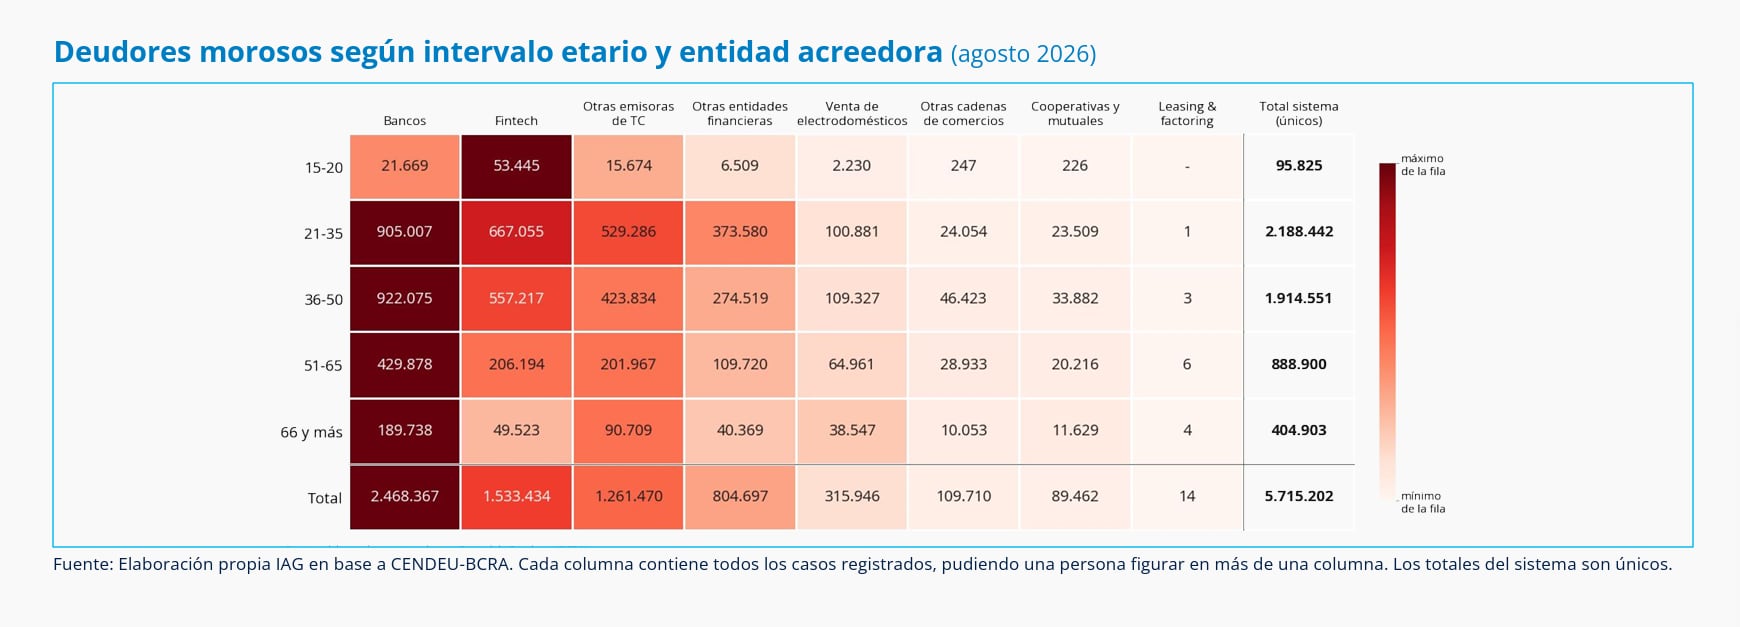
Deudores morosos por rango de edad y tipo de entidad acreedora

La deuda morosa con fintech pierde peso a medida que aumenta la edad de los clientes. El informe señala que la relación se invierte en los grupos de mayor edad, donde los bancos reúnen más deudores con atrasos que las plataformas financieras.

En la franja de 15 a 20 años, se registraron 53.445 casos de mora en fintech, frente a 21.669 en bancos. El total de deudores morosos de ese grupo alcanzó las 95.825 personas.

Advertisement

Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055. El segmento fue el de mayor volumen, con 2.188.442 personas con al menos una deuda en mora dentro del sistema.

Los bancos acumularon 2.468.367 registros de deudores morosos, seguidos por las fintech, con 1.533.434. Las otras emisoras de tarjetas sumaron 1.261.470 casos y las entidades financieras no bancarias, 804.697.

En el tramo de 36 a 50 años hubo 922.075 deudores morosos en bancos y 557.217 en fintech. Para las personas de 51 a 65 años, las cifras descendieron a 429.878 y 206.194, respectivamente.

Advertisement

Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055 (Imagen Ilustrativa Infobae)

Entre los mayores de 66 años, los bancos registraron 189.738 casos de mora, mientras que las fintech reunieron 49.523. El total de deudores morosos de ese grupo fue de 404.903.

Cabe destacar que en julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.

Además, ese mismo mes 882.173 deudores tenían compromisos transferidos a empresas de cobranza, una cifra que crece con fuerza desde mediados de 2025. Once entidades concentran estas carteras, que representan el 9,6% de las líneas de crédito en mora y el 3,6% del monto total, y alcanzan al 15% de los deudores morosos. El IAG advierte que estas agencias pueden recurrir a prácticas de presión y hostigamiento para recuperar las deudas.

Advertisement

El Centro de Estudios para la Ciudad incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.

“El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó el director del centro, Mariano Almeyda, en diálogo con Infobae en Vivo.

“Se puede refinanciar reiteradamente o hacerlo una sola vez, pero siempre se estará condicionado a la imposibilidad de generar más ingresos para cancelar la deuda refinanciada”, sostuvo.

Advertisement

Corporate Events,South America / Central America

Continue Reading

ECONOMIA

Nvidia, Apple y Microsoft concentran más del 21% del S&P 500 y crece la dependencia de Wall Street

Published

on


Las tres tecnológicas reúnen más de una quinta parte del índice bursátil. Qué explica su peso y por qué la concentración importa para el mercado

(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);

Advertisement

var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();

Advertisement

wall street,acciones,nvidia,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La City recalcula y ve al dólar abajo de $1.600 a fin de año con intervención de Caputo

Published

on


La tranquilidad cambiaria se explica principalmente por dos factores: nuevas señales de intervención y fortalecimiento de monedas de la región


Advertisement

Puntos importantes

Checkbox Checked
El mercado redujo proyecciones del dólar a fin de año por debajo de $1.600.
Checkbox Checked
La intervención del equipo económico en futuros y mercados cambiarios garantiza la calma.
Checkbox Checked
El BCRA aprovecha la estabilidad para acumular reservas mediante deuda corporativa.
  • Nuevas señales de intervención del equipo económico en los mercados de dólar linked y futuros de dólar
  • El contexto externo ayudó: las monedas de la región se fortalecieron por «efecto Bolsonaro» en Brasil. La apreciación local fue bastante más moderada: inmediatamente después de la primera vuelta electoral en Brasil, el peso argentino se fortaleció 0,3% contra el dólar, mientras el real brasileño lo hizo con 4,1% y el peso chileno y colombiano se apreciaron hasta 1,6%

Inversores negocian el dólar abajo de $1.600 en futuros a diciembre

La intervención oficial calma al dólar y ayuda al BCRA

  • 23 de septiembre: u$s239 millones
  • 30 de septiembre: u$s163 millones
  • 25 de septiembre: u$s118 millones
  • 8 de octubre: u$s117 millones
  • 5 de octubre: u$s99 millones
  • Enero: u$s1.158 millones
  • Febrero: u$s1.555 millones
  • Marzo: u$s1.670 millones
  • Abril: u$s2.770 millones
  • Mayo: u$s2.601 millones
  • Junio: u$s1.418 millones
  • Julio: u$s2.163 millones
  • Agosto: u$s768 millones
  • Septiembre: u$s473 millones
  • Octubre: u$s340 millones (hasta el 9 de octubre)


futuros de dólar,luis caputo,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias