ECONOMIA
Estupidizados en la “extranjerización de las tierras”

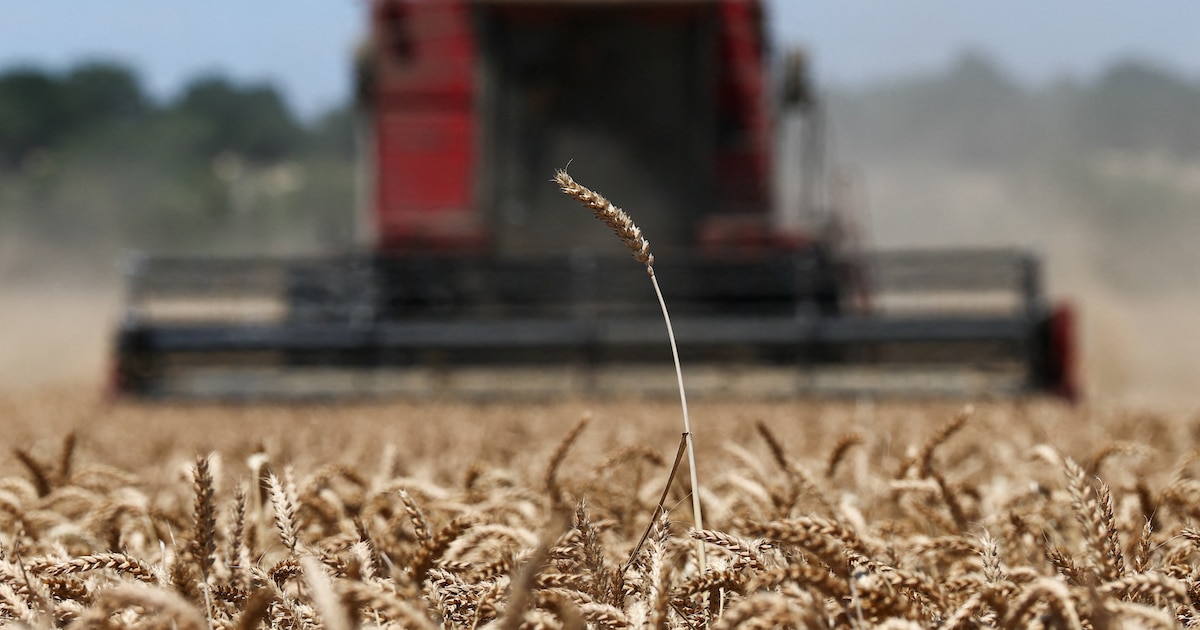
Les regalamos educación y salud, quienes se llevan ese valioso conocimiento a sus países sin haber tributado aquí. Sin embargo, les prohibimos adquirir tierras. En paralelo, le impedimos al ciudadano local disponer libremente de sus bienes. La contradicción es absoluta: un Estado que regala y restringe.
Quienes bregamos por el progreso del país sostenemos que la compra de tierras por parte de extranjeros no constituye un despojo imperialista. Al contrario, representa una manifestación legítima y beneficiosa del libre mercado global, la propiedad privada y la división internacional del trabajo.
El falaz argumento de la extranjerización de tierras recurre al sentimentalismo para prescindir de la racionalidad y aproximarse al análisis marxista. Desde esta perspectiva, la propiedad foránea de la tierra trasciende el debate sobre la soberanía para convertirse en una manifestación explícita del imperialismo y el despojo global.
La libertad individual y el derecho a disponer de la propiedad privada se enfrentan de forma constante a discursos restrictivos que apelan al nacionalismo. ¿Dónde queda la libertad de disponer de los bienes? Limitar a quien puede vender su propiedad constituye una violación directa a las libertades individuales y al derecho de propiedad. Cuando el capital extranjero ingresa al país, queda de forma inmediata en manos del vendedor local, quien así puede volcarlo al consumo o invertirlo en otros sectores de la economía nacional.
Quienes bregamos por el progreso del país sostenemos que la compra de tierras por parte de extranjeros no constituye un despojo imperialista
Asimismo, cuando un inversor extranjero adquiere tierras, introduce tecnología, sistemas de riego e infraestructura clave. Esta inyección de capital optimiza la productividad del suelo, genera empleo, transfiere conocimientos técnicos y reduce los costos de producción agrícolas. En consecuencia, se impulsa un incremento en el volumen de las exportaciones, lo que no solo fortalece la competitividad internacional del país, sino que además garantiza el ingreso estratégico de divisas.
Quienes sostienen que la soberanía corre peligro olvidan que esta reside en el poder político y de policía que el Estado retiene de forma inalterable sobre todo su suelo. Planteada en esos términos, la cuestión de la soberanía no es más que una falacia emocional, explotada habitualmente por narrativas populistas y sustentada por intereses corporativos o visiones de identidad frágil. Obviamente, hay casos especiales que pueden debatirse: la posesión en áreas fronterizas desde la perspectiva de la defensa geopolítica, motivo por el cual muchos de países mantienen restricciones específicas para estas zonas.
El temor a lo extranjero opera habitualmente como un sesgo cognitivo que distorsiona la realidad. Por un lado, se nutre de la falsa creencia de que la adquisición de un bien por parte de un inversor externo reduce el patrimonio nacional; una premisa errónea, ya que la tierra permanece inamovible en el territorio. Por otro lado, responde al miedo a la pérdida de identidad y a la tendencia histórica de buscar un chivo expiatorio externo para camuflar las crisis institucionales o la falta de seguridad jurídica interna. El miedo paraliza; y en este caso, el miedo colectivo paraliza el pensamiento racional de la sociedad, bloqueando el desarrollo y dejándola cautiva de un proteccionismo aislacionista.
El falaz argumento de la extranjerización de tierras recurre al sentimentalismo para prescindir de la racionalidad y aproximarse al análisis marxista
Cuando se respetan las reglas del juego, se protege la propiedad privada y se ofrece previsibilidad institucional, el país se transforma en un destino atractivo para las inversiones locales y extranjeras, impulsando la matriz productiva y promoviendo una mejor calidad de vida.
Basta de argumentos falaces; la realidad se advierte al mirar la experiencia de otros países. Aquellos que optaron por la libre disponibilidad de sus bienes raíces no perdieron su soberanía; por el contrario, multiplicaron su riqueza y consolidaron su seguridad jurídica.
Frente a quienes demandan a viva voz restricciones a la propiedad privada, no debemos relegar la defensa de la libertad. Que nada nos turbe; bien señala el viejo adagio: “Ladran, Sancho, señal de que cabalgamos”.
El autor es economista
Corporate Events,Europe







ECONOMIA
La nueva estrategia del Gobierno para cumplir con el Programa Financiero 2027 pese a la suba del riesgo país
El Gobierno podría apelar a una combinación de compras de divisas del Banco Central y mayor financiamiento en pesos para reconfigurar su programa financiero, ante el encarecimiento de las emisiones de deuda en dólares. La posible sustitución parcial de las colocaciones de de bonos soberanos en el mercado local por dólares adquiridos por el BCRA pondría el foco sobre las próximas licitaciones del Tesoro y sobre la evolución de la tasa TAMAR.
La hipótesis surge en un escenario marcado por el aumento de las tasas internacionales y por una suba del riesgo país argentino, dos factores que encarecen el acceso a los mercados voluntarios de deuda. En ese contexto, la emisión de Bonar 2029, prevista como una de las fuentes de financiamiento, perdió atractivo para el Tesoro por las tasas que debería convalidar.
El analista financiero José Bano planteó que la falta de emisiones de Bonar 2029 (AO29) puede modificar la forma de alcanzar los objetivos de acumulación de divisas. “El programa financiero de este año incluye que se emitan AO29”, señaló, aunque advirtió que con los niveles actuales de tasa “no se están emitiendo” y que el rendimiento debería bajar de forma considerable antes de fin de año para habilitar nuevas colocaciones.
Las compras del BCRA abren una alternativa para conseguir divisas
La otra vía es la compra de dólares en el mercado oficial por parte del Banco Central de la República Argentina (BCRA). Según un comentario de Inviu, la entidad monetaria compró USD 291 millones en una sola rueda, su mayor adquisición diaria desde el 24 de julio, y acumuló USD 631 millones durante octubre.
Esas compras fortalecen las reservas y, a la vez, pueden darle al Tesoro una fuente alternativa de dólares para atender los próximos vencimientos de deuda. El punto central es que las divisas adquiridas por el BCRA no ingresan de forma automática a las cuentas del Tesoro: si el Gobierno necesita utilizarlas para pagar servicios de deuda, deberá comprárselas a la autoridad monetaria.
Bano describió esa secuencia durante el streaming Mundo Dinero del 13 de octubre. “El Banco Central compra, pero el Tesoro se lo tiene que comprar”, explicó. Para hacerlo, añadió, el Tesoro necesitará pesos, lo que puede traducirse en un mayor protagonismo de las licitaciones de instrumentos denominados en moneda local.

La dinámica implicaría un cambio de composición del financiamiento, antes que una eliminación completa de las emisiones en dólares. En lugar de tomar deuda directamente en moneda extranjera a tasas elevadas, el Tesoro buscaría captar pesos en el mercado local y luego emplearlos para adquirir dólares del BCRA. El costo financiero se trasladaría, en parte, desde la deuda hard dollar hacia las tasas que el Gobierno deba ofrecer en las licitaciones en pesos.
El Tesoro deberá captar pesos para comprar los dólares acumulados
El economista jefe de Grupo ST, Rodrigo Benítez, vinculó la suba de los rendimientos de los bonos del Tesoro de Estados Unidos con los desafíos de Argentina. Según explicó, el incremento de la tasa libre de riesgo dificulta el ingreso de capitales a los mercados emergentes, mientras que el aumento del riesgo país local suma una prima adicional para cualquier emisión argentina.
“Si el Tesoro no consigue dólares vía mercado, vía bancos comerciales, vía organismos o vía préstamos bilaterales, se los va a tener que comprar al Central”, sostuvo Benítez. Esa operación, continuó, obligaría al Tesoro a administrar con más cuidado su programa de financiamiento en pesos.
El analista señaló que cada vencimiento de deuda en moneda local deja de ser solo una cuestión de renovación. El Tesoro necesitaría obtener recursos suficientes para cubrir los pagos que vencen y, eventualmente, conseguir fondos adicionales para adquirir las divisas acumuladas por el BCRA.
“La conclusión mía es que eso te va a implicar no problemas de deuda, sino que te va a pedir una tasa real un poco más alta para el año que viene”, dijo Benítez. Su planteo apunta a que las necesidades de financiamiento pueden sostener las tasas en pesos por encima de las expectativas previas, aun si el escenario macroeconómico se mantiene estable.
La TAMAR gana relevancia como indicador de liquidez
En ese marco, la TAMAR, referencia de las tasas mayoristas del mercado de pesos, aparece como una variable a seguir. Si el Tesoro debe competir por liquidez para renovar vencimientos y captar financiamiento neto, la tasa podría mantenerse elevada o incluso subir.

Benítez consideró que los bonos atados a la TAMAR pueden funcionar como cobertura ante ese escenario. “Si pienso que va a haber movimiento de la tasa de interés, quiero estar lo más corto posible, no quiero estar expuesto a duration”, afirmó. También anticipó presión estacional sobre las tasas hacia diciembre y la posibilidad de niveles más altos durante el segundo trimestre de 2027, en la antesala electoral.
Para Damián Vlassich, de IOL Inversiones, los instrumentos TAMAR ofrecen una alternativa de estrategia de corto plazo. El analista mencionó los bonos con vencimiento en 2029, que rendían TAMAR más cerca de 10 puntos porcentuales, como una opción para devengar esa tasa durante los meses siguientes. La recomendación, de todos modos, depende del perfil de riesgo y del horizonte de cada inversor.
Paula Bujía, por su parte, incluyó en su cartera un bono dual con vencimiento en enero de 2028, que combina cobertura atada al dólar oficial y a la TAMAR. La analista sostuvo que los bonos vinculados a esta tasa resultan atractivos en un contexto de mayor demanda de pesos, aunque advirtió sobre los riesgos asociados a eventuales cambios en el esquema cambiario.
Las licitaciones mostrarán si cambia el programa financiero
La atención del mercado estará puesta en los resultados de las próximas licitaciones de deuda en pesos. No alcanzará con observar si el Tesoro renueva el total de los vencimientos: será relevante determinar si logra colocar más de lo que vence, con qué instrumentos lo hace y a qué tasas.
Bano consideró que una licitación con sobrerenovación permitiría captar los pesos necesarios para avanzar luego en la compra de dólares al BCRA. Inviu planteó una lectura similar al señalar que la acumulación de reservas es una señal favorable, aunque su impacto dependerá de la capacidad del Tesoro para transformar esos dólares en recursos disponibles sin agrandar de forma significativa las necesidades de financiamiento en pesos.
La próxima licitación ofrecerá una primera señal sobre la profundidad de esa estrategia y sobre la disposición del mercado a financiar al Tesoro en moneda local en un contexto de tasas internacionales más altas y riesgo país todavía elevado.
Luis Caputo,CFO Summit,Argentina,discurso

jubilación,pensión,ANSES,Argentina,adultos mayores,trámites,oficina,cobro,seguridad social,economía
ECONOMIA
El FMI elogió el ajuste fiscal de Argentina al tiempo que reclamó reducir exenciones impositivas y mejorar la calidad del gasto


Business,International Relations,Asia / Pacific,Corporate Events,Diplomacy / Foreign Policy

Carito Müller contó en Dale Match cuánto tiempo estuvo casada con su exmarido: “Igual, me rompieron el récord”

Most dramatic moments from Rep Mike Lawler’s fiery debate against Dem Cait Conley in battle for House control

La nueva estrategia del Gobierno para cumplir con el Programa Financiero 2027 pese a la suba del riesgo país

El Gobierno acordó con los aliados restituir los límites a la venta de tierras para blindar el DNU 70/23

Opción Wenger para acabar con Infantino

Tras el empate de River Plate con Sarmiento, así quedaron las tablas de posiciones del Torneo Clausura: cómo está la clasifiación a la copas

Corinthians presentó a un técnico europeo para salvarse del descenso

Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

Del barrio a TikTok: así reclutan las bandas criminales a niños y adolescentes en Ecuador

El Episcopado pidió rezar por la salud de León XIV: “Que el Señor le conceda fortaleza y paz”

 POLITICA3 días ago
Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil
- INTERNACIONAL2 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India
- INTERNACIONAL3 días ago
Panamá acumula más de 350 réplicas tras el terremoto