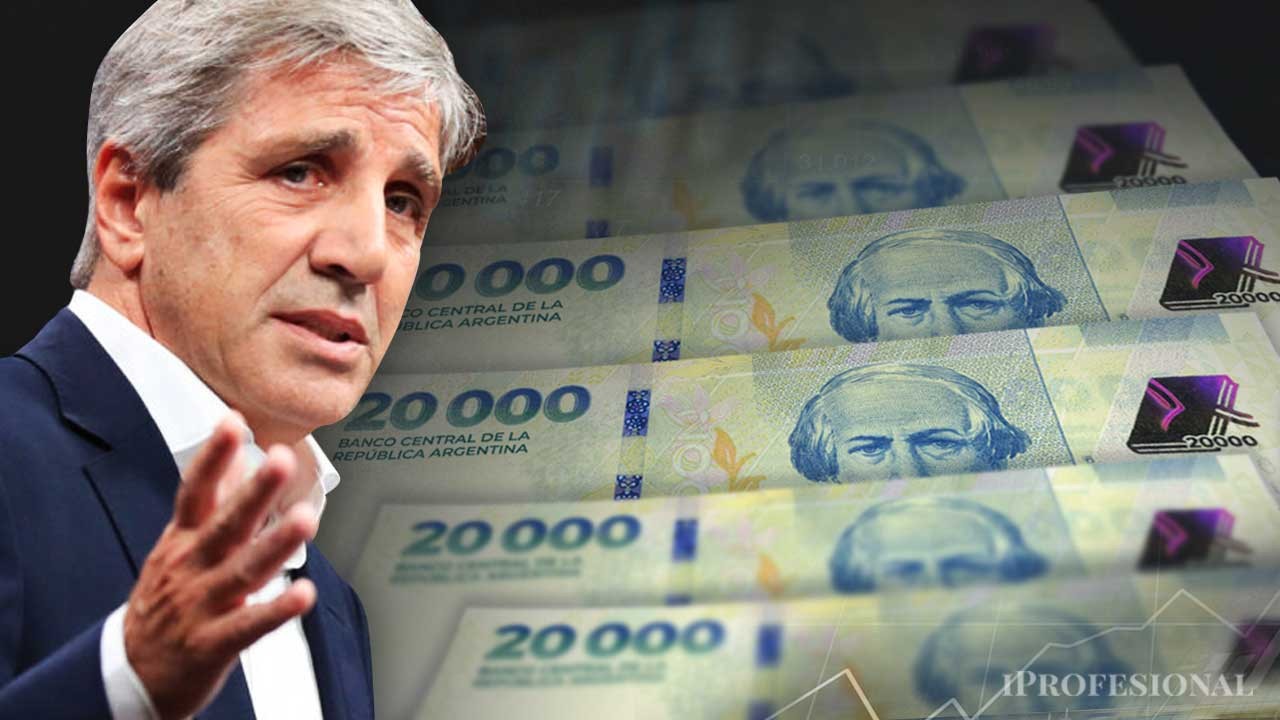
El Banco Central dispuso el traspaso de $24,4 billones al Tesoro, una medida envuelta en polémica por su impacto contable y monetario.
Luego del dato de inflación de abril, que mostró una desaceleración, el ministro de Economía, Luis Caputo, continuó con la seguidilla de anuncios buscando volver a marcar agenda oficial.
Uno de ellos fue que el Banco Central de la República Argentina (BCRA) dispuso el traspaso de $24,4 billones al Tesoro Nacional, decisión que generó un intenso debate entre analistas sobre los riesgos de financiar al Estado y pusieron en duda la transparencia contable de la maniobra.
Advertisement
Caputo comunicó el jueves que el BCRA giró $24,4 billones en concepto de dividendos correspondientes al ejercicio 2025, resultado del balance anual de la entidad, que mostró una mejora del 34% interanual y un patrimonio neto de $51,3 billones (+66,3% respecto de 2024), según informó la Agencia Noticias Argentinas.
Según el detalle oficial, la suma se destinaría a la constitución de depósitos del Tesoro en el BCRA por $6 billones y a la recompra de Letras Intransferibles (LI) en cartera del Banco Central por $18,4 billones, equivalentes a un valor nominal original estimado de USD 21.700 millones.
Economía sostuvo que esta operación permitiría una reducción de la deuda bruta del Tesoro Nacional en cerca de 3,3% del Producto Interno Bruto (PIB). El comunicado oficial enmarcó la decisión como parte de un proceso de recomposición del balance del BCRA iniciado en diciembre de 2023, con el objetivo de revertir el deterioro acumulado durante las gestiones anteriores.
Advertisement
En esa línea, el Gobierno recordó que las Letras Intransferibles se emitieron como contrapartida del uso de reservas internacionales por parte del Tesoro, en un contexto de déficit fiscal crónico y cierre de los mercados voluntarios de crédito, lo que generó un deterioro en la calidad de los activos del BCRA.
Más allá de los argumentos oficiales, economistas pusieron la lupa sobre el mecanismo y su impacto real. Gabriel Caamaño, director de la consultora Outlier, cuestionó la medida y reclamó mayor consistencia en la contabilidad de las autoridades monetarias: “Hay que cortar con la contabilidad creativa y ser consistente”, expresó en redes sociales.
Caamaño indicó que cancelar Letras Intransferibles con utilidades devengadas, que no son resultados efectivamente realizados, no mejora el balance del BCRA ni reduce la deuda consolidada del sector público, que incluye tanto al Tesoro como al Banco Central. Señaló que el propio BCRA considera los giros de utilidades devengadas como una fuente de financiamiento monetario para el Tesoro y calificó el efecto final de la maniobra como neutro, siempre que los depósitos no se utilicen para otros fines.
Advertisement
Economistas advirtieron sobre los riesgos de financiar al Estado mediante utilidades y cuestionaron la transparencia del procedimiento.
En la misma línea, Santiago Casas, economista jefe de EcoAnalytics, advirtió que, en contraste con lo que plantea el ministro de Economía Caputo, la medida no fortalece el balance del BCRA, sino que lo deteriora. Según Casas, la operación incrementa los pasivos por los depósitos del Tesoro y reduce los activos por la cancelación de las Letras Intransferibles.
Por su parte, Federico Machado, economista del Observatorio de Políticas para la Economía Nacional (OPEN), analizó el origen de las ganancias declaradas por el Banco Central. Machado explicó que la mayor parte surgió de la compra de Letras Intransferibles que el Tesoro realizó con fondos del Fondo Monetario Internacional (FMI), pagando por encima del valor contable de esos instrumentos. Ese sobreprecio permitió al BCRA registrar una ganancia contable, que luego transfirió al Tesoro en concepto de utilidades. El Tesoro, a su vez, utilizó esos fondos para recomprar más Letras, generando un circuito dentro del propio Estado.
El debate sobre la naturaleza y los efectos de la medida se centró en las implicancias para la política monetaria y el equilibrio fiscal. Mientras el Ejecutivo insistió que se va a reducir la deuda brutas, los analistas remarcaron el carácter contable del proceso y su posible impacto en el balance del BCRA y en la deuda consolidada del sector público. El comunicado oficial recordó que, a principios de diciembre de 2023, las reservas netas del BCRA se encontraban en un saldo negativo de más de USD 11.000 millones, resultado de una política fiscal expansiva y del uso de activos internacionales para cubrir necesidades del Tesoro.
El reemplazo de reservas líquidas por Letras Intransferibles representó un deterioro acumulado en el activo del bcra, que la actual gestión busca revertir mediante la recompra de estos instrumentos y la consolidación de depósitos del Tesoro. Los economistas señalaron que el efecto real de la operación depende del uso posterior de los fondos depositados por el BCRA en el Tesoro. Si esos recursos permanecen inmovilizados y se utilizan solo para operaciones con la propia autoridad monetaria, el impacto monetario sería neutral.
Advertisement
Pero si el Tesoro utiliza esos fondos para financiar gastos, la operación podría derivar en un aumento de la base monetaria, contradiciendo la política oficial de emisión cero. Las críticas también alcanzaron a la transparencia y coherencia del procedimiento. Analistas subrayaron que la contabilidad utilizada para registrar utilidades y cancelar pasivos no surge de operaciones efectivas de mercado, sino de movimientos internos dentro del sector público, lo que dificulta evaluar con precisión el impacto sobre la deuda y el balance del Banco Central.
South America / Central America,Government / Politics,BUENOS AIRES
La mora del crédito a las familias bajó levemente en agosto, hasta el 12,81%, según datos del Banco Central. El indicador descendió 0,13 puntos porcentuales frente a julio, a partir de una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total a los hogares se mantuvo prácticamente sin cambios.
La mejora se explicó, principalmente, por la baja en el nivel de incumplimiento de las tarjetas de crédito. En sentido contrario, los préstamos personales y, en menor medida, los prendarios registraron leves aumentos en sus ratios de irregularidad. La mora de los créditos hipotecarios, en tanto, continuó en niveles más bajos y casi sin variaciones respecto de julio.
Advertisement
En el total del crédito al sector privado, la morosidad se mantuvo estable en agosto: fue de 7,75%, frente al 7,73% del mes anterior. La evolución general combinó la baja en el segmento de las familias con un aumento de la irregularidad entre las empresas.
En las compañías, el ratio de mora subió 0,18 puntos porcentuales y se ubicó en 3,80 por ciento. El incremento alcanzó a los créditos destinados a todas las actividades económicas, de acuerdo con el relevamiento oficial.
El informe también señaló que la probabilidad de default estimada para el crédito total al sector privado cayó por tercer mes consecutivo y llegó al 2,26%, una baja mensual de 0,10 puntos porcentuales. En las familias, ese indicador descendió a 3,71%, 0,24 puntos menos que en julio y su menor nivel desde agosto de 2025. Para las empresas, se mantuvo casi sin cambios, en 1,18%.
Advertisement
Las entidades financieras conservaron una cobertura elevada frente al riesgo de crédito. Las previsiones representaron el 87% de la cartera irregular en agosto, 0,6 puntos porcentuales menos que el mes previo, y equivalieron al 6,7% del financiamiento total al sector privado, un nivel similar al de julio. A la vez, el crédito irregular que no estaba cubierto por previsiones equivalió al 2,2% de la responsabilidad patrimonial computable del sistema financiero.
En San Javier, los productores apuran el traslado de vacas por los campos alcanzados por el agua para llevarlas a sectores más altos. Las imágenes, tomadas en esa zona de Santa Fe, reflejan el avance de una creciente que ya obliga a reorganizar la actividad ganadera en el Litoral, ante pronósticos de lluvias que podrían prolongar la emergencia durante los próximos meses.
El fenómeno asociado al Super Niño aumenta la preocupación por los rodeos instalados en islas y terrenos bajos. La prioridad es evitar que el agua encierre a los animales, reduzca la superficie de pastoreo y fuerce ventas anticipadas, en particular de vacas destinadas a la cría. Los costos de fletes, alimentación y alquiler de campos también crecen a medida que disminuyen las alternativas disponibles.
Advertisement
En la provincia santafesina, las zonas ribereñas reúnen unas 710.000 cabezas de ganado, de las cuales cerca del 90 % son bovinos. San Javier concentra alrededor de 260.000 animales expuestos, seguido por los departamentos Garay y General Obligado. El Paraná registraba el 14 de octubre 4,86 metros en San Javier, luego de subir 46 centímetros desde fines de septiembre.
Según publicó el medio especializado Valor Carne, el Gobierno de Santa Fe habilitó el Registro de Oferentes de Campos, Alimentos y Transporte (ROPECA), que conecta a productores que necesitan forraje, campos o logística con quienes pueden ofrecer esos recursos. La herramienta admite propuestas de otras provincias y busca agilizar acuerdos entre privados, mientras se multiplican los movimientos de animales desde las áreas más vulnerables.
Advertisement
También se habilitó un mecanismo excepcional para los traslados urgentes cuando no sea posible tramitar antes el Documento de Tránsito Electrónico (DT-e) del Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa). Los productores pueden iniciar el viaje con una autorización policial y tienen 48 horas después de llegar a destino para regularizar la documentación sanitaria. En Romang, tres barcazas se utilizan para retirar hacienda de las islas, aunque las lluvias dificultan los arreos por caminos de tierra.
Entre Ríos y Corrientes aceleran operativos ante una creciente que puede extenderse
La situación también alcanza a Entre Ríos, donde las autoridades activaron un operativo preventivo para sacar animales de las islas. Al comienzo de la campaña había unas 480.000 cabezas en campos bajos e islas; ahora quedan menos de 200.000 animales en esas áreas, de acuerdo con registros de Senasa citados por la Dirección de Ganadería provincial. Parte de las salidas responde a ventas habituales, pero el objetivo oficial es acelerar los movimientos y evitar nuevos ingresos a sitios inundables.
Las previsiones provinciales contemplan que la creciente gane intensidad hacia diciembre y se extienda hasta marzo o abril, según evolucionen las precipitaciones. La logística aparece como una limitación: la disponibilidad de embarcaciones, camiones y lugares de desembarco condiciona la velocidad de las evacuaciones. El Gobierno entrerriano coordina las tareas con Prefectura Naval Argentina, la Policía, Senasa y la Fundación de Lucha Contra la Fiebre Aftosa (Fucofa).
Advertisement
En Corrientes, la crecida del Paraná ya motivó movimientos de hacienda en Carrizal Norte, departamento de Bella Vista. El río llegó a 4,96 metros el 12 de octubre, tras una suba de 13 centímetros en un día. Productores buscan retirar sobre todo los terneros y reducir el riesgo de que una permanencia prolongada en campos saturados de agua afecte la condición de los animales o complique los controles veterinarios.
La Confederación Rural Argentina (CRA) mantiene contacto con la Asociación de Sociedades Rurales de Corrientes y las autoridades locales. El Instituto Nacional del Agua prevé para los próximos siete días eventos de lluvia, principalmente sobre el noreste de la Cuenca del Plata. El comportamiento de las precipitaciones en Brasil y aguas arriba será decisivo para la evolución del Paraná y del Uruguay, mientras los productores procuran asegurar transporte, alimentos y campos antes de que la demanda eleve los costos.