
ECONOMIA
¿Hace cuánto no ves un cheque?: así se aceleró su ocaso en la economía argentina

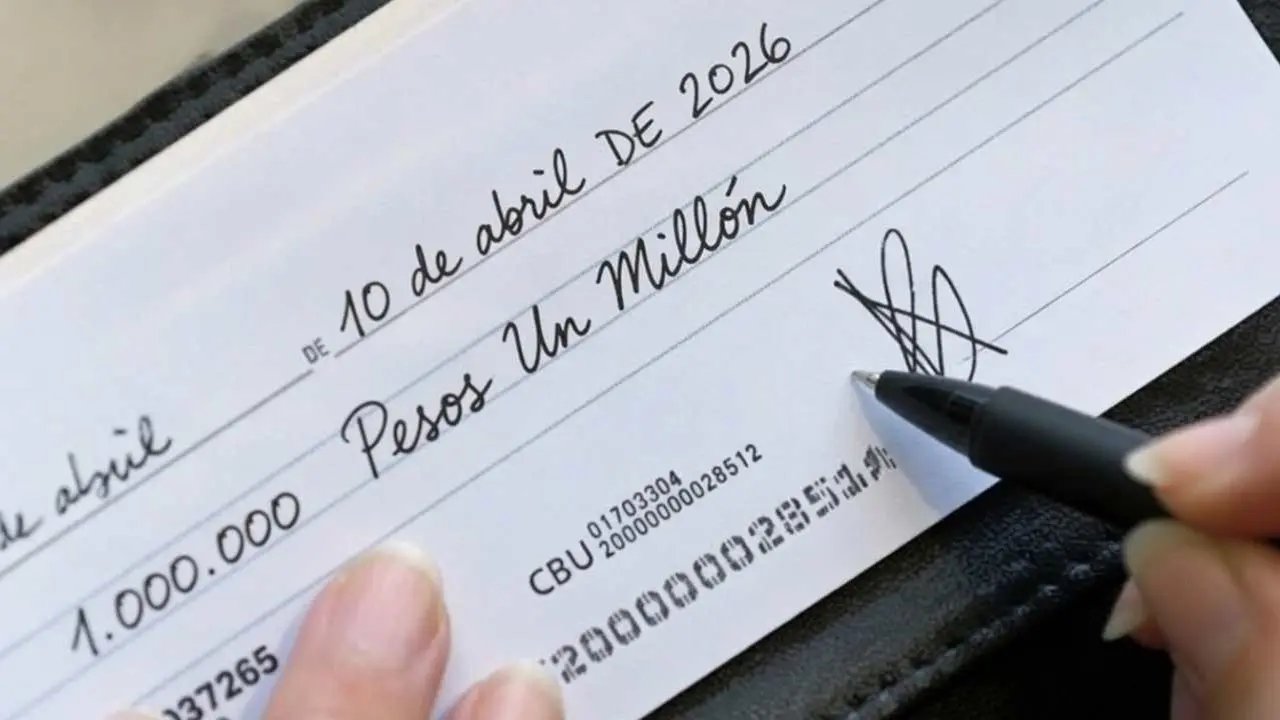
Los cheques físicos se encuentran rumbo a la desaparición debido al avance tecnológico y a la practicidad brindada por el formato electrónico. En cifras, hoy apenas representan el 38% del total de unidades mensuales utilizadas de este medio de pago, pero en montos operados solo equivalen al 16% del global.
Se trata de una baja sensible si se tiene en cuenta que hace dos años, según datos de marzo de 2024, el 60% de estas transacciones en cantidad se realizaba con cheques físicos y equivalía al 35% del monto total negociado. Si se compara con los registros de principios de 2023, los papeles físicos representaban el 67% del total en volumen de unidades. Es decir, en apenas tres años, el uso de los cheques físicos cayó un 44% en unidades.
Según la definición del Banco Central de la República Argentina (BCRA), el cheque es una orden de pago a un banco que permite a la persona que lo recibe cobrar la cantidad de dinero que indica el documento. Al momento de cobrarlo, debe estar disponible ese monto en la cuenta bancaria de la persona que lo emitió.
Para tener una idea de cuál es el volumen que opera este mercado, de acuerdo con las cifras de abril pasado —que es el último dato relevado por la autoridad monetaria—, se compensaron en ese mes 4,7 millones de cheques (físicos y electrónicos en pesos) por un total de $22,2 billones.
Así, la participación del echeq sobre el total de los cheques compensados alcanzó el 62,5% en cantidades, lo que equivale a 2,9 millones de cheques electrónicos en abril, y el 83,9% del total en montos ($18,6 billones), con incrementos de 8 puntos porcentuales (p.p.) y 4,7 p.p. respecto a abril de 2025. En cantidad, hoy solo el 38% de los cheques es físico.
En cantidad, hoy solo el 38% de los cheques es físico.
«En nuestro caso, un 40% del volumen sigue siendo de cheques físicos, en especial utilizados por las pymes más pequeñas, que son depositados, mayormente, en cuentas recaudadoras de las grandes compañías», indican, como ejemplo, fuentes del banco Santander a iProfesional.
Asimismo, también se implementó el cheque electrónico en dólares, por lo que, según informa el BCRA, en abril se compensaron 156 cheques de este tipo por un monto total de u$s21 millones.
Por el lado de la mora y los rechazos de cheques por no tener fondos suficientes, los números muestran cierta «normalidad», debido a que la relación con el total de compensados totalizó 2,2% en cantidades y 1,4% en montos, manteniéndose sin cambios respecto a marzo en términos de cantidades y evidenciando una reducción de 0,2 puntos porcentuales en montos en igual período.
Las claves tecnológicas y fiscales que impulsan el auge del echeq
Lo concreto es que cada vez se utilizan menos cheques físicos por cuestiones tecnológicas, rapidez y practicidad, aunque existen distintas aristas respecto a la razón de ser de su subsistencia.
«Diría que el formato de cheque físico casi que desaparece por el avance tecnológico y la adopción del cheque electrónico. Este último ofrece una mayor trazabilidad y un control más eficiente dentro de las empresas, especialmente en las pymes, evitando errores comunes de las chequeras tradicionales», resume a iProfesional Sebastián Menescaldi, economista y director de Eco Go.
Al respecto, Marcelo Bastante, analista de mercados y experto en bancos, suma: «El uso del echeq es cada vez mayor, no solo por un tema de practicidad sino también por seguridad, y porque no tiene una cantidad limitada de endosos, como ocurre con el cheque físico».
De hecho, hubo recientes cambios normativos de la Comisión Nacional de Valores (CNV) para favorecer los endosos de los cheques, operatoria que se ha facilitado a través del mercado de capitales por medio de las ALyCs.
«Muchas empresas utilizan este mecanismo como una estrategia de tesorería para reducir costos, ya que depositar cheques en una ALyC y recibir pagos a través de ella les permite evitar de forma legal el impuesto al cheque«, puntualiza Menescaldi. Es decir, la nueva normativa de la CNV elimina trabas y costos, por lo que las pymes pueden ahorrar el 0,6% del impuesto al cheque en cada cobro.
«Muchos utilizan las cooperativas, mutuales, ALyCs y fondos comunes de inversión (FCI) como forma de eludir el impuesto al cheque», detalla una fuente de mercado off the record. En montos operados totales, solo el 16% se canaliza por cheques físicos.
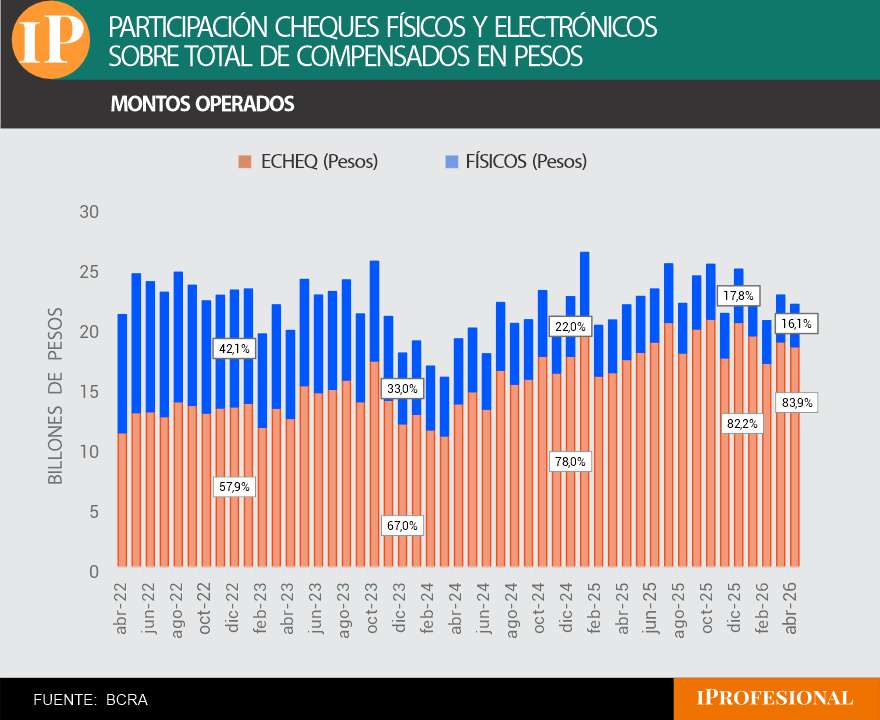
En montos operados totales, solo el 16% se canaliza por cheques físicos.
Por qué el cheque físico sobrevive en la economía informal argentina
De acuerdo con la normativa de la CNV, «el ingreso de cheques destinados a su aplicación en la operatoria del mercado de capitales continúa sin limitaciones, y la normativa de CNV no impone restricciones a la cantidad de endosos admitidos para los mismos».
También los expertos destacan otras ventajas del cheque electrónico en cuanto a los costos, debido a que algunos bancos brindan paquetes de productos para fomentar el uso del echeq, sumado a que se evita el valor de la impresión de la chequera física.
Ahora bien, el cheque físico mantiene su utilidad en el segmento informal de la economía como forma de financiamiento.
«El cheque físico se sigue utilizando en operaciones informales, ya que es más dificultosa su trazabilidad, a diferencia del echeq, por lo que pasa de mano en mano y no ocurre nada, nadie se entera. De hecho, en las causas de corrupción indicaban que te daban un cheque físico y tenías que ir a descontarlo a una cueva predeterminada. En cambio, con el echeq no lo podés hacer porque quedás pegado», concluyen fuentes del mercado.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco,cheque,crédito,finanzas personales,home banking,efectivo






ECONOMIA
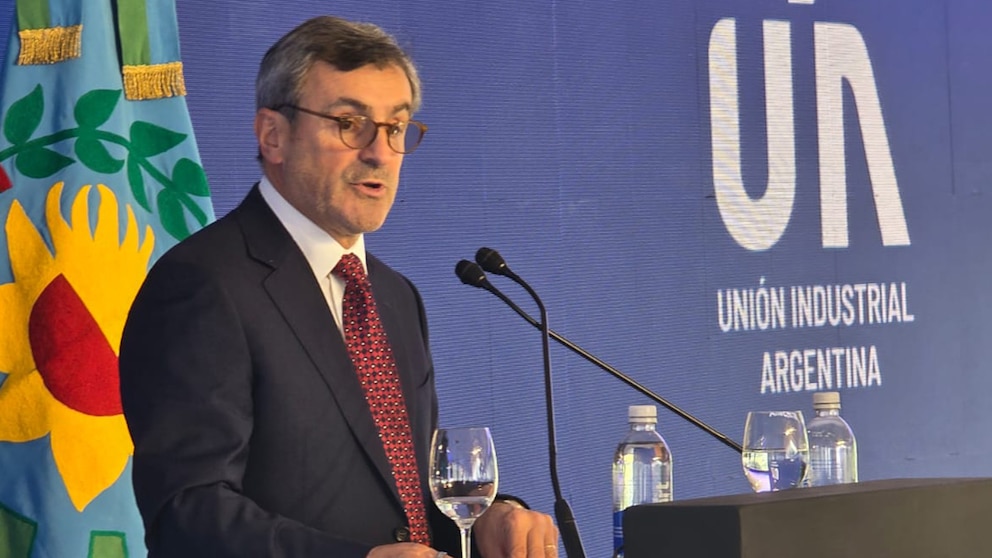
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Tras las lluvias, cómo estará el tiempo en el AMBA y el resto del país durante la semana

Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir

Los mensajes de Alpine y del agente de Colapinto tras los comentarios de un presentador británico en el GP de Estados Unidos de F1

Sol Mihanovich, heredera de un legado musical: “Entendí que tengo que vivir ahora lo que me hace bien”

Simeone sobre las disculpas de Julián con la gente: «Pedir perdón no es fácil» y «es un chico magnífico» :: Olé

Círculo rojo: un gobierno en apuros y el fantasma de un “mileísmo sin Milei”

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



