Los bonos argentinos vuelven a quedar frente a una semana en la que las pantallas no van a mirar únicamente precios, tasas y paridades, sino también una serie de definiciones externas que pueden alterar el apetito de los grandes fondos por el riesgo local. Después del rally que llevó al riesgo país a los niveles más bajos en varios años, la discusión en la City ya no pasa solamente por detectar qué título quedó barato, sino por medir cuánto recorrido adicional puede quedar si aparece una buena noticia financiera capaz de sostener la demanda por deuda argentina.
Y es que el mercado llega a esta instancia con dos frentes. Por un lado, la expectativa de que Moody’s pueda acompañar con una mejora adicional en la calificación soberana, después de que otras agencias ya reconocieran parte del cambio en la macroeconomía argentina.
Por otro, la decisión de MSCI, que en los próximos días puede volver a poner al país bajo revisión para una eventual reclasificación, después de varios años en la categoría standalone, un lugar que deja a los activos locales fuera del mapa principal de muchos inversores institucionales.
Si bien el impacto más directo de MSCI suele aparecer en las acciones —porque los índices que elabora la firma son replicados por fondos internacionales que compran o venden en función de esas canastas—, cuando un país sube o baja de categoría, muchos administradores ajustan sus carteras casi de manera automática, lo que puede generar entradas o salidas relevantes de capitales.
Para los bonos, el efecto no sería tan lineal, aunque sí puede ser importante si el mercado interpreta que la Argentina empieza a recuperar estatus financiero internacional, baja su riesgo país y mejora sus chances de volver a financiarse en condiciones más normales.
En ese contexto, el semáforo de bonos que trazan distintas fuentes de la City deja una preferencia bastante marcada por la deuda en dólares, aunque con diferencias en la forma de tomar ese riesgo.
Los bonos en dólares que dominan las recomendaciones de la City
Balanz aparece entre las sociedades de bolsa que mantienen una visión favorable sobre la renta fija soberana en dólares. En su esquema de recomendaciones, la firma coloca como alternativas sugeridas al fondo Balanz Soberano, al GD38 dentro de ley extranjera, a los títulos AL30 y AE38 dentro de ley local, y al SFD34 dentro del universo provincial. La coincidencia entre esos instrumentos es que todos capturan, con distinta intensidad, una eventual mejora en la percepción sobre la Argentina.
Dentro de ese mapa, el AE38 gana protagonismo porque aparece recomendado por Balanz y también es señalado por el asesor financiero Rocco Abalsamo como su bono favorito para una estrategia de corto plazo. Para el asesor, ese título quedó relativamente rezagado frente a otros soberanos como el GD35 y el GD38, después de varios meses en los que sus ratios se movieron de manera irregular según subiera o bajara el riesgo país. En su mirada, el AE38 todavía ofrece una oportunidad para capturar una recuperación si el mercado vuelve a comprimir spreads.
Abalsamo también ubica en verde a bonos del tramo medio como el AO27 y, especialmente, el AO28. Su tesis sobre este último descansa en la posibilidad de que el mercado empiece a mirar con más atención el exceso de dólares post 2027, en un escenario en el que el programa financiero en moneda extranjera aparece más despejado que meses atrás. Según su visión, el AO28 puede llegar a quedar sobredemandado frente a la curva si los inversores empiezan a pagar ese perfil de vencimientos y esa mayor visibilidad financiera.
La apuesta por bonos largos, en cambio, tiene un componente más táctico y depende no solo de la Argentina, sino también del exterior. Si la inflación en los Estados Unidos permite una baja más pronunciada de las tasas de los Treasuries, los bonos emergentes podrían recibir un impulso adicional, y los títulos argentinos de mayor duration suelen reaccionar con más fuerza a esos movimientos.
Para Abalsamo, el riesgo país todavía podría acercarse a la zona de los 400 puntos básicos, un nivel que dejaría margen para nuevas subas en los precios de los soberanos.
Bonos en pesos: cautela y selectividad en un mercado más volátil
La parte amarilla del semáforo queda reservada para los bonos en pesos que todavía ofrecen valor, aunque con una exigencia mayor en la selección. Abalsamo ubica en este grupo a los Boncer de más de tres meses y hasta un año y medio, porque considera que esa zona de la curva puede resultar atractiva de cara a un 2027 electoral, siempre que el inversor entienda que la cobertura contra la inflación no elimina el riesgo de quedar desfasado frente a un movimiento brusco del tipo de cambio.
También aparecen en amarillo los bonos TAMAR, especialmente los vencimientos 2028, 2029 y 2030. Para el asesor financiero, esos instrumentos salieron con tasas atractivas y todavía pueden tener lugar en carteras que busquen aprovechar la dinámica de tasa variable, aunque el hecho de que sigan denominados en pesos obliga a tratarlos como posiciones agresivas en un contexto de dólar más sensible. La tasa puede acompañar, pero no siempre alcanza si el mercado empieza a pagar cobertura cambiaria con más fuerza.
Facimex mantiene una mirada parecida en cuanto a la necesidad de diferenciar instrumentos, ya que, en su cartera de retorno total en pesos, la firma reparte posiciones entre dollar linked, CER y flotantes, con el D30S6-TZV28 para cobertura cambiaria, el TZXS7-TZX28 para inflación y el TTD26-TMG27-TXMJ8 para tasa variable. En administración de liquidez, prefiere nominales cortos como el S17L6 y el S31L6, además del TTJ26 como flotante; mientras que para cobertura cambiaria vuelve a poner en primer plano al TZV26, al D30S6 y al TZV28.
Balanz, por su parte, también mantiene una postura más neutral en pesos y en su hoja de ruta aparecen el CER TZX28, el tasa fija T30A7 y el dual TXMJ0, pero sin el mismo nivel de convicción que muestra en la deuda soberana en dólares.
Sobre los duales, Federico Sibilia, estratega de renta fija de Criteria, sostiene que «el Gobierno ya demostró su disposición a endurecer las condiciones monetarias cuando percibe riesgos para la estabilidad, y el calendario electoral de 2027 podría volver a generar episodios de volatilidad. En este contexto, los nuevos bonos duales CER-TAMAR aparecen como una alternativa especialmente atractiva, ya que combinan la protección inflacionaria de los bonos CER con una opción adicional para capturar un eventual escenario de tasas reales positivas».
Y agrega que «la principal ventaja de estos instrumentos es su asimetría, ya que el inversor mantiene como piso el ajuste por CER, pero si las tasas TAMAR resultan suficientemente elevadas, el bono activa su ‘pata’ TAMAR y paga un rendimiento superior. Por ello, los duales CER-TAMAR funcionan como una cobertura estratégica frente a un escenario de tensión preelectoral o de endurecimiento monetario, permitiendo proteger el capital frente a la inflación sin resignar el potencial de retornos más elevados».
Con ese reparto, el amarillo queda integrado por los Boncer intermedios, TZXS7, TZX28, TMG27, los TAMAR 2028-2030, TXMJ0, TTD26, TXMJ8, D30S6, TZV26 y TZV28. Son bonos que pueden funcionar para perfiles que necesitan mantener exposición en moneda local o cubrir inflación y tipo de cambio oficial, aunque difícilmente reemplacen a los bonos en dólares para quien busca capturar una baja fuerte del riesgo país y cobertura frente a un dólar cada vez más volátil.
Los bonos para los que se encienden las luces rojas
La parte roja del semáforo queda para la tasa fija corta (T30J6, S17L6 y S31L6) y el CER muy corto, donde el rendimiento mensual luce demasiado bajo frente al riesgo de un movimiento cambiario más fuerte. Abalsamo estima que estos instrumentos ofrecen retornos cercanos al 1,7% o 1,8% mensual, una ganancia que puede parecer aceptable en una semana tranquila, pero que se vuelve frágil cuando el dólar empieza a moverse y el mercado vuelve a discutir coberturas.
El problema actualmente es que el premio por asumir riesgo en pesos luce chico en comparación con el riesgo que volvió a tomar el tipo de cambio. Una posición de tasa fija corta puede servir para administrar liquidez o para carteras que, por mandato, tienen que permanecer en moneda local, aunque pierde atractivo para quienes tienen la posibilidad de elegir entre tasa en pesos y bonos en dólares con potencial de compresión.
Por este motivo, el CER corto (TZX26, X31L6, X30S6) queda dentro del mismo grupo porque, cuando el vencimiento es demasiado cercano, la cobertura por inflación no llega a compensar el riesgo de quedar atrapado en una tasa real poco atractiva frente al movimiento del dólar. En ese tramo, la estrategia se parece más a hacer tasa fija que a construir una protección robusta contra un cambio de régimen financiero o cambiario.
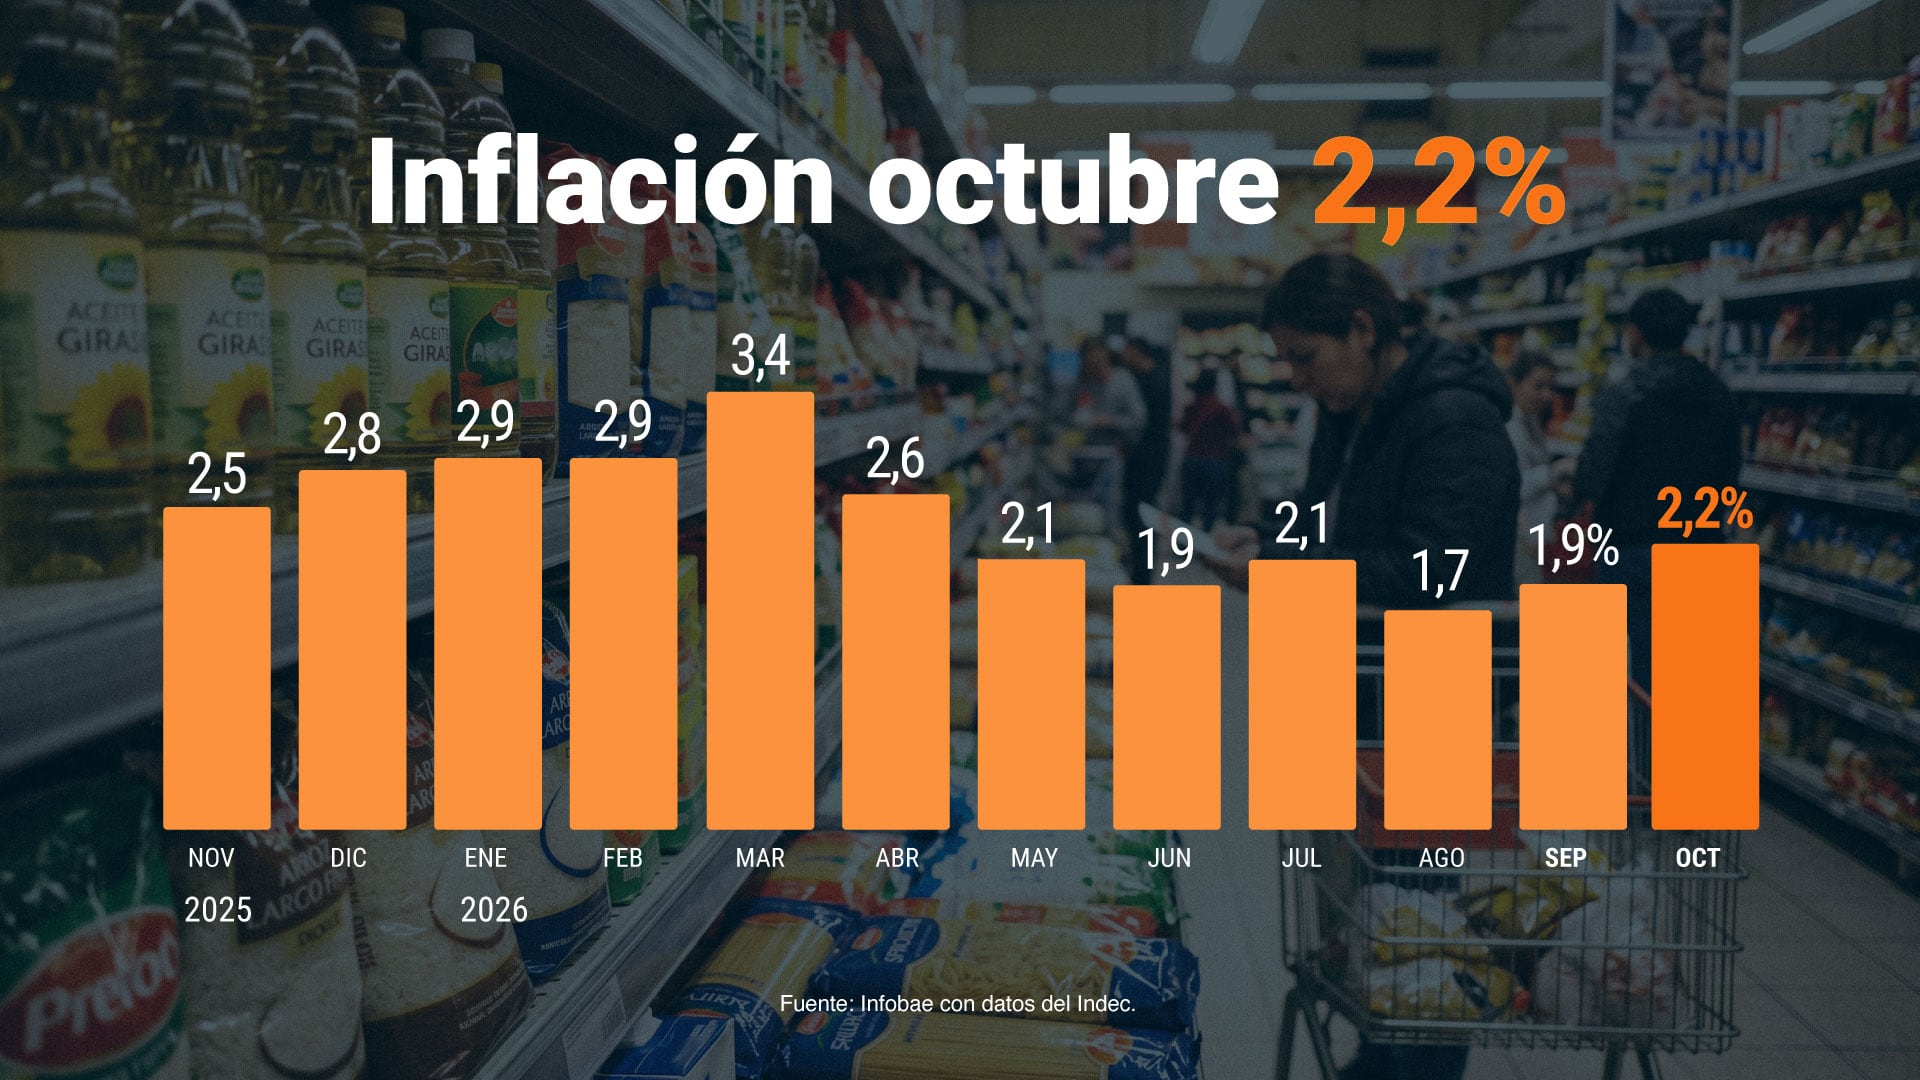
El caso del TZX26 cobra otro sentido dado que, tras el último dato de inflación, este bono ya funciona como un tasa fija y cotiza en torno al 22,4% TNA (1,88% TEM). Pese a todo esto, la zona roja no debe entenderse como una apuesta a una venta inmediata de esos instrumentos, sino como una evaluación desfavorable de la relación riesgo-retorno.
Qué puede cambiar el panorama en las próximas semanas
La pregunta que ahora atraviesa a todas las mesas de dinero es cuánto de la mejora ya está incorporado en los precios. Los bonos argentinos dejaron atrás los niveles de estrés de otros momentos, el riesgo país volvió a valores que no se veían desde hace años y las calificadoras empezaron a reconocer el cambio fiscal y financiero, aunque la deuda todavía opera lejos de los precios que podría mostrar en un escenario de acceso pleno al mercado internacional.
Facimex sostiene que el programa financiero en divisas de 2026 ya estaría cubierto y que 2027 aparece encaminado al considerar el poder de fuego acumulado vía reservas netas, algo que reduce el temor a un evento de crédito y mejora la discusión sobre la deuda. Bajo esa lógica, cada dólar adicional que compre el BCRA o que consiga el Tesoro puede servir para prefinanciar vencimientos futuros o reforzar la capacidad de defensa del esquema cambiario.
Si MSCI habilita una revisión positiva, si Moody’s mejora la calificación o si el mercado internacional acompaña con tasas más bajas en los Estados Unidos, los bonos en dólares pueden seguir teniendo recorrido, especialmente aquellos que combinan sensibilidad al riesgo país con una historia de valuación relativa atractiva. En esa lista vuelven a aparecer el AO27, AO28, AE38, GD38 y AL35 como los títulos más vinculados a una nueva etapa de compresión.
Para el inversor más prudente, el camino puede pasar por una combinación de Bopreales, provinciales de buena calidad y corporativos seleccionados, mientras que para quien busca capturar una recuperación más fuerte, la alternativa exige asumir soberanos con más duration y más volatilidad. La tasa en pesos, mientras tanto, queda relegada a un rol táctico, porque el mercado volvió a poner en discusión si el premio que ofrece alcanza para compensar el riesgo cambiario.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,city,inversiones