ECONOMIA
La Ciudad sale a buscar USD 500 millones: el objetivo con la tasa y un aporte al “colchón” de dólares del Banco Central

El miercoles, la Ciudad de Buenos Aires avanzará en una nueva colocación de deuda en los mercados internacionales con la expectativa de captar USD 500 millones mediante la Serie 14 del bono Tango. La operación, encabezada por el ministro de Hacienda porteño, Gustavo Arengo, busca aprovechar el interés de los inversores y mejorar las condiciones logradas en noviembre de 2025, cuando la tasa promedio alcanzó el 7,8% a siete años. El contexto regional y la dinámica reciente de emisiones provinciales y corporativas marcan el escenario de esta licitación, mientras el Banco Central de la República Argentina (BCRA) monitorea la disponibilidad de divisas para continuar con la compra de reservas.
El titular de la cartera económica porteña viajó a Nueva York para mantener reuniones clave con potenciales compradores de la Serie 14. Según fuentes cercanas a la operación, el objetivo central consiste en mejorar la tasa conseguida en la emisión anterior y captar el interés de fondos internacionales que siguen de cerca la evolución económica local. La intención oficial apunta a cerrar la colocación el miércoles, aunque las condiciones finales dependerán de la recepción que tengan los papeles entre los inversores institucionales.
La estrategia de la Ciudad se inscribe en una etapa de mayor aceptación de los activos argentinos, tras la reactivación de emisiones por parte de provincias y empresas. En este contexto, la búsqueda de financiamiento externo se presenta como una vía para diversificar fuentes y ampliar el margen de maniobra fiscal, al tiempo que permite dotar de mayor previsibilidad a la gestión de vencimientos. El resultado de la colocación se espera con atención, ya que servirá como referencia para futuras emisiones del sector público y privado.

La Serie 14 del bono Tango constituye una pieza central en el esquema de financiamiento de la administración porteña. El diseño de la operación toma como parámetro la licitación de noviembre del año pasado, cuando la Ciudad consiguió USD 600 millones a siete años con una tasa del 7,8%. Los funcionarios porteños consideran que la coyuntura internacional, junto con la demanda de activos alternativos por parte de los fondos globales, ofrece una ventana de oportunidad para obtener condiciones más ventajosas, aunque reconocen que la volatilidad externa puede incidir en la decisión final de los compradores.
Los dólares que se consiguieron con la colocación de la Serie 14 de bono Tango se sumaron a los que espera el BCRA que aun no giraron las empresas. Durante la reciente presentación del vicepresidente del Banco Central, Vladimir Werning, ante inversores en Washington, el funcionario expuso que entre octubre de 2025 y abril de 2026, las compañías colocaron ON por USD 9.900 millones, pero solo ingresaron al mercado local USD 6.800 millones. De este modo, se mantiene una oferta potencial de USD 3.200 millones aún sin liquidar, que podría ingresar al circuito financiero en los próximos meses.
A ese monto se suman los USD 650 millones provenientes de una colocación reciente de la provincia de Chubut, lo que incrementa el “colchón” de divisas disponibles para fortalecer la posición del Banco Central. Este flujo de dólares resulta clave para la estrategia oficial de intervención cambiaria en un escenario donde la estabilidad del tipo de cambio constituye una prioridad. El seguimiento de estos ingresos permite proyectar el margen de maniobra del Banco Central para sostener el ritmo de compras en el mercado mayorista y atender la demanda de importadores.

En caso de resultar exitosa la colocación se va a tratar de la segunda vez en que la Ciudad de Buneos Aires sale al mercado internacional en lo que va de gestión de Javier Milei. Al igual que la provincia de Córdoba, que lo hizo en julio de 2025 por USD 725 millones a una tasa de 9,75% cuando el riesgo país estaba en 700 puntos básicos y luego en enero por USD 800 millones a una tasa de 8,95%, tras haber recibido ofertas por 1.600 millones de dólares.
A las que luego se sumaron Santa Fe, Entre Rios y Chubut, con la autorización del Ministerio de Economía a pesar de que fue el propio Luis Caputo quien aseguró que hay que desarrollar el mercado de capitales local. “Cuando se abre una ventanita, ya van todas las provincias, las empresas, todo es Wall Street”, afirmó con tono crítico durante su participación en el streaming La Casa.
La decisión de la Ciudad de Buenos Aires de salir al mercado internacional ocurre en un contexto donde otras jurisdicciones y empresas también aprovecharon la ventana de financiamiento. El interés por los activos argentinos se reactivó tras un período de restricciones, impulsado por la expectativa de estabilidad macroeconómica y la percepción de oportunidades de rendimiento en un entorno de tasas internacionales aún elevadas. Las operaciones recientes validaron el apetito de los inversores por instrumentos que ofrecen primas superiores frente a otras plazas emergentes.
La suma de emisiones provinciales y corporativas habilita un escenario en el que los dólares provenientes de colocaciones externas actúan como un factor de contención para la volatilidad cambiaria. El seguimiento de los plazos de liquidación y el monitoreo de los flujos efectivos constituyen una tarea central para las autoridades del BCRA, que buscan garantizar la disponibilidad de divisas a pesar de que ya en mayo cumplieron un 70% de la meta anual de compras.
El mercado observa con atención el resultado de la colocación de la Serie 14 del bono Tango, ya que servirá como referencia para futuras emisiones y marcará la pauta sobre el apetito de los inversores por los activos argentinos. El desempeño de esta licitación, junto con la evolución de los ingresos pendientes por ON y colocaciones provinciales, determinará el margen de acción del BCRA en materia cambiaria. La expectativa de una mejora en la tasa respecto de la última emisión refuerza la importancia estratégica de esta operación para la gestión fiscal de la Ciudad.
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),Currencies / Foreign Exchange Markets







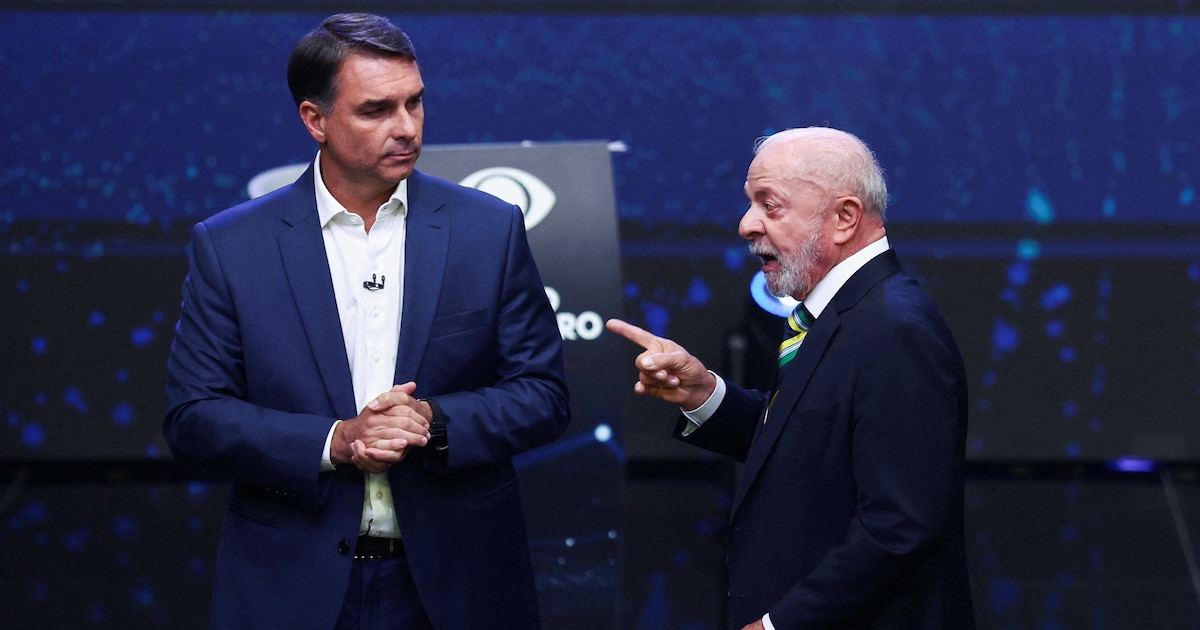
- Política: se reabre el canal directo y se puede hablar de lo que las empresas ya reclaman.
- Precios relativos, y es la que más pesa en el corto plazo.
A la Argentina le viene bien una apreciación del real porque Brasil explica cerca del 31% del tipo de cambio real multilateral

Adefa y Anfavea sostienen que 2029 “es ya”, porque las inversiones se deciden a cinco años. El régimen camina al libre comercio bilateral con un arancel externo del 35 por ciento

Brasil no va a salir de los Brics aunque gane Bolsonaro: China es comprador decisivo de sus materias primas y fuente de inversión
South America / Central America,Government / Politics
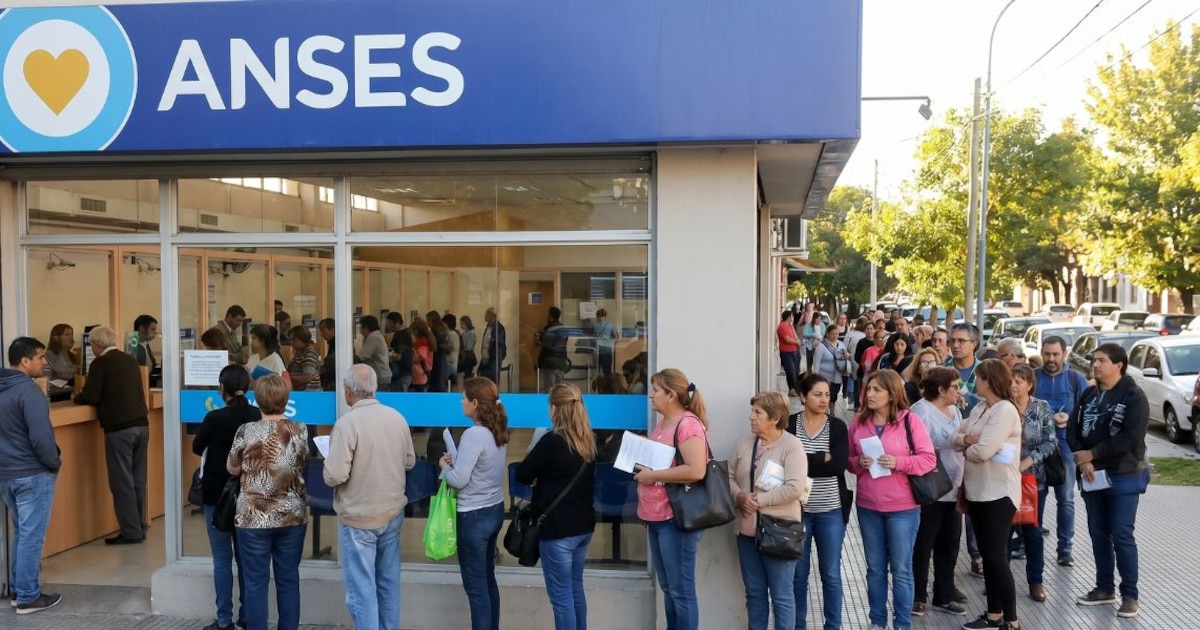
Decisiones de la Justicia Federal dispusieron recomposiciones basadas en la inflación o en combinaciones de precios y salarios

Quien aportó durante décadas sobre remuneraciones elevadas puede obtener una sentencia que recomponga su haber; sin embargo, la prestación corregida vuelve a quedar sometida a un máximo

Si un mecanismo de movilidad resultó insuficiente para un haber individual, también pudo serlo para el piso que lo protégé y el techo que lo limita
jubilados,pensiones,trámites,adultos mayores,oficina pública,asistencia,gestión,ciudadano,comunidad,beneficios
ECONOMIA
Camilo Tiscornia, de C&T Asesores Económicos: “El mayor riesgo es el político, y de él se derivan las demás consecuencias”
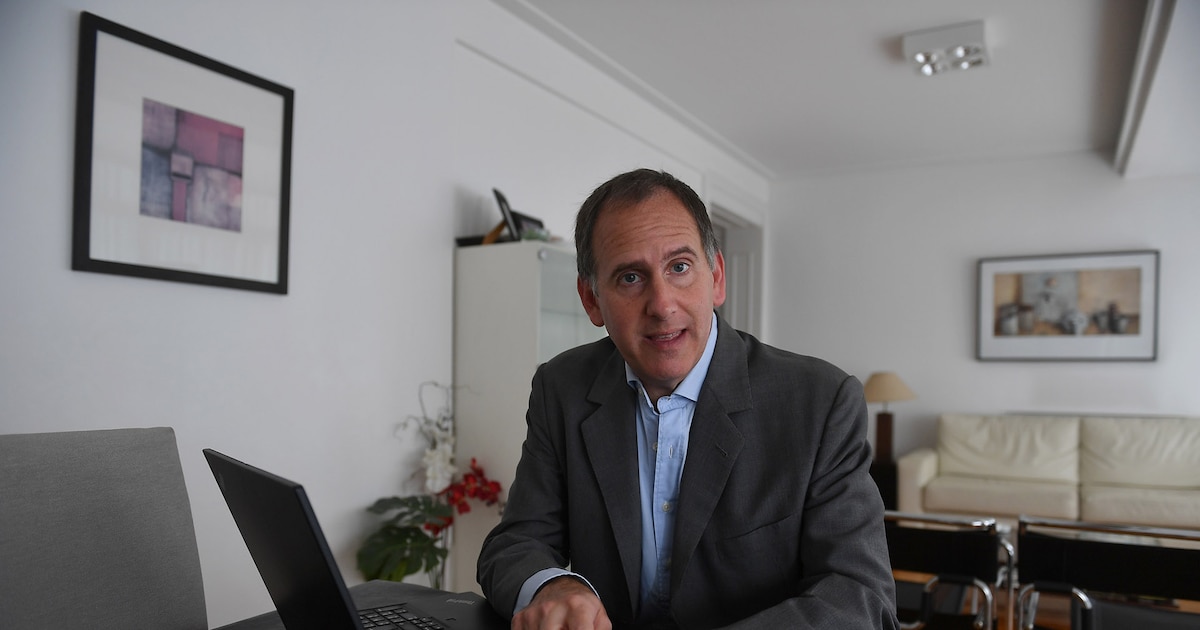
“Argentina hoy está mucho más ordenada macroeconómicamente que en el pasado. Pero, además, y esto es crítico, porque ahora es un país exportador neto de energía”

“En los países que deciden no fijar el tipo de cambio, los procesos de desinflación son más lentos, y ese es el caso de Argentina”


El proceso de baja de la inflación que eligió el Gobierno es más lento que otros planes de estabilización, y eso obliga a más dureza fiscal y monetaria para convencer de que se está en un régimen nuevo

“Los datos de agosto y septiembre comienzan a mostrar una incipiente mejora, tanto por aceleración de ingresos como por una moderación de los precios”

“Los notables datos de comercio exterior, gracias a los elevados precios internacionales, la cosecha récord y el nuevo perfil exportador de energía y minería del país, son lo que permite que el proceso de compra de dólares continúe”


“La experiencia de la convertibilidad muestra que, ante un deterioro del escenario internacional, esquemas cambiarios tan rígidos, como una dolarización, terminan provocando costos muy importantes en términos de actividad”

Luis Enrique, tras el PSG – Barça: ‘Soy culé, pero soy un profesional y disfruto con las victorias de mi equipo. La primera trampa sería si pensamos que somos mejores o especiales’

El Gobierno de Neuquén anunció que decretarán la emergencia meteorológica por El Niño

Qué necesita Andrea Kimi Antonelli para ser campeón récord de la Fórmula 1 en el GP de Estados Unidos

El balotaje brasileño vale más en el tipo de cambio que en el protocolo

El viaje que podría postergar el debate del proyecto sobre Malvinas y los ajustes que el Gobierno evalúa para sumar votos

Independiente vs. Boca Juniors: formaciones, hora y dónde ver por tv

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- ECONOMIA3 días ago
Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica