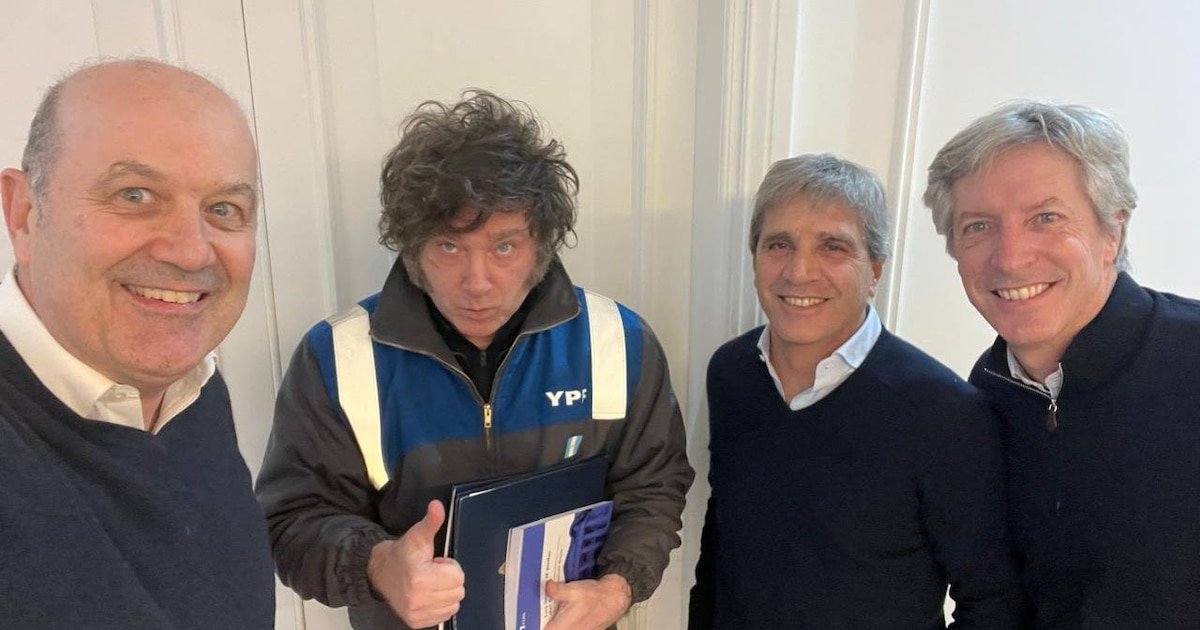
Federico Sturzenegger, el Presidente Javier Milei, Luis Caputo y Santiago Bausili, se reunieron el martes 7 para analizar los cambios en la Carta Orgánica del BCRA
El Gobierno puso la reforma de la Carta Orgánica del Banco Central como una de sus prioridades para su agenda parlamentaria, revitalizada tras dejar atrás el affaire Adorni. El proyecto ya está cerrado y se prepara su envío al Congreso para su tratamiento.
A futuro, la reforma de la Carta Orgánica del BCRA puede ser sustancial tanto en términos económicos, por sus efectos en la contención de la inflación, como políticos, ya que desactiva una de las herramientas centrales que utilizó el kircherismo para consolidar su poder a fuerza combinar lealtades partidarias con la distribución de fondos públicos.
Advertisement
“La Carta Orgánica que hizo el kirchnerismo está diseñada para que usted pase por el Banco Central, levante la mano y le tiren con un fajo de dinero”, dijo en una entrevista en FM Now el presidente Javier Milei, quien esta semana terminó de analizar el texto con el titular del Central, Santiago Bausili, y con dos ex presidentes de la entidad y actuales ministros: Federico Sturzenegger y Luis Caputo.
Desactiva una de las herramientas centrales que utilizó el kircherismo para consolidar su poder a fuerza combinar lealtades partidarias con la distribución de fondos público
El mandatario confirmó los ejes del proyecto en el que se destaca el principio de eliminar la emisión monetaria sin respaldo. A tal punto se seguirá ese precepto que Milei planea incluir, en paralelo a la reforma, penas de prisión para funcionarios que avalen la emisión, lo que incluye tanto a directores del Central, miembros del Ejecutivo o legisladores.
El punto más relevante en términos económicos es la “prohibición explícita del financiamiento directo o indirecto” del Banco Central hacia el Tesoro, lo que en buen romance significa el fin de la maquinita. Los adelantos transitorios, que se vuelven permanentes, son la herramienta crucial utilizada históricamente para que el Banco Central cubra con emisión monetaria el déficit fiscal de los distintos gobiernos.
Advertisement
Los cambios que impuso el kirchnerismo ampliaron esa posibilidad. De hecho, fue el gran motivador de la reforma de 2012: más allá de la señal política de modificar la finalidad del Central, incrementar los adelantos le permitió tener mayor disponibilidad para gastar.
El texto del artículo 3 de la Carta Orgánica del BCRA, que fija sus funciones, está exhibido en un cartel en el ingreso a la entidad
Hasta 2012, los adelantos transitorios al Tesoro se otorgaban por un plazo de 12 meses y no podían superar el 12% de la base monetaria, a lo que podía sumarse un 10% de la recaudación impositiva obtenida por el Gobierno nacional en el último año, según el artículo 21 de entonces. El kirchnerismo elevó esos topes para la emisión: a lo que ya se giraba, añadió otro 10% de la recaudación del último año con “carácter excepcional” y a devolver en un plazo mayor de 18 meses. También eliminó la asignación específica para el pago a organismos multilaterales, permitiendo al Poder Ejecutivo utilizar esos fondos para cualquier destino.
De ese modo, siguiendo el principio impulsado por Mercedes Marco del Pont de que el BCRA debía financiar al Tesoro como una de sus funciones primordiales, en 2012 se inició un proceso de llevar al límite los fondos que el Central le giraba al Gobierno. Como contrapartida, el Banco Central debía emitir sus propios títulos para esterilizar esos fondos y atenuar el impacto inflacionario. Así comenzó el crecimiento de los pasivos remunerados del BCRA, que derivaron en consecuencias posteriores.
Según explicó el propio Santiago Bausili en su última conferencia de prensa, el diseño de los adelantos transitorios en la Carta Orgánica actual le permitiría emitir y girar al Tesoro $31 billones (más de USD 20.000 millones). Desde luego, no lo hace, en el marco de la premisa de bajar la inflación.
Advertisement
El diseño de los adelantos transitorios en la Carta Orgánica actual le permitiría emitir y girar al Tesoro $31 billones (más de USD 20.000 millones). Desde luego, no lo hace
Ahora, Milei explicó que se propone “la prohibición total y absoluta del financiamiento al fisco”, con lo que apunta no solo a eliminar el artículo 21 que ideó el kirchnerismo sino quitar los adelantos que ya estaban regulados desde los años ‘90. Por lo que dio a entender, ni siquiera se contemplarán situaciones de excepción.
En la pandemia, por ejemplo, muchos bancos centrales a lo largo del mundo decidieron financiar a los gobiernos con emisión para enfrentar la caída de la actividad económica. Una vez normalizada la situación, la regla volvió a ser que no se financie al Estado.
En la pandemia, por ejemplo, muchos bancos centrales a lo largo del mundo decidieron financiar a los gobiernos con emisión para enfrentar la caída de la actividad económica. Una vez normalizada la situación, la regla volvió a ser que no se financie al Estado (Foto: BCRA)
Otro punto clave de la reforma, ligado al anterior, es eliminar la transferencia de utilidades del Banco Central hacia el Tesoro, otra de las vías de financiamiento. Como el balance del BCRA es en pesos pero tiene activos en dólares, la devaluación genera ganancias contables que el Central habitualmente le transfiere a su accionista, el Estado Nacional. Todos los gobiernos, incluyendo el actual, usaron ese mecanismo.
En la nueva Carta Orgánica, esa distribución de dividendos estará prohibida. “Cuando se generen esos resultados, vamos a generar una reserva técnica que no permita distribuirlos”, dijo Milei.
Advertisement
Otro punto clave de la reforma, ligado al anterior, es eliminar la transferencia de utilidades del Banco Central hacia el Tesoro, otra de las vías de financiamiento
La única excepción a esa regla, explicó el Presidente con optimismo, será que “si hay deflación en la Argentina, se empieza a poder utilizar los dividendos como respaldo”.
El mandato del Banco Central
También se propone modificar la función del Banco Central, establecida en el artículo 3. El Gobierno quiere que el BCRA tenga un único objetivo: “preservar el valor de la moneda”, es decir, evitar la inflación. Ese fue históricamente su objetivo, que a la vez coincide con un precepto incluido en la Constitución.
En 2012, el kirchnerismo lo modificó por un mandato múltiple que incluyó “promover la estabilidad monetaria, la estabilidad financiera, el empleo y el desarrollo económico con equidad social”, según el texto actual. Quería que el Central no se limite a contener la inflación sino que tenga también obligaciones de fomentar el crecimiento de la economía y promocionar el empleo. Tal fue el impulso a esa idea, que Marcó del Pont mandó a cambiar el cartel montado en el ingreso al edificio de Reconquista 266 con el antiguo artículo 3 para que se lea el nuevo.
Advertisement
Ese cambio, según Milei, fue “una declaración de ignorancia: si el Banco Central tiene un instrumento, que es la política monetaria, no se le pueden pedir cinco objetivos”. Por eso se vuelve a la fórmula original.
Mercedes Marcó del Pont presidía el BCRA en 2012, cuando el kirchnerismo impulsó su reforma (Foto: Lihue Althabe)
De todas formas, el tiempo demostró que el cambio en el artículo 3 fue casi simbólico. Por caso, desde la última reforma Mercedes Marcó del Pont, Federico Sturzenegger, Miguel Pesce y Santiago Bausili, entre otros, presidieron el Central con la misma Carta Orgánica con objetivos y resultados muy diferentes.
Por último, otros dos cambios fueron incluidos en la reforma que el Poder Ejecutivo enviará al Congreso. Una de ellas es la supresión de las Letras Intransferibles, el instrumento que el Tesoro le entregó al BCRA a cambio de sus reservas. Al ser una Letra que no puede venderse en el mercado, es casi un recibo, un documento sin ningún valor de mercado.
Otro cambio es la supresión de las Letras Intransferibles, el instrumento que el Tesoro le entregó al BCRA a cambio de sus reservas
La primera Letra Intransferible que recibió el Central fue en 2006, con carácter excepcional, cuando el Gobierno de Néstor Kirchner usó las reservas del BCRA para cancelar la deuda con el FMI. En el gobierno de Cristina Kirchner su uso se generalizó para que el Gobierno pudiera usar las reservas para enfrentar los vencimientos de la deuda en dólares.
Advertisement
Sin que aún hayan trascendido detalles, en el proyecto del Gobierno también se prevén cambios en los mecanismos de remoción del presidente y los directores del BCRA, a los efectos de incrementar su independencia del Poder Ejecutivo. De esa forma, quien conduzca el Banco Central dejará de estar “a tiro de decreto” presidencial, como cuando ocurre cada vez que los integrantes del Directorio no cuentan con el acuerdo del Senado, algo habitual en los últimos años.
Corporate Events,LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America
El ministro evitó enfrentar un abultado vencimiento de deuda en pesos atada al dólar. La operación le quita presión al tipo de cambio.
Advertisement
Puntos importantes
Caputo canjeó un bono dólar-linked, reduciendo la presión cambiaria inmediata.
Aún queda tensión por el monto no canjeado, pero es manejable. La presión se posterga a noviembre.
Se espera estabilidad del dólar a corto plazo gracias a la intervención.
Habrá pulseada entre Caputo e inversores, pero con menor presión
25 de septiembre (fixing de D30S6): el tipo de cambio avanzó a un máximo nominal, el BCRA no compró reservas en el mercado de cambios y hubo señales de mayor intervención oficial tanto en el segmento dólar linked como en futuros de dólar.
26 de agosto (fixing de D31G6): el volumen operado en instrumentos dólar linked trepó hasta u$s1.140 millones. El equipo económico habría vendido alrededor de u$s430 millones en ese segmento para atenuar la presión.
28 de julio (fixing de D31L6): el volumen operado en títulos dólar linked escaló hasta u$s840 millones, impulsado por la intervención del Gobierno. El BCRA no compró reservas por primera vez desde la racha que arrancó en los primeros días del año y el Tesoro habría vendido dólares en el mercado de cambios.
Caputo mantendrá al dólar estable en los próximos meses
Con un monto operado de USD 565,2 millones en el segmento de contado, el dólar mayorista extendió la suba gradual por cuarto día seguido y sumó un peso, a $1.526, un nuevo máximo nominal.
“En los tres primeros días de esta semana el tipo de cambio mayorista acumula una suba de 8 pesos, lejos de la caída de 4 pesos registrada en idéntico lapso de la semana anterior”, detalló Gustavo Quintana, operador de PR Corredores de Cambio.
Advertisement
En lo que va de octubre el tipo de cambio oficial sube nueve pesos (+0,6%) y desde que empezó 2026 avanza 71 pesos o 4,9 por ciento. Asimismo, en el último año la divisa ganó solo 35,50 pesos o 2,4%, desde los $1.490,50 el 21 de octubre del año pasado, cuando también marcó un récord y desafió el techo de las bandas cambiarias antes de las elecciones legislativas.
El BCRA fijó en $1.941,44 el límite superior de su régimen cambiario. El dólar mayorista quedó a 415,44 pesos o 27,2% de ese límite para la flotación administrada.
Advertisement
El economista Gustavo Ber indicó que “el dólar mayorista viene evidenciando en las últimas ruedas una reanudación de su gradual deslizamiento, y ya supera los $1.525, más allá del favorable canje (de bonos dollar linked) de ayer, que aminora el fixing de fin de mes. A pesar de que ello resulta bienvenido por los operadores, al considerar negativo que la divisa se venga deslizando tan por detrás de la inflación en los últimos tiempos, lo que más se valora es la aceleración en el ritmo de compras del BCRA, que, tras un breve respiro el lunes, confirma niveles de unos USD 100 millones diarios, pese a lo cual la ‘brecha’ contra el ‘contado con liquidación’ sigue por encima del 5%”.
En la Bolsa, el “contado con liqui” a $1.635 a través de acciones, también en récord, con una brecha de 109 pesos o 7,1% respecto del mayorista. El dólar MEP es operado a $1.548, también en un máximo nominal.
Advertisement
El dólar al público permaneció sin variantes, a $1.545 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el billete minorista promedió $1.546,15 para la venta y $1.492,78 para la compra. El dólar blue cedió cinco pesos, a 1.570 pesos.
Vector Investments destacó que “en el frente financiero doméstico, el Ministerio de Economía completó un canje de deuda dólar linked que redujo el vencimiento concentrado a fin de octubre y extendió plazos. La operación mejora la administración inmediata del calendario, aunque mantiene la exposición del Tesoro a instrumentos vinculados con la evolución del tipo de cambio oficial”.
Advertisement
“Economía canjeó aproximadamente USD 3.896 millones de valor nominal de la LELINK D30O6. La operación alivió el vencimiento de fin de mes mediante la emisión de instrumentos con vencimientos en noviembre, enero y junio de 2027″, precisó Vector Investments.
En otro orden, Juan Manuel Franco, economista jefe de Grupo SBS, destacó que “el superávit comercial de septiembre se mantuvo en terreno firme, y anotó USD 2.976 millones, el más alto para un septiembre desde que se tiene registro y, en términos nominales, el más alto desde mayo de este año. Así, se acumula en nueve meses un superávit comercial de USD 21.198 millones, contra los USD 6.046 millones de igual período de 2025. La balanza de combustibles anotó un superávit de USD 1.600 millones, acumulando USD 9.419 millones en nueve meses de 2026, y USD 11.888 millones en los últimos doce meses”.
Advertisement
“Así, los datos marcan que las fuentes de dólares comerciales siguen muy firmes, aunque el mercado querrá ver eso trasladado a un incremento aun mayor de las reservas netas. A nuestro entender, una de las variables clave hacia los próximos meses será con qué stock de reservas encare el Gobierno el año electoral, considerando que algunas fuentes de oferta de dólares no comerciales como los préstamos y colocaciones de bonos privados en el exterior podrían no tener el mismo impulso que en 2026, a la vez que en un año electoral típicamente incrementa la demanda de dólares”, advirtió Franco.