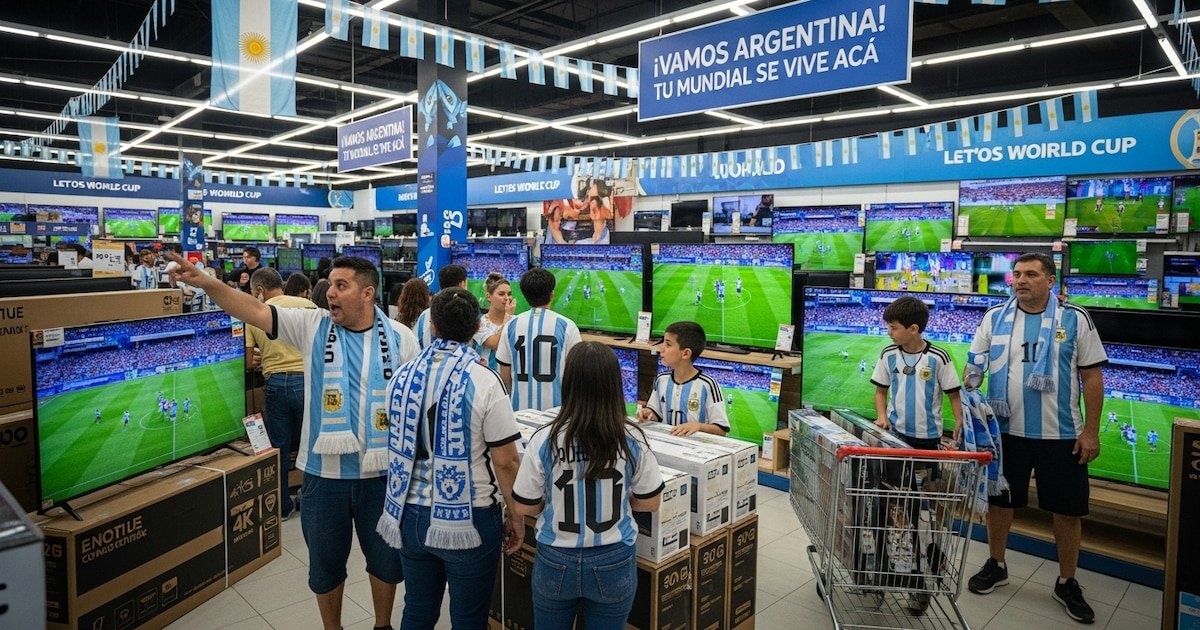
La cercanía del Mundial aceleró la renovación de televisores en los hogares argentinos y empujó las ventas de una de las categorías más dinámicas del mercado de electrodomésticos
(Imagen Ilustrativa Infobae)
La cuenta regresiva para el Mundial ya se siente en el mercado argentino de televisores. A pocos días del inicio del torneo, las cadenas de electrodomésticos, fabricantes y consultoras coinciden en un diagnóstico: las ventas se aceleran, los consumidores buscan pantallas cada vez más grandes y las tecnologías premium ganan terreno dentro de las preferencias de compra.
Advertisement
El fenómeno no es nuevo. Los años mundialistas suelen funcionar como un disparador para la renovación de televisores y adelantan decisiones de consumo vinculadas al entretenimiento en el hogar. Sin embargo, la dinámica de este año presenta además otro rasgo distintivo: el fuerte avance de las pantallas de gran tamaño, un segmento que gana participación a medida que se acerca el debut de la competencia.
Los datos de NielsenIQ muestran que la categoría TV atraviesa un momento positivo. Entre enero y abril, las ventas acumularon un crecimiento de 11% en unidades, mientras que abril registró una expansión interanual de 17% en volumen, acelerando la tendencia observada durante los primeros meses de 2026. Si bien desde la firma no anticiparon datos de mayo, desde la industria aseguraron que el crecimiento durante ese mes fue ampliamente superior.
Brenda Marengo, Senior Specialist CSM de NielsenIQ, explicó que el contexto mundialista constituye uno de los principales motores de la demanda. “Al ser un año mundialista, históricamente impulsa la renovación de televisores y adelanta decisiones de compra”, señaló.
Advertisement
La ejecutiva destacó además que el crecimiento no se concentra únicamente en la cantidad de equipos vendidos. También se observa una transformación en el tipo de producto elegido por los consumidores. Los segmentos de mayor tamaño, especialmente desde las 55 pulgadas en adelante, lideran la expansión de la categoría.
Ese cambio impacta directamente sobre los valores promedio del mercado. Según NielsenIQ, el precio promedio de la categoría acumula un incremento de 12% interanual, impulsado en buena medida por la creciente participación de televisores de mayores dimensiones.
El impulso también se reflejó durante el último Hot Sale. De acuerdo con la consultora, los televisores se ubicaron como la categoría más vendida del evento. Durante esa semana, las unidades comercializadas crecieron 26% respecto del Hot Sale anterior, mientras que el ticket promedio avanzó 46 por ciento.
Advertisement
El Hot Sale potenció la demanda de televisores en la previa del Mundial y convirtió a la categoría en una de las más dinámicas del evento de comercio electrónico
(Imagen ilustrativa Infobae)
Desde la industria también observan una aceleración marcada. Según datos de la Asociación de Fábricas Argentinas Terminales de Electrónica (Afarte), el mercado argentino de televisores comenzó el año con un crecimiento acumulado cercano al 10% hasta abril frente al mismo período de 2025.
Sin embargo, mayo marcó un cambio de ritmo. La entidad señaló que las ventas aumentaron más de 50% interanual durante ese mes, impulsadas por la cercanía del Mundial y el efecto promocional del Hot Sale. Como resultado, el acumulado de los primeros cinco meses del año muestra un crecimiento cercano al 20% respecto del mismo período del año anterior.
La asociación también identifica una modificación importante en la composición de las ventas. Actualmente, los televisores de 50 pulgadas o menos representan el 35% de la facturación de la industria, mientras que las pantallas de 55 pulgadas o más ya concentran el 65% del negocio.
Advertisement
El mercado mantiene además una fuerte concentración en materia de marcas. Seis fabricantes explican más del 85% de las ventas de televisores en Argentina. El ranking está encabezado por Samsung, seguido por TCL, Noblex, Philips, RCA y BGH.
El furor por las pantallas más grandes
La tendencia hacia equipos de mayor tamaño aparece también en las estadísticas de las cadenas de retail.
Desde Frávega explicaron que la expectativa para este año es alcanzar un crecimiento de entre 30% en unidades frente a 2025. La compañía señaló además que los años mundialistas suelen concentrar gran parte de las ventas durante el primer semestre. Mientras que en un año habitual las operaciones se distribuyen de manera relativamente equilibrada entre ambas mitades del calendario, durante los años de Mundial cerca del 60% de las ventas anuales se concretan antes de mitad de año.
Advertisement
Alejandro Taszma, director comercial de Frávega, aseguró que la actividad se aceleró de manera significativa en las últimas semanas.
Fabricantes y cadenas comerciales coinciden en señalar un crecimiento de las ventas y una marcada preferencia por equipos de 55, 65 y hasta 75 pulgadas (Imagen Ilustrativa Infobae)
“A un mes del Mundial y con el Hot Sale en pleno estamos vendiendo siete veces más que en una semana normal de venta de televisores”, indicó. Según el ejecutivo, el desempeño actual también supera al registrado en la previa del Mundial anterior. “Estamos vendiendo un 30% más en unidades que en la misma fecha previa al Mundial pasado”, afirmó.
La evolución de las preferencias de compra resulta uno de los aspectos más notorios. Taszma explicó que las pantallas de 75 pulgadas y 65 pulgadas lideran actualmente la demanda, mientras que los equipos de 85 pulgadas ya aparecen entre las opciones con mayor crecimiento. También destacó la creciente adopción de tecnologías de mayor calidad de imagen. Entre ellas sobresale QLED, una alternativa que gana espacio frente a los modelos LED tradicionales.
Una situación similar describen desde Cetrogar. Juan Manuel Almeida, gerente de Marketing de la compañía, señaló que el mercado registra un crecimiento cercano al 50% en las ventas de Smart TV respecto del mismo período del año pasado y que “si en el Mundial de 2022 el estándar estaba en las 43 pulgadas, hoy las 50 y 55 pulgadas se consolidaron como los tamaños más buscados por los consumidores”, indicó.
Advertisement
El ejecutivo agregó que incluso los modelos de más de 65 pulgadas ganaron protagonismo dentro de las ventas. Actualmente, entre los veinte televisores más vendidos aparecen equipos de 65 y hasta 75 pulgadas, algo que años atrás estaba reservado para un segmento mucho más reducido del mercado.
La transformación no se limita al tamaño de pantalla. Según Cetrogar, existe una búsqueda creciente de tecnologías premium vinculadas con una mejor experiencia visual. Entre las más demandadas figuran QLED, Mini LED, OLED y ULED, opciones que ofrecen mejoras en calidad de imagen, brillo, contraste y rendimiento.
La evolución de los precios acompaña el cambio de preferencias observado en el mercado.
Advertisement
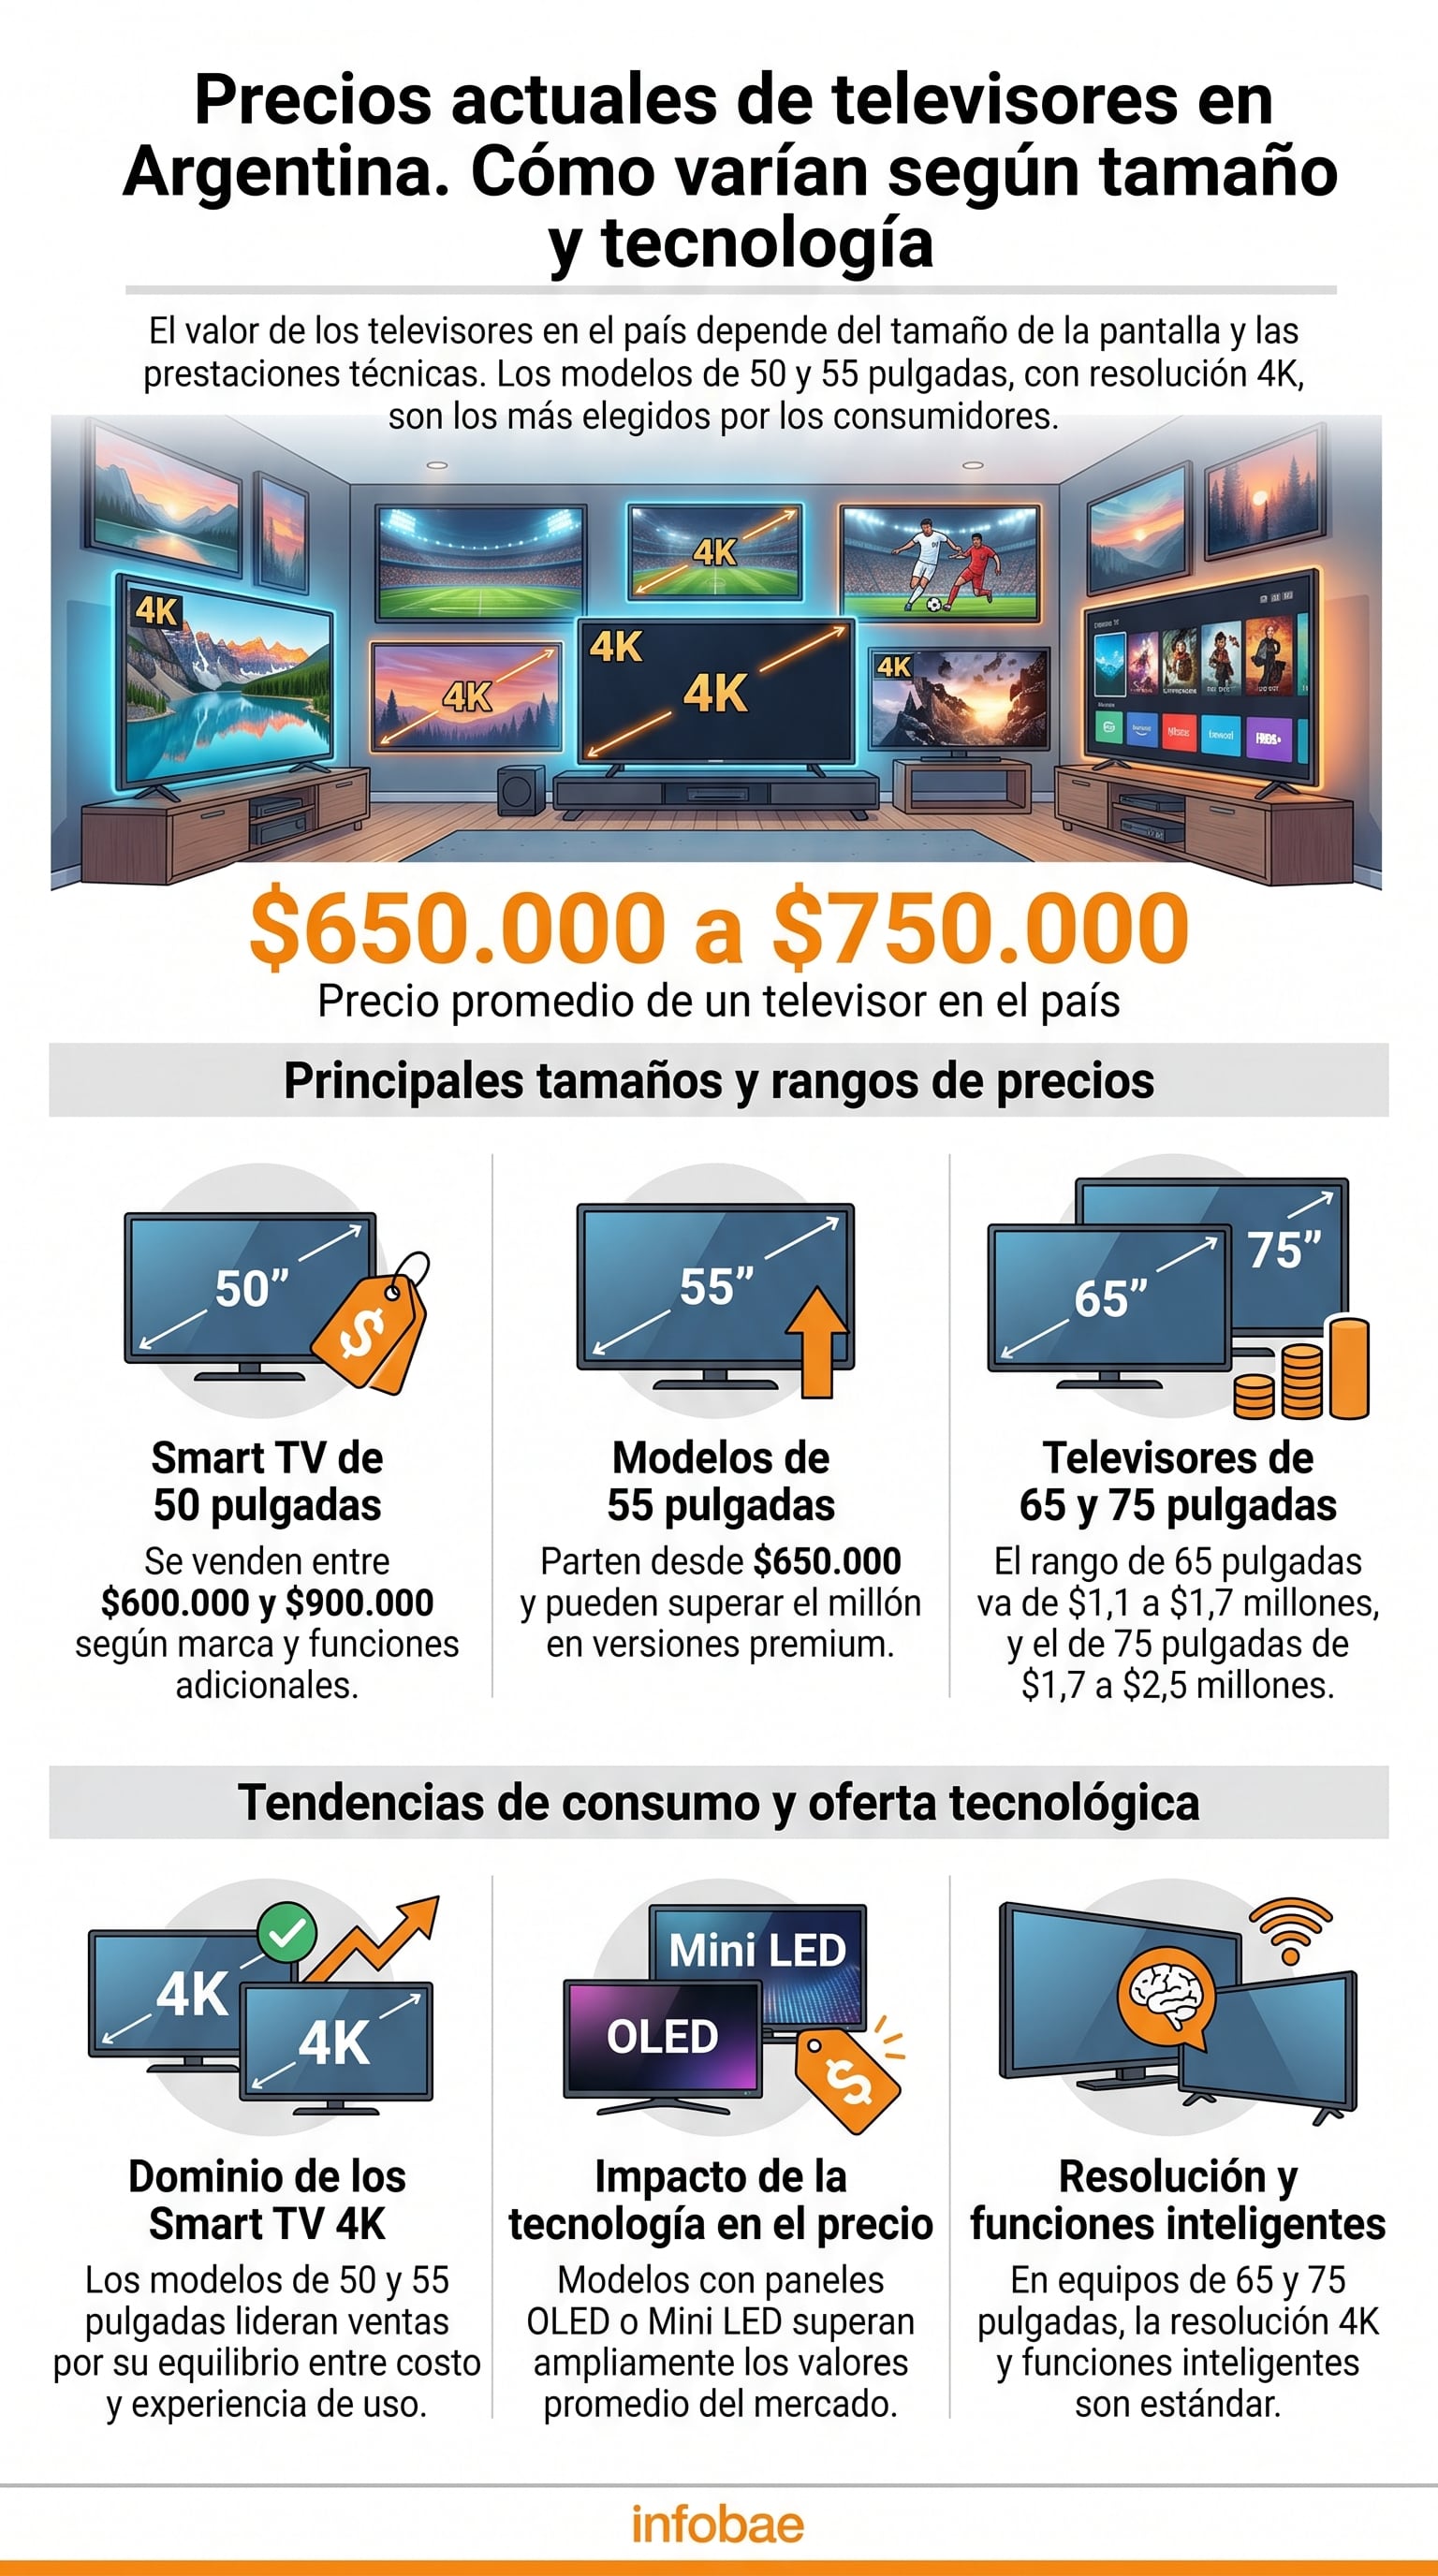
Actualmente, el precio promedio de un televisor en Argentina se ubica en una franja cercana a los $650.000 a $750.000, aunque el valor varía significativamente según el tamaño de pantalla, la resolución y la tecnología del panel. Los modelos más vendidos son los Smart TV 4K de entre 50 y 55 pulgadas, considerados el punto de equilibrio entre precio y experiencia de visualización.
Dentro de los tamaños más demandados, los televisores de 50 pulgadas se comercializan en un rango que va aproximadamente de $600.000 a $900.000, dependiendo de la marca y las prestaciones. Se trata de la medida que domina las ventas masivas por su relación entre costo y tamaño de pantalla. En el segmento de 55 pulgadas, que concentra gran parte de la oferta disponible para quienes buscan una experiencia más inmersiva, los precios parten desde alrededor de $650.000 y pueden superar el millón de pesos en versiones QLED o de gama superior.
A medida que aumenta el tamaño de pantalla, la inversión crece de manera considerable. Los televisores de 65 pulgadas se ubican mayormente entre $1,1 y $1,7 millones, mientras que los modelos de 75 pulgadas suelen encontrarse en una franja de $1,7 a $2,5 millones. En ambos casos, la mayoría de las opciones disponibles ya incorporan resolución 4K y funciones inteligentes, mientras que los equipos premium con tecnologías OLED o Mini LED pueden superar ampliamente esos valores
Advertisement
La financiación volvió a ocupar un lugar central en la venta de televisores. Mientras los planes de 12 cuotas sin interés son prácticamente un estándar del mercado, algunas cadenas y bancos elevaron la apuesta con esquemas de 18, 24 e incluso 30 cuotas sin interés en la previa del Mundial 2026, especialmente para equipos de gran tamaño y modelos 4K
Según explicaron desde Cetrogar, “en un contexto donde el acceso al crédito continúa siendo clave para las decisiones de consumo, las cuotas sin interés y las distintas alternativas de financiación permiten acercar tecnologías que de otra manera serían más difíciles de alcanzar. Hoy las 12 cuotas sin interés o más —llegando incluso en determinados momentos a 24 cuotas sin interés— se han convertido en un requisito indispensable para impulsar el consumo, aun cuando las tasas de financiación continúan siendo elevadas y generan presión sobre los márgenes de rentabilidad del sector».
Un estudio de la Universidad de Buenos Aires analizó más de un millón de comentarios en inglés sobre la experiencia turística en el país
12 Oct, 2026 12:54 p. m. EST
Argentina registró la mayor frecuencia de menciones sobre precios altos en atracciones turísticas frente a otros destinos de la región
Los alojamientos argentinos se ubicaron por debajo del promedio regional en atributos como limpieza, ruido y ubicación según el relevamiento
La amabilidad del personal de hospedaje constituyó el único aspecto del alojamiento donde el país superó la media regional
Las reseñas en idioma inglés otorgaron calificaciones bajas a la gastronomía argentina en variables de precio, velocidad de servicio y calidad (Turismo CABA)
Existe la idea de que los autos importados están reemplazando a los que se producen en Argentina o incluso en Brasil, que eran los dominadores del mercado local antes de la apertura sin restricciones que comenzó en enero de 2024.
Sin embargo, parte de esa idea se derrumba al mirar las estadísticas de ventas, en las que todavía hay 6 autos nacionales entre los 10 primeros del ranking de patentamientos de los primeros 9 meses del año, con tres modelos en los primeros tres lugares y con cuatro en los primeros cinco.
Advertisement
Lo más curioso es que el primer auto que rompe la hegemonía de vehículos argentinos no es brasileño, sino chino, la Ford Territory, aunque es un importado de una automotriz nacional y no de un importador, mientras que el mejor auto fabricado en Brasil es el Volkswagen Tera, que ocupa la séptima posición.
El primer importado puro, que no tiene una marca con producción local o regional es chino y está en el 21er lugar, con un volumen de ventas que representa una quinta parte del volumen de ventas que exhibe el líder de la tabla o una tercera parte de su mejor competidor de segmento. Es mucho o poco según el punto de vista.
Si se compara el impacto en el mercado no parece ser un número significativo que “comprometa” la industria nacional. Si se lo mide en relación con el poderío que tiene un importador frente a una automotriz, es muy bueno porque muestra un cambio de elección de al menos un 20% de los consumidores.
Advertisement
El impacto del cupo
Gran parte de ese cambio se dio, sin embargo, a partir de julio de 2025, cuando empezaron a llegar los autos del primer cupo de híbridos y eléctricos. Hasta ese momento, las automotrices regionales tenían entre un 95% y un 98% del total de las ventas de autos 0km.
Pero a partir de ese mes empezaron a bajar en general, más allá de la performance de alguna marca puntual. Apenas en cuatro meses, la cuota de autos regionales bajó al 90%, para fin de año volvió a descender a un 86%.
Ya en abril y mayo de 2026 la cuota de autos regionales tocó su piso con un 79,9%. Hoy, tras haberse desacelerado la llegada de marcas chinas por quedarse sin autos entre mayo y junio, el mercado automotor tiene una participación de un 81,5% de autos regionales.
Advertisement
Los 10 importados más vendidos
Para poder tomar dimensión real del impacto de los autos importados puros en Argentina, esos que no vienen de la mano de una terminal automotriz, la comparación del volumen de ventas de los diez modelos con mayor demanda permite establecer el cambio real que se dio en el mercado.
Las referencias de los autos locales son importantes para la comparación. La pickup más vendida (Toyota Hilux) suma casi 25.000 unidades, el auto de pasajeros que lidera la categoría (Fiat Cronos) alcanzó los 17.800 patentamientos, el B-SUV (VW Tera) tiene poco más de 11.800 unidades vendidas, y el C-SUV (Toyota Corolla Cross) acredita 8.645ventas.
El auto importado por un importador más vendido es el Baic BJ30 (C-SUV), en el puesto 21ro, que alcanzó las 5.357 unidades y tiene el 1,3% del mercado. El siguiente modelo es el BYD Atto 2, que está en el puesto 36to con 3.525 patentamientos y un 0,9% del mercado.
Advertisement
Los siguientes dos lugares vienen a continuación y los ocupan otros dos modelos de esa marca, el Dolphin Mini (auto compacto) con 3.335 unidades y el Song Pro (C-SUV) con 3.314, ambos con el 0,8% de cuota en las ventas totales del mercado.
El quinto auto importado más vendido es Chery Tiggo 7 (C-SUV), también chino, que ocupa el puesto 42do con 3.094 ventas y un 0,8% también, delante del primer auto no chino de la lista, el Hyundai HB20, que está 44to en la lista absoluta.
Si bien ese modelo se fabrica en Brasil, llega a Argentina por un importador oficial porque localmente no hay una operación industrial paralela con la brasileña. El HB20 es un hatchback B y sumó hasta septiembre 2.942 unidades con un 0,7% del mercado.
Advertisement
En la séptima posición de este ranking de importados de importadores, aparece el Haval H6 (C-SUV), auto que trae el Grupo Antelo, ocupando el puesto 53ro con 2.053 unidades, un 0,5% del mercado. En octavo lugar hay otro auto coreano que viene por un importador vía México, donde se fabrica. Se trata del Kia K3, que acumuló ventas por 1.963 unidades en 9 meses y está en el puesto 56to con un 0,5% de cuota total.
El noveno auto importado más vendido es otro chino, el Haval Jolión (B-SUV), que sumó 1.693 autos, está en el puesto 63ro y tiene un 0,4% del mercado; y en décimo lugar aparece el MG ZS (C-SUV) con 1.604 patentamientos y el puesto 65% con otro 0,4% del mercado.
Así, mientras 2024 empezó con una industria automotriz regional tenía un 94% del mercado, hoy, cuando faltan dos meses para cumplir 3 años desde que cambió el comercio automotor, tienen un 81,5%, mostrando una caída de participación del 13%.