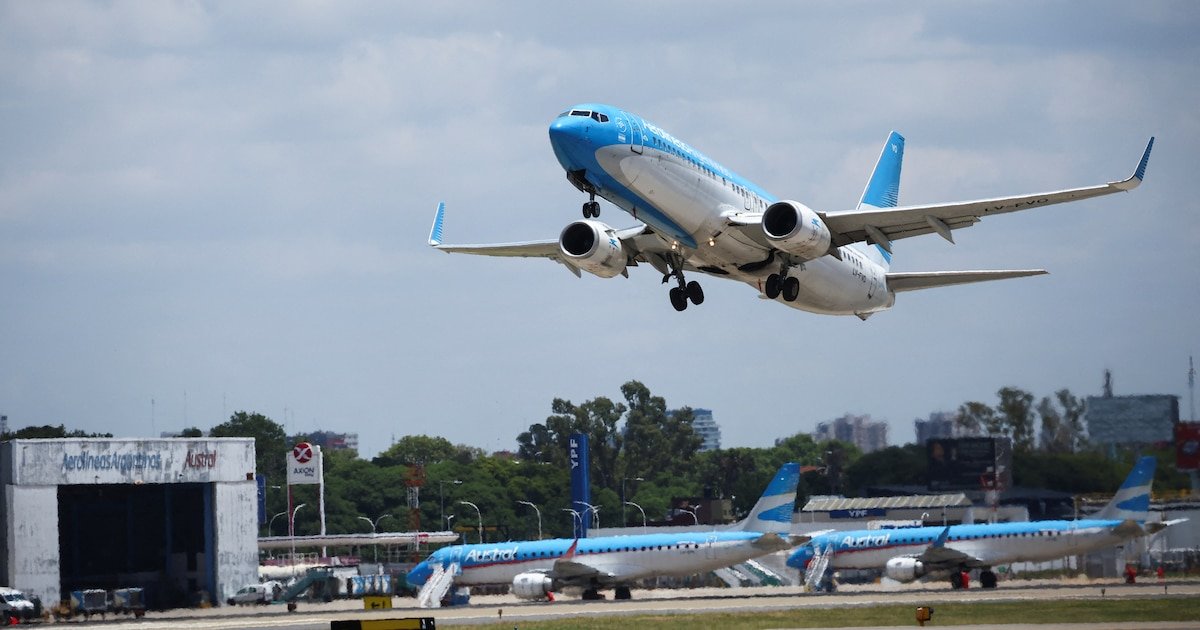
Aerolíneas Argentinas cerró 2025 con una ganancia operativa de USD 112,7 millones, pero el país aún arrastra una condena de casi USD 391 millones por su estatización en 2008
Un tribunal de Washington le dio la razón a un fondo de inversión extranjero y confirmó que la Argentina deberá pagar más de USD 390,9 millones por haber estatizado Aerolíneas Argentinas hace casi dos décadas. La Cámara de Apelaciones del Distrito de Columbia rechazó el recurso con el que el Estado argentino intentaba anular el fallo de primera instancia, y dejó firme la condena a favor de Titan Consortium, el fondo que hoy reclama ese dinero.
La condena se ubica entre las más costosas que enfrenta la Argentina fuera de sus fronteras. En los últimos 16 meses el país no pagó ninguna suma de este laudo, una situación que llevó a Titan a acelerar su ofensiva judicial. Fuentes de la empresa señalaron a Infobae que el fallo no es una acción contra la compañía sino contra el Estado argentino.
Advertisement
Según reveló el analista Sebastián Maril, de Latam Advisors, el tribunal del Distrito de Columbia rechazó la apelación con la que el Estado argentino buscaba revertir la sentencia de primera instancia. Con ese fallo, quedó ratificado que el fondo puede seguir adelante en la justicia estadounidense para intentar cobrar la indemnización.
La disputa comenzó en 2008, cuando el gobierno de Cristina Kirchner nacionalizó Aerolíneas Argentinas y Austral, que entonces estaban controladas por el grupo español Marsans. La empresa sostuvo que la expropiación había sido injusta y llevó el caso ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones, el tribunal arbitral del Banco Mundial para controversias entre Estados e inversores.
En 2017, el Ciadi resolvió a favor de Marsans y fijó una compensación de USD 320 millones más intereses. La empresa española no llegó a cobrar esa suma y más tarde transfirió los derechos del litigio a Burford Capital, un fondo británico que también litigó contra Argentina por la expropiación de YPF.
Advertisement
La disputa legal por la expropiación de Aerolíneas Argentinas lleva más de 15 años y todavía no tiene fecha de cierre
Después, Burford vendió esos derechos a Titan Consortium, que desde 2021 impulsa en Washington el reconocimiento y la ejecución del laudo arbitral. El punto central del caso es que las decisiones del Ciadi no se ejecutan de manera directa sobre bienes de un Estado, sino que deben ser reconocidas por tribunales locales para intentar su cumplimiento.
Maril explicó esa mecánica: los laudos sirven como base para acudir a la justicia ordinaria y pedir que se haga efectiva la condena. Eso es lo que Titan hizo en Estados Unidos y lo que ahora recibió un nuevo respaldo judicial.
La confirmación de la condena deja a la Argentina en una posición más vulnerable frente a intentos de embargo. En mayo, Titan ya había buscado avanzar sobre los colaterales de los Bonos Brady depositados en el Banco de la Reserva Federal de Nueva York, en una maniobra que también procuraba adelantarse al acuerdo alcanzado por el país con los fondos Attestor y Bainbridge.
El origen económico del conflicto remite al estado en que quedaron Aerolíneas y Austral antes de la estatización. Durante la gestión de Marsans, se vendieron activos de valor, entre ellos oficinas en Roma, París, Nueva York, Miami, Madrid, Bogotá, Lima y Caracas, además de simuladores de vuelo y se cancelaron rutas internacionales hacia Europa.
Advertisement
Al momento de la expropiación, ambas compañías acumulaban pasivos cercanos a USD 890 millones. Marsans las había adquirido en 2001 por un dólar simbólico, mientras que el tesoro de España debió aportar alrededor de USD 750 millones para sostener su funcionamiento.
Titan Consortium litiga desde 2021 en la justicia estadounidense para cobrar la indemnización que el CIADI le reconoció a Marsans tras la estatización de la aerolínea de bandera
Dos valuaciones realizadas entonces mostraron resultados opuestos. Crédit Suisse estimó que el valor de las aerolíneas se ubicaba entre USD 250 y USD 450 millones, pero el Tribunal de Tasación de la Nación calculó un valor negativo superior a los USD 760 millones, cifra que el Congreso argentino tomó como referencia para justificar la estatización.
La resolución llega en un momento de mejora financiera para Aerolíneas Argentinas. El nuevo gobierno había asegurado desde el inicio que su intención era sanearla para privatizarla, y la compañía cerró 2025 con una ganancia operativa de USD 112,7 millones, casi el doble de los USD 56,6 millones registrados el periodo anterior.
Ya en 2024 había logrado el primer superávit operativo desde la reestatización, la primera vez que la empresa operó sin aportes del Tesoro, algo que se repitió el año pasado. El directorio ya informó al Ministerio de Economía que tampoco solicitará fondos en 2026.
Advertisement
La mejora en los resultados provino, principalmente, de la reducción de personal —llegó a su dotación más baja en 14 años—, la eliminación de rutas deficitarias, el cierre de oficinas y mejoras operativas que permitieron rentabilizar su operación. Sin embargo, para privatizarla, la medida debe contar con el visto bueno del Congreso, algo que ya no fluyó cuando el Gobierno avanzó con la primera lista de empresas privatizables dentro de la Ley Bases al inicio del mandato.
LEGACY: Airline Services (TRBC),Airlines (TRBC level 4),Corporate Events,Workforce,South America / Central America,Tourism / Travel
La decisión de elevar el precio FOB a USD 35.000 permitirá que no solo Tesla traiga sus autos eléctricos a Argentina con precios competitivos.
11 Oct, 2026 08:07 a. m. EST
Chevrolet Blazer EV, un modelo eléctrico que General Motors mostró en 2024 pero tuvo que postergar por el precio elevado que tendría en Argentina al pagar arancel extrazona.
El Renault 5 es el auto europeo eléctrico más vendido en 2026, pero «no es barato» según dijo el presidente de Renault, Pablo Sibilla.
El Renault Twingo eléctrico sería el modelo más adecuado para llegar a Argentina con los nuevos valores FOB que admite el cupo 2027.
Los analistas avalan la reforma del mercado de capitales que propone Milei, cuyo proyecto será enviado próximamente al Congreso
Advertisement
Puntos importantes
Milei reforma el mercado capitales. Desregula y da más crédito a empresas.
Su fin es ampliarlo, bajar costos y atraer inversión para el financiamiento.
Impacto es a largo plazo. Requiere estabilidad y vencer fragmentación.
Qué impacto tendrá en el mercado de acciones y empresas
Los 11 cambios que aplicará Milei en el mercado de capitales
Obligaciones Negociables (ON) denominadas en UVA: Se habilitará la emisión para ampliar las alternativas de financiamiento
Warrants: Se profundizará la desregulación, los seguros dejarán de ser obligatorios y se ampliará el universo de bienes que pueden utilizarse como garantía
Registro Federal de Garantías: Se creará un sistema centralizado, administrado por el BCRA, para consultar los bienes afectados a prendas y otras garantías
Prendas: Se permitirá constituir segundas o terceras prendas sin autorización del primer acreedor y se ampliará el universo de bienes alcanzados, incluyendo cosechas futuras
Ejecución de garantías: Se eliminará el monopolio que actualmente tienen los bancos sobre determinados mecanismos de ejecución
Pagarés y letras de cambio: Se ampliarán las posibilidades de utilización de estos instrumentos, incluso vinculándolos a bienes físicos o producción
Factura de Crédito Electrónica MiPyme: se buscará eliminar intermediarios para facilitar su utilización y el acceso de las pymes al financiamiento
Crowdfunding: Se eliminará el régimen específico vigente, que, según Sturzenegger, perdió funcionalidad
Tarjetas de crédito: Se permitirá que los comercios puedan financiar créditos originados en operaciones con tarjetas sin que esta actividad quede exclusivamente canalizada a través de bancos
Planes de ahorro y capitalización: Se eliminará el régimen regulatorio específico y los contratos pasarán a regirse por el Código Civil y Comercial y las normas de Defensa del Consumidor, reduciendo la intervención de la IGJ. Es un esquema particularmente utilizado por las automotrices
Autorizaciones automáticas: Se incorporarán a la Ley de Mercado de Capitales reformas que la CNV ya implementó, como la posibilidad de realizar determinadas emisiones sin aprobación previa, con fiscalización posterior
Por qué el mercado de capitales es clave para el desarrollo económico
Mejoran la asignación de recursos, al reducir los costos de información y de transacción
Aglutinan los recursos de muchos ahorristas atomizados, explotando economías de escala
Facilitan el manejo de distintos riesgos, aumentando la resiliencia de la economía a los shocks
La economía argentina atraviesa un período que para muchas empresas se vuelve particularmente restrictivo, aunque con diferencias muy importantes según el sector en que operen (Foto: IDEA)
11 Oct, 2026 01:28 a. m. EST
En aquellos sectores donde cae el consumo, el país se encarece en dólares porque la inflación acumulada no se trasladó completamente al tipo de cambio
aceptar la realidad imperante, dejando de lado la queja, y
cambiar la perspectiva desde la cual se gestiona, para poder trabajar sobre distintos frentes.
Hay que dejar de decidir intuitivamente o sobre la base de creencias y sesgos. Es necesario conocer la rentabilidad de cada operación (Imagen Ilustrativa Infobae)
Un ambiente restrictivo puede ser el momento para adquirir un competidor y generar sinergias
La oportunidad está en utilizar mejor la capacidad instalada y, con tecnología e inteligencia artificial, generar valor a terceros (Imagen Ilustrativa Infobae)
Hay que analizar la posible sustitución de insumos por importaciones, optimizar los procesos, o evaluar si es momento de propiciar la integración vertical y los acuerdos estratégicos (Foto: Reuters)
Corresponde preguntarse si se necesitan consultores para tareas que pueden realizarse internamente
Una vez aprobada, la inversión debe reevaluarse durante su ejecución para reconducir desvíos o, ante un evento imprevisto de alto impacto (Foto: Reuters)
Hay que preguntarse cuánta caja genera realmente el negocio y cuánto capital necesita
En un ambiente restrictivo, mantener un negocio que destruye valor tiene un costo de oportunidad creciente (Foto: Reuters)
Quienes están cerca de la operación suelen conocer mejor la diferencia entre lo que debería ser y lo que realmente es