ECONOMIA
La lección del Rust Belt: por qué Argentina debería mirar a Pittsburgh y no a Detroit

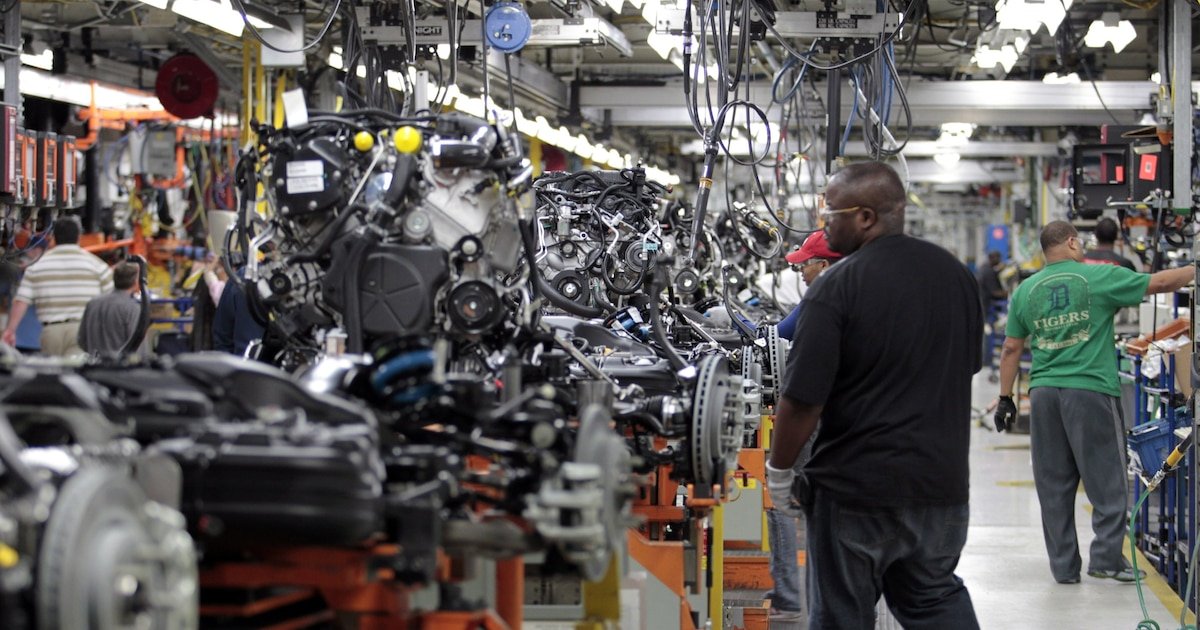
En 1950, Detroit era una de las ciudades más ricas del planeta y el corazón de la industria automotriz mundial. Ford, General Motors y Chrysler producían allí los vehículos que simbolizaban el poder económico estadounidense. A pocos cientos de kilómetros, Pittsburgh ocupaba un lugar similar en la industria siderúrgica. Ambas ciudades parecían invencibles, pero ninguna lo era.
Durante las décadas siguientes, la globalización, la competencia doméstica e internacional y la automatización pusieron en crisis al llamado Rust Belt (“Cinturón del óxido”), el gran cinturón industrial estadounidense.
Sin embargo, aunque enfrentaron desafíos similares, los resultados fueron muy distintos. Detroit se convirtió en un símbolo de decadencia industrial. Pittsburgh, en cambio, emergió como un ejemplo de reconversión económica.
Detroit se convirtió en un símbolo de decadencia industrial. Pittsburgh, en cambio, emergió como un ejemplo de reconversión económica
El contraste entre ambas historias contiene enseñanzas que Argentina haría bien en estudiar.
Detroit: cuando una ciudad se queda sin plan B
Detroit apostó a que la industria automotriz recuperaría el lugar que había tenido durante la posguerra. La ciudad continuó dependiendo de un único sector mientras el resto de la economía evolucionaba. Los resultados fueron contundentes: la población cayó de 1,9 millones de habitantes en 1950 a 630.000 en la actualidad. Miles de edificios fueron abandonados y, en 2013, la ciudad protagonizó la mayor quiebra municipal de la historia estadounidense. La crisis no ocurrió porque Detroit hubiera dejado de producir, sino porque dejó de generar nuevas fuentes de crecimiento.
La crisis no ocurrió porque Detroit hubiera dejado de producir, sino porque dejó de generar nuevas fuentes de crecimiento
Una imagen resume parte de esa historia. Recorrer el Henry Ford Museum permite dimensionar la magnitud que alguna vez tuvo Detroit. Los automóviles, las líneas de producción, las innovaciones tecnológicas y los objetos exhibidos recuerdan que la ciudad fue durante décadas uno de los grandes motores de la economía estadounidense y mundial.
El museo deja una impresión difícil de ignorar: admiración por la capacidad industrial que ayudó a transformar a Estados Unidos en potencia económica y, al mismo tiempo, la sensación de que parte de aquella grandeza hoy pertenece al terreno de la memoria.

El Estado de Michigan, cuya ciudad más emblemática es Detroit, ensambla aún un número enorme de vehículos y sigue siendo líder nacional en producción automotriz: 2 millones de unidades por año, el 20% del total estadounidense. Pero hace 70 años producía el doble y representaba el 50% del total nacional.
Detroit fue, en muchos sentidos, la ciudad que ayudó a construir el siglo XX norteamericano. El hecho de que esa historia se contemple hoy, sobre todo, a través de un museo también deja una lección económica: ningún liderazgo productivo es permanente.
Pittsburgh: cuando una crisis se convierte en estrategia
Pittsburgh también sufrió un golpe devastador cuando colapsó su industria siderúrgica y buena parte de la producción comenzó a desplazarse hacia otros estados (Indiana, Arkansas, Alabama, entre otros) o hacia proveedores externos. La ciudad comprendió que el acero no volvería a ocupar el lugar que había tenido y decidió construir un nuevo motor de crecimiento.
La ciudad comprendió que el acero no volvería a ocupar el lugar que había tenido y decidió construir un nuevo motor de crecimiento
Apoyada en instituciones como Carnegie Mellon University y la Universidad de Pittsburgh, comenzó a atraer investigación, tecnología, servicios médicos avanzados y empresas innovadoras. Hoy es uno de los polos más importantes de robótica, inteligencia artificial, iencias de la vida y desarrollo tecnológico de Estados Unidos. Empresas como Google, Amazon, Nvidia o Duolingo mantienen allí operaciones relevantes.
La diferencia no se percibe solo en las estadísticas. Basta ingresar a ambas ciudades para advertir que evolucionaron de manera distinta. Detroit transmite la sensación de una ciudad que continúa buscando cómo reinventarse. Pittsburgh, en cambio, exhibe la confianza de una ciudad que encontró un nuevo propósito económico, visible en el dinamismo de los barrios, la inversión privada, la renovación urbana y la presencia de estudiantes, emprendedores y nuevas empresas. Una ciudad construyó un futuro; la otra todavía intenta reconciliarse con su pasado.
La diferencia entre Detroit y Pittsburgh no fue la apertura económica, ni la globalización, ni la competencia. Ambas enfrentaron exactamente las mismas fuerzas. Lo distintivo fue que una intentó preservar indefinidamente una estructura productiva que perdía competitividad, mientras la otra construyó nuevas ventajas competitivas. Detroit intentó reparar consecuencias. Pittsburgh intentó modificar causas.

La economía argentina está entrando en una etapa de transformación profunda. Después de décadas de alta protección comercial, subsidios, controles y distorsiones macroeconómicas, el país comienza a salir de un modelo que priorizó la protección de sectores existentes por sobre la competencia, la productividad y la integración con los mercados internacionales.
La participación de la industria manufacturera en el PBI nacional se acercaba al 20% hace dos décadas. Hoy se ubica por debajo del 15% y mantiene una tendencia descendente, reflejando un proceso de largo plazo que trasciende gobiernos y ciclos económicos.

Ese esquema permitió preservar capacidades productivas y empleo en numerosas actividades, pero también redujo incentivos para invertir, innovar y ganar eficiencia.
La estabilización macroeconómica y la apertura gradual exponen inevitablemente diferencias de competitividad. Algunas ramas productivas descubrirán que pueden competir, e incluso expandirse. Otras enfrentarán mayores dificultades.
Esta transición ocurre, además, en un contexto internacional particularmente desafiante. El mundo atraviesa una nueva revolución tecnológica impulsada por la inteligencia artificial, la automatización avanzada y la digitalización de procesos productivos. Como ocurrió con la electricidad, la computadora o Internet, todavía resulta difícil dimensionar por completo sus efectos. Lo que parece claro es que volverá a modificar la productividad, la organización del trabajo y la localización de muchas actividades económicas.
Lo que parece claro es que volverá a modificar la productividad, la organización del trabajo y la localización de muchas actividades económica
Para Argentina, esta revolución tecnológica representa un riesgo, pero también una oportunidad. La inteligencia artificial puede acelerar ganancias de productividad, potenciar sectores intensivos en conocimiento y mejorar la competitividad de actividades tradicionales.
Al mismo tiempo, el escenario global ya no se parece al de décadas pasadas. Las tensiones entre Estados Unidos y China, la competencia tecnológica, los conflictos geopolíticos y la búsqueda de mayor seguridad energética están modificando las reglas del comercio internacional. Cada vez pesa más la capacidad de cada país para identificar cuáles serán sus ventajas competitivas en el nuevo contexto.
La comparación con Detroit y Pittsburgh es útil, pero tiene un límite evidente. Las experiencias de reconversión más exitosas del Rust Belt ocurrieron dentro de la economía más rica del mundo. Cuando Pittsburgh reconfiguró su matriz productiva, Estados Unidos ya contaba con universidades de excelencia, mercados de capitales profundos, financiamiento privado abundante y un ecosistema propicio para movilizar grandes inversiones.
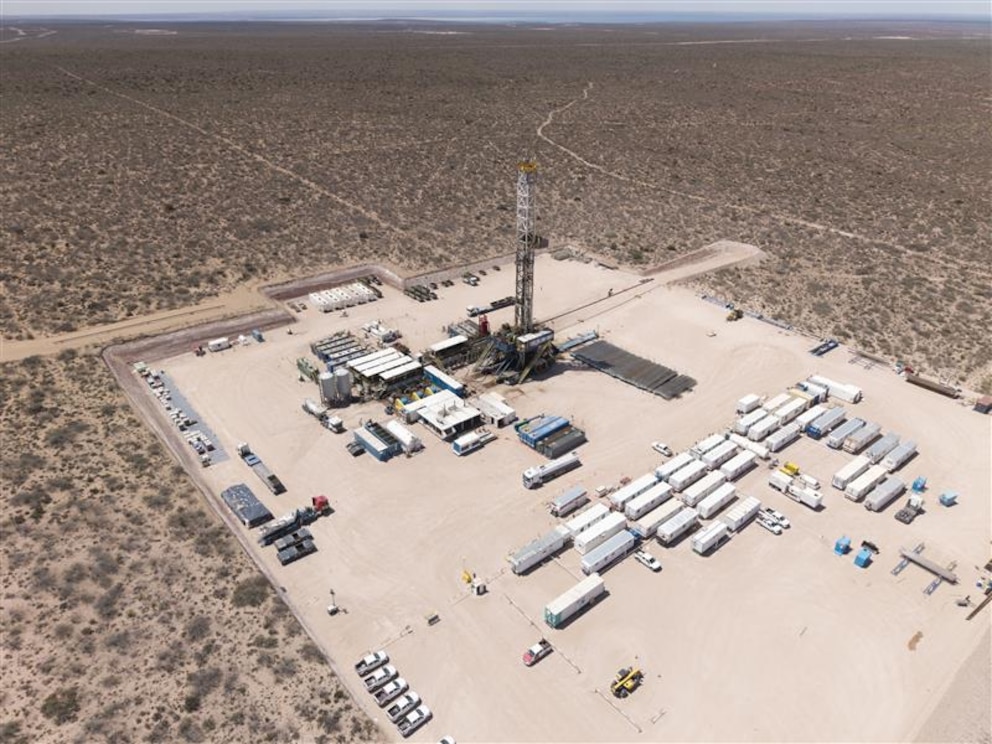
Argentina enfrenta un desafío similar desde un punto de partida más complejo. La transición ocurre en una economía que todavía intenta consolidar la estabilidad macroeconómica, acumular capital y recuperar niveles de inversión. Por eso el desafío argentino es, en cierto sentido, más exigente. No se trata solo de crear nuevas ventajas competitivas; se trata de hacerlo con menos recursos y márgenes de error más acotados.
Además, la reconversión productiva requiere tiempo. Ningún polo tecnológico, ni un complejo energético o minero, se desarrolla plenamente en un ciclo político. Por eso la estabilidad macroeconómica y la previsibilidad institucional son activos tan importantes como los recursos naturales o el capital humano.
La transformación que podría experimentar Argentina no sería solo sectorial: también sería territorial. Durante gran parte del último siglo, el núcleo industrial del país se concentró alrededor del AMBA y otros polos tradicionales. Pero los sectores que aparecen como candidatos a liderar la próxima ola de crecimiento ocupan una geografía distinta:
- Neuquén emerge como el corazón energético del país de la mano de Vaca Muerta.
- Bahía Blanca busca consolidarse como nodo petroquímico y logístico-exportador.
- Rosario posee condiciones excepcionales para liderar procesos de innovación vinculados a la agroindustria, la biotecnología y la agregación de valor a los recursos naturales.
- Córdoba combina una base industrial sólida, desarrollo tecnológico y talento en ingeniería.
- La minería, por su parte, podría renovar el perfil económico de provincias como San Juan, Catamarca y Salta.
Como ocurrió en Estados Unidos, los cambios productivos podrían venir acompañados de movimientos de inversión, capital y población hacia las regiones más dinámicas. La experiencia estadounidense vuelve a ser ilustrativa. Mientras parte del Rust Belt perdía relevancia económica, miles de personas migraban hacia regiones más pujantes como Texas, Florida o Arizona. El capital siguió a las oportunidades. Y las personas siguieron al capital.

Si Argentina atraviesa un proceso similar de reasignación productiva, no debería descartarse un fenómeno comparable, aunque naturalmente a otra escala. La pregunta no será solo qué sectores crecerán más rápido, sino también qué ciudades y provincias lograrán convertirse en polos de atracción para inversiones, empresas y trabajadores.
Mientras tanto, parte del entramado manufacturero tradicional -en particular en el cordón industrial bonaerense, aunque no solo allí-podría enfrentar exigencias crecientes para competir en un entorno más abierto y estable.
El debate público suele concentrarse en cuántas fábricas cierran. La experiencia del Rust Belt sugiere que esa no es la pregunta correcta. La pregunta correcta es cuántas actividades nuevas están naciendo.
Argentina necesita aumentar exportaciones, inversión y productividad. Pero también necesita generar empleo de calidad y expandir el consumo interno
Argentina necesita aumentar exportaciones, inversión y productividad. Pero también necesita generar empleo de calidad, expandir el consumo interno y crear nuevas oportunidades de progreso.
Hace 50 años, Detroit y Pittsburgh enfrentaron el mismo desafío. Una quedó atrapada en la nostalgia de su pasado industrial. La otra utilizó la crisis para reinventarse. Argentina enfrenta hoy una decisión similar.
La cuestión no es si habrá transformación productiva; es si el país será capaz de expandir nuevos motores de crecimiento, inversión y empleo antes de que los viejos pierdan relevancia.
Los autores son economista, director de VDC Consultora y Contador Público Nacional, ligado a la actividad industrial
cadena de montaje,empleados,factoría,gesto,hombre,instalaciones,interior,trabajadores,trabajando







ECONOMIA
Dura advertencia de un economista: “Si el consumo y la inversión no arrancan, vamos a terminar votando en recesión”

ganadería vacuna,minería,indicadores económicos
ECONOMIA
La confianza del consumidor subió 0,8% en octubre por el impulso de la compra de bienes durables

En un mes marcado por las expectativas sobre la difusión del índice de actividad económica hacia un sendero de recesión o de reactivación tras la caída de julio, y de aceleración marcada o estabilidad de la tasa de inflación a un ritmo más alto que el previsto en el Presupuesto, mientras el Banco Central retomaba el ritmo de compra de dólares para acumular reservas, el Índice de Confianza del Consumidor (ICC) que elabora el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella aumentó 0,8% respecto de septiembre y se ubicó en 41,52 puntos.
La mejora coincidió con la disminución de la preocupación de los analistas por la mora crediticia, después de los acuerdos que bancos y fintech ofrecieron a los deudores, y con la estabilización del tipo de cambio en los distintos circuitos del mercado.
El relevamiento fue realizado por Poliarquía Consultores entre el 5 y el 16 de octubre en 40 grandes centros urbanos. La encuesta funciona como termómetro del humor económico de los hogares: releva cómo evalúan su situación actual, qué esperan para los próximos meses y qué disposición tienen para consumir. En la comparación interanual, el índice bajó 1,9 por ciento.
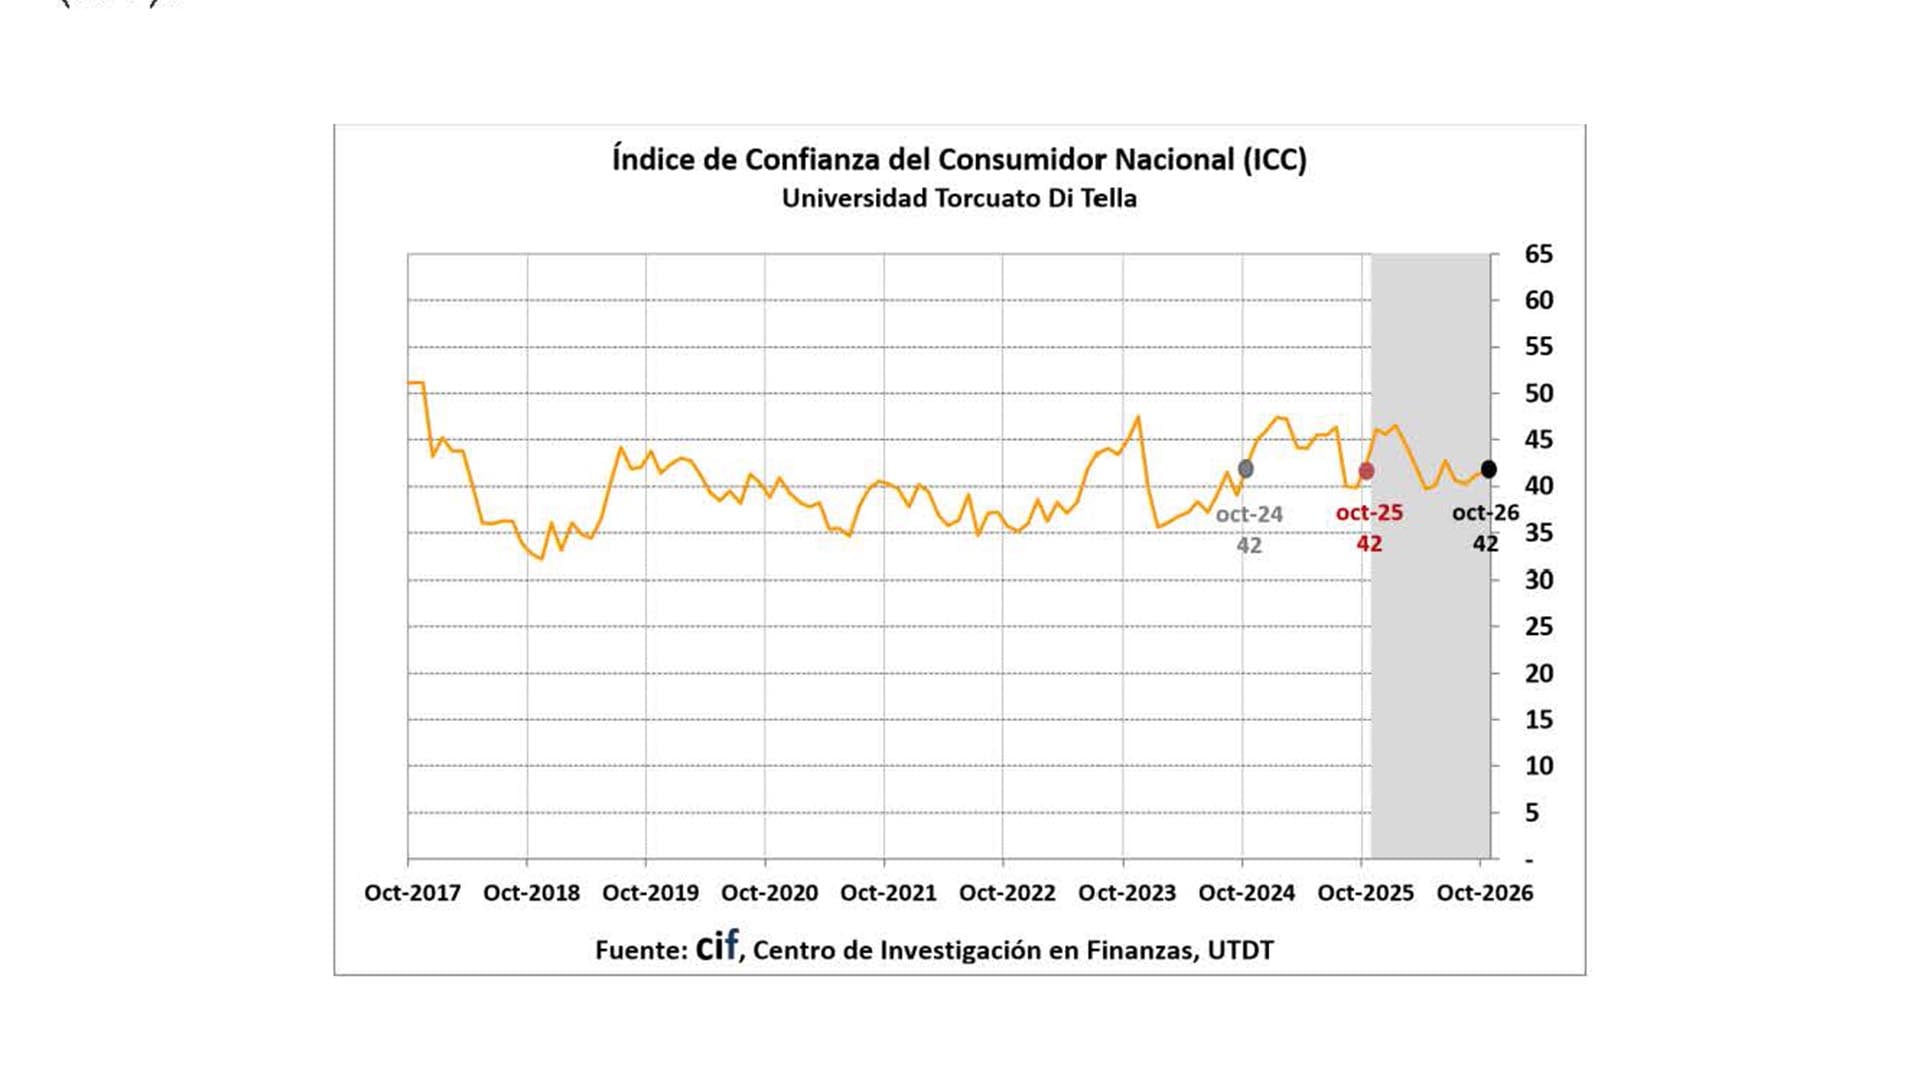
El repunte resultó exclusivamente de la mejora en las decisiones de compra de bienes durables, en particular en la Ciudad Autónoma de Buenos Aires, porque tanto la percepción de la situación personal como de la economía en general disminuyó, en consonancia con la preocupación e incertidumbre que detectaron diversas consultoras para el corto plazo.
Baja en el interior y Gran Buenos Aires
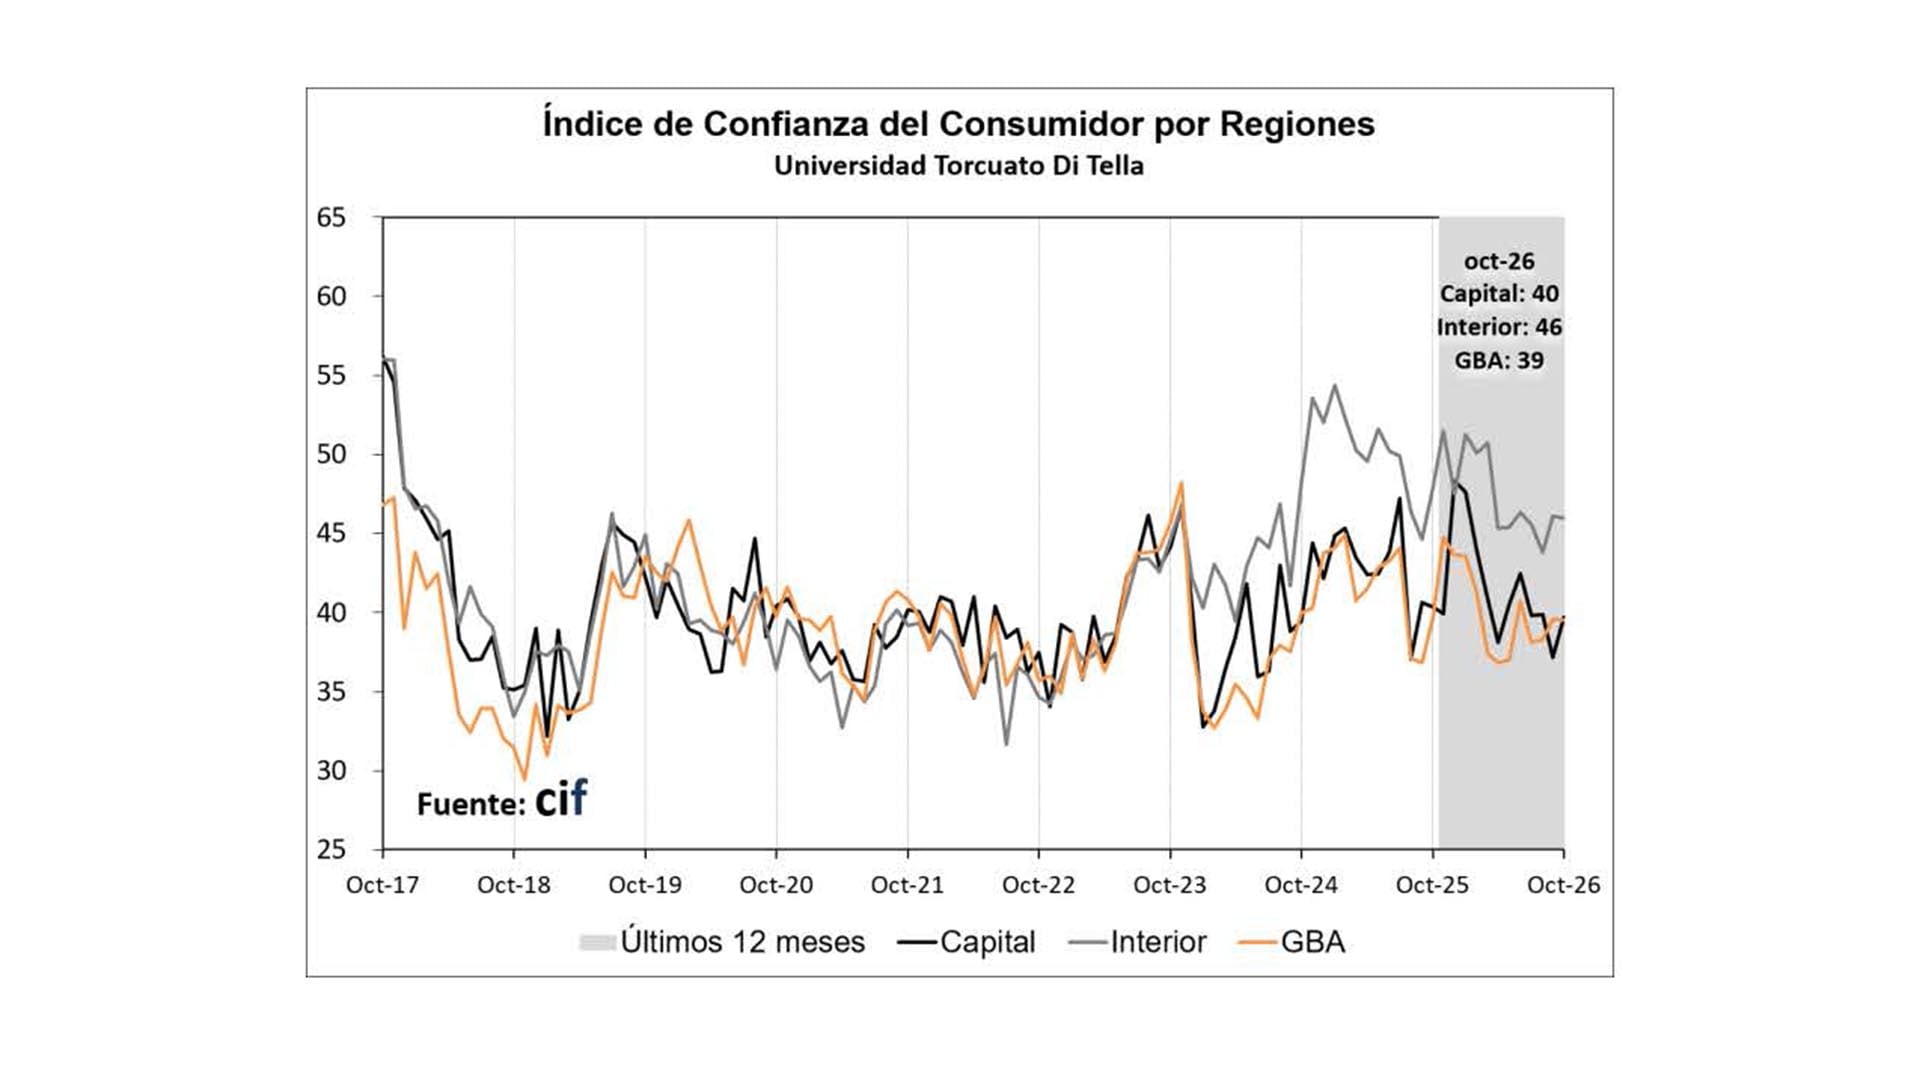
En términos regionales, el ICC mostró un aumento en CABA en octubre de 6,77%, mientras que disminuyó en el GBA 0,14% y en el Interior del país cayó 0,25 por ciento.
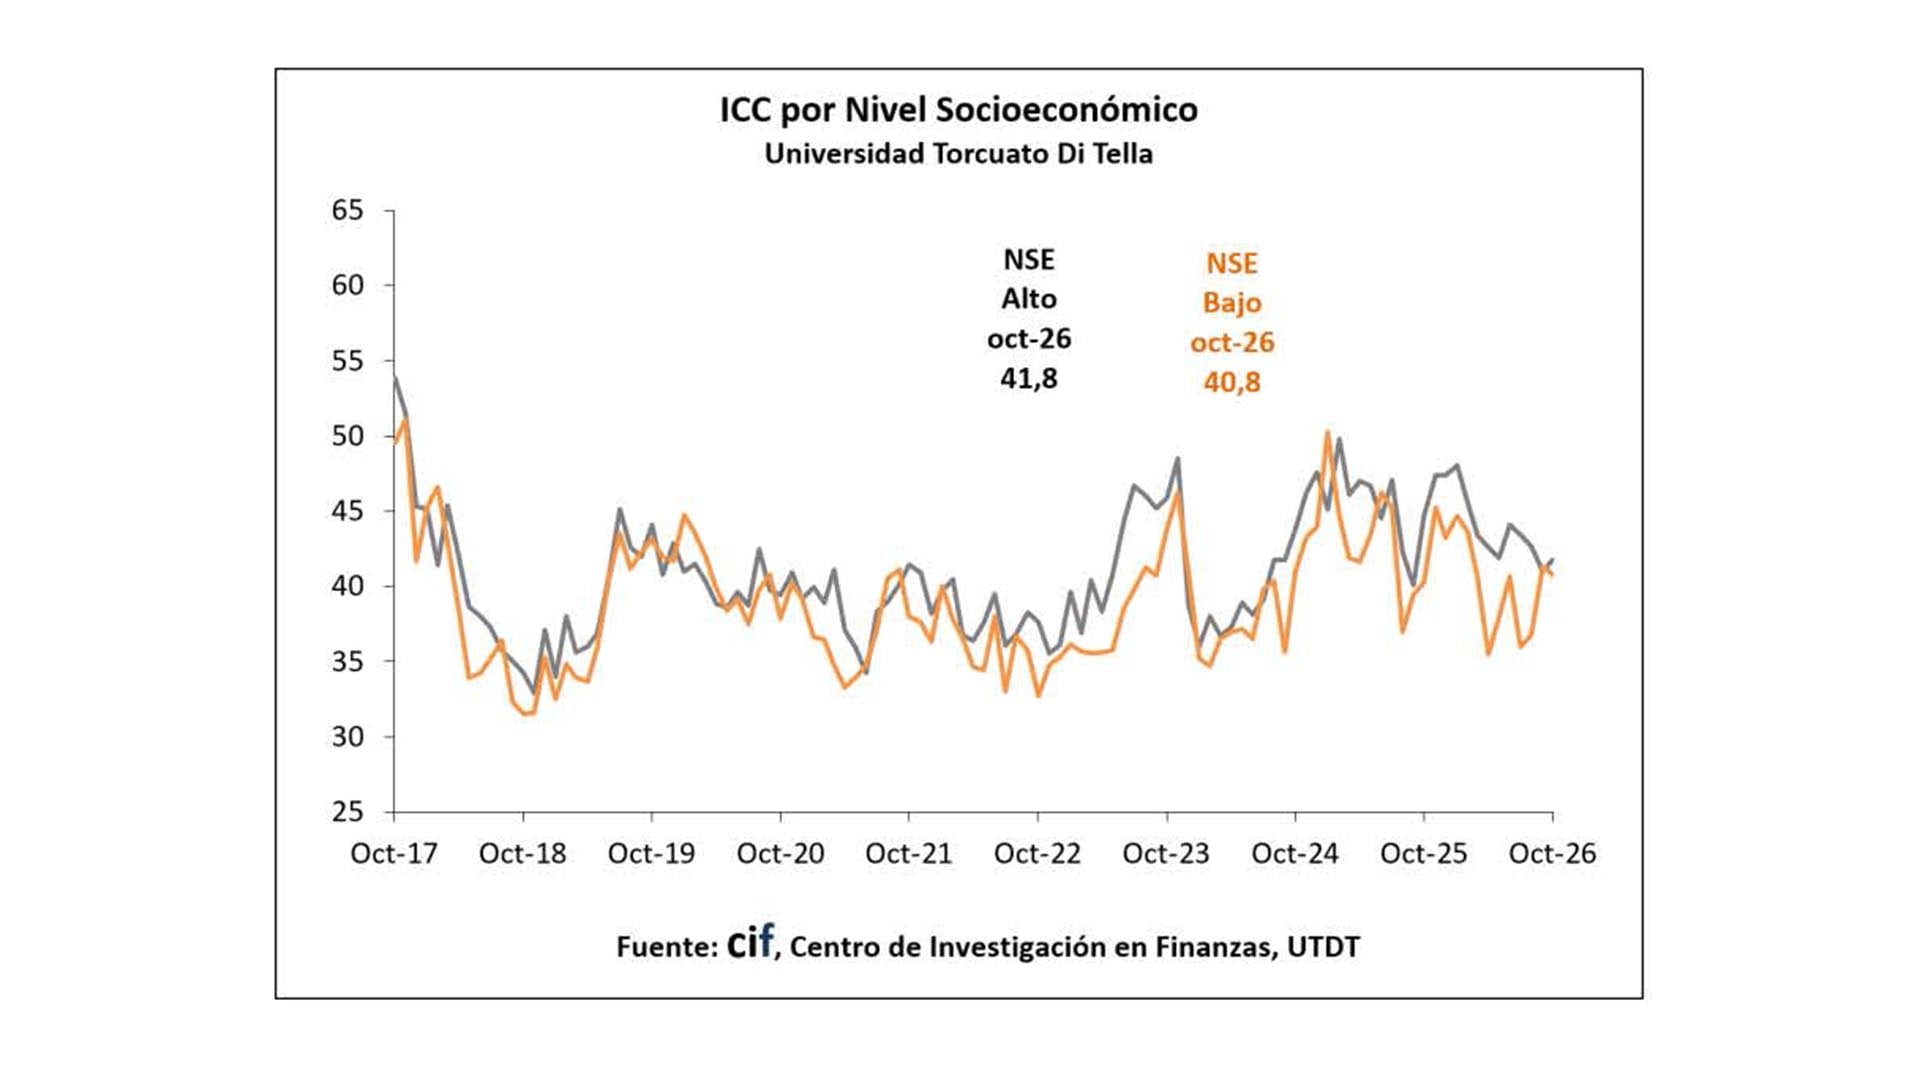
El informe también reflejó una divergencia marcada según el nivel socioeconómico. Los hogares de ingresos altos mostraron un aumento de 1,99%, mientras que los hogares de ingresos bajos registraron una disminución de 1,30%, aunque mantuvieron una brecha reducida en los índices del ICC: 40,75 y 41,76 puntos, respectivamente.
Las expectativas presentes superan a la evaluación del futuro
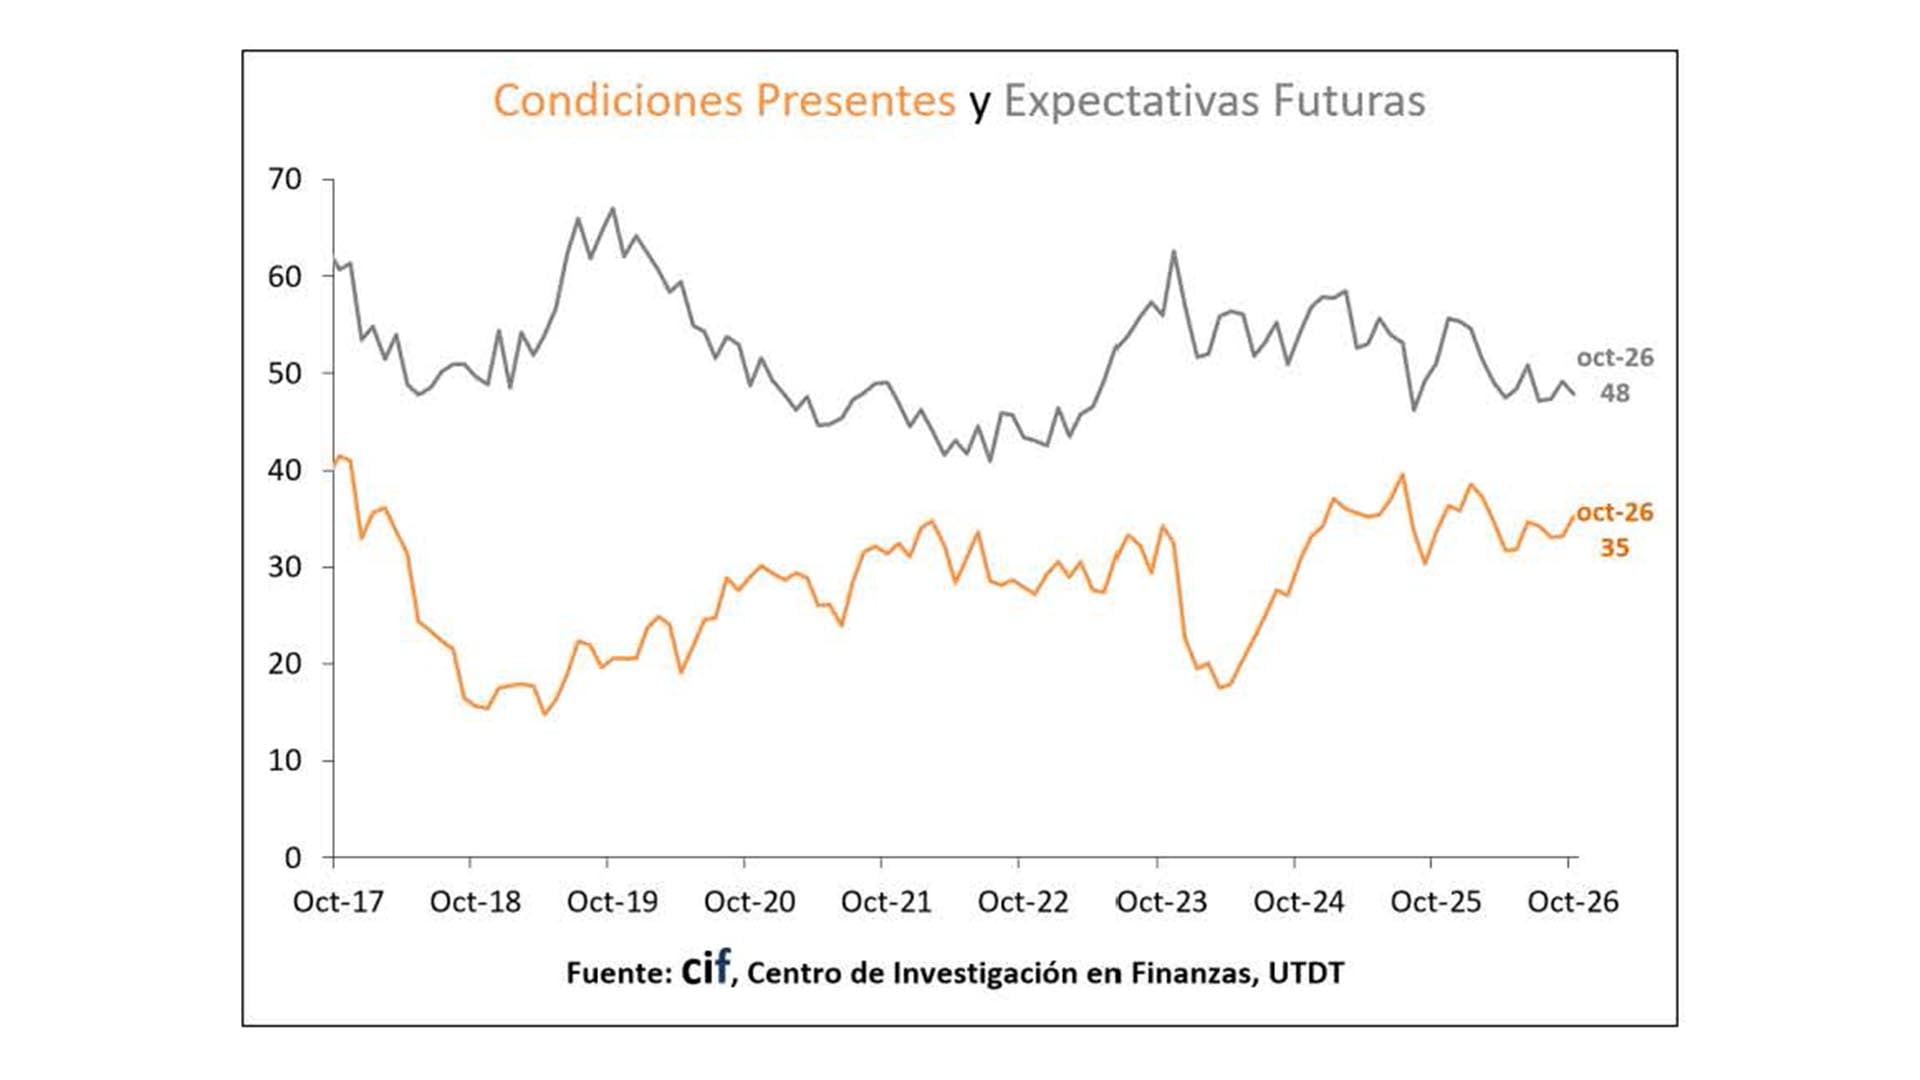
El componente de Condiciones Presentes, que mide cómo los encuestados evalúan su situación personal y la marcha general de la economía, subió 5,88% respecto de septiembre y 4,61% en la comparación interanual, hasta 35,2 puntos. La percepción sobre el futuro empeoró 2,6% mensual y 6,2% en comparación con el año anterior, con 47,9 puntos.
La disposición a comprar bienes durables continuó entre los componentes más débiles, aunque en octubre sobresalió con una suba de 8,8% respecto de septiembre y de 10,4% en comparación con un año antes, a un nivel de 35,6 puntos. La lenta normalización del crédito, junto con la mejora promedio de los salarios contribuyeron a mejorar las decisiones de compra de electrodomésticos, adquirir un auto o afrontar gastos relevantes en el hogar.
El informe del CIF muestra una mejora generalizada de las decisiones de compra de bienes durables, tanto por región como por rubro en la comparación con el mes previo y el año anterior
El informe del CIF muestra una mejora generalizada tanto por región como por rubro en la comparación con el mes previo y el año anterior. El promedio de aumento nacional de las decisiones de compra de electrodomésticos fue de 7,1% en el mes y 4,6% en el año, y el de automóviles y casas de 11,1% y 19,6%, respectivamente.
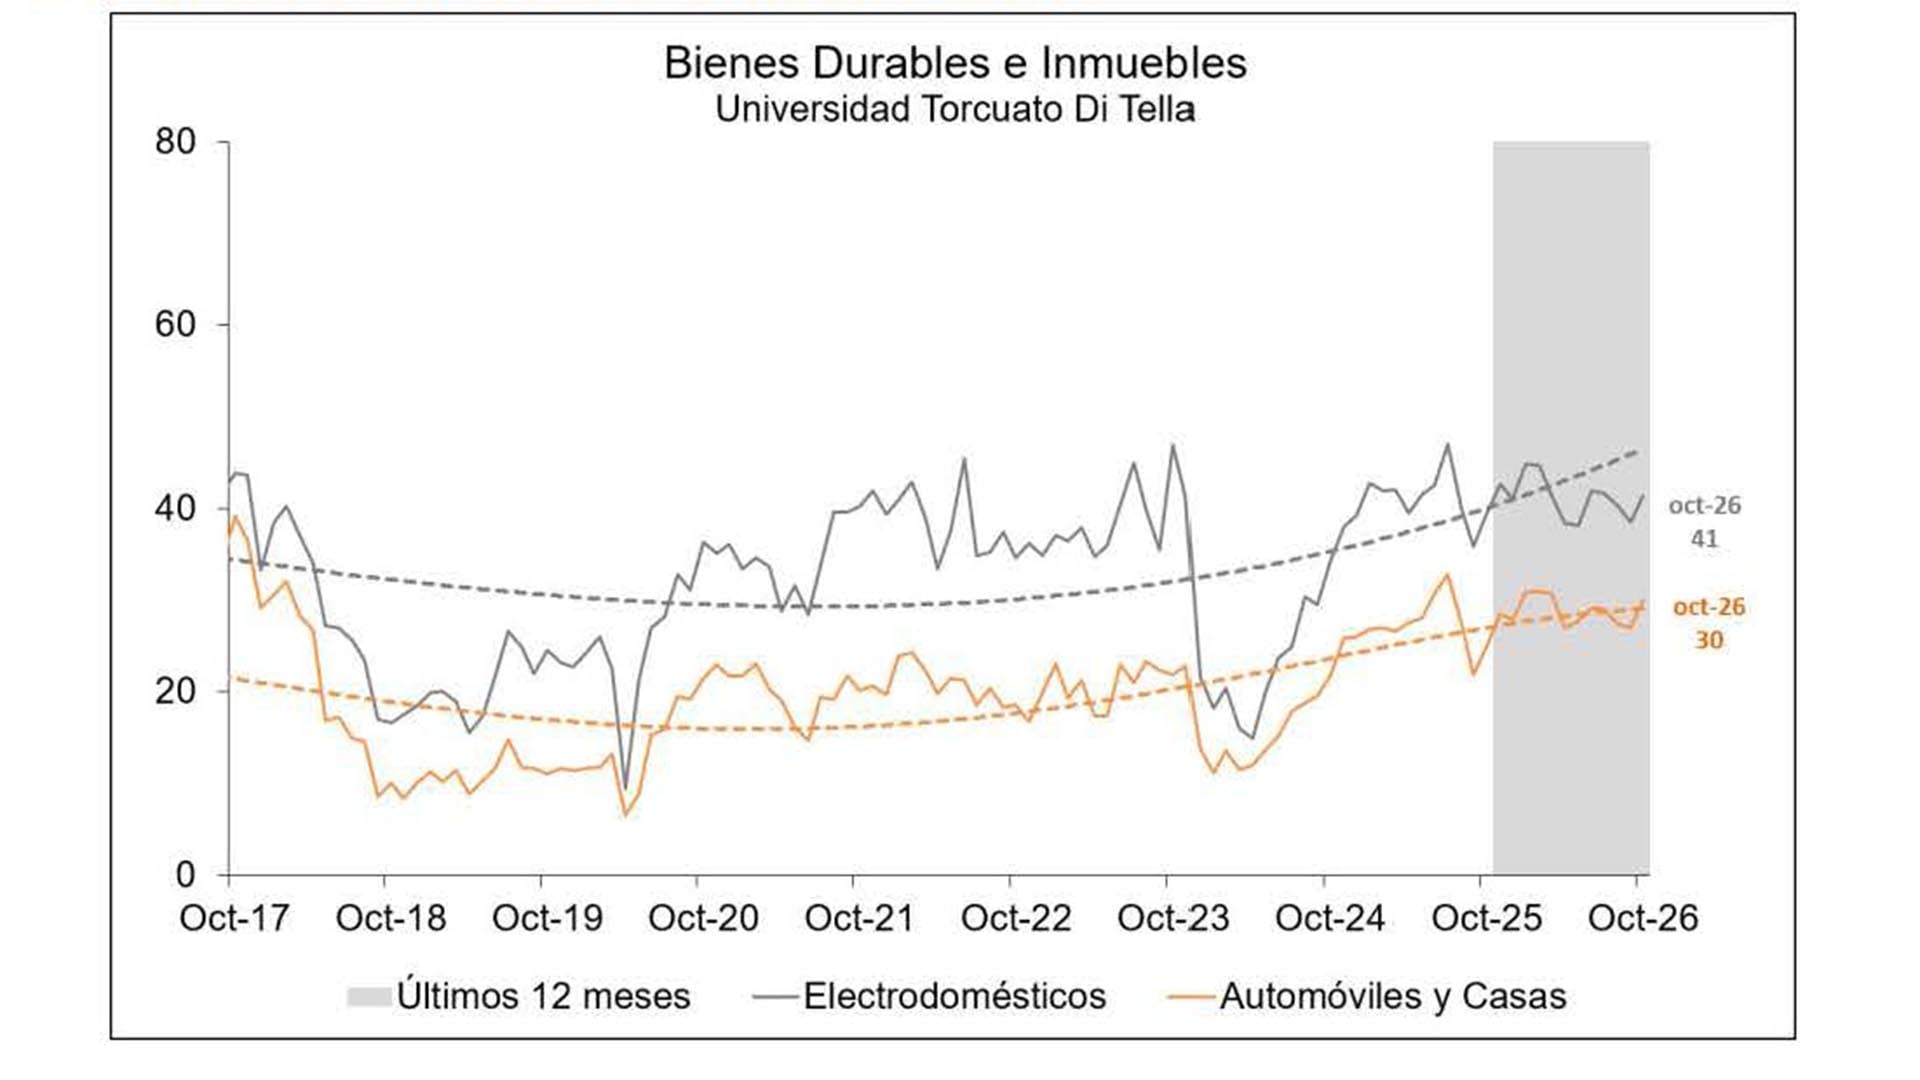
La suba mensual e interanual del indicador fue: en CABA 1% y 23%, respectivamente; en GBA 11,2% y 4,4% y en el Interior 13,8% y 9,8%, en cada caso.
Casi tres años de gestión libertaria dejan un balance dispar
El informe del CIF incluyó además un repaso de la trayectoria del índice durante la presidencia de Javier Milei. En sus primeros 34 meses de gestión, la confianza del consumidor acumuló una suba de 4,3 por ciento.
La percepción sobre la situación personal bajó 0,7%, la visión sobre la economía general retrocedió 20,9% y las expectativas de compra de bienes durables crecieron 100,9%, aunque desde un piso extremadamente bajo.
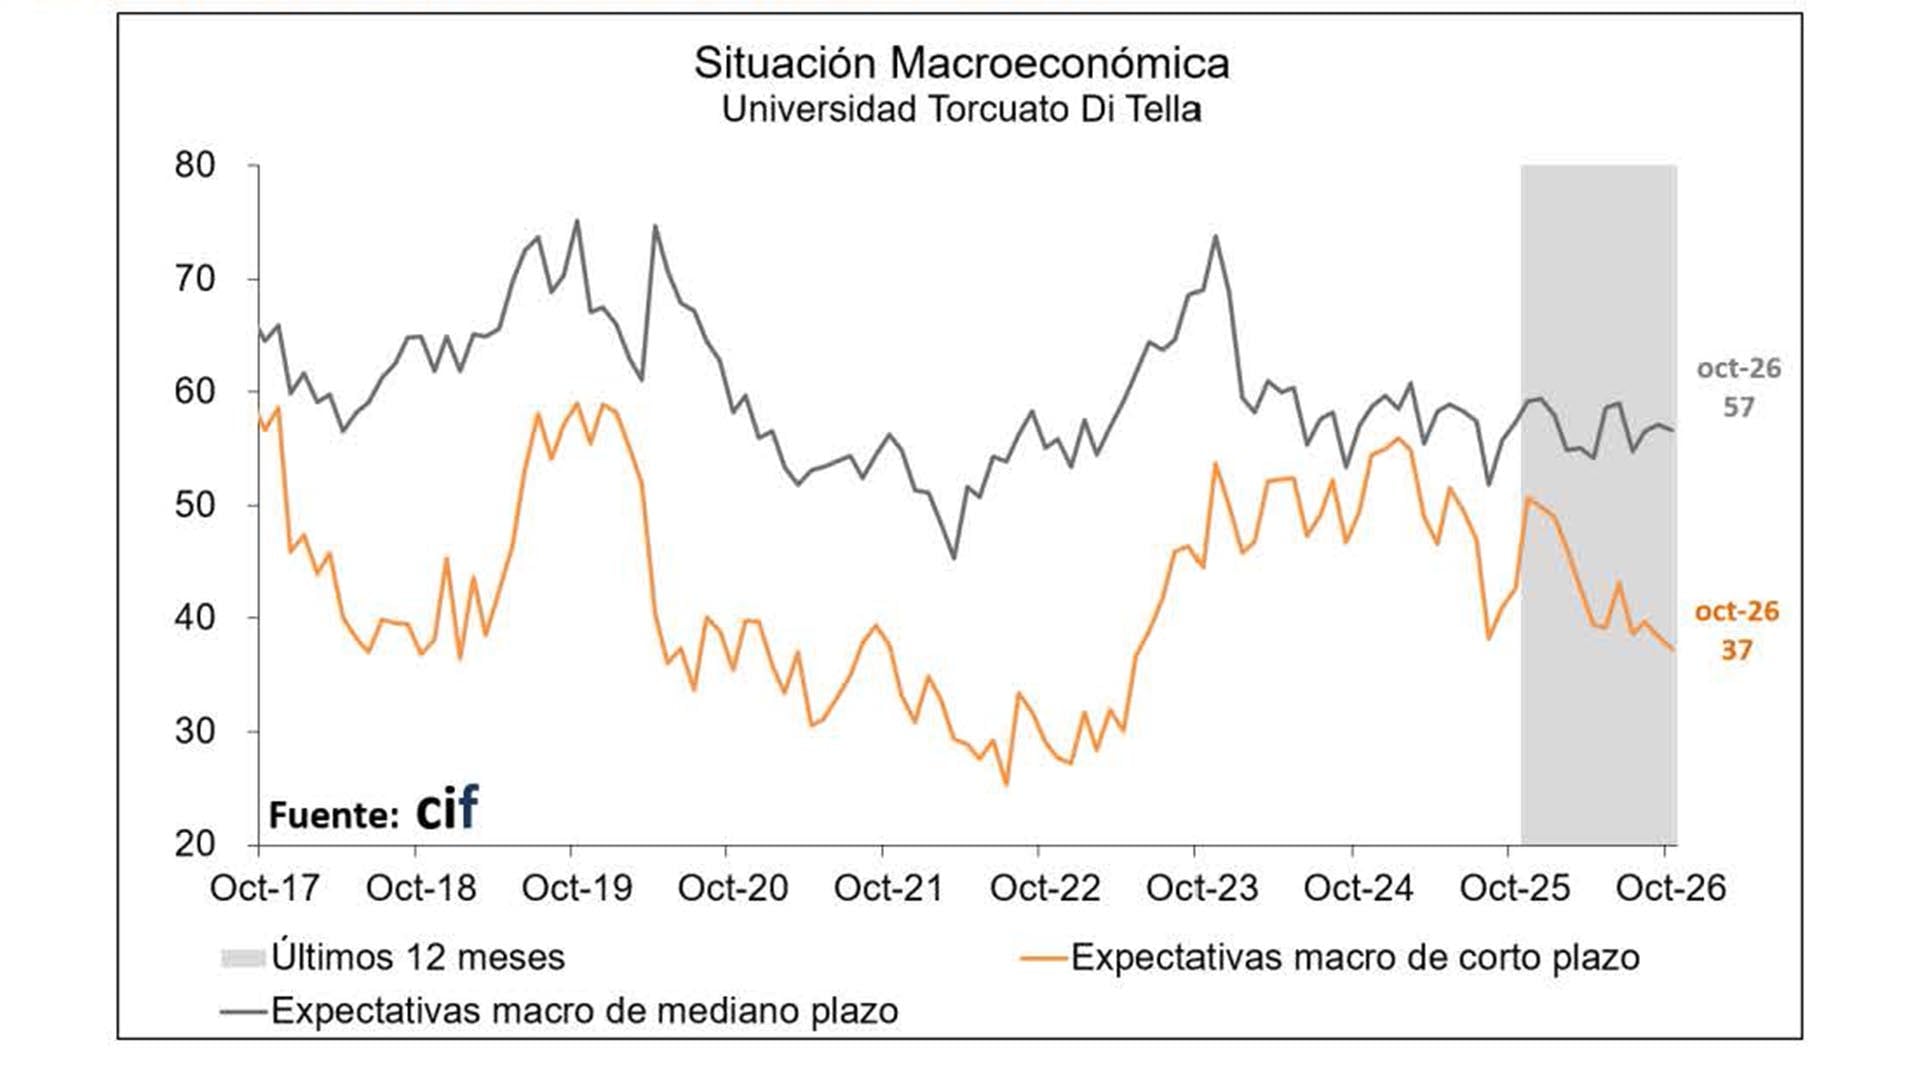
A nivel regional, el ICC bajó en el período 1,9% en CABA, mientras aumentó 8,9% en el Interior y 3,3% en el Gran Buenos Aires.
Sebastián Auguste, director del Centro de Investigación en Finanzas de la UTDT, recordó que el punto más alto del ICC durante la actual gestión fue enero de 2025, con 47,38 puntos. Desde entonces, el índice acumuló una baja de 12,4%. En sentido inverso, desde el piso de enero de 2024, cuando había caído a 35,6 puntos tras las primeras medidas del gobierno de Milei, el indicador muestra una recuperación de 16,6 por ciento.
Confianza del consumidor,consumo,ahorro,economía,Argentina,Interior del país,Ciudad Autónoma de Buenos Aires,Gran Buenos Aires,mercado,tendencias
ECONOMIA
Cuál es el truco viral con IA para hacer que elijan tu curículum en una búsqueda laboral y por qué no funciona

Tres versiones no modifican los antecedentes del candidato


entrevista de trabajo,currículum vítae,contratación,recursos humanos,oficina

Los memes del triunfo por penales de Estudiantes ante Flamengo por la Libertadores: “Muslerazo”, el 4to grande y el dolor de River

Por qué se cayó el debate en Diputados sobre el endeudamiento familiar – Nexofin

Dura advertencia de un economista: “Si el consumo y la inversión no arrancan, vamos a terminar votando en recesión”

“Locura convertida en arte”: quince fotos icónicas de Charly García en su década más rebelde

Cacique Medina, DT de Estudiantes finalista de América: «Carácter, corazón y huevo» y «una noche épica» :: Olé

El saludo de Charly García a sus fans en los festejos por su cumpleaños 75: shows en vivo, carteles y mensajes de amor

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 CHIMENTOS3 días ago
La joven cantante que provocó la separación de Julieta Prandi y Ortega contó detalles muy íntimos: “Es una persona amorosa y muy…”
- ECONOMIA3 días ago
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver
- DEPORTE3 días ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas