Connect with us

ECONOMIA

La mora subió en marzo por 17° mes consecutivo: el gráfico clave que muestra cuándo se complicó el crédito

Published

on


La morosidad de las familias sumó 17 meses consecutivos de aumento, en un contexto de tasas de interés de préstamos todavía elevadas (Estudio Contable)

La mora de las familias aumentó por decimoséptimo mes consecutivo en marzo, un fenómeno que coincide con un contexto de crecimiento económico pero sin mejoras para amplios sectores de la sociedad en medio de un mercado de empleo formal complicado y caída del ingreso disponible. Según un análisis de la consultora 1816, que adelanta números que publicará el Banco Central a fin de mes, “hay un fenómeno novedoso en la economía local, en el que el PBI crece, pero le cuesta derramar en amplios sectores de la sociedad”. Los datos de salarios y empleo refuerzan esa idea, ya que tampoco muestran mejoras para los grupos más vulnerables.

En este marco, el acceso al crédito se transformó en un punto crítico. El informe de 1816 pone el foco en la dinámica de los préstamos en pesos al sector privado. Un gráfico elaborado por la consultora muestra de forma clara que tras el fin de las LEFI en julio de 2025, el crecimiento del crédito en términos reales experimentó un quiebre dada la pérdida de previsibilidad de la tasa de interés. Hasta esa fecha, la variación mensual de los préstamos venía en alza, con tasas de crecimiento real que en algunos meses superaron el 10%. Pero desde el final de ese instrumento, la tendencia se revirtió y los préstamos empezaron a mostrar caídas o estancamiento, lo que marcó un antes y un después para las condiciones de financiamiento.

Advertisement
Gráfico de barras que representa la variación mensual real de los préstamos en pesos al sector privado, con una línea roja vertical marcando el 'Fin LEFI'
Este gráfico de barras muestra la variación mensual del crédito en pesos al sector privado en términos reales, destacando el período antes y después del fin de las LEFI. (Infobae en base a datos de 1816)

La menor disponibilidad de crédito afectó la vida cotidiana de las familias y la operatoria de los bancos, ya que fue una de las varias causas por las que las familias tuvieron dificultades para refinanciar sus deudas y por qué los bancos están tardando tanto en administrar a sus clientes morosos. El freno al crédito antecedió, inclusive, a la volatilidad de tasas que se experimentó durante las elecciones legislativas del año pasado.

El análisis de 1816 califica de “novedoso” el escenario en el que la actividad económica crece, pero la mejora no llega a los hogares a través de mejores salarios, mayor empleo o, en este caso, mayor acceso al crédito. La tasa de morosidad evidencia ese desfasaje: pese a los indicadores macroeconómicos positivos, la cantidad de familias con deudas impagas sigue en aumento.

En los primeros días de mayo, la tasa de préstamos personales de las entidades financieras promedió 68,3%, un nivel similar al de los meses anteriores. El informe subraya que esa estabilidad no implica una mejora real, ya que el costo del dinero se mantiene elevado y el crédito en pesos avanza con lentitud. “Las tasas activas tan altas (y, en consecuencia, la lentitud que tiene el crédito en Pesos para recuperarse) puede tener varias explicaciones, pero nos quedamos con dos: (i) dada la morosidad, los prestamistas se cubren prestando solamente a tasas elevadas, y (ii) pese a que las tasas cortas están notablemente estables desde hace dos meses y medio, al no haberse modificado el régimen monetario de ‘tasa endógena’, sigue siendo difícil prever cómo evolucionarán las tasas en el futuro”, detalla el informe.

En este contexto, las autoridades económicas expresaron posturas que contrastan con el diagnóstico del mercad. Luis Caputo, ministro de Economía, atribuyó la suba de la morosidad de los hogares a decisiones de las propias familias. “La gente se sobreendeudó a tasas muy altas pensando que la inflación iba a licuar las deudas y eso no pasó”, declaró Caputo. Según el funcionario, el problema radica en las expectativas de los deudores y no en la política monetaria o la disponibilidad de crédito.

Advertisement

Por su parte, Santiago Bausili, presidente del Banco Central, se refirió al tema a fines de abril y sugirió que el sistema bancario ya atravesó la fase más compleja de la crisis de morosidad. “Los bancos dieron una ola de créditos a ciegas y el pico de la morosidad ya pasó”, aseguró el titular de la autoridad monetaria.

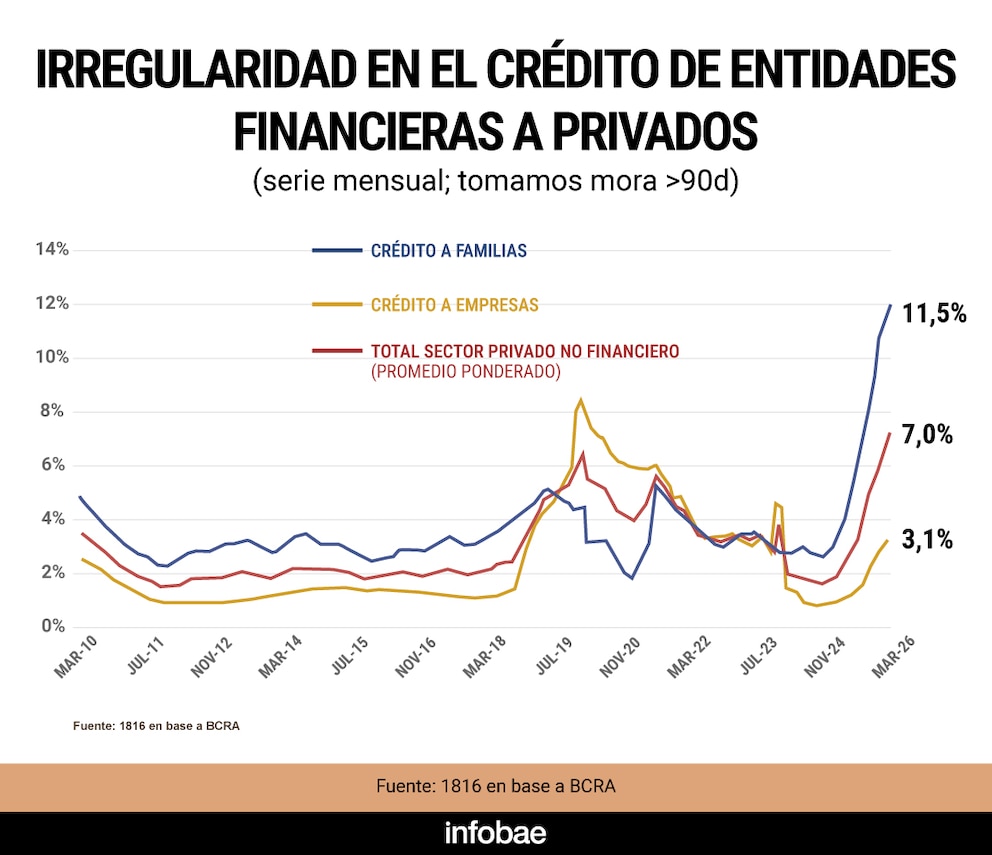
Gráfico de líneas que ilustra la irregularidad del crédito en entidades financieras a privados desde marzo de 2010 a marzo de 2026, con valores en aumento
El gráfico detalla la evolución diaria de las tasas de préstamos personales de bancos (TNA) y la tasa rueda REPO a un día en el período de enero de 2025 a mayo de 2026 (Infobae en base a datos de 1816)

El gráfico elaborado por 1816 ilustra la evolución de los préstamos en pesos al sector privado desde abril de 2024. En los meses previos al fin de las LEFI, la expansión del crédito fue marcada, con picos superiores al 11% en términos reales. Pero a partir de julio de 2025, cuando ese instrumento desapareció, el crecimiento se desaceleró y en los meses siguientes se observaron caídas, llegando a registros negativos de hasta -2,5% en marzo de 2026. Esa tendencia sugiere que la oferta de financiamiento se redujo de manera abrupta, lo que complicó la capacidad de las familias para refinanciar deudas y agravó la tarea de los bancos en la administración de los morosos.

Luego, más factores jugaron en el problema. Por ejemplo, el salto de tasas durante la volatilidad cambiaria desatada durante las elecciones legislativas de octubre pasado, la aceleración de la inflación y la caída del poder adquisitivo de las familias (tanto en términos de ingreso real como de ingreso disponible). Pero la incertidumbre de tasas parece haber antecedido a todos esos agravantes.

El informe de 1816 también subraya la persistencia de tasas activas elevadas. “La tasa de préstamos personales de entidades financieras promedió 68,3% en los primeros dos días hábiles de mayo, prácticamente lo mismo que en enero y febrero, meses en los que la tasa overnight todavía operaba con altísima volatilidad”, señala el documento. El costo del crédito, por lo tanto, siguió en niveles altos, lo que limitó las posibilidades de recuperación del financiamiento en pesos.

Advertisement

La prolongación de la morosidad, que ya suma diecisiete meses de aumento, aparece entonces como el resultado de una serie de cambios en el sistema financiero y no únicamente de decisiones individuales o de olas de créditos.

Los datos oficiales que publica mensualmente el Banco Central se conocerán el 22 de mayo próximo, cuando la entidad distribuya su Informe Sobre Bancos. Mientras tanto, los cálculos de la consultora privada vienen adelantando con precisión los datos oficiales en base a una metodología similar al de la autoridad monetaria. Así lo hicieron en enero y febrero.


crédito,sector privado,préstamos,LEFI,variación,economía,finanzas,Argentina,gráfico,datos

Advertisement

ECONOMIA

El Banco Central cerró su mejor semana de compra de dólares desde julio y acumula casi USD 1.000 millones en octubre

Published

on


El Banco Central de la República Argentina (BCRA) sumó USD 68 millones este viernes y cerró la semana con compras por más de USD 600 millones, el mayor saldo positivo semanal desde mediados de julio.

Desde el comienzo de la cuarta fase del programa monetario en enero de 2026, la autoridad monetaria lleva adquiridos USD 15.551 millones, una cifra que supera en más de 50% al objetivo anual de USD 10.000 millones pactado con el Fondo Monetario Internacional (FMI). En tal sentido, el equipo económico aspira a juntar USD 20.000 millones al cierre del año.

Advertisement

En ese contexto, el organismo presidido por Santiago Bausili aceleró la adquisición de divisas desde finales de octubre. Solo esta semana compró USD 642 millones, la mayor cifra semanal desde mitad de julio, y acumula USD 983 en el transcurso del mes.

En septiembre, el Banco Central adquirió USD 473 millones, su cifra mensual más baja en lo que va de 2026. El monto representó una caída frente a los USD 768 millones de agosto y los USD 2.162 millones de julio. En los meses previos, las compras habían sido de USD 1.418 millones en junio, USD 2.596 millones en mayo, USD 2.769 millones en abril, USD 1.671 millones en marzo, USD 1.557 millones en febrero y USD 1.158 millones en enero.

Advertisement

Durante el año, el Central contó con una oferta relevante de divisas por parte del complejo agroexportador, que liquidó más de USD 22.000 millones en el año. A ese aporte se añadió el ingreso generado por las ventas externas de energía. El aumento del precio internacional del petróleo, en medio de la guerra en Medio Oriente, elevó los dólares provenientes de ese sector.

También incidieron las emisiones de deuda colocadas en el exterior por provincias y compañías argentinas. Las estimaciones oficiales indican que esas operaciones superaron los USD 20.000 millones desde las elecciones legislativas de medio término. Los fondos ingresaron al Mercado Libre de Cambios (MLC), lo que amplió la disponibilidad de dólares para las intervenciones del Banco Central.

Las reservas internacionales brutas, a su vez, volvieron a ubicarse por encima de USD 50.000 millones: cerraron en 50.236 millones de dólares. El stock creció USD 196 millones, con el impulso de la mejora en la cotización internacional del oro, y alcanzó el nivel más alto del último mes.

Advertisement

De dónde saldrán los dólares

Un informe del área de Research de Banco Comafi destacó que para alcanzar los USD 20.000 millones previstos “restan unos USD 4.500 millones entre lo que queda del año y 2027″. “Parte de lo adquirido se aplicó a pagos de deuda: en el mismo lapso, las reservas brutas subieron USD 8.825 millones respecto del 24 de octubre de 2025″, señalaron.

A propósito de los flujos que permitirían acelerar la compra de divisas, los analistas de la entidad bancaria señalaron que dependerá, en buena medida, del sector agroexportador.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

“El sector liquidó USD 22.276 millones entre enero y septiembre, 20% más que en 2024, y los registros de 2019 y 2024 sugieren otros USD 6.500 millones en el último trimestre. De cara a 2027, la cosecha gruesa concentra los ingresos entre abril y septiembre, justo antes de la elección (USD 17.103 millones en esa ventana de 2026)”, detallaron.

No obstante, los economistas de Comafi resaltaron que el ritmo de ese flujo podría variar según las expectativas del sector: “Si se anticipara una baja transitoria de retenciones, algunos productores podrían demorar sus ventas, como ocurrió en 2025, cuando septiembre concentró USD 7.108 millones y el cuarto trimestre sumó USD 2.891 millones. En ese caso, las divisas llegarían en una ventana más corta y las compras del BCRA se concentrarían en esos meses”.

Fuentes oficiales anticiparon un incremento en el ingreso de divisas durante los últimos meses del año. La previsión se apoya en una cosecha de trigo que podría alcanzar niveles récord y en el aporte del sector energético, con Vaca Muerta como uno de los principales impulsores.

Advertisement

Dentro del organismo monetario estiman que la expansión de la producción de petróleo, gas y minería elevará la disponibilidad de dólares. Esa dinámica, según la evaluación oficial, permitiría fortalecer la posición externa y favorecer la recomposición de reservas.

El BCRA plantea que la acumulación de reservas debe ser el resultado de un escenario macroeconómico más sólido: menor inflación, inversiones y un aumento sostenido de las exportaciones. Bajo ese criterio, las compras de divisas no deberían perseguir por sí mismas un nivel determinado de reservas ni utilizarse para intervenir sobre el tipo de cambio.

Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America,Equities Markets

Advertisement
Continue Reading

ECONOMIA

Cómo funciona la retención de Ingresos Brutos en las billeteras virtuales
Published

on


Supermercados reclamaron al Gobierno que CABA, Santa Fe y La Pampa adhieran al sistema que permite retener anticipos de IIBB en algunas operaciones


Advertisement

Qué es el SIRCUPA y cómo funciona la retención de Ingresos Brutos

Cómo funciona el mecanismo en las jurisdicciones adheridas

  • El contribuyente recibe el dinero: ingresa una acreditación en su cuenta virtual, identificada con una Clave Virtual Uniforme (CVU).
  • La billetera aplica la retención: si corresponde según el régimen y el padrón aplicable, el proveedor de servicios de pago descuenta el porcentaje establecido.
  • El importe se ingresa al sistema: el proveedor declara y deposita el dinero recaudado.
  • El contribuyente computa el anticipo: el monto retenido se utiliza para cancelar parte del Impuesto sobre los Ingresos Brutos que debe liquidar ante la jurisdicción correspondiente.

Cuáles son las tres jurisdicciones que no adhirieron

  • Ciudad Autónoma de Buenos Aires (CABA).
  • Santa Fe.
  • La Pampa.

Qué busca el reclamo de los supermercados


supermercado,mercado pago,billeteras virtuales,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

ANSES: quiénes cobran hoy, lunes 19 de octubre de 2026

Published

on


Los haberes de ANSES de octubre incorporan una actualizacion del 1,66 % y un refuerzo previsional de hasta 70.000 pesos (REUTERS/Francisco Loureiro)

(Imagen Ilustrativa Infobae)
Las beneficiarias de la Asignacion Universal por Embarazo con documentos terminados en 5 reciben su pago este lunes (Imagen Ilustrativa Infobae)
Fachadas ANSES
El periodo de cobro de las asignaciones de pago unico por Nacimiento, Adopcion y Matrimonio se mantiene hasta el 10 de noviembre
planes sociales ANSES fila
La Asignacion Universal por Hijo tiene un valor bruto de 156.588 pesos en octubre y acredita de forma directa 125.270,40 pesos


Corporate Events,South America / Central America

Advertisement
Continue Reading

Tendencias