ECONOMIA
La suba del dólar duplicó a la inflación de junio: cuánto impactará en el próximo índice de precios

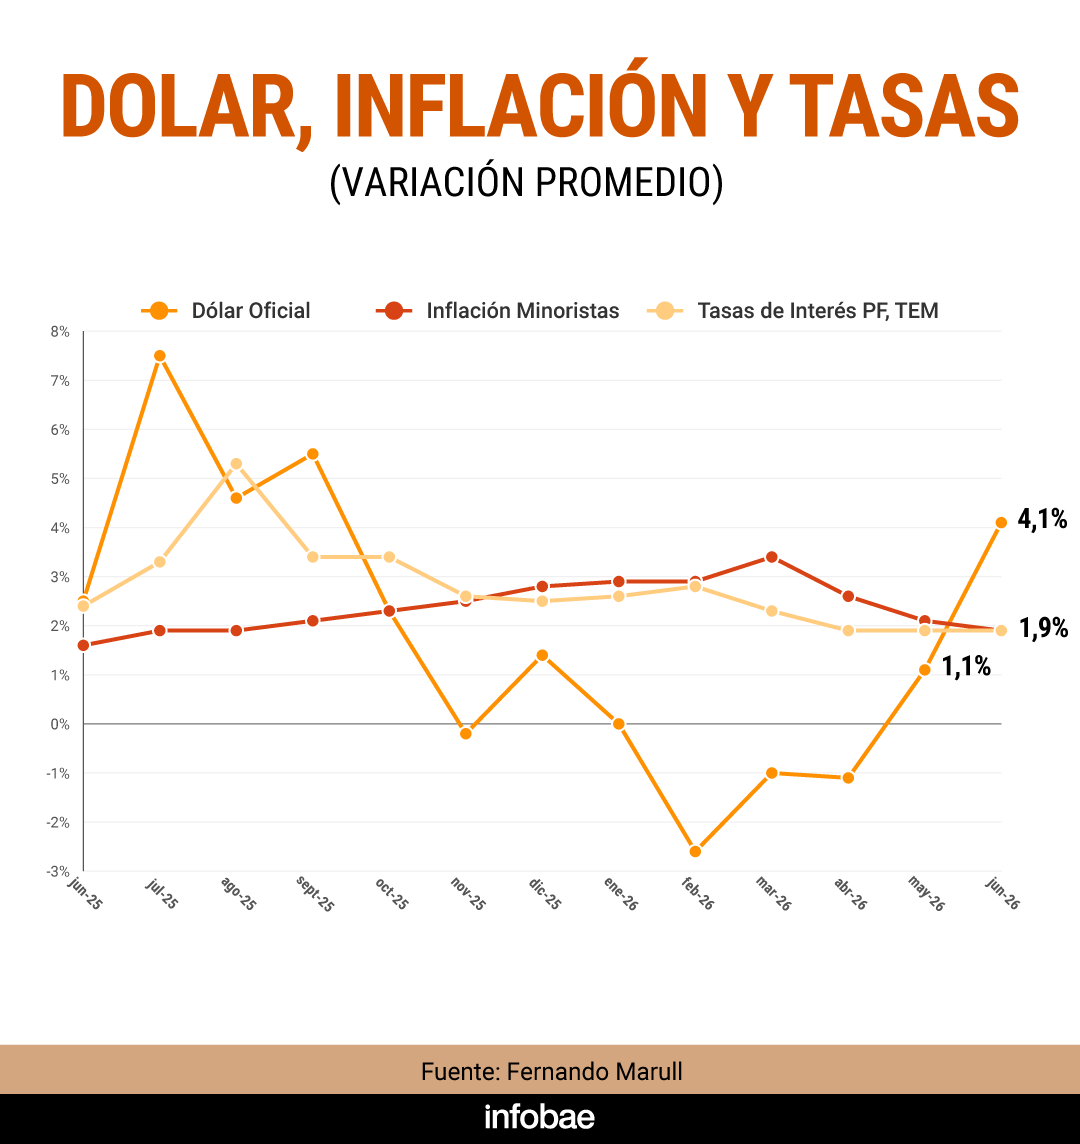
El balance de junio dejó al dólar subiendo cerca del 5%, más que el doble que la inflación, que el consenso de los economistas ubica por debajo de la línea del 2%. No obstante, el billete sigue corriendo de atrás a los precios: en lo que va del año, el dólar subió solo 2% frente a una inflación minorista que ya acumuló 14,7%.
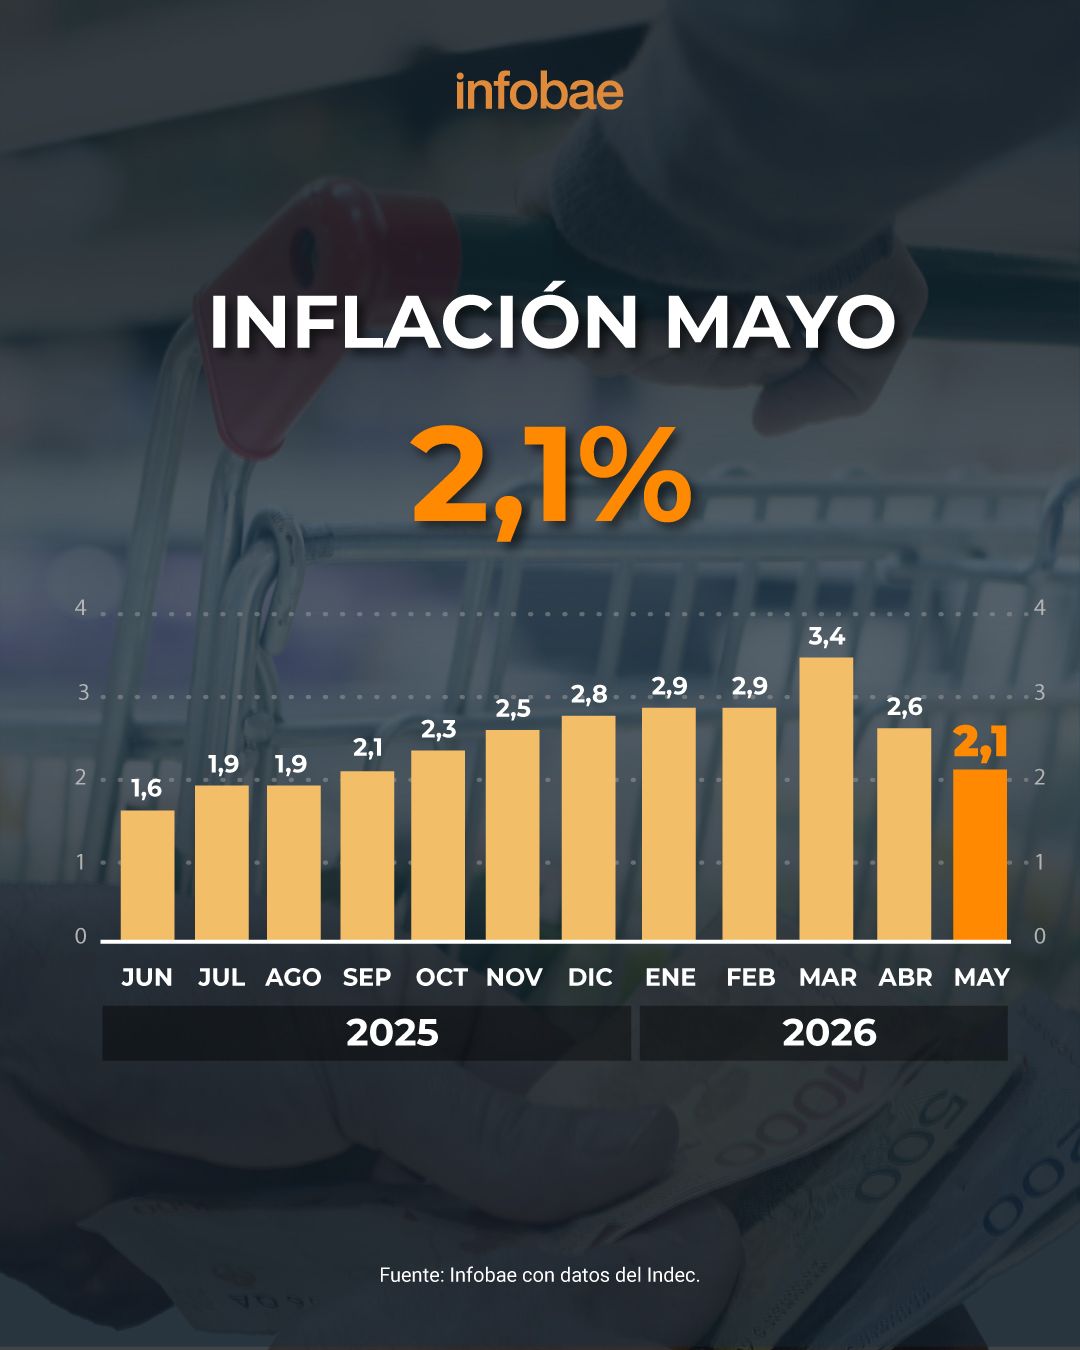
Si existe una preocupación vinculada al dólar entre los actores económicos sigue estando del lado de los que lo ven bajo y de los que lo ven alto, pese a la suba del mes pasado. Lejos de cualquier alarma cambiaria, el despertar del dólar puede traer algún efecto sobre la inflación, justo cuando acaba de concretarse el cambio de tendencia. Tras 10 meses de suba y un pico de 3,4% en marzo, para junio se espera que la inflación siga en desaceleración y empiece con 1.
Si bien distintos analistas consultados por Infobae ven un traslado a precios moderado y temporario, la suba del dólar no dejará de impactar. Un primer efecto ya se conoció esta semana. El secretario de Energía y Minería, Daniel González, afirmó que una parte del alza que se verá en las facturas de gas de este mes tiene que ver con el dólar de junio. “El gas sube 3%, la mitad es por la inflación de meses anteriores y también por el costo del gas, que es en dólares. Entonces, como subió alguito el tipo de cambio, hubo un impacto en ese 3%“, señaló el funcionario.
Hay analistas, de los que siguen de cerca la evolución de los precios, que ya percibieron que el “alguito” tiene un efecto inflacionario, cuyo alcance no es alarmante pero tampoco puede obviarse. El economista Fernando Marull, quien hace una medición semanal de inflación, vio que la última semana de junio registró un 0,9%, mientras que las semanas anteriores habían oscilado entre 0,3% y 0,4%. “Se aceleró entre el final de junio y el comienzo de este mes. El dólar se empezó a trasladar un poquito a la inflación”, señaló en declaraciones a Ahora Play. Igualmente, no cambió su estimación para el IPC de junio: 1,8%.
Marull pone el foco en que no todos los sectores van a poder trasladar este dólar más alto a los precios, porque si lo hacen no podrán vender. Y a la hora de buscar razones para entender por qué subió el dólar, pone más el acento en lo global que en lo local. “Acá no corre lo de la gente que se fue al Mundial o el pago del aguinaldo. Se devaluaron todas las monedas. Si el dólar subió en el mundo, ¿por qué no va a subir en el país más dolarizado del mundo?“, se preguntó.
Para Sebastián Menescaldi, aún cuando el tipo de cambio no se va a disparar ni nada parecido, “hay un reacomodamiento del tipo de cambio en el segundo semestre y eso va a tener impacto en la inflación, va a generar que no se va a desacelerar tan rápido, la va a ubicar entre el 1,5% y el 2%. Eso es lo que nosotros estamos previendo”.
El director de EcoGo ve un panorama cambiario claro: menos oferta de dólares que en el primer semestre, porque se atenúa el saldo comercial y se reduce la emisión de ON, y mayor demanda por cobertura a medida que se acerque la elección, sumado a un contexto internacional de fortalecimiento de la moneda estadounidense.
El informe semanal de la consultora resume ese escenario: “El panorama económico adopta un sesgo hacia una desaceleración de la inflación más lenta. La suba en el tipo de cambio, el potencial freno en la esterilización de pesos por parte del Tesoro y el BCRA, más una política más permisiva de ingresos junto a un BCRA que sigue comprando dólares para acumular reservas sostienen nuestra proyección de inflación en torno al 2% mensual hasta fin de año, antes una profundización en la caída en las variaciones mensuales de la inflación».
En otra consultora que sigue el día a día los precios, LCG, ven que la influencia del dólar sobre la inflación va a existir pero con un efecto limitado, según explicó su director, Javier Okseniuk. El dólar más alto de junio “seguramente tenga un impacto en primera instancia en precios mayoristas, y luego, dependiendo de cómo siga la actividad y el consumo, podrá trasladarse a precios minoristas. Pero cualquier deslizamiento cambiario debería tener un impacto transitorio”.
Okseniuk consideró que la rapidez de la desinflación dependerá de cómo se articule la estrategia monetaria y cambiaria, donde “todavía hay mucho para hacer”. Un dólar más alto, dijo, pegará primero en productos importados y en los bienes transables, pero recalcó que “todo dependerá de cuán aceitada esté la actividad económica”.
Ramiro Tosi, de Sudamericana Visión, también recomendó poner el ojo en la inflación mayorista de junio (se publica el próximo 17 de julio) para ver el efecto del dólar más alto. Pero no ve un impacto de relevancia: “Es probable que pese más la desaceleración que se viene midiendo en Alimentos y Bebidas, un segmento que representa casi 28% del total del índice, que la suba del dólar. No veo un gran impacto en junio”.
Tampoco ve que una depreciación que duplique al índice de inflación sea algo que puede repetirse en exceso. Tosi recordó que todavía el mercado ve una suba moderada del dólar en el segundo semestre, con cotizaciones para el dólar futuro de $1650 para diciembre. Ese mercado espera un alza del 13% para el tipo de cambio en lo que queda del año, mientras la inflación, si consigue perforar el 2%, podría ubicarse entre 8 y 10%, explicó Tosi.

ECONOMIA
La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
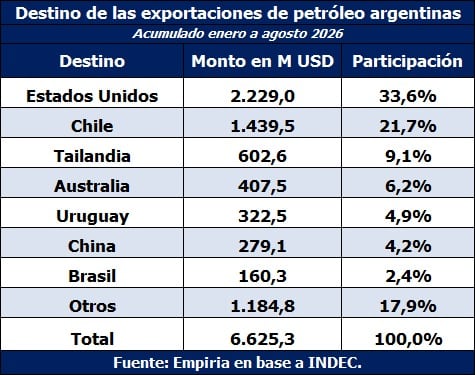
En agosto, las exportaciones de combustibles y energía sumaron USD 1.494 millones, con un incremento interanual del 41,2% impulsado tanto por mejores precios (27%) como por mayores volúmenes (12,2 por ciento)

Refinadores de Japón, Corea del Sur, China y el Sudeste Asiático a buscar proveedores alternativos fuera de Medio Oriente, y la Argentina apareció como una opción competitiva
La terminal de Punta Colorada en Río Negro, promete destrabar uno de los principales cuellos de botella de la industria. El sistema prevé comenzar a operar a comienzos de 2027 con una capacidad inicial de 190.000 barriles diarios
ECONOMIA
Morosidad: dos de cada tres personas se quedan sin dinero el 20 de cada mes, pero solo el 7,5% pide condonación de deudas
Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora del mes de septiembre, una amplia mayoría de los hogares argentinos agota sus ingresos antes de fin de mes y se endeuda para cubrir necesidades cotidianas. Más precisamente, el relevamiento arroja que dos de cada tres personas se quedan sin dinero el día 20 de cada mes. La situación es más grave entre los menores de 40 años y en los sectores de menores ingresos: el 72% de los jóvenes no llega con dinero más allá de esa fecha y en la clase baja la proporción asciende al 83,3 por ciento. Solo uno de cada tres llega a fin de mes con sus ingresos y apenas uno de cada diez consigue ahorrar.
El Monitor muestra que la duración del ingreso se volvió un indicador de la fragilidad económica de los hogares, contexto en el que el crédito funciona como extensión del ingreso mensual y no como herramienta destinada a la compra de bienes durables. El 56,2% de los encuestados tomó deuda en los últimos seis meses y de ellos el 55,1% lo utilizó para afrontar gastos básicos, como alimentos y salud; el 21,3% lo destinó al pago de tarifas y servicios; y solo el 11,8% para adquirir bienes durables, vinculados a una mejora del estándar o calidad de vida.
La percepción sobre los salarios respalda esa tendencia. El 81,8% dijo que la evolución de sus ingresos es inferior a la inflación: desde marzo la proporción de personas que afirma eso no bajó del 81%, con un pico del 87,4% en julio, persistencia que sugiere que la insuficiencia de ingresos no se percibe como un problema ocasional, sino como una dificultad sostenida en el tiempo.
.responsive {width: 100%; height: auto;}
Clases sociales y destino de la deuda
La deuda presenta diferencias marcadas por nivel socioeconómico. En la clase baja, el 68,1% se endeudó en los últimos seis meses y dos de cada tres lo hicieron para cubrir gastos esenciales. El margen de ahorro en ese segmento es inferior al 1%, el 59,6% no llega al día 15 y el 83,3% no supera el día 20 del mes. En la clase alta, solo el 20% se queda sin ingresos antes de fin de mes y el 61,9% logra ahorrar, aunque una parte también recurre al crédito, pero en el 63,4% de los casos para comprar bienes durables. Esto es, en función de “decisiones” más que de “necesidades”.
En la clase media el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% se endeudó. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos. En este grupo el factor de más peso es el costo de las tarifas y los servicios: el 29% se endeudó para pagarlos, la cifra más alta entre los tres estratos sociales (en la clase baja el porcentaje es 18,2%, y en la alta 4,7%).
El endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad.
El informe plantea que el endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad. La deuda contraída debe pagarse con el ingreso del mes siguiente, que también es insuficiente, con lo que la deuda se vuelve un factor estructural de vulnerabilidad y fuente de morosidad.
Jóvenes, los más afectados
El grupo de edad más afectado es el de menores de 40 años: el 72% de ellos no supera el día 20 con sus ingresos, solo el 3% logra ahorrar y el 60,9% tomó deuda durante el último semestre. Sin reservas, este grupo recure al crédito ante cualquier gasto inesperado. No es casual que sea el segmento que hace la peor evaluación sobre la economía: el 69,1% la califica negativamente.
.responsive {width: 100%; height: auto;}
A su vez, la visión sobre la situación nacional es más crítica que la evaluación de la economía personal. El 39,3% considera mala su situación particular, mientras que el 61,5% califica negativamente la del país. La opinión negativa sobre la economía nacional es del 42,9% en la clase alta, del 56,5% en la clase media y del 70,7% en la clase baja.
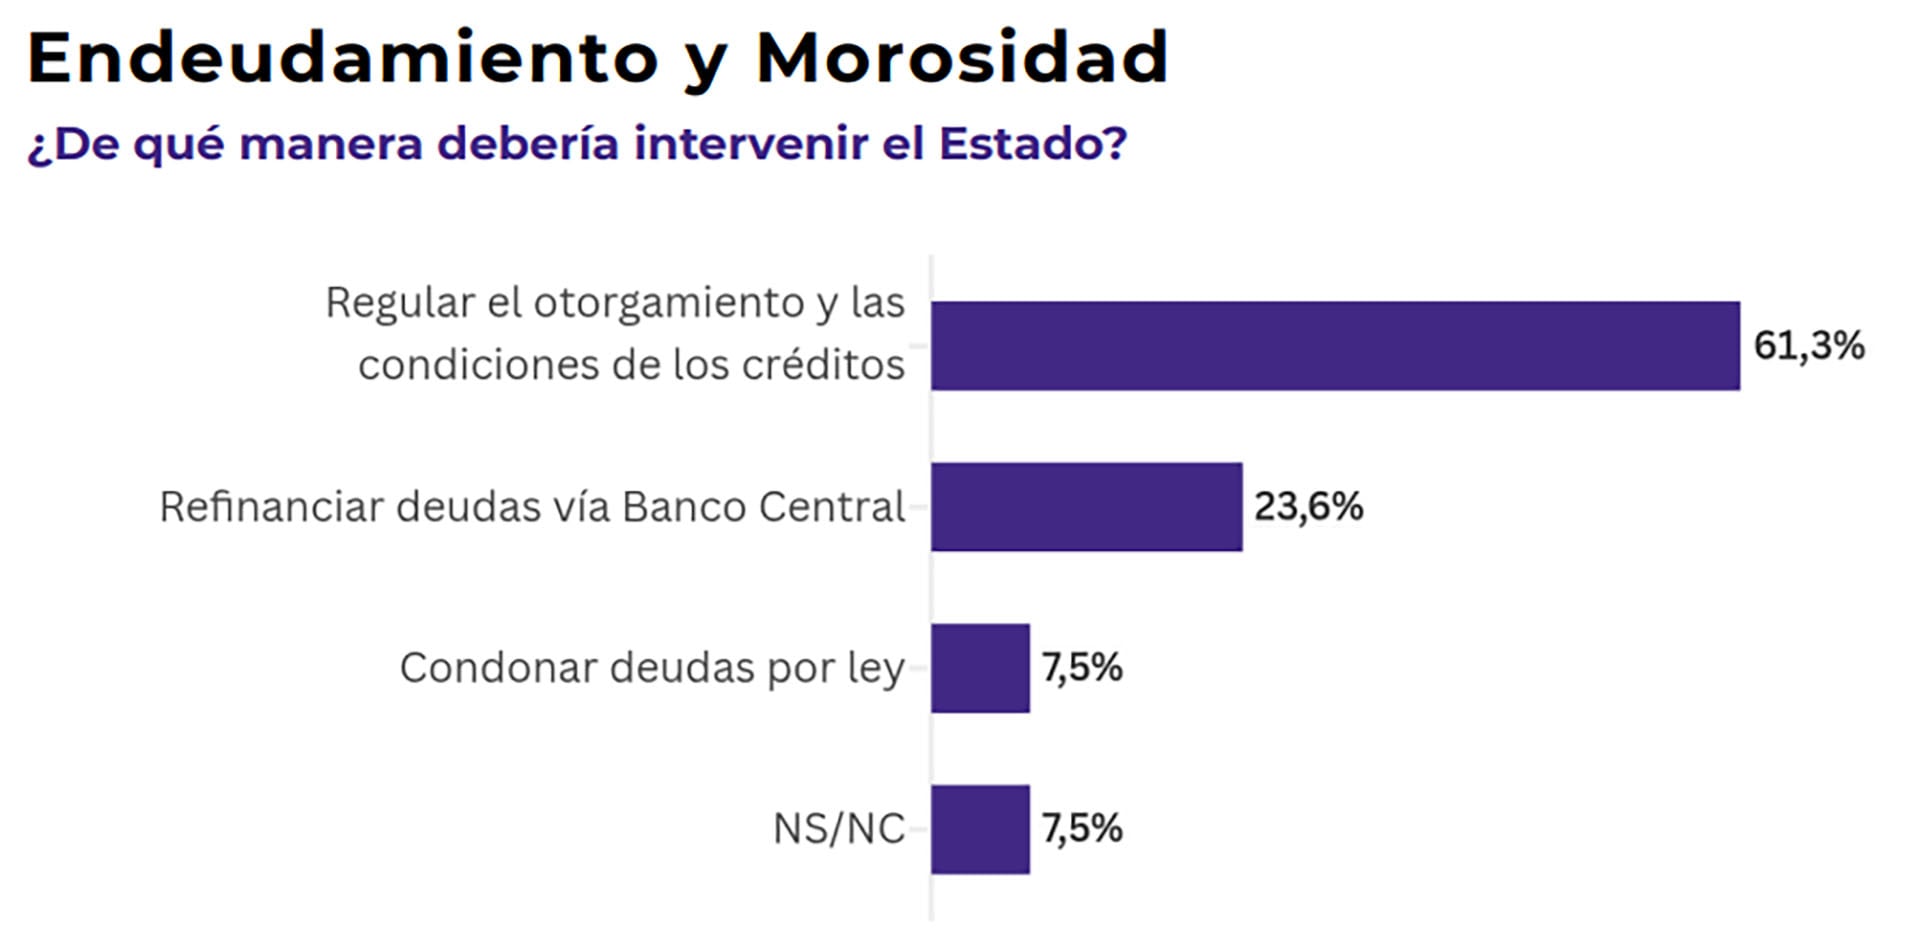
Respecto de la morosidad, el 67% espera alguna intervención estatal. El 36,1% sostiene que se trata de un problema de toda la sociedad y que el Estado debe actuar, mientras que el 30,9% cree que, aunque sea un tema entre privados, requiere intervención pública. Solo 29,1% considera que el Estado no debe involucrarse, como sostiene el gobierno. Sin embargo, la opinión mayoritaria no pide condonar deudas, sino regularlas. Entre quienes proponen intervenir, el 61,3% apunta a regular el otorgamiento y condiciones de los créditos, el 23,6% a refinanciar deudas vía el BCRA y solo 7,5% a una condonación por ley.
El diagnóstico del Monitor de Zentriz es que la insuficiencia de ingresos y la inexistencia de ahorros, en especial entre los jóvenes y la clase baja, es la causa de fondo de la deuda y la morosidad como recursos de subsistencia.
ARCA,deuda impositiva,morosidad empresarial,Argentina
ECONOMIA
Cuál es el problema con la suba de las tasas de interés en Estados Unidos y qué efecto tiene en la Argentina
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento


- La propia fortaleza de la demanda.
- El auge de inversiones ligado a la inteligencia artificial impulsó la necesidad de capital.
- Un nivel de gasto público más alto desde la pandemia, que también presiona sobre la demanda de fondos.
Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se va, entonces sube la tasa (Romano)


La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos (Polo)

Si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario (Polo)
Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos (Ber)
Corporate Events,North America

Ante la mejoría de Mirtha Legrand, Martín Llaryora propuso celebrar sus 100 años en el estadio Kempes

El majestuoso yate que compró Lionel Messi: cuatro camarotes, sauna y garage para motos acuáticas

This robot dog was made to save soldiers’ lives as US races into new era of autonomous warfare

De jugar con Messi en el Inter Miami a meter un golazo de mitad de cancha en la Premier League

Where’s Macron? French leader blasted for attending concert as riots escalated

Activan el Alerta Sofía por la desaparición de una adolescente de 15 años en Entre Ríos

Milei tildó a Lula de comunista, ratificó su alineamiento con Trump y pidió “defender el legado de occidente”

La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

El crédito que nadie te cobra