
ECONOMIA
Los cuatro escenarios del “Doctor Catástrofe” sobre la guerra en Medio Oriente

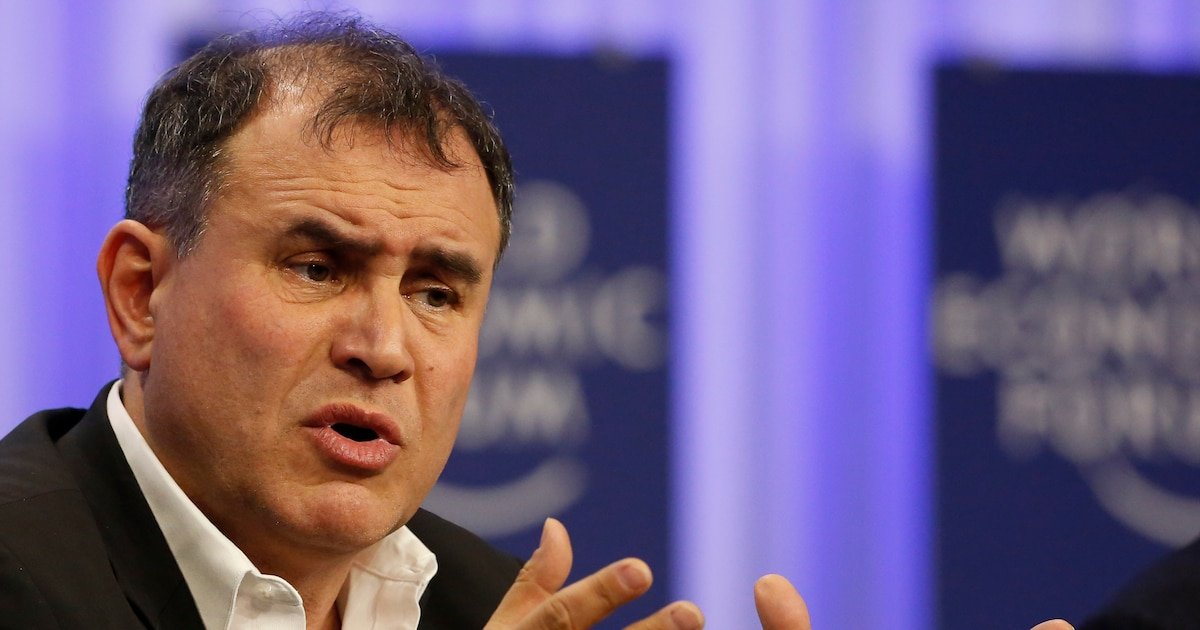
La guerra en Medio Oriente, especialmente el conflicto entre Estados Unidos e Irán, plantea importantes riesgos y dilemas para la economía global. Nouriel Roubini, economista reconocido por sus análisis sobre crisis financieras, estratega del fondo Hudson Bay, profesor de la Universidad de Nueva York y autor del libro “Megatendencias”, sobre amenazas económicas y geopolíticas, examinó en el portal Project Syndicate los caminos que podría tomar la situación y sus efectos sobre los mercados y la vida cotidiana en todo el mundo, adelantando además cuál escenario considera más probable
Roubini destaca que Irán ha resistido los ataques militares de Estados Unidos y mantiene bajo control el estrecho de Ormuz, una ruta clave por donde pasa buena parte del petróleo mundial. Los intentos del gobierno de Donald Trump de forzar una rendición rápida del régimen iraní no han tenido éxito.
Irán, por su parte, ha demostrado que puede soportar la presión económica y no enfrenta elecciones en el corto plazo, a diferencia de Trump, que sí ve puede ser políticamente afectado por el malestar de los votantes en las elecciones legislativas de noviembre.
Los precios del petróleo han subido y la economía global muestra señales de desaceleración, destaca, con una inflación que afecta a consumidores y empresas, ingredientes que pueden llevar a una situación conocida como estanflación: inflación en alza y crecimiento económico bajo o nulo.
El primer escenario que plantea Roubini es el más optimista. El alto el fuego actual se transforma en negociaciones fructíferas. Estados Unidos, al mantener un bloqueo naval sobre los puertos iraníes, aumenta la presión financiera sobre Teherán, a la espera de que una facción más moderada dentro del régimen iraní logre convencer a los sectores más duros de que aceptar un acuerdo nuclear traería consigo el levantamiento de sanciones y la reactivación de los ingresos provenientes del transporte marítimo.
Mientras los sectores más duros del régimen iraní mantengan el control y la capacidad de resistir las sanciones, una solución negociada seguirá siendo difícil de alcanzar
Sin embargo, Roubini considera que este desenlace es poco probable. El régimen iraní ha demostrado que puede resistir las dificultades económicas durante más tiempo que el gobierno estadounidense, especialmente porque en Irán no hay elecciones cercanas que puedan cambiar el poder. Además, persisten grandes diferencias entre ambos países, no solo por el programa nuclear iraní, sino también por el desarrollo de misiles, el apoyo a grupos armados en la región y la intención de Irán de cobrar peajes por el uso del estrecho de Ormuz. Resolver todas estas cuestiones requeriría negociaciones complejas y prolongadas, algo que parece poco viable en el corto plazo.

(Imagen Ilustrativa Infobae)
En el segundo escenario, el alto el fuego continúa pero las negociaciones no avanzan de manera significativa. El estrecho de Ormuz permanece bloqueado y la situación actual se prolonga durante algunos meses. Esto implica que los precios del petróleo y la energía seguirán elevados, incluso por encima de los niveles alcanzados durante los días más intensos del conflicto militar.
Esta situación daña la economía global: el crecimiento se frena y la inflación sube, afectando a todos los países, especialmente a los más dependientes del petróleo importado. Roubini advierte que este escenario no puede sostenerse mucho tiempo, ya que es inestable y dañino. Si no se resuelve en dos o tres meses, se verá forzado a evolucionar hacia una negociación real (escenario uno) o hacia una escalada del conflicto.
Roubini destaca que este escenario es el más probable en el corto plazo. Los actores principales están estancados y ninguno cede de manera significativa. La economía global siente el impacto, pero los mercados financieros parecen subestimar el riesgo al confiar en que el alto el fuego se volverá permanente pronto. Según el economista, esta expectativa es demasiado optimista.
El tercer escenario implicaría una intensificación del conflicto por parte de Estados Unidos e Israel, usando todos sus recursos militares y económicos para forzar la rendición o el colapso del régimen iraní. Si Irán cede, tendría que abandonar por completo su programa nuclear y reabrir el estrecho de Ormuz sin condiciones.
Este desenlace sería el más favorable para la economía mundial, ya que eliminaría la amenaza de interrupciones en el flujo de petróleo y restablecería la estabilidad en los mercados energéticos. Sin embargo, existe el riesgo de que Irán resista incluso esta presión extrema, lo que complicaría aún más la situación.
En el cuarto y peor escenario, Irán respondería utilizando sus capacidades militares restantes para causar daños graves y duraderos a la infraestructura energética del Golfo Pérsico, manteniendo a la vez el control del estrecho de Ormuz. Los precios del petróleo podrían superar los 200 dólares por barril, lo que llevaría a una crisis económica global parecida a la de los años 70, con recesión y caída de los mercados bursátiles.

(AP Photo/Mark Lennihan)
Este escenario sería desastroso no solo para las economías más grandes, sino también para los países en desarrollo que dependen de la energía importada. Las consecuencias incluirían desempleo, recortes de gasto público y creciente malestar social.
Roubini señala que, aunque tanto EEUU como los mercados desearían se realice el primer escenario (negociación exitosa y fin de hostilidades), eso parece una ilusión. En Irán, advierte, el poder real está en manos de los sectores más duros del régimen, que han demostrado resistencia y no tienen presión electoral inmediata.
Los mercados financieros parecen subestimar el verdadero peligro de una escalada, confiando en una solución rápida que, según Roubini, es poco realista
El escenario que el “Doctor Catástrofe” considera más probable es el segundo: la prolongación de la situación actual, con un alto el fuego frágil y el estrecho de Ormuz bloqueado. Este escenario mantiene la economía mundial bajo presión, con inflación elevada y menor crecimiento, y podría empeorar si no se alcanza pronto una solución negociada.
Los mercados financieros,subraya, parecen no estar teniendo en cuenta lo suficiente este riesgo, lo que podría llevar a una corrección brusca si el conflicto se agrava.
El análisis resalta la complejidad y los peligros de la situación en Medio Oriente. Según Roubini, una solución negociada y pacífica es deseable, pero poco probable a corto plazo. El mundo, concluye enfrenta el riesgo de más inflación, menor crecimiento y una creciente incertidumbre mientras los actores principales sigan sin ceder terreno.

El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes
- Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
- Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.

- estacional (compuesta por factores que se repiten sistemáticamente todos los años),
- irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
- tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
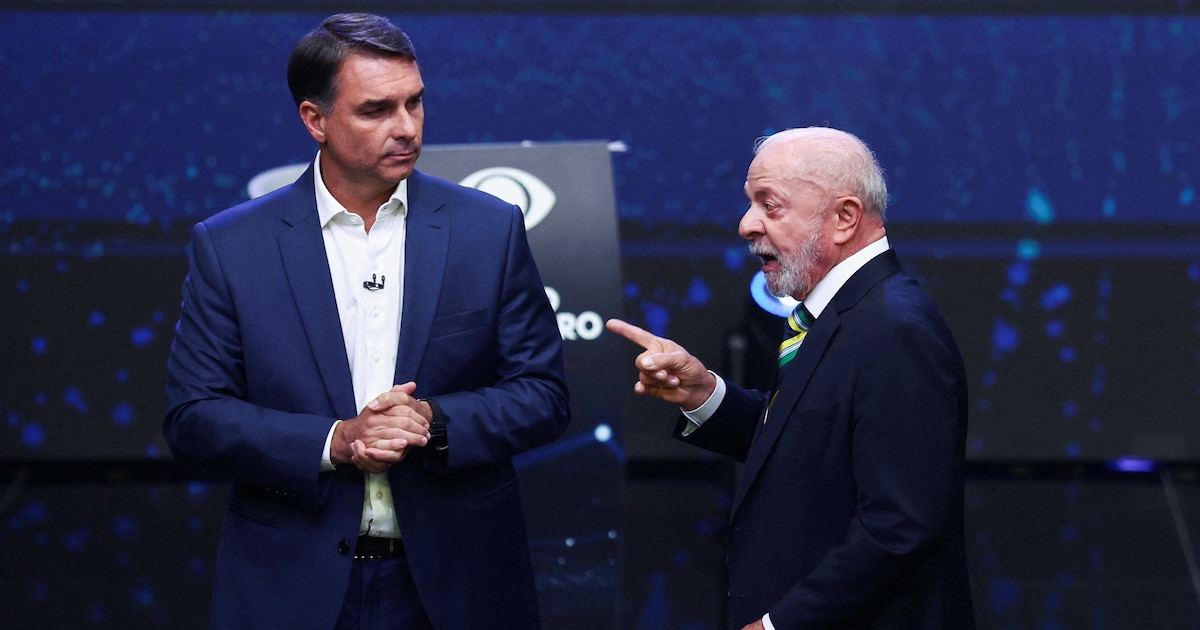
- Política: se reabre el canal directo y se puede hablar de lo que las empresas ya reclaman.
- Precios relativos, y es la que más pesa en el corto plazo.
A la Argentina le viene bien una apreciación del real porque Brasil explica cerca del 31% del tipo de cambio real multilateral

Adefa y Anfavea sostienen que 2029 “es ya”, porque las inversiones se deciden a cinco años. El régimen camina al libre comercio bilateral con un arancel externo del 35 por ciento

Brasil no va a salir de los Brics aunque gane Bolsonaro: China es comprador decisivo de sus materias primas y fuente de inversión
South America / Central America,Government / Politics
Decisiones de la Justicia Federal dispusieron recomposiciones basadas en la inflación o en combinaciones de precios y salarios

Quien aportó durante décadas sobre remuneraciones elevadas puede obtener una sentencia que recomponga su haber; sin embargo, la prestación corregida vuelve a quedar sometida a un máximo

Si un mecanismo de movilidad resultó insuficiente para un haber individual, también pudo serlo para el piso que lo protégé y el techo que lo limita
jubilados,pensiones,trámites,adultos mayores,oficina pública,asistencia,gestión,ciudadano,comunidad,beneficios

Atención, Estudiantes: Palmeiras ganó con asistencia del Flaco López y gol de Giay

Kicillof quiere garantizar la reelección de los intendentes y buscará una negociación con la oposición

¿Crecimiento, estancamiento o recesión?

Elina Costantini reveló el insólito momento que vivió con Eduardo Costantini antes de casarse: “Problema psicológico”

Nintendo repasa toda la serie de Nintendo Switch Sports Resort en esta nueva imagen – Nintenderos

‘Slow Horses’ convierte a los peores espías de Gran Bretaña en protagonistas de la serie del momento

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



