ECONOMIA
Los dólares del colchón buscan rendimiento: cuáles son los fondos comunes que eligen los ahorristas para invertir sus billetes

La manera de ahorrar en dólares en la Argentina atravieza una transformación durante los primeros meses de 2026, en los los argentinos no renuncian a comprar divisas pero la evolución del mercado cambiario les causa pérdidas por la apreciación cambiaria. El hábito histórico de conservar el dólar billete de forma estática o en cajas de ahorro sin rendimiento cedió espacio entonces a una búsqueda activa de rentabilidad. Esta tendencia se reflejó de manera directa en el crecimiento de la industria de los Fondos Comunes de Inversión (FCI) en dólares, que se consolidaron como uno de los vehículos principales para los ahorristas conservadores que buscan proteger el poder de compra de sus divisas.
Según datos proporcionados por la Cámara Argentina de Fondos Comunes de Inversión (CAFCI) a Infobae, el patrimonio total de los fondos abiertos denominados en dólares alcanzó los USD 14.282 millones al cierre de marzo de 2026. Esta cifra representó el 21,6% del total de la industria de FCI en el país. Al iniciar el año, el stock se ubicó en los USD 10.683,5 millones, lo que marcó un incremento patrimonial acelerado por la entrada de nuevos capitales. En términos de flujo neto, la industria recibió USD 3.870,5 millones en suscripciones durante el primer cuatrimestre del año.
La normalización financiera y la regularización de activos impulsaron esta dinámica. Los depósitos privados en moneda extranjera, que rondaron los USD 38.967 millones hacia fines de abril, funcionaron como el combustible principal para este mercado. Esteban Pereiro González, Head Portfolio Manager en Fondos Fima, dialogó con Infobae y explicó que la migración hacia estos instrumentos resultó natural. Pereiro González señaló que el rendimiento de las cauciones y los plazos fijos tradicionales en dólares se mantuvo en niveles bajos, lo que incentivó a inversores corporativos y minoristas a buscar opciones con rescate casi inmediato y retornos potenciales más atractivos.
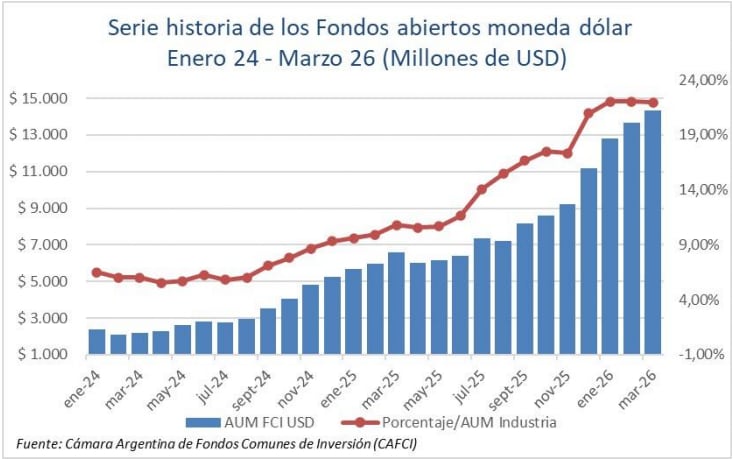
Dentro del universo de opciones, los ahorristas mostraron preferencias marcadas. Los fondos de Money Market USD, diseñados para ofrecer liquidez inmediata en plazos de 24 horas (T+1) o incluso en el día (T+0), capturaron el 47% del patrimonio total de la categoría. Estos fondos recibieron suscripciones netas por USD 1.659,4 millones en lo que transcurrió del 2026. Este segmento se posicionó como el refugio predilecto para el manejo de tesorería de empresas y para individuos que requirieron disponibilidad total de sus fondos.
Por otro lado, el segmento de la Renta Fija Corporativa Local, conocido técnicamente como “Hard Dollar”, mostró el crecimiento porcentual más agresivo. Esta categoría, que invierte mayoritariamente en Obligaciones Negociables (ONs) de empresas argentinas, registró un salto del 93% respecto a su patrimonio inicial. El flujo neto hacia estos fondos sumó USD 800,2 millones. Los inversores eligieron estos activos debido a la solidez de los balances de las compañías líderes y a las tasas de interés que ofrecieron.
En cuanto a los sectores específicos, el informe de Portfolio Personal Inversiones (PPI) destacó un liderazgo indiscutido. El 50% de los administradores de fondos consultados eligió al sector de Oil & Gas (energía) como su favorito para posicionar carteras en dólares. Empresas como YPF y Vista aparecieron como los nombres más recurrentes en los portafolios. Los instrumentos de deuda soberana también ocuparon un lugar relevante, con una preferencia del 46% por parte de los profesionales, quienes buscaron capturar rendimientos derivados de la compresión de tasas de los bonos del Estado.

El ranking de las administradoras que lideraron este fenómeno mostró a Fondos Fima (del Banco Galicia) en la primera posición por captación de fondos, con suscripciones netas de USD 795,5 millones. Detrás se ubicaron Santander, con USD 622,9 millones, y Balanz, con USD 566,8 millones. Otras firmas como Adcap y Cocos también registraron ingresos netos significativos, superiores a los USD 250 millones y USD 120 millones respectivamente, lo que evidenció una competencia creciente por atraer al ahorrista dolarizado.
A pesar de este auge de los instrumentos en moneda extranjera, la industria financiera mostró una visión particular sobre el futuro inmediato. El relevamiento de PPI indicó que el 70% de las sociedades gerentes prefirió hoy estrategias en pesos por sobre las de dólares. Los analistas apostaron a que la tasa de interés en moneda local y la estabilidad del tipo de cambio permitirán que el carry trade supere el rendimiento de los activos en dólares durante el resto de 2026. No obstante, los datos de suscripciones demostraron que el ahorrista promedio mantuvo su recelo histórico a abandonar la divisa norteamericana. El público optó por la seguridad del dólar, aunque bajo una modalidad más sofisticada que en el pasado, eligiendo carteras con duraciones superiores a los dos años y rendimientos anuales que oscilaron entre el 6% y el 9%.
mano,billetes,dólares,100 dólares,dinero,riqueza,finanzas,éxito,economía,anillo







El acceso al crédito no depende únicamente de la disponibilidad de instrumentos, sino también de la evaluación del riesgo y de las perspectivas de cada empresa (Llano)

La Resolución 94/2026 de la Secretaría de Industria flexibilizó las garantías en moneda extranjera, habilitó contratos con firma electrónica e incorporó el uso de blockchain en los avales

La tokenización “abre un canal de financiamiento más allá del banco, permite llegar a más inversores y simplifica parte del registro y la liquidación de una emisión (Linares)

La reforma del mercado de capitales todavía debe pasar por el Congreso
finanzas,contabilidad,análisis financiero,calculadora,gráficos,informes,economía,negocios,estadísticas,gestión empresarial
ECONOMIA
Un historiador global calificó de “masacre” la motosierra y la política económica de Javier Milei
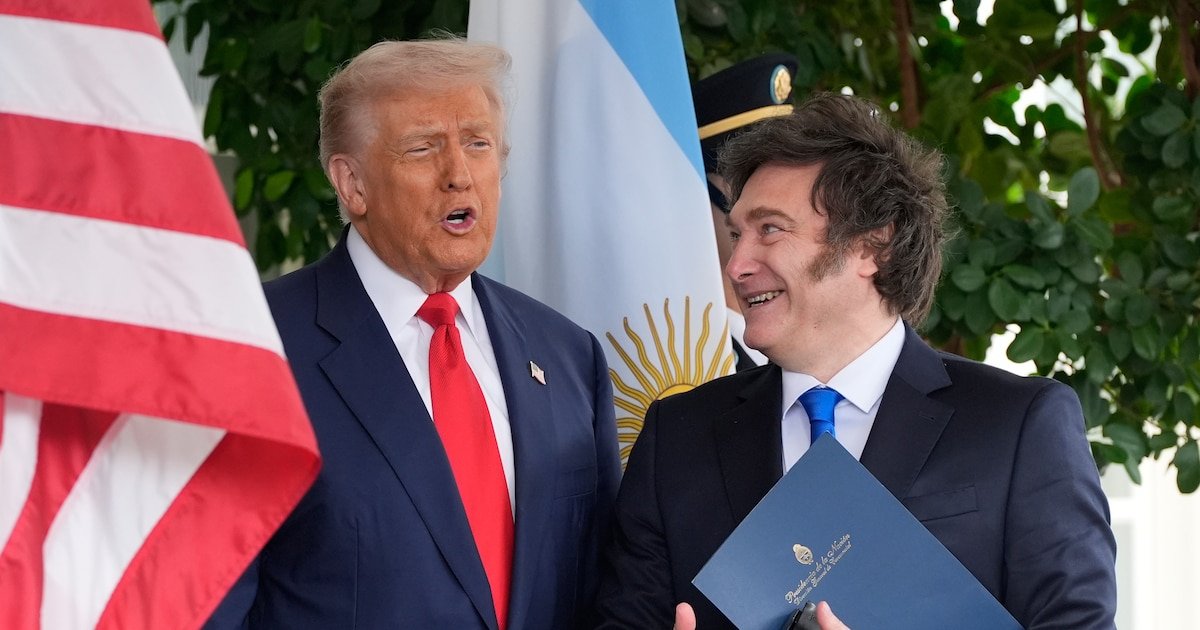
(Foto AP/Alex Brandon, Archivo)
Dado que las contribuciones de Milei al orden hemisférico de Trump dependen del desempeño económico de la Argentina, cabe preguntarse cómo le ha ido al principal referente sudamericano del movimiento MAGA


La informalidad constituye la única red de seguridad para muchos argentinos
Javier Milei,Milei,Argentina,presidente,política,libertad,motosierra,símbolo,discurso,liberalismo
ECONOMIA
Desde diciembre de 2023, el boleto mínimo de colectivo en la provincia de Buenos Aires aumentó seis veces más que la inflación
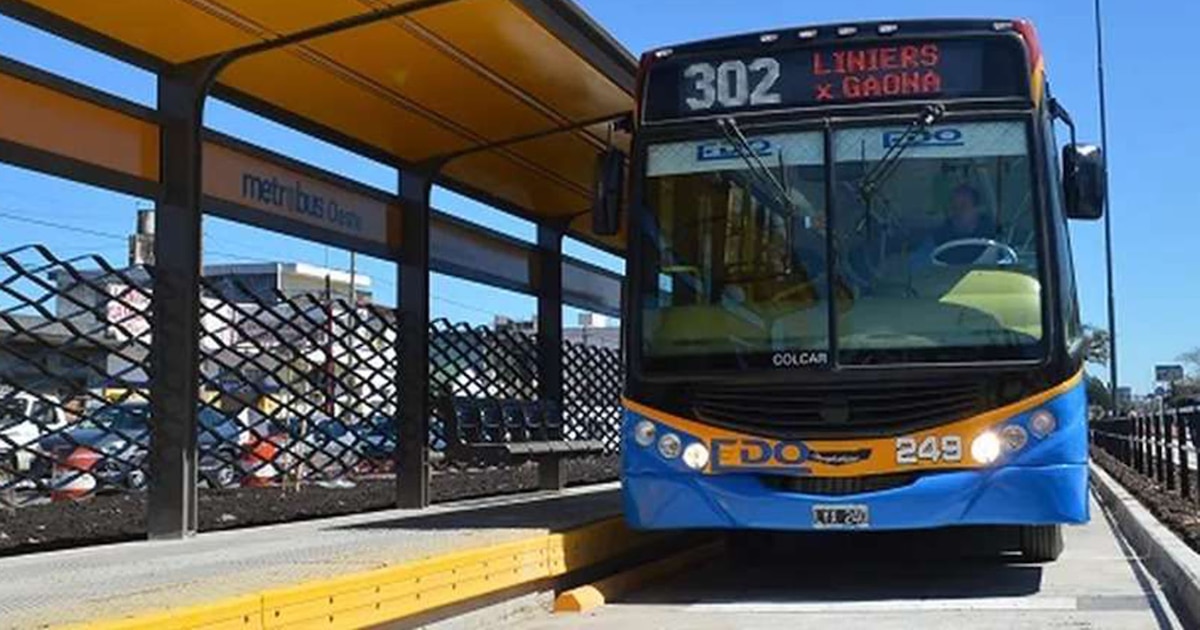
En diciembre de 2023, cuando el gobierno de Milei comenzó su gestión, inició un proceso de ajustes de todo tipo, que incluyó el sinceramiento de precios de los boletos de colectivo. En ese momento, los pasajeros del AMBA pagaban una tarifa mínima de $52,96 en recorridos de hasta tres kilómetros. Algunas semanas más tarde (el primer ajuste se iba a aplicar el 1° de enero de 2024, pero se postergó unos días) la tarifa más baja saltó a $76,92 y comenzó una tendencia ascendente que ya no se detuvo.
Hoy, el precio se divide en tres, dependiendo de su se trata de líneas de colectivo de jurisdicción nacional, bonaerense o de CABA. Las primeras, que conectan a la Ciudad Autónoma de Buenos Aires con municipios del conurbano, hoy cobran un pasaje mínimo de $742,81; las que dependen de la Provincia, parten de $1.215,09 y las últimas, las de CABA, arrancan de $920,48 por recorridos de hasta tres kilómetros.
Ahora bien, para comparar el avance de los precios con la inflación, no se pueden tomar en consideración los valores de octubre, sino los de agosto pasado, porque ese es el último mes para el que existe medición oficial publicada del Índice de Precios al Consumidor (IPC). Las tarifas más altas en el octavo mes de este año fueron las de los colectivos de jurisdicción de Provincia de Buenos Aires, que partían de $1.111,19 en ese momento para viajes cortos. Eso significa que, esas líneas de colectivo en particular, el boleto aumentó $1.058,23 en la era Milei (1.998,16% de suba acumulada).
¿Cuánto subió la inflación? De acuerdo con la medición oficial del Indec, desde noviembre de 2023 (justo antes de que asumiera Milei) hasta agosto de este año, el IPC acumuló un avance del 336% a nivel nacional. Eso significa que el porcentaje de suba del boleto de colectivo superó por 1.662 puntos al porcentaje de inflación de ese período. En otras palabras, el aumento de la tarifa de micro fue 5,94 veces superior a la inflación.
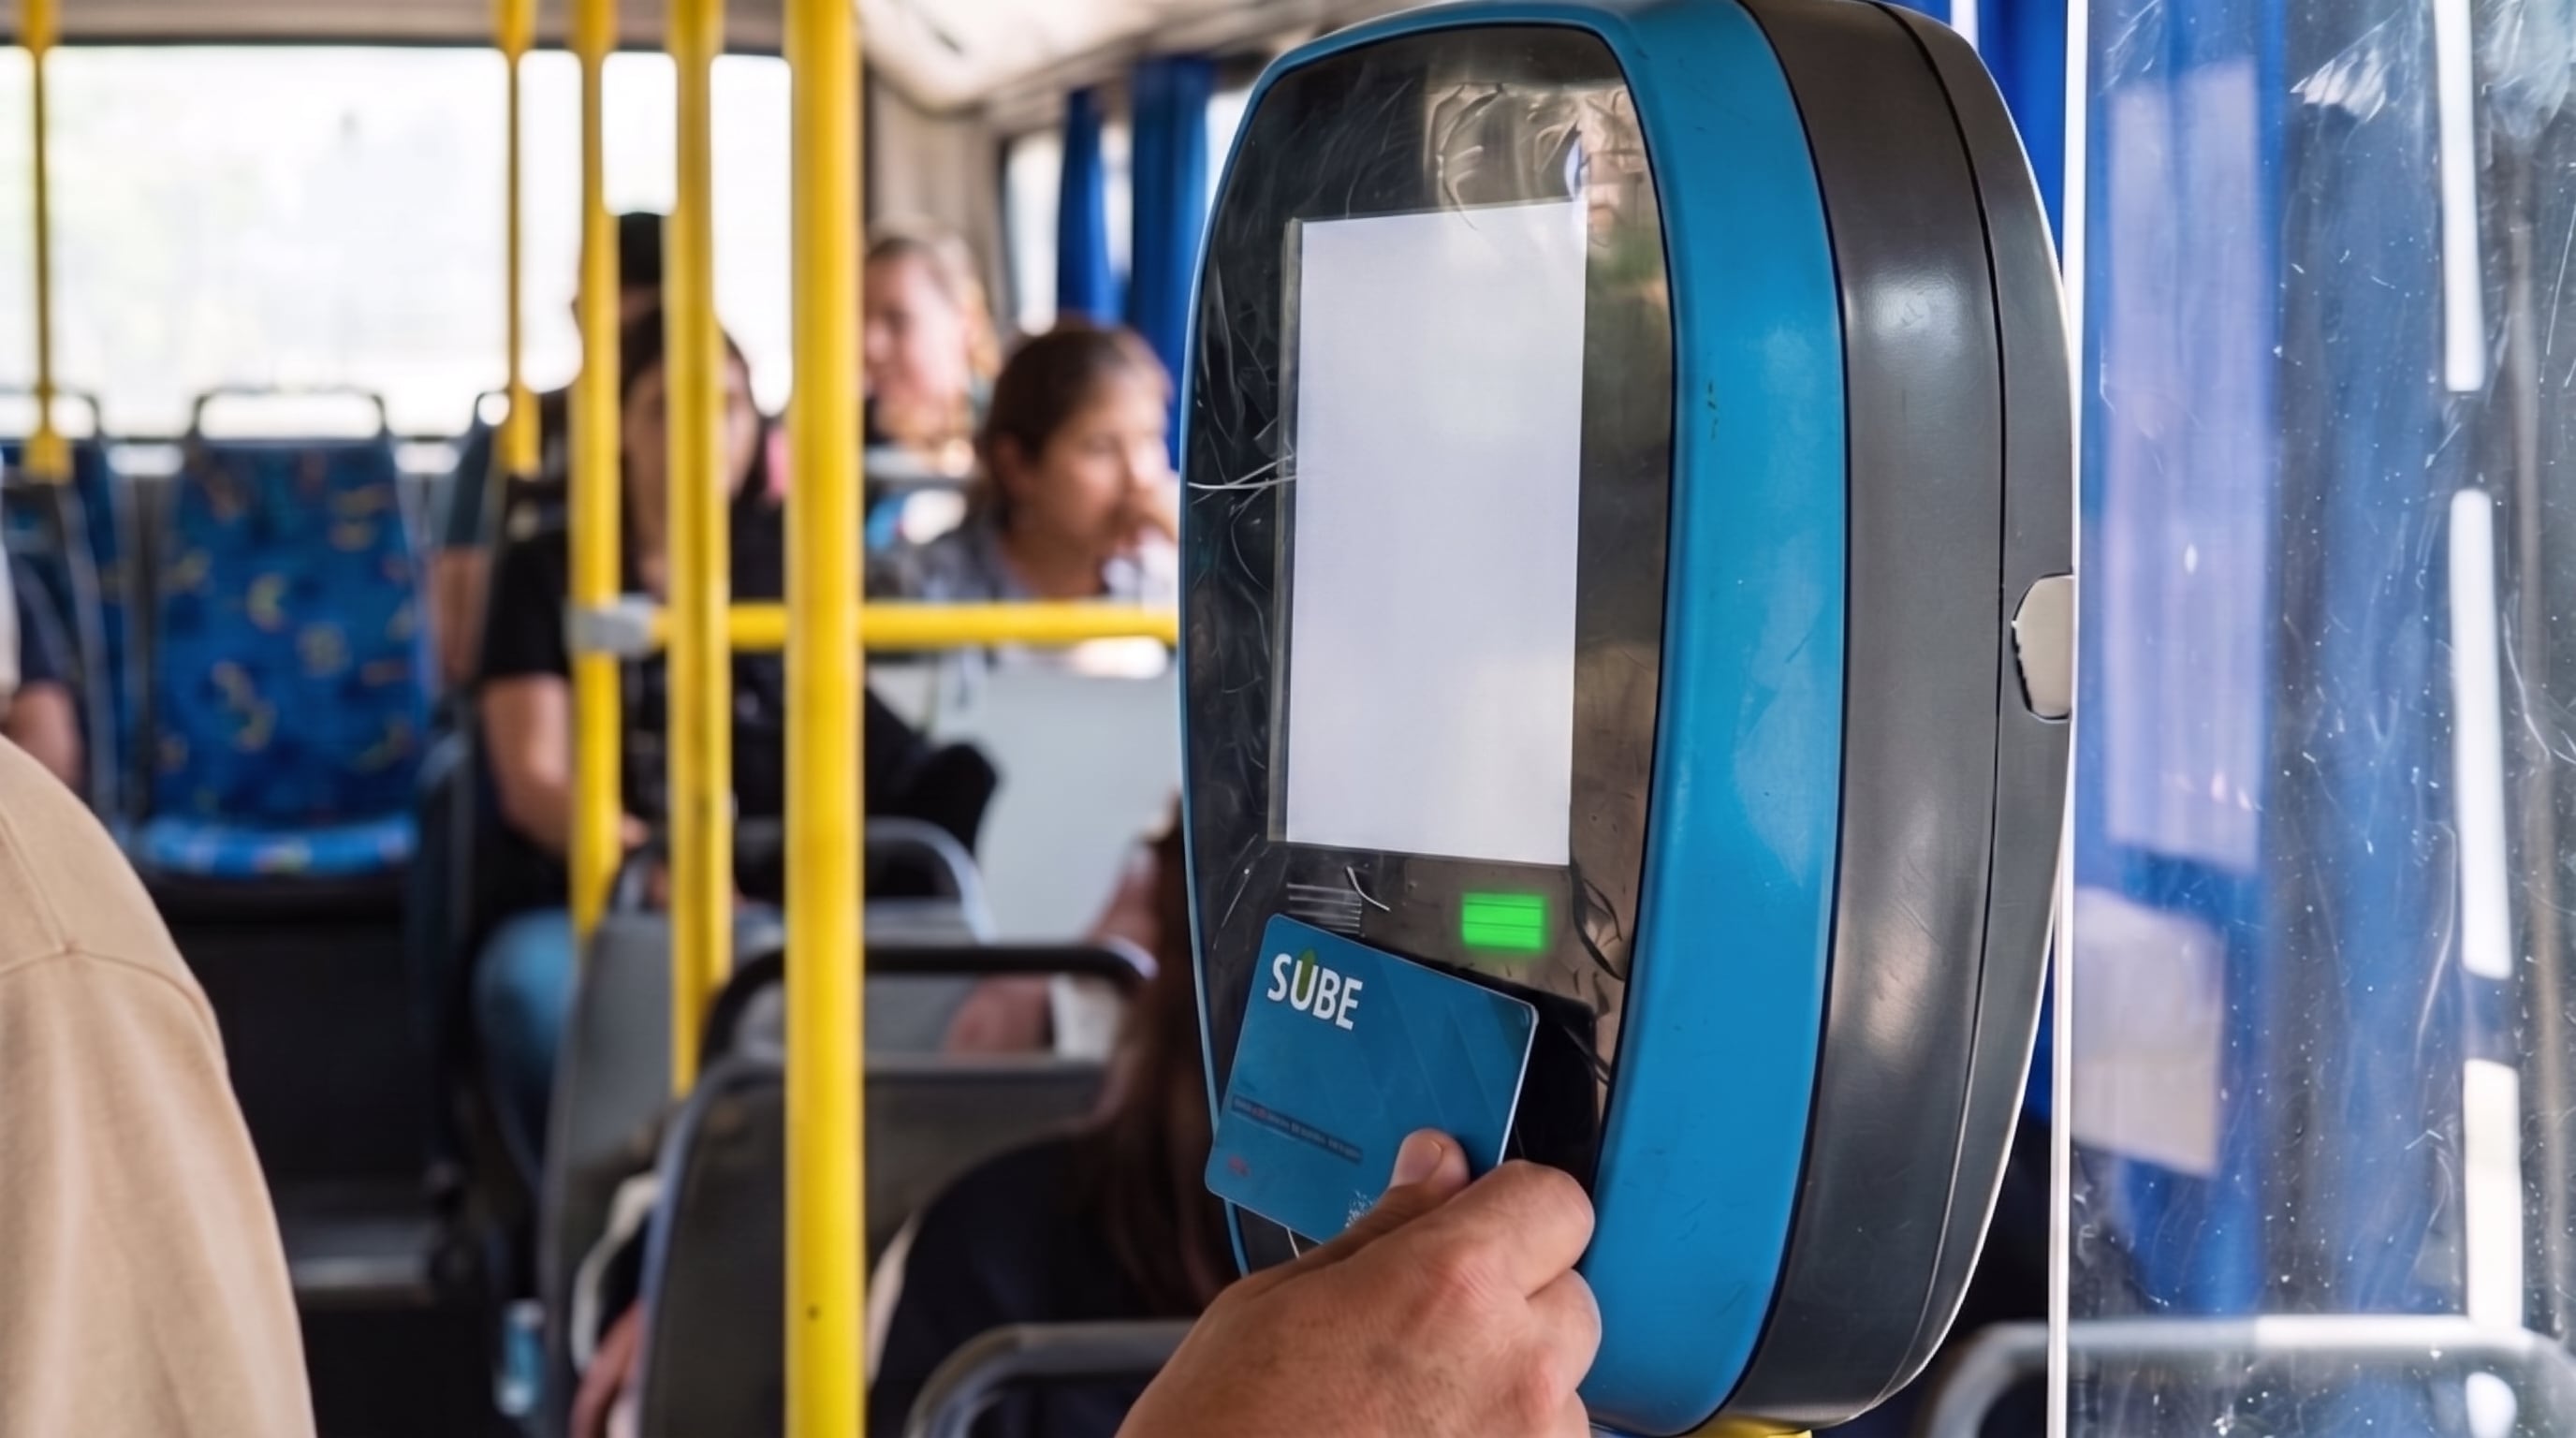
Si se analizan las otras líneas de colectivos se encuentra una diferencia menor, considerando que en agosto los micros de CABA tenían boletos mínimos de $852,90 y los que jurisdicción nacional partían de $742,81, siempre hablando de viajes de hasta tres kilómetros de recorrido. En esos casos, las subas acumuladas en la gestión Milei son de 1.510,4% y 1.302,5% respectivamente. Aún así, se trata de porcentajes mucho mayores a la inflación de ese período.
El punto de partida
En diciembre de 2023, durante los primeros días de gestión, el Gobierno y las empresas mantuvieron una serie de reuniones para definir qué pasaría con los precios de los pasajes. En ese momento, desde Nación aclararon que los incrementos formaban parte de un reconocimiento del atraso tarifario que se había acumulado durante los últimos años y, en particular, desde agosto de 2023. La administración anterior había interrumpido la actualización automática por Índice de Precios al Consumidor (IPC) del Indec. Esa situación, sumada al retraso en el pago de subsidios había generado interrupciones en el servicio de transporte de pasajeros del Gran Buenos Aires y la Ciudad Autónoma de Buenos Aires.
En ese escenario, tanto el Estado como las empresas coincidieron en que una actualización de las tarifas era más que necesaria para que el sistema volviera a funcionar con normalidad. Desde Transporte detallaron en ese entonces que sólo en diciembre de ese año el Gobierno nacional había transferido subsidios a las empresas del sector por $51.893 millones. Esa cifra, explicaron, respondía a una “matriz de costos y kilómetros recorridos que se fue distorsionando con el transcurso de los años”, lo que se agravó por el congelamiento de precios.
Según informaron desde Nación, esa distorsión llevó a que el transporte automotor de pasajeros llegara al punto de estar “prácticamente estatizado”, ya que en un 91% estaba financiado por el Gobierno y apenas un 9% de sus ingresos provenían de lo que pagaban los pasajeros.
Hoy los números son otros, pero aún existe un gran desajuste que las empresas denuncian todos los meses. Según el Índice Bondi que elabora la Asociación de Empresarios de Transporte Automotor (Aaeta), actualmente el Gobierno nacional reconoce una estructura de costos de $351.692,5 millones, cuando el costo real es de $453.495,79 millones. Ese desfasaje, afirman las empresas, lleva a que el subsidio otorgado por el Estado sea insuficiente para cubrir el costo de funcionamiento del sistema.
Ante ese escenario, Aaeta plantea que es necesario un ajuste, ya sea de las tarifas o de los subsidios. Según los cálculos de la entidad, en septiembre se produjo un déficit de $456,92 por boleto. Ese monto es lo que debería subir el pasaje promedio para que el sistema funcione con normalidad con el monto de subsidios vigente. El otro camino, sería la eliminación total de los aportes del Estado, pero en ese caso el costo real del boleto ascendería a $2.494,13 en el AMBA.
tarjeta SUBE,autobús,transporte público,pago electrónico,pasajero

Zelenskyy can leverage Moscow ties from comedy days to make peace deal, says former key aide

Iran’s oil lifeline is drying up. The biggest pain may fall on ordinary citizens

El cabezazo salvador de “Jagger” Herrera con el que Boca venció a Independiente: su impactante ficha de partido

“Cruzó un límite”: Bullrich criticó los ataques de Milei a la prensa y volvió a tomar distancia del Gobierno

Patricia Bullrich volvió a diferenciarse de Milei y cuestionó sus ataques a la prensa: “Cruzó un límite”

Canales para ver el Central Córdoba vs. Vélez Sarsfield por el Torneo Clausura

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica

Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir

 POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen