
ECONOMIA
Los drásticos cambios que habrá en el Banco Central y que anunciará Milei por cadena nacional

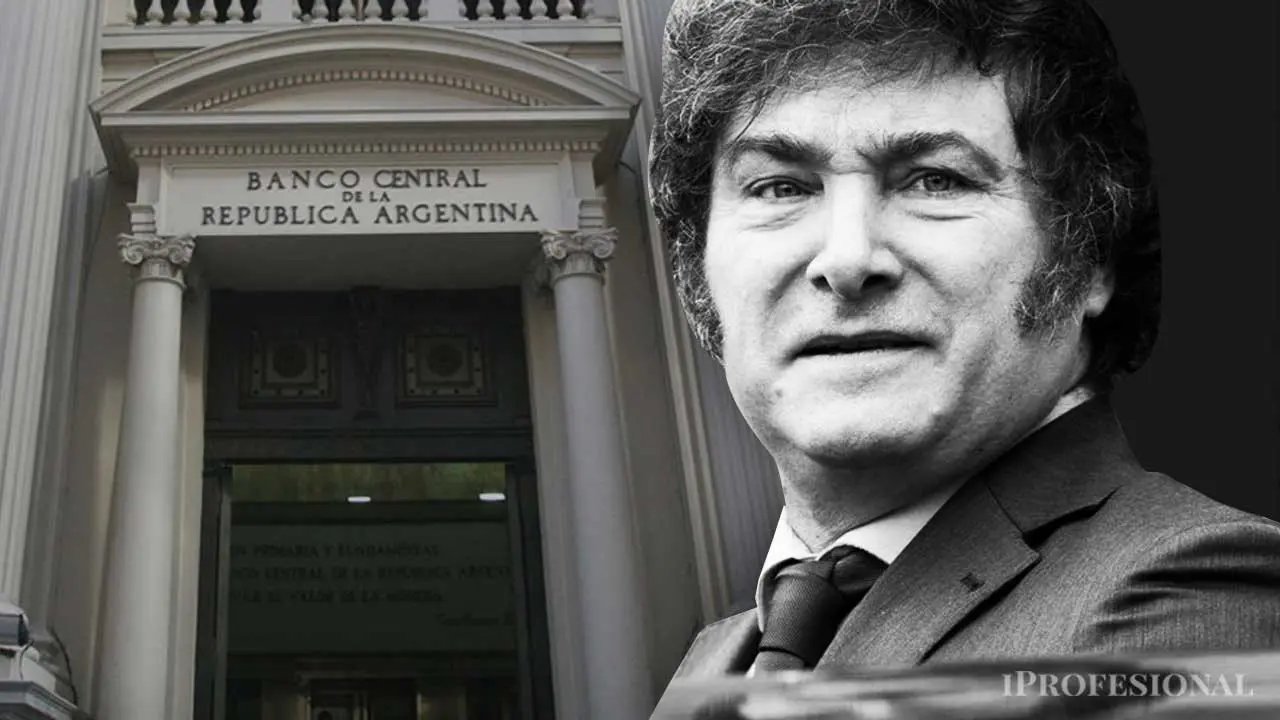
El Presidente de la Nación, Javier Milei, revisará en las próximas horas con su equipo económico liderado por el ministro de Economía, Luis Caputo, y el Presidente del BCRA, Santiago Bausilli, la drástica y revolucionaria, así la llaman desde el Gobierno, modificación de la Carta Orgánica del Banco Central de la República Argentina (BCRA) que rige desde el 2.012.
De acuerdo a lo que informó el vocero presidencial Adrián Ravier, los detalles de esas modificaciones los dará Milei el próximo jueves en un mensaje por cadena nacional luego de las 20 hs.
Por lo que pudo saber iProfesional, de una fuente muy cercana al Gobierno, se modificarán los artículos 3, 6, 7, 8, 9 y 20 de la Carta Orgánica del BCRA y varios de los cambios estarían inspirados en la Carta Orgánica del Banco Central del Perú.
En el nuevo proyecto de Ley que el Gobierno enviará a la Cámara de Diputados el martes próximo se volverá a la vieja versión del artículo 3 versión de 1.992 que expresa que «es función del BCRA preservar la estabilidad monetaria y el valor de la moneda». Ese artículo se modificó en 2012 con la Ley 26.739.
Por qué el Gobierno quiere volver a la vieja Carta Orgánica
En relación a la CO hay que recordar que en 2012, bajo la presidencia de Cristina Fernández de Kirchner, la entonces titular del BCRA, Mercedes Marcó del Pont, introdujo modificaciones muy drásticas a la Carta CO del organismo que funcionaba desde 1.992 cuando se instrumentó el Plan de Convertibilidad.
Luego el Congreso de la Nación aprobó la modificación del artículo 3 de la CO que establecía: «es objetivo esencial del BCRA preservar el valor de la moneda» y lo convirtió en un mandato múltiple al establecer que: «es objetivo primordial del BCRA preservar la estabilidad monetaria, la estabilidad financiera, el empleo y el desarrollo económico con equidad social».
El propósito ideológico del kirchnerismo fue que el BCRA asumiera responsabilidades más amplias, no solo en la lucha contra la inflación, sino también en el impulso del crecimiento económico y la promoción del empleo, funciones que ya tenían otros organismos estatales.
Marcó del Pont incluso dispuso el reemplazo del viejo texto por el nuevo texto en el cartel pegado en la pared de ingreso a la entidad en Reconquista 266. Esto es lo más importante que busca Milei: que ese artículo vuelva a ser igual al que figuraba en la vieja CO de 1.992.
A pesar de estos cambios, los años siguientes no trajeron ni baja inflación ni desarrollo con equidad.
Cómo quedará la remoción de directores del BCRA con la reforma
El otro artículo que buscará cambiar Milei es el 6 que se refiere a la remoción de los directores del BCRA. La estabilidad del directorio del BCRA es otro de los aspectos que preocupa al Gobierno que propondrá modificar los artículos 6, 7, 8 y 9.
En la actualidad para remover a un Director del BCRA el mecanismo está en la Carta Orgánica del BCRA que destaca que a los 10 Directores los nombra el Poder Ejecutivo Nacional (PEN) con acuerdo del Senado y para removerlos aplica lo mismo que es un decreto del PEN con acuerdo del Senado. Para que quede definitivo cada nombramiento, el PEN tiene que mandar el pliego al Senado y conseguir acuerdo y los futuros Directores siguen en comisión hasta lograr el acuerdo.
El artículo 6 dice que: «los directores duran 6 años y solo pueden ser removidos por mal desempeño o delito mediante juicio político».
En relación al procedimiento, la acusación la hace el Presidente con un decreto y el juicio político se debe hacer en el Senado que actúa como tribunal.
En la actualidad para condenar y remover a un Director se necesitan los 2/3 de los miembros presentes del Senado. Es el mismo quorum que para un juicio político a un ministro y con 72 senadores en total, si están todos presentes se necesitan 48 votos para removerlo.
La novedad de la nueva CO sería que para removerlo no solo habrá que tener los 2/3 de los votos del Senado sino también tendrá que tener los 2/3 de los votos de los Diputados y solo se lo podrá juzgar por un hecho de corrupción pero no por un mal desempeño de sus funciones o por razones políticas.
En la actualidad el Directorio del BCRA tiene 10 miembros: el Presidente, el Vicepresidente 1, el Vicepresidente 2° y otros 7 Directores que duran 6 años y se renuevan por mitades.
En el 2026 no hay vencimientos de mandatos ya que los últimos fueron el 23 de septiembre de 2025 y los nuevos mandatos van hasta el 23 de septiembre de 2031. Los próximos vencimientos serían en 2028, porque se renuevan por mitades cada 3 años.
El caso más polémico de una remoción de un Director fue el de Martín Redrado cuando era titular del BCRA en enero de 2.010 por negarse a entregar unos 6.600 millones de dólares de las reservas internacionales del BCRA. La entonces Presidenta Cristina Fernández de Kirchner intentó removerlo por decreto por no girar reservas para el Fondo del Desendeudamiento. Redrado se negó, fue a la justicia y el juez frenó el decreto. Al final Redrado renunció y no hubo votación en el Senado para removerlo.
Por ese motivo también se propondrá aplicar sanciones penales como penas de prisión para los funcionarios públicos o autoridades que autoricen emisiones monetarias sin respaldo, violen la autonomía de la institución o incurran en hechos de corrupción.
Qué cambia en el financiamiento del BCRA al Tesoro
Otro de los aspectos más relevantes de la nueva reforma a la CO será una nueva modificación del artículo 20, que regula los adelantos transitorios del BCRA al Tesoro. En este caso se prohibirá al BCRA financiar al Tesoro directamente.
Esta herramienta permite hoy que el BCRA financie al Tesoro mediante emisión de pesos. Antes de la reforma, estos adelantos tenían un plazo de 12 meses y no podían superar el 12% de la base monetaria, sumando un 10% adicional de la recaudación anual del Gobierno nacional.
La reforma elevó esos límites y agregó otro 10% de la recaudación anual en situaciones excepcionales, además de eliminar la asignación específica para el pago a organismos multilaterales, permitiendo que los adelantos transitorios se destinaran a cualquier fin.
Ese cambio respondió al criterio de Marcó del Pont, quien consideraba que financiar al Tesoro debía ser una función central del BCRA. Así, el organismo comenzó a girar más fondos al Gobierno, lo que obligó al BCRA a emitir títulos propios para intentar contener el impacto inflacionario, generando un aumento de sus pasivos remunerados.
Esa reforma del 2.012 también estableció que el Central debía actuar bajo las políticas del Gobierno Nacional, reduciendo su autonomía. Por lo que pudo saber iProfesional, de fuentes cercanas al Gobierno, la propuesta del oficialismo buscará restringir la emisión monetaria, ampliada desde 2012 para financiar el déficit fiscal.
En resumen, los puntos centrales de la reforma de la actual CO serían:
- Modificar el Artículo 3 para eliminar los objetivos múltiples (empleo, desarrollo económico y equidad social). El único objetivo del BCRA será la preservación del valor de la moneda
- Modificación del artículo 20 para prohibir en forma definitiva que el Central emita pesos para financiar al Tesoro o utilizar asistencias financieras ficticias como las letras intransferibles
- Modificar los artículos del 6 al 9 referidos a los requisitos para desplazar al Presidente o a los miembros del Directorio de la entidad, exigiendo dos tercios de los votos tanto en la Cámara de Senadores como en la Cámara de Diputados
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco central,javier milei






El economista dijo que el país podría crecer más del 5% anual, pero la acumulación de divisas limita la expansión. ¿Persiste la desconfianza?
Puntos importantes

Para el economista, las compras del BCRA limitan el crecimiento potencial de Argentina.
La desconfianza y falta de credibilidad son obstáculos centrales.
El país tiene enorme potencial en energía, minería y agro.
banco central,dólar,reservas,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
Jornada financiera: el riesgo país cerró a la baja tras superar los 700 puntos y el dólar subió por tercer día consecutivo
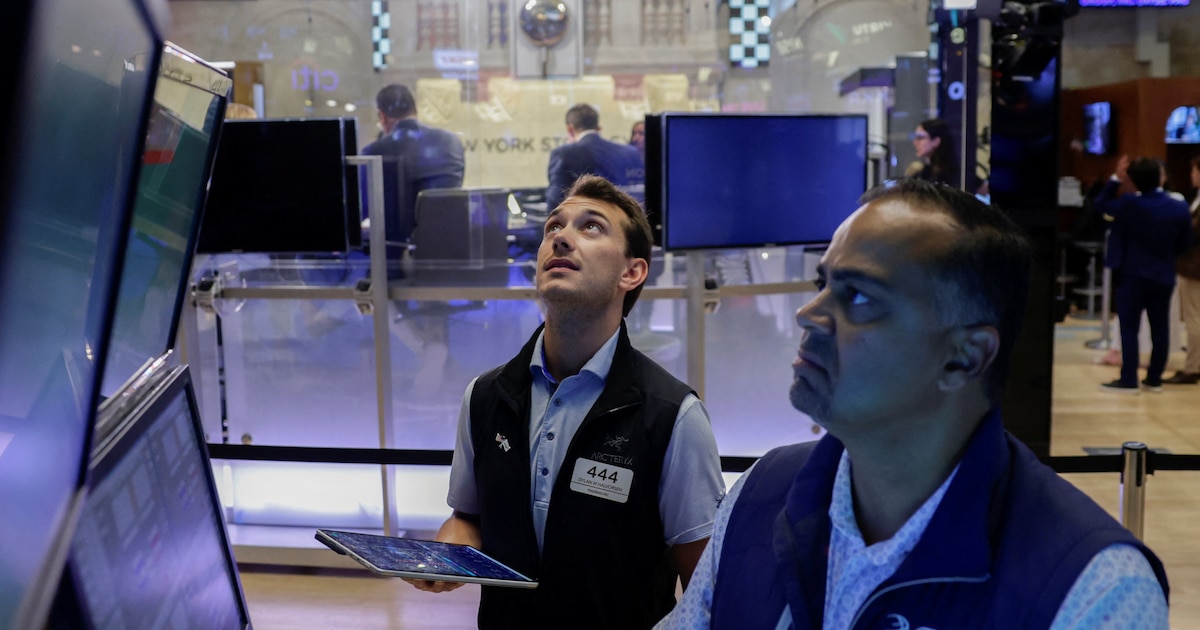
La sesión financiera registró un movimiento volátil y, más allá de la tónica alcista de Wall Street, los activos argentinos actuaron con independencia. Los bonos soberanos de Argentina tuvieron un arranque muy negativo, que se fue disipando con la aparición de compradores atraídos por las altas rentabilidades y bajos precios tras siete ruedas negativas. Las acciones argentinas, en cambio, empezaron muy positivas, pero perdieron fuerza con el recorrido de los negocios, para concluir con cifras dispares.
Los bonos argentinos cerraron con varias especies en alza -principalmente los bonos en dólares de mayor plazo- tras un inicio con una amplia baja promedio de 1,5% para los títulos Globales con ley extranjera en Wall Street. Esa pérdida inicial replicó en un salto del riesgo país, que tocó los 710 puntos básicos a las 10:15 horas, un máximo desde el 24 de octubre de 2025.
Con el correr de la sesión y la mejora de las cotizaciones también que el riesgo país revirtió el ascenso, para ceder tres unidades respecto del lunes, en los 672 puntos básicos hacia el fin de la rueda. El indicador cortó así una serie de siete alzas consecutivas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Matías Migliore, Team Leader Mesa IFA en Balanz, puntualizó que “la rueda estuvo marcada por una fuerte reversión intradiaria en la mayoría de los activos. El mercado local acompañó la volatilidad en los mercados internacionales: comenzó la jornada con un sesgo claramente vendedor, en línea con la debilidad de la deuda global, pero hacia mitad de rueda reapareció la demanda y las cotizaciones lograron recuperar terreno, finalizando mayormente en niveles positivos”.
Los títulos hard dollar anotan una caída promedio de 5% en el último mes, con bajas superiores al 6% en el caso de los bonos de mayor plazo. El riesgo país argentino tocó su mínimo de 2026 en los 403 puntos el 10 de julio.
“La suba de las tasas de los bonos del Tesoro de EEUU ya comenzó a trasladarse al crédito corporativo argentino, con rendimientos que aumentaron en promedio 74 puntos básicos durante el último mes. El ajuste fue particularmente relevante por duration: las curvas corporativas se aplanaron. Por eso, favorecemos los bonos del tramo corto-medio, donde los inversores pueden reducir la sensibilidad de precios sin resignar demasiado carry”, afirmó María Paz Aguilar, Research Analyst de Adcap Grupo Financiero.
El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).
“En la plaza financiera local, las acciones tuvieron una jornada mixta, con una leve recuperación liderada por el sector bancario. A su vez, los bonos soberanos en dólares lograron interrumpir la inercia vendedora y registraron alzas generalizadas a lo largo de toda la curva”, comentó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).
Laura Torres, directora de inversión de IMB Capital Quants, señaló que Wall Street “evidenció una notable resiliencia en la renta variable ante el colapso del sector inmobiliario, soportada por la menor percepción de riesgo de recesión técnica. No obstante, la volatilidad observada ante los constantes titulares geopolíticos en Oriente Medio confirma que el mercado cotiza sensible al flujo informativo de corto plazo”.
El BCRA compró USD 103 millones en el mercado
El volumen de negocios en el mercado mayorista se mantiene elevado en octubre, un nivel acorde a las cifras muy positivas de exportaciones y superávit comercial de 2026. Con negocios por USD 673,2 millones en el segmento de contado, el dólar mayorista tuvo una suba marginal de 50 centavos, a 1.525 pesos, para regresar a su precio más alto desde el récord nominal de $1.525,50 del 25 de septiembre, después de tres sesiones seguidas en alza.
“Sobre el cierre, la demanda ganó algo más de protagonismo y llevó al tipo de cambio a marcar un máximo de $1.526, para finalmente cerrar en $1.525″, sintetizó Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En octubre el dólar suma ocho pesos o 0,5%, a un ritmo aún inferior al de la inflación. En el último año el tipo de cambio oficial avanzó 50 pesos o solo 3,4 por ciento.
El BCRA estableció un techo para el régimen de bandas cambiarias en los 1.940,30 pesos. El dólar mayorista quedó a 415,39 pesos o 27,2% de ese límite teórico para la libre flotación.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público ganó cinco pesos o 0,3%, a $1.545 para la venta, según la referencia del Banco Nación, en un máximo nominal ya alcanzado a fines de septiembre. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.545,01 para la venta y $1.491,64 para la compra.
El dólar blue ganó diez pesos, a $1.570 para la venta, también récord nominal que iguala el máximo del 28 de julio. También registró un máximo histórico las paridad bursátil del “contado con liquidación” a $1.633 en acciones.
En el mercado de futuros el dólar operó con mínimas variantes y un volumen en pesos equivalente a USD 806,2 millones, según datos de A3 Mercados. Las posturas más negociadas, para fin de octubre, quedaron invariables a 1.534 pesos, mientras que los contratos para fin de año se pactaban a 1.590,50 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El Banco Central compró USD 103 millones en el segmento de contado, el 15,3% de la oferta spot. Las reservas internacionales brutas crecieron en USD 49 millones, a 50.201 millones de dólares.
La Secretaría de Finanzas llevó a cabo una conversión anticipada en títulos dollar linked por un total de USD 3.896 millones -ante ofertas por un total de USD 4.351 millones-, lo que significó un rescate del 72,85% sobre el total de valor nominal original en circulación de la D30O6. Con este canje, el Gobierno redujo la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.
Business,Corporate Events,North America
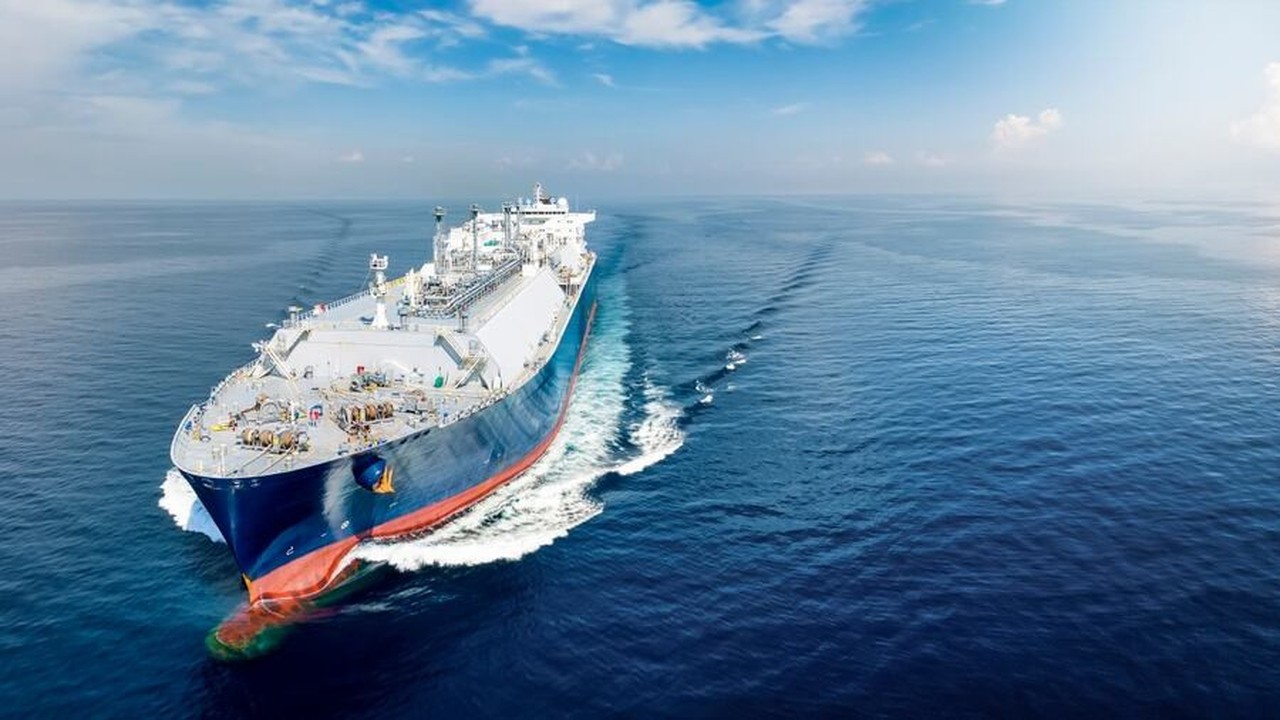
YPF, Eni y XRG firmarán la Decisión Final de Inversión el 26 de noviembre para el megaproyecto de exportación de GNL. Inversión, rigi y exportaciones
Puntos importantes

YPF, Eni y XRG firmarán el 26 de noviembre la inversión para el proyecto Argentina LNG, marcando un hito histórico.
El plan prevé u$s51.000 millones para exportar GNL, generando 40.000 empleos y divisas masivas.
Infraestructura en Vaca Muerta y Río Negro garantizará estabilidad exportadora mediante el marco RIGI.
Socios y compradores del GNL argentino
La infraestructura logística de un proyecto inédito
Una ventana de oportunidad a nivel global
ypf,gas,vaca muerta,energía,tarifas,petróleo,renovables

DEPORTE6 minutos ago
Cristiano Ronaldo la lía tras su castigo: falla un penalti y perdona un gol a puerta vacía

POLITICA7 minutos ago
Identifican los restos de la hija de un exintendente de Cipolletti secuestrada en 1976

ECONOMIA10 minutos ago
Arriazu explicó por qué la compra de dólares del BCRA limita el crecimiento

POLITICA14 minutos ago
Cruces entre metrodelegados y el Gobierno porteño tras el paro que dejó sin servicio a 500.000 personas

CHIMENTOS16 minutos ago
Sabrina Rojas reveló que tiene una nueva conquista: es un famoso futbolista argentino, tiene solo 19 años y lo conoció por Instagram

INTERNACIONAL17 minutos ago
Judge Trump called a ‘lunatic’ abruptly backs off demand after showdown with DOJ No. 3

CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

INTERNACIONAL4 días ago
Trump’s new press secretary out of the job just days after rocky debut

 CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS2 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella



