
ECONOMIA
Luciano Laspina, director ejecutivo de CIPPEC: “Los países de América Latina que blindaron la independencia del Banco Central derrotaron la inflación”

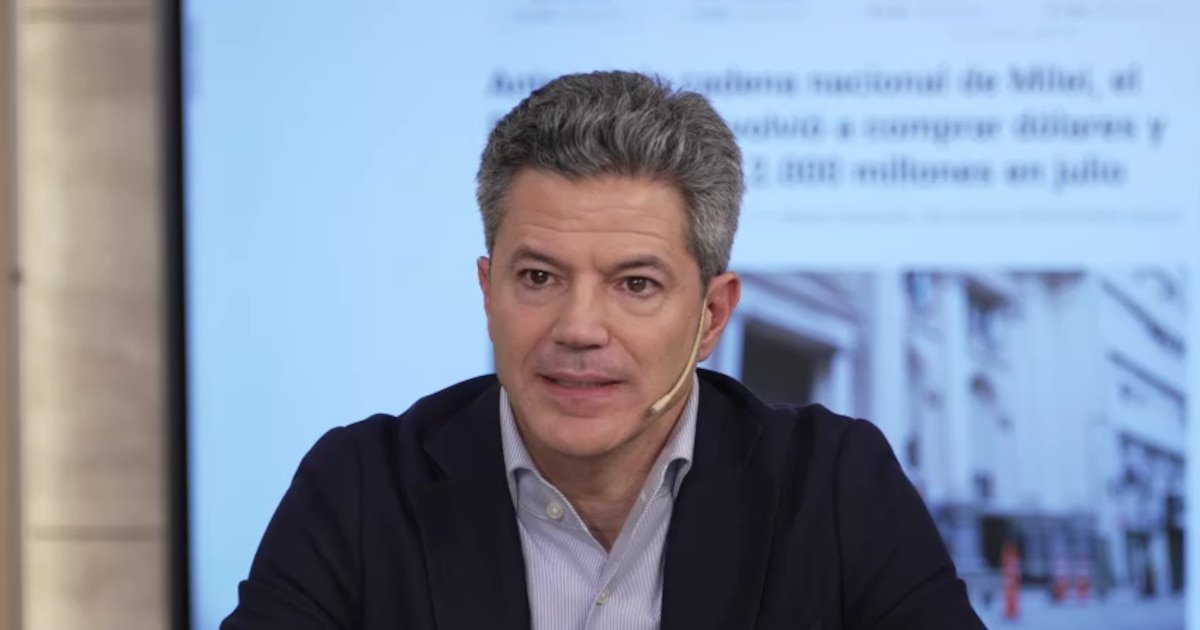
La reforma de la Carta Orgánica del Banco Central aparece como uno de los próximos objetivos económicos del Gobierno. Para Luciano Laspina, sin embargo, el debate trasciende una modificación legislativa. A su juicio, el proyecto busca corregir una debilidad institucional que acompañó a la Argentina durante décadas: la posibilidad de que la autoridad monetaria termine financiando al Estado mediante emisión, un mecanismo que, según sostuvo, estuvo detrás de buena parte de los procesos inflacionarios del país.
Durante una entrevista en Infobae al Regreso, el exdiputado nacional y director ejecutivo de CIPPEC analizó los principales ejes de la iniciativa oficial y planteó que la independencia del Banco Central constituye una condición necesaria para consolidar la estabilidad monetaria. En diálogo con Gonzalo Aziz, recordó que la historia económica argentina estuvo marcada por déficits fiscales que, en distintos momentos, terminaron siendo financiados con emisión.
“Argentina tiene una historia muy triste de déficit fiscales financiados con endeudamiento y finalmente con emisión monetaria. Le hemos quitado trece ceros a la moneda por culpa de ese proceso”, afirmó.
Según explicó Laspina, la reforma apunta a cerrar definitivamente esa posibilidad mediante una prohibición más estricta para asistir al Tesoro, un fortalecimiento de la autonomía del Banco Central y mayores responsabilidades para quienes incumplan esas reglas. En ese sentido, resumió que el proyecto busca garantizar “la prohibición absoluta del financiamiento al Tesoro, preservar el valor de la moneda, mayor independencia y responsabilidades más severas”, con el objetivo de blindar institucionalmente el esquema monetario.
Para el economista, el trasfondo de la discusión es que la Argentina nunca avanzó en una transformación que sí realizaron la mayoría de los países de América Latina luego de atravesar sus propios procesos inflacionarios. Mientras esas economías fortalecieron la independencia de sus bancos centrales y limitaron la posibilidad de financiar al Estado con emisión, sostuvo que el país mantuvo una vulnerabilidad institucional que terminó afectando la estabilidad de la moneda.
“Los países que lograron grabar en piedra la prohibición de financiar al fisco y tener un banco central independiente derrotaron la inflación. Fueron prácticamente todos los países de Latinoamérica, con excepción de Argentina”, sostuvo.
Para ilustrar esa diferencia, Laspina recurrió al caso de Perú. Pese a la inestabilidad política que atravesó ese país en los últimos años, señaló que la autonomía del Banco Central permitió preservar una política monetaria consistente por encima de los cambios de gobierno.
“Perú es un caos político absoluto, pero blindó la independencia del Banco Central. Eso permitió que un presidente de izquierda nombrara a un banquero de derecha y que la institución siguiera funcionando al margen de los cambios de gobierno”, explicó.
También destacó la experiencia de Brasil. Según recordó, uno de los momentos que consolidó la credibilidad de su política monetaria fue la decisión de Luiz Inácio Lula da Silva de respetar la autonomía de la autoridad monetaria pese a mantener diferencias con su conducción.
“La estabilidad de Brasil se consolidó cuando Lula decidió mantener al presidente del Banco Central más allá de las diferencias ideológicas”, afirmó.
Sin embargo, advirtió que trasladar ese esquema a la Argentina requerirá construir consensos políticos de largo plazo. En su opinión, la fuerte polarización dificulta alcanzar acuerdos que sobrevivan a los cambios de gobierno y consoliden instituciones verdaderamente independientes.
“No está en nuestro ADN institucional aceptar naturalmente que el Banco Central tenga independencia”, señaló.
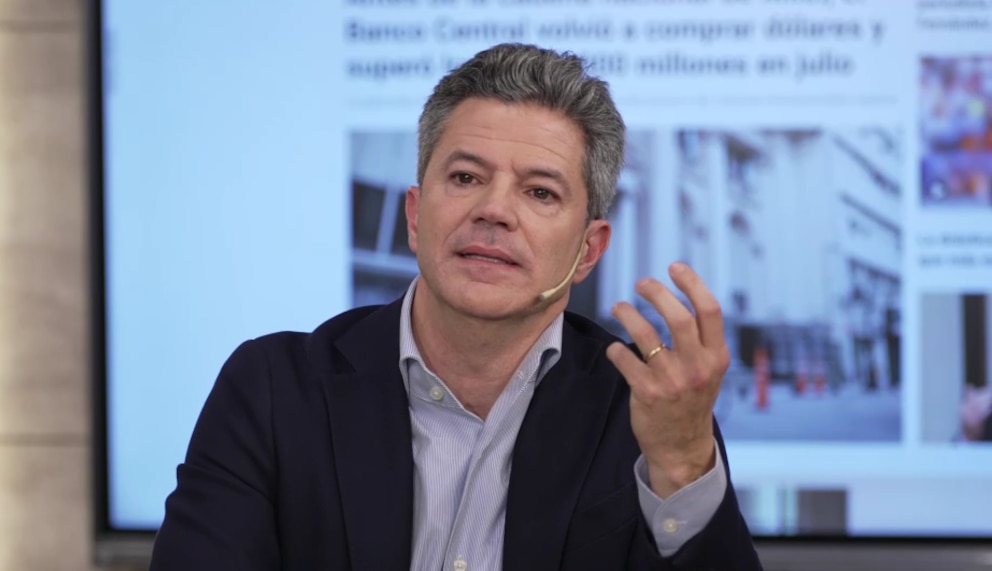
En ese contexto, Laspina explicó que uno de los cambios más relevantes será reforzar la estabilidad de las autoridades de la entidad. El mecanismo de designación del presidente del Banco Central seguiría siendo el actual —propuesta del Poder Ejecutivo y aprobación del Senado—, pero su remoción pasaría a requerir un juicio político, una modificación que, según consideró, busca proteger a la institución de eventuales presiones políticas.
“La idea es darle independencia al presidente del Banco Central para que nadie pueda apretarlo desde la política”, sostuvo.
Esa misma lógica, agregó, explica otro de los puntos que considera centrales dentro del proyecto: la incorporación de sanciones para quienes incumplan la prohibición de financiar al Tesoro mediante emisión. A su entender, no se trata únicamente de endurecer las consecuencias legales, sino de elevar el costo institucional de alterar esas reglas y dificultar que puedan modificarse sin un amplio consenso político.
“Es probablemente el punto más importante de la reforma, porque vuelve mucho más difícil cambiar estas reglas por otra vía. Si alguien quiere imprimir dinero para financiar al fisco, tendrá que asumir esa responsabilidad y discutirlo en el Congreso”, afirmó.
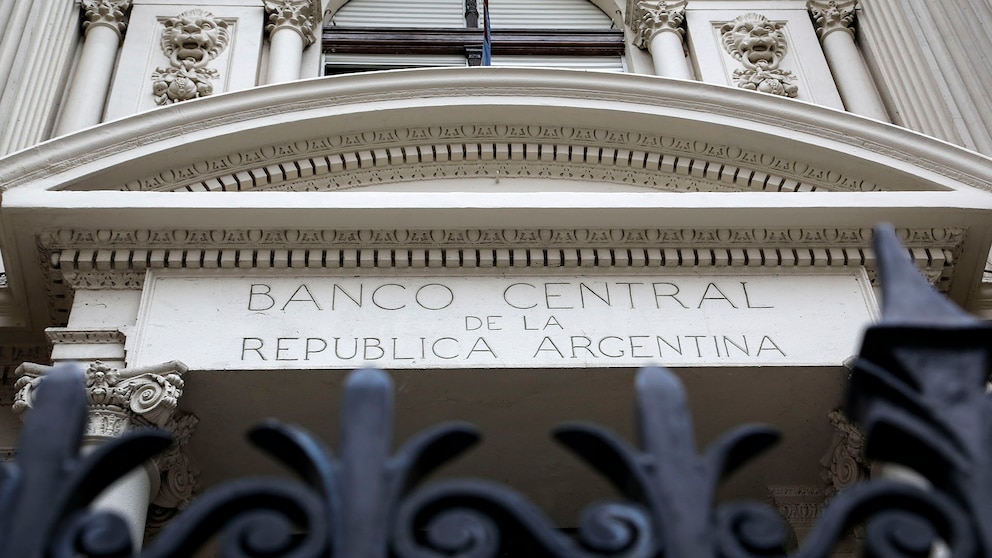
Como parte de ese objetivo, el economista sostuvo que la iniciativa también buscará limitar otros mecanismos que históricamente permitieron asistir al Tesoro. Entre ellos mencionó las denominadas utilidades contables del Banco Central, que pueden surgir por la revaluación de activos como el oro o las reservas internacionales sin representar un ingreso efectivo de recursos.
Según explicó, esas diferencias patrimoniales fueron utilizadas en distintos momentos para justificar transferencias al Estado que luego derivaron en emisión monetaria.
“Porque el oro vale más no significa que haya entrado plata. Sin embargo, muchas veces sobre esas ganancias contables se imprimieron billetes. Ese mecanismo se utilizó durante años”, advirtió.
Más allá de los aspectos técnicos de la reforma, Laspina sostuvo que el principal impacto estaría en la credibilidad de la política económica. A su juicio, cuanto más difícil resulte para cualquier administración recurrir al Banco Central para financiar el gasto público, mayor será la previsibilidad sobre el rumbo monetario y más sostenible podrá ser el proceso de desinflación.
“Esto debería acelerar la reducción de la inflación porque aumenta la credibilidad. Tener reglas claras hace que el horizonte también sea más claro”, afirmó.
En la misma línea, Martín Tetaz señaló durante la entrevista que un marco institucional más sólido también reduce la incertidumbre política, al hacer que las expectativas económicas dependan menos del resultado de cada elección.
Para Laspina, el desafío de fondo no consiste únicamente en aprobar una nueva Carta Orgánica, sino en construir una institución capaz de sostener las mismas reglas con independencia del signo político de los gobiernos. En ese sentido, consideró que fortalecer la autonomía del Banco Central no resolverá por sí solo los problemas estructurales de la economía argentina, pero sí puede convertirse en una condición indispensable para evitar que la emisión vuelva a utilizarse como respuesta a los desequilibrios fiscales.
“Si el Estado tiene un problema de financiamiento, tiene que resolverlo reduciendo el déficit o consiguiendo crédito. No puede volver a hacerlo emitiendo dinero”, concluyó.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich.
Seguinos en nuestro canal de YouTube @infobae.
luciano laspina


El economista dijo que el país podría crecer más del 5% anual, pero la acumulación de divisas limita la expansión. ¿Persiste la desconfianza?
Puntos importantes

Para el economista, las compras del BCRA limitan el crecimiento potencial de Argentina.
La desconfianza y falta de credibilidad son obstáculos centrales.
El país tiene enorme potencial en energía, minería y agro.
banco central,dólar,reservas,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
Jornada financiera: el riesgo país cerró a la baja tras superar los 700 puntos y el dólar subió por tercer día consecutivo
La sesión financiera registró un movimiento volátil y, más allá de la tónica alcista de Wall Street, los activos argentinos actuaron con independencia. Los bonos soberanos de Argentina tuvieron un arranque muy negativo, que se fue disipando con la aparición de compradores atraídos por las altas rentabilidades y bajos precios tras siete ruedas negativas. Las acciones argentinas, en cambio, empezaron muy positivas, pero perdieron fuerza con el recorrido de los negocios, para concluir con cifras dispares.
Los bonos argentinos cerraron con varias especies en alza -principalmente los bonos en dólares de mayor plazo- tras un inicio con una amplia baja promedio de 1,5% para los títulos Globales con ley extranjera en Wall Street. Esa pérdida inicial replicó en un salto del riesgo país, que tocó los 710 puntos básicos a las 10:15 horas, un máximo desde el 24 de octubre de 2025.
Con el correr de la sesión y la mejora de las cotizaciones también que el riesgo país revirtió el ascenso, para ceder tres unidades respecto del lunes, en los 672 puntos básicos hacia el fin de la rueda. El indicador cortó así una serie de siete alzas consecutivas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Matías Migliore, Team Leader Mesa IFA en Balanz, puntualizó que “la rueda estuvo marcada por una fuerte reversión intradiaria en la mayoría de los activos. El mercado local acompañó la volatilidad en los mercados internacionales: comenzó la jornada con un sesgo claramente vendedor, en línea con la debilidad de la deuda global, pero hacia mitad de rueda reapareció la demanda y las cotizaciones lograron recuperar terreno, finalizando mayormente en niveles positivos”.
Los títulos hard dollar anotan una caída promedio de 5% en el último mes, con bajas superiores al 6% en el caso de los bonos de mayor plazo. El riesgo país argentino tocó su mínimo de 2026 en los 403 puntos el 10 de julio.
“La suba de las tasas de los bonos del Tesoro de EEUU ya comenzó a trasladarse al crédito corporativo argentino, con rendimientos que aumentaron en promedio 74 puntos básicos durante el último mes. El ajuste fue particularmente relevante por duration: las curvas corporativas se aplanaron. Por eso, favorecemos los bonos del tramo corto-medio, donde los inversores pueden reducir la sensibilidad de precios sin resignar demasiado carry”, afirmó María Paz Aguilar, Research Analyst de Adcap Grupo Financiero.
El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).
“En la plaza financiera local, las acciones tuvieron una jornada mixta, con una leve recuperación liderada por el sector bancario. A su vez, los bonos soberanos en dólares lograron interrumpir la inercia vendedora y registraron alzas generalizadas a lo largo de toda la curva”, comentó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).
Laura Torres, directora de inversión de IMB Capital Quants, señaló que Wall Street “evidenció una notable resiliencia en la renta variable ante el colapso del sector inmobiliario, soportada por la menor percepción de riesgo de recesión técnica. No obstante, la volatilidad observada ante los constantes titulares geopolíticos en Oriente Medio confirma que el mercado cotiza sensible al flujo informativo de corto plazo”.
El BCRA compró USD 103 millones en el mercado
El volumen de negocios en el mercado mayorista se mantiene elevado en octubre, un nivel acorde a las cifras muy positivas de exportaciones y superávit comercial de 2026. Con negocios por USD 673,2 millones en el segmento de contado, el dólar mayorista tuvo una suba marginal de 50 centavos, a 1.525 pesos, para regresar a su precio más alto desde el récord nominal de $1.525,50 del 25 de septiembre, después de tres sesiones seguidas en alza.
“Sobre el cierre, la demanda ganó algo más de protagonismo y llevó al tipo de cambio a marcar un máximo de $1.526, para finalmente cerrar en $1.525″, sintetizó Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En octubre el dólar suma ocho pesos o 0,5%, a un ritmo aún inferior al de la inflación. En el último año el tipo de cambio oficial avanzó 50 pesos o solo 3,4 por ciento.
El BCRA estableció un techo para el régimen de bandas cambiarias en los 1.940,30 pesos. El dólar mayorista quedó a 415,39 pesos o 27,2% de ese límite teórico para la libre flotación.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público ganó cinco pesos o 0,3%, a $1.545 para la venta, según la referencia del Banco Nación, en un máximo nominal ya alcanzado a fines de septiembre. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.545,01 para la venta y $1.491,64 para la compra.
El dólar blue ganó diez pesos, a $1.570 para la venta, también récord nominal que iguala el máximo del 28 de julio. También registró un máximo histórico las paridad bursátil del “contado con liquidación” a $1.633 en acciones.
En el mercado de futuros el dólar operó con mínimas variantes y un volumen en pesos equivalente a USD 806,2 millones, según datos de A3 Mercados. Las posturas más negociadas, para fin de octubre, quedaron invariables a 1.534 pesos, mientras que los contratos para fin de año se pactaban a 1.590,50 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El Banco Central compró USD 103 millones en el segmento de contado, el 15,3% de la oferta spot. Las reservas internacionales brutas crecieron en USD 49 millones, a 50.201 millones de dólares.
La Secretaría de Finanzas llevó a cabo una conversión anticipada en títulos dollar linked por un total de USD 3.896 millones -ante ofertas por un total de USD 4.351 millones-, lo que significó un rescate del 72,85% sobre el total de valor nominal original en circulación de la D30O6. Con este canje, el Gobierno redujo la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.
Business,Corporate Events,North America
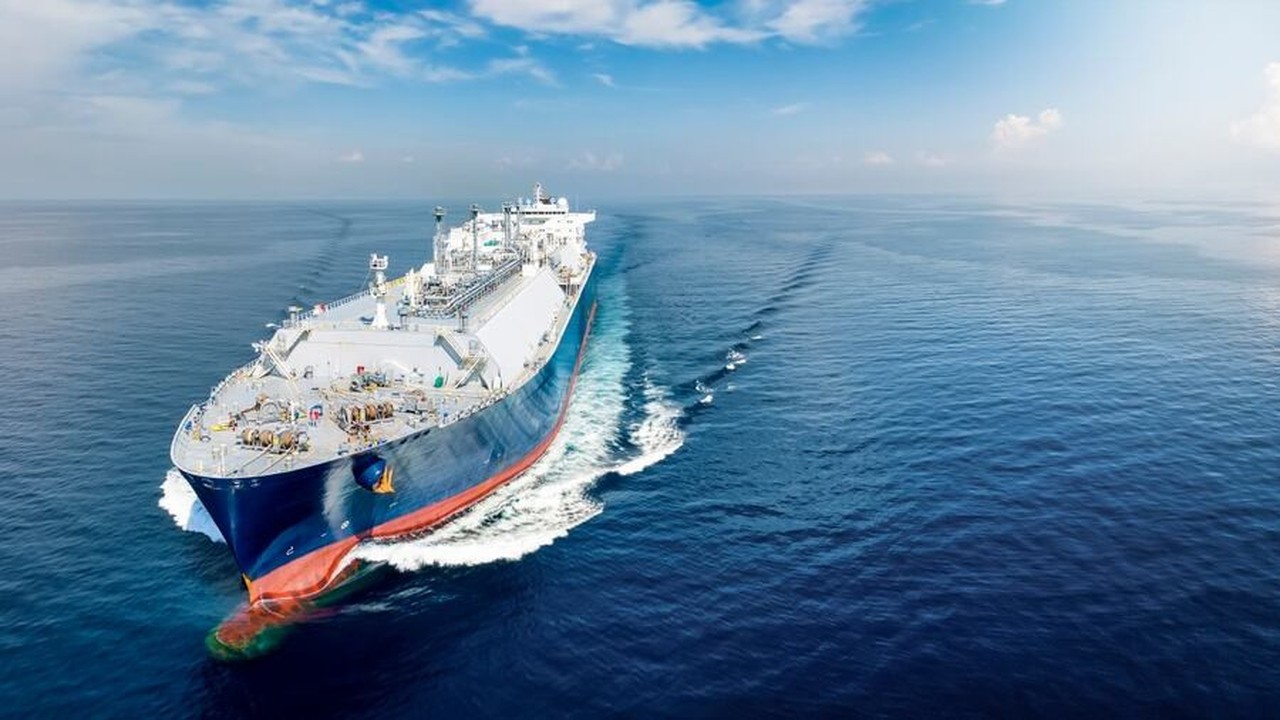
YPF, Eni y XRG firmarán la Decisión Final de Inversión el 26 de noviembre para el megaproyecto de exportación de GNL. Inversión, rigi y exportaciones
Puntos importantes

YPF, Eni y XRG firmarán el 26 de noviembre la inversión para el proyecto Argentina LNG, marcando un hito histórico.
El plan prevé u$s51.000 millones para exportar GNL, generando 40.000 empleos y divisas masivas.
Infraestructura en Vaca Muerta y Río Negro garantizará estabilidad exportadora mediante el marco RIGI.
Socios y compradores del GNL argentino
La infraestructura logística de un proyecto inédito
Una ventana de oportunidad a nivel global
ypf,gas,vaca muerta,energía,tarifas,petróleo,renovables

DEPORTE7 minutos ago
Cristiano Ronaldo la lía tras su castigo: falla un penalti y perdona un gol a puerta vacía

POLITICA8 minutos ago
Identifican los restos de la hija de un exintendente de Cipolletti secuestrada en 1976

ECONOMIA11 minutos ago
Arriazu explicó por qué la compra de dólares del BCRA limita el crecimiento

POLITICA15 minutos ago
Cruces entre metrodelegados y el Gobierno porteño tras el paro que dejó sin servicio a 500.000 personas

CHIMENTOS17 minutos ago
Sabrina Rojas reveló que tiene una nueva conquista: es un famoso futbolista argentino, tiene solo 19 años y lo conoció por Instagram

INTERNACIONAL18 minutos ago
Judge Trump called a ‘lunatic’ abruptly backs off demand after showdown with DOJ No. 3

CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

INTERNACIONAL4 días ago
Trump’s new press secretary out of the job just days after rocky debut

 CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS2 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella



