ECONOMIA
Marina Dal Poggetto habló sobre el dato de inflación de junio: “Es más fácil bajar del 200% al 30% que del 30% al dígito”

La economista Marina Dal Poggetto advirtió que uno de los principales desafíos de la economía argentina continúa siendo la persistencia de la inflación en los servicios, que avanza a un ritmo superior al de los bienes y mantiene elevada la presión sobre los ingresos de los hogares.
Durante una entrevista en Infobae al Regreso, la directora de Eco Go explicó que la dinámica actual de los precios muestra una diferencia marcada entre los distintos componentes de la inflación.
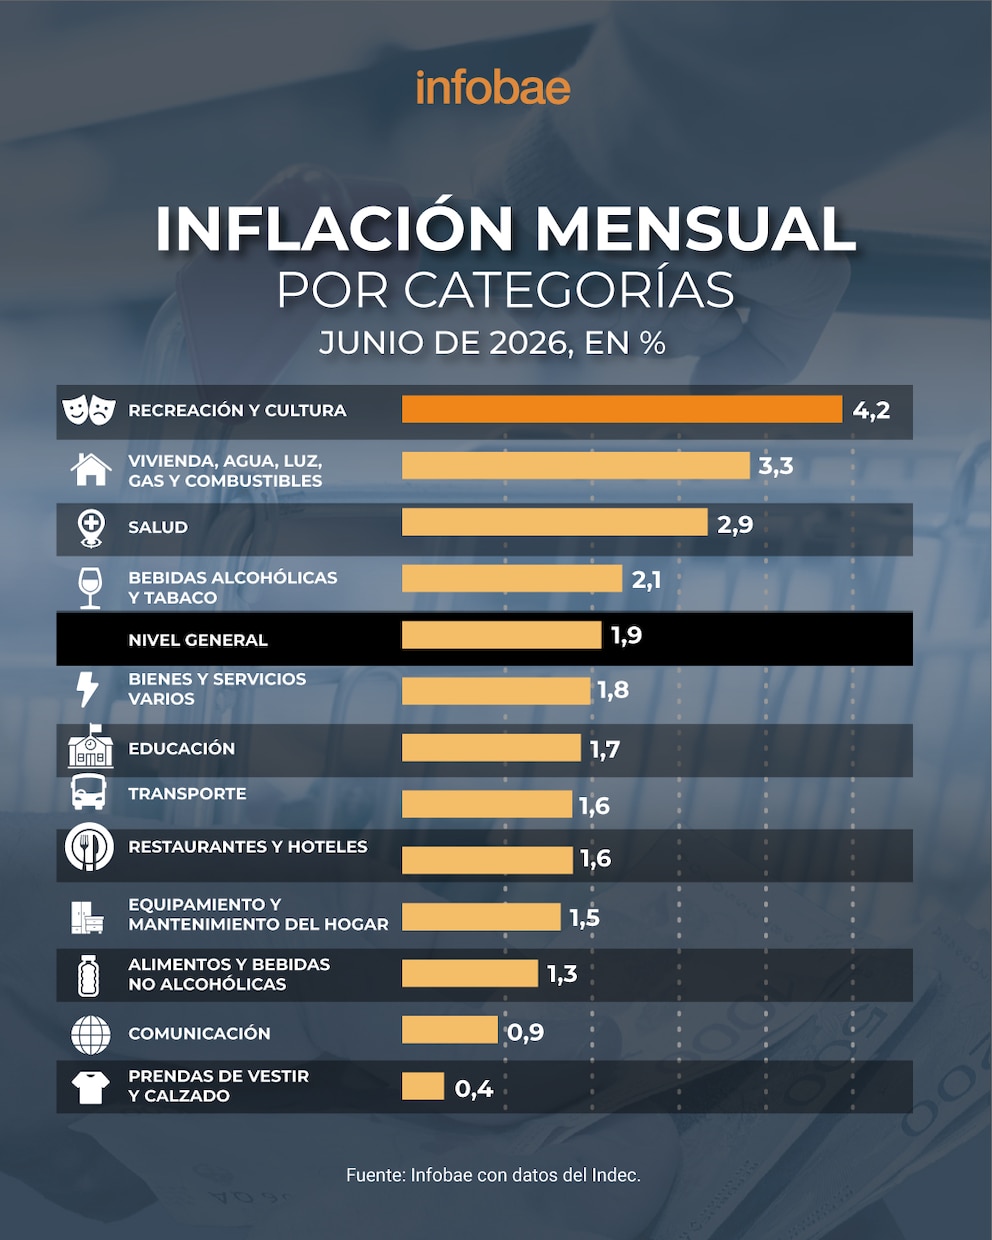
“Lo que está subiendo por encima de la inflación son los precios de los servicios, no solamente los regulados, sino también los servicios no regulados”, señaló Dal Poggetto. En ese sentido, detalló que los últimos registros muestran que “los precios de los servicios regulados subieron 2,3, los precios de los servicios en general subieron 2,9 y los precios de los bienes subieron 1,4”.
Según la economista, esa diferencia refleja que “los servicios están subiendo al doble que los bienes”, una dinámica que atribuyó principalmente a la persistencia de mecanismos de actualización automática que todavía mantienen la inercia inflacionaria.
Dal Poggetto sostuvo que el problema central es que la economía todavía no logró quebrar la indexación de determinados precios. “En la medida que vos tenés algunos mecanismos de indexación, los servicios suben con la inflación pasada, se ajustan todos los meses. Y esa inercia es la que el Gobierno no ha logrado romper”, explicó.
Para la economista, esa dinámica tiene un impacto directo en el presupuesto familiar porque muchos de los gastos que más pesan en la vida cotidiana están vinculados a servicios. “La cuota de la escuela, la prepaga, las expensas, los alquileres, la telefonía… los servicios están subiendo sistemáticamente por encima de la inflación”, enumeró.
El problema, agregó, es que los ingresos no acompañan ese ritmo. “Los ingresos no están subiendo por encima de la inflación, están subiendo o empatando la inflación”, afirmó.
Al analizar la evolución del poder adquisitivo, Dal Poggetto remarcó que el impacto no es igual para todos los hogares debido a las diferencias en las estructuras de consumo. “El salario real no subió. Entonces hay una discusión sobre qué es lo que pasa con la inflación de cada uno”, señaló.
Durante la entrevista, la economista también analizó la situación del sistema financiero y el crecimiento del endeudamiento de las familias. Según explicó, el nuevo esquema monetario generó una mayor disponibilidad de pesos en los bancos, pero todavía no logró traducirse en una expansión equilibrada del crédito.
“El Banco Central decidió empezar a comprar dólares y compró muchos dólares. La contracara de esa compra fue una remonetización de la economía. Esos pesos están yendo de alguna forma a los depósitos”, explicó. Sin embargo, señaló que “lo que no hay del otro lado, como contracara del apretón monetario, es demanda de crédito”.
En ese escenario, describió una situación en la que existe una dificultad tanto para quienes buscan financiamiento como para las entidades que intentan colocarlo. “Los que quieren crédito, los bancos no les quieren prestar, y a los que les quieren prestar no quieren crédito”, resumió.
Dal Poggetto alertó además por el aumento de la carga financiera sobre los hogares. “Para un nivel de endeudamiento parecido al que tenías en 2018, la carga en la deuda es prácticamente el doble”, afirmó. Según sus datos, sumando crédito bancario y no bancario, la deuda de los hogares pasó a representar cerca del 30% de sus ingresos, frente a niveles cercanos al 15% en otro momento.
Uno de los factores que explicó ese fenómeno fue la expansión del crédito fuera del sistema bancario tradicional. “El crédito no bancario en Argentina pasó de ser el 15% del crédito para consumo en 2024 a ser el 25%”, indicó.
Para la economista, parte de ese crecimiento llegó a sectores con poca experiencia financiera. “Está entrando en sectores que estaban fuera del mercado crediticio, muchos jóvenes, que es donde está el grueso de la mora porque no tienen cultura crediticia”, sostuvo. Según detalló, “la mora en ese sector llega al 38%”.
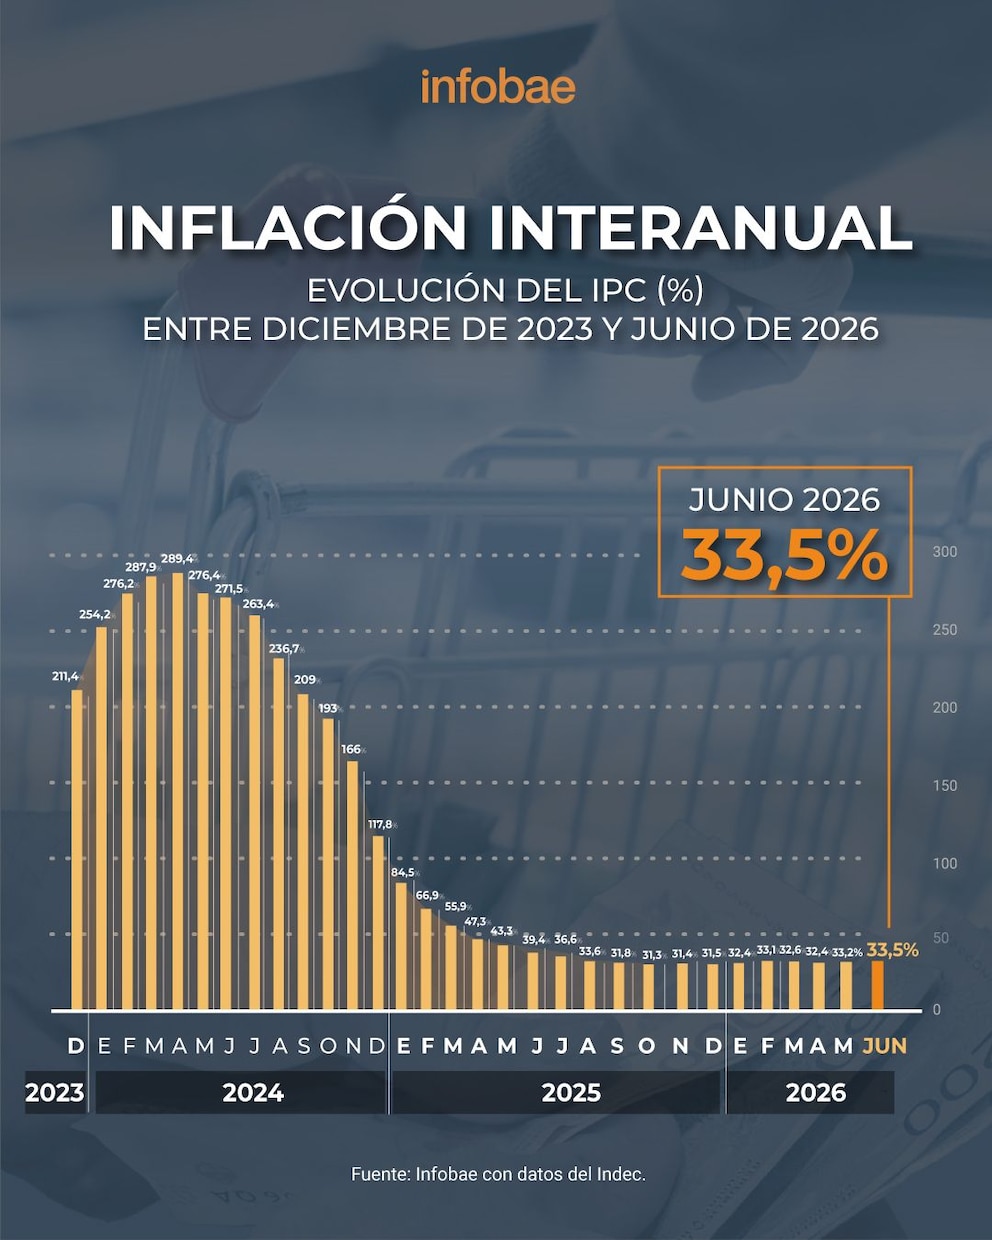
Al evaluar el proceso económico actual, Dal Poggetto destacó que los programas de estabilización suelen requerir tiempo y advirtió que la etapa más compleja es reducir la inflación desde niveles moderados hacia cifras más bajas.
“Es difícil pasar de un esquema de alta inflación a un esquema de baja inflación. Generalmente, los programas de estabilización tardan varios años”, explicó. Y agregó: “Es muy fácil bajar del 200% al 30%. Es más difícil bajar del 30% al dígito”.
Respecto al rumbo del Gobierno, reconoció que Javier Milei mantiene una postura clara en materia fiscal, pero planteó el desafío pendiente: transformar la estabilización en crecimiento económico.

“Milei tiene convicciones muy claras en términos de consolidación fiscal, consistencia fiscal y el rol del Estado. El punto es cómo lográs que este proceso de estabilización se termine transformando en un proceso de crecimiento”, señaló.
En ese sentido, puso en duda la distancia entre los anuncios de inversión y la llegada efectiva de capitales. “Hay anuncios de inversión por casi 140 mil millones de dólares, pero el compromiso de inversión en los próximos dos años son 6 mil millones”, explicó.
También alertó que la caída de la recaudación y el ajuste fiscal generan un efecto contractivo sobre la economía. “Te está obligando a una contracción del Estado, Nación y provincias, es un ajuste fiscal que se torna todavía más contractivo”, afirmó.
Sobre el crecimiento del endeudamiento, Dal Poggetto coincidió en la importancia de mejorar la educación financiera, aunque consideró que no alcanza como única respuesta.
“Todo bien con la educación financiera, pero el Gobierno pone el foco ahí para que todos miremos, pero los otros cuatro puntos son muy relevantes”, sostuvo.
Para la economista, detrás del aumento del crédito y la mora también aparecen factores estructurales como la precarización laboral, la evolución de los ingresos y la dificultad de muchas familias para sostener sus gastos en un escenario donde los servicios continúan ganando peso dentro del presupuesto.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
marina dal poggetto

ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
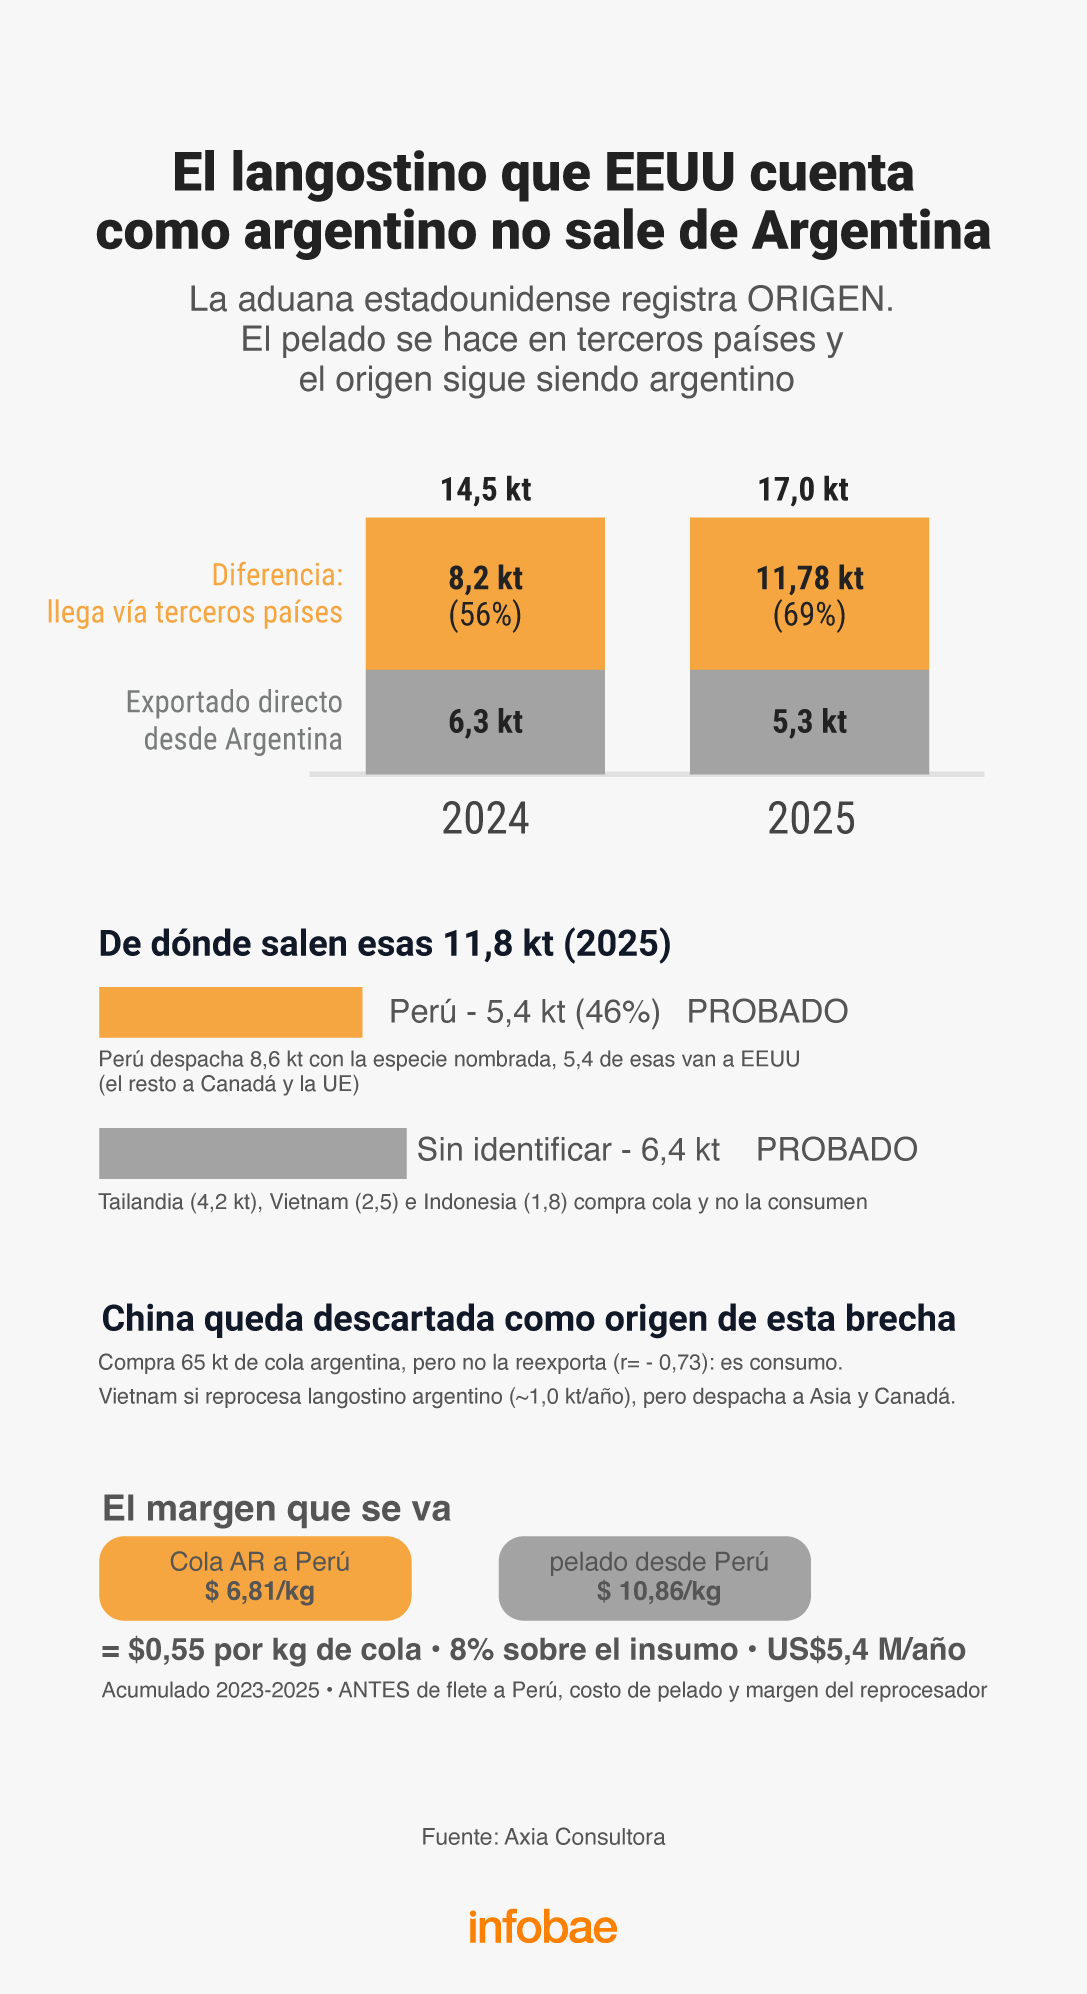
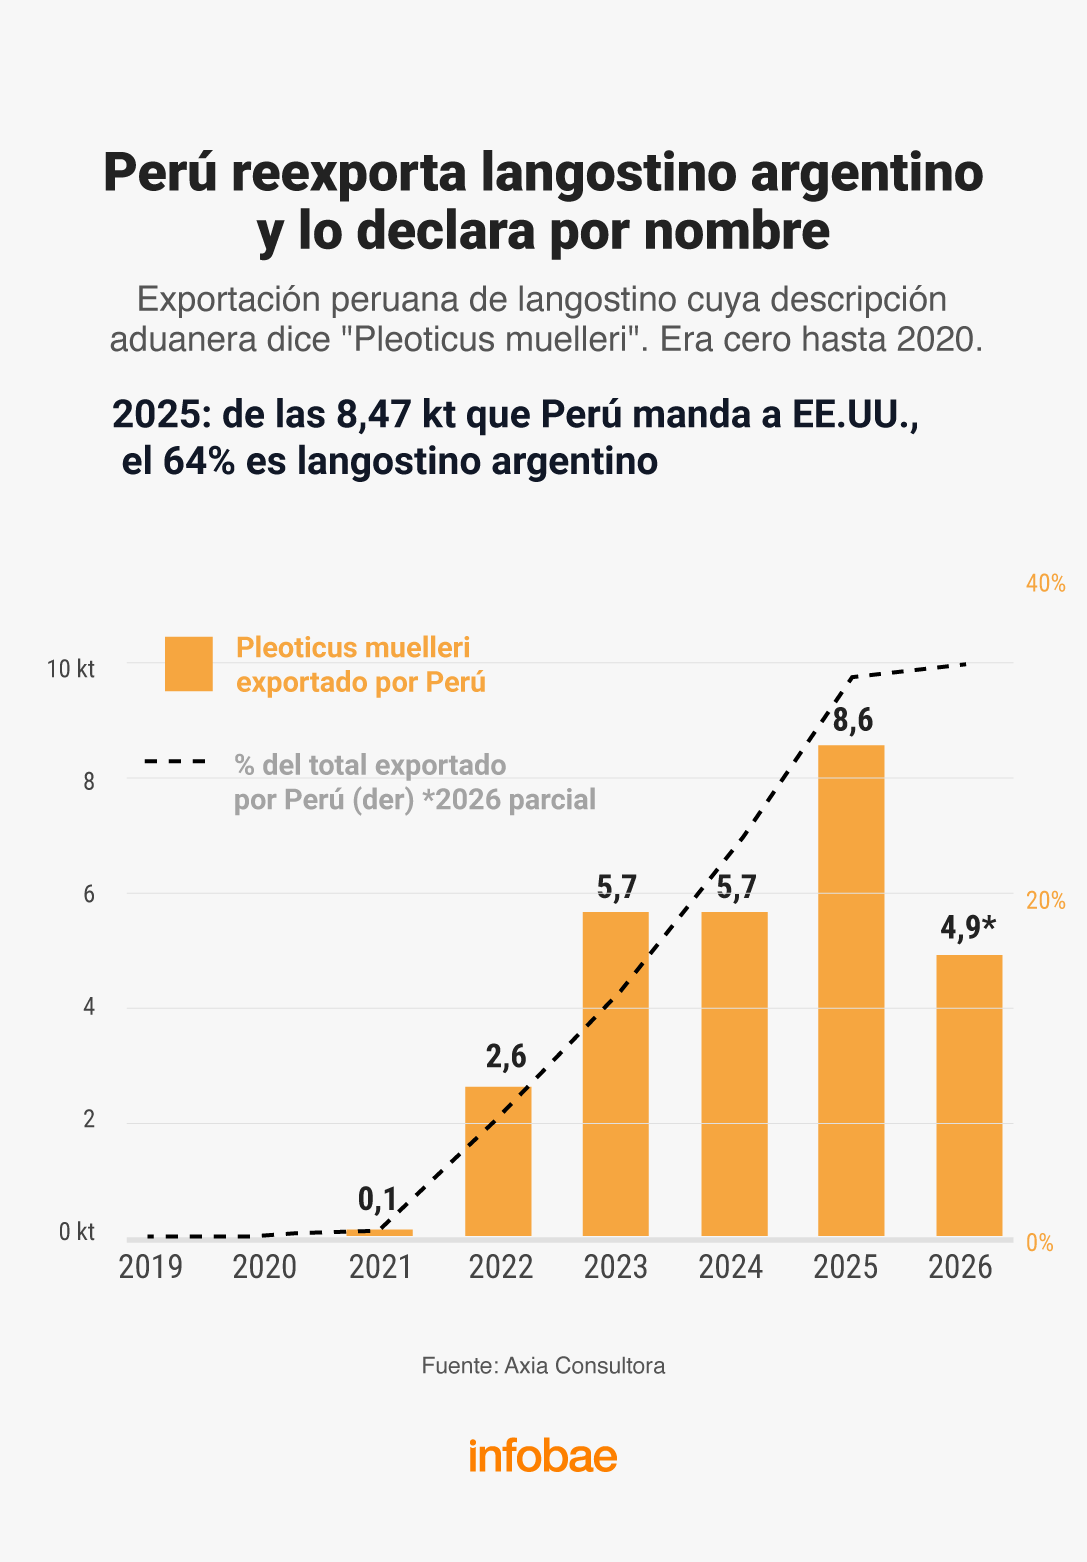
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
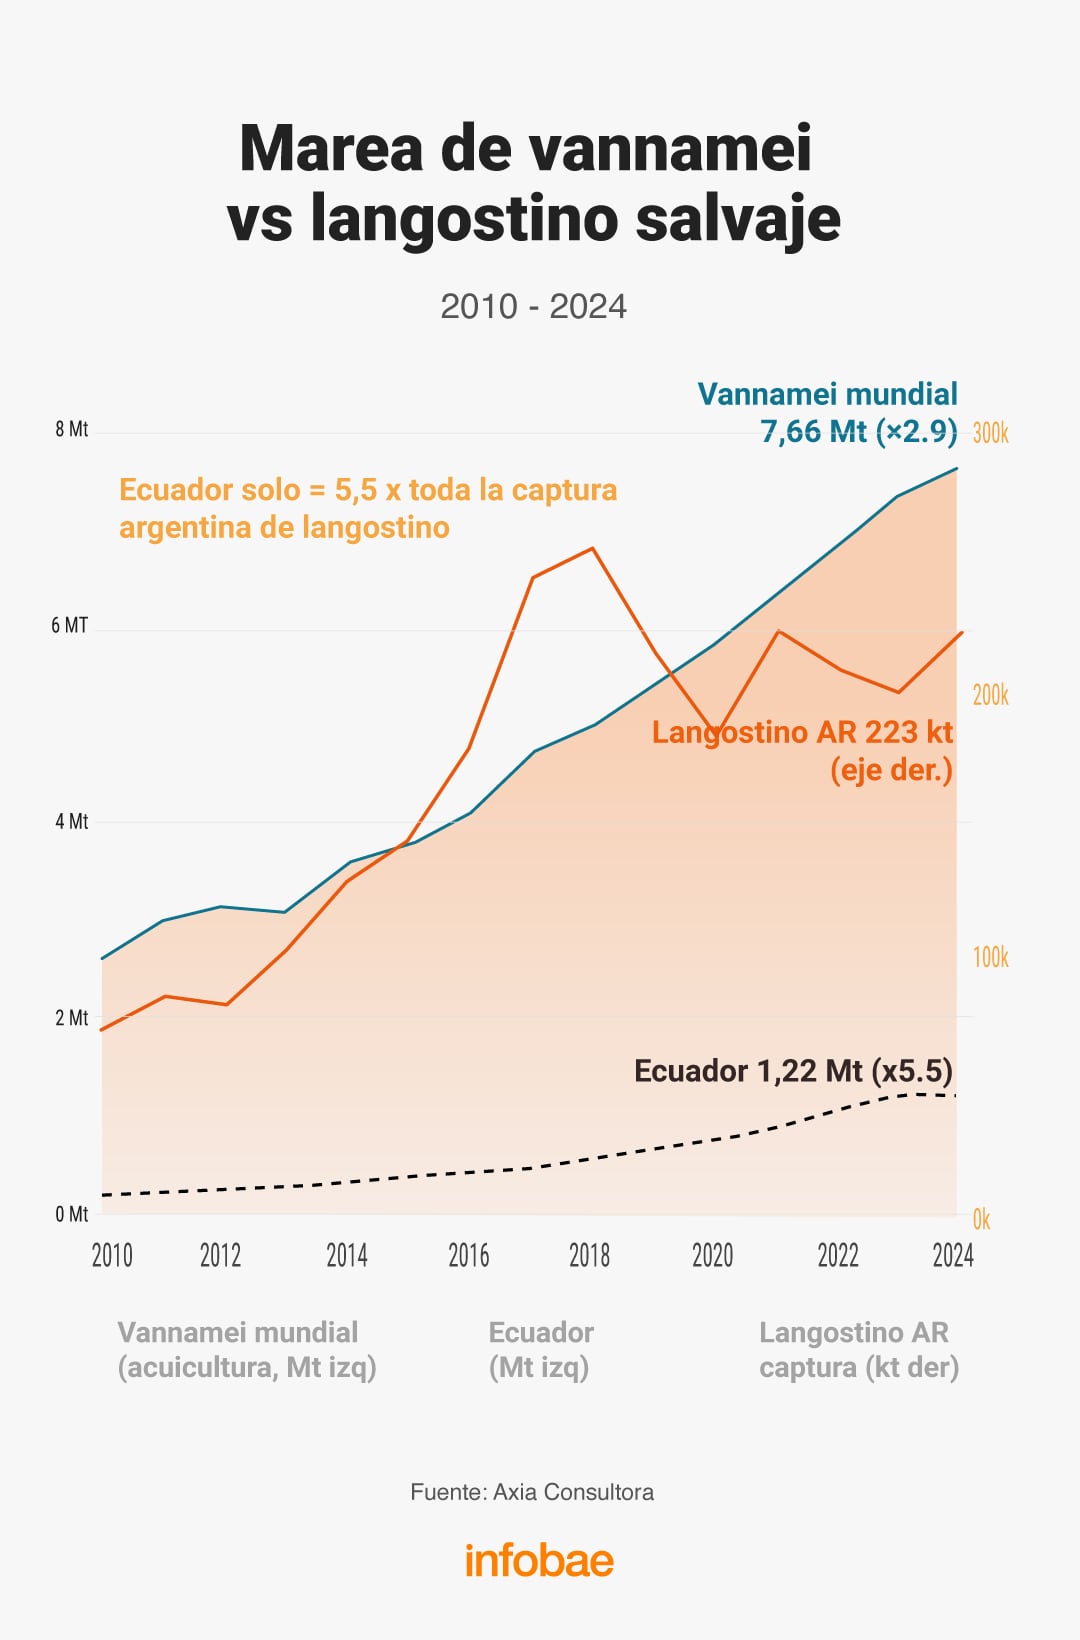
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

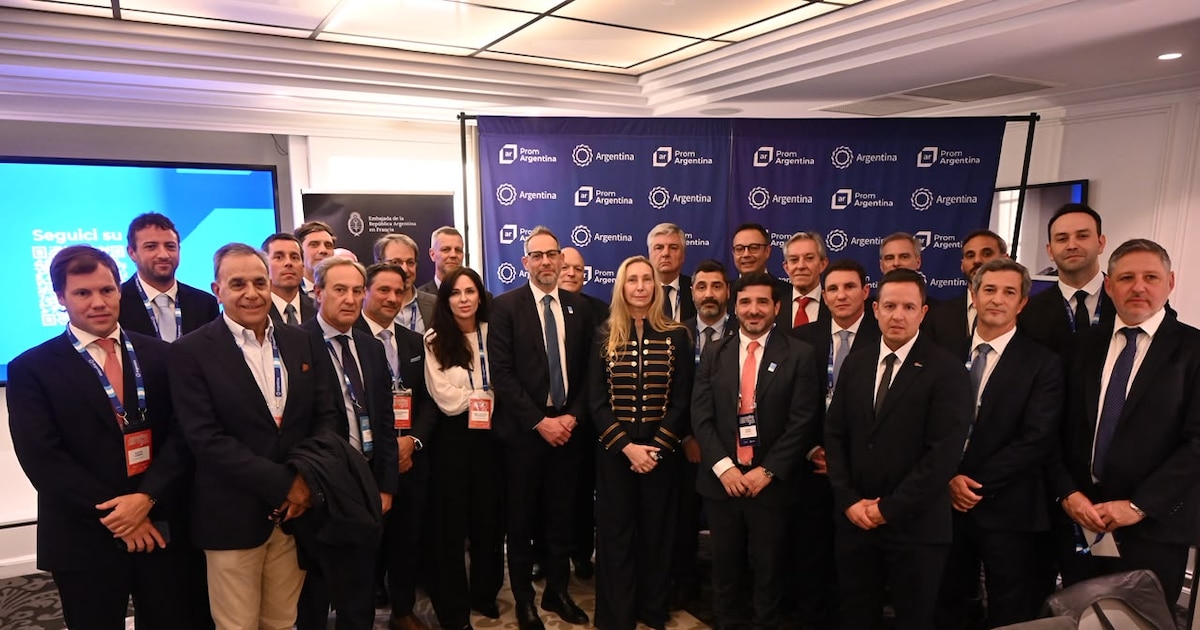
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
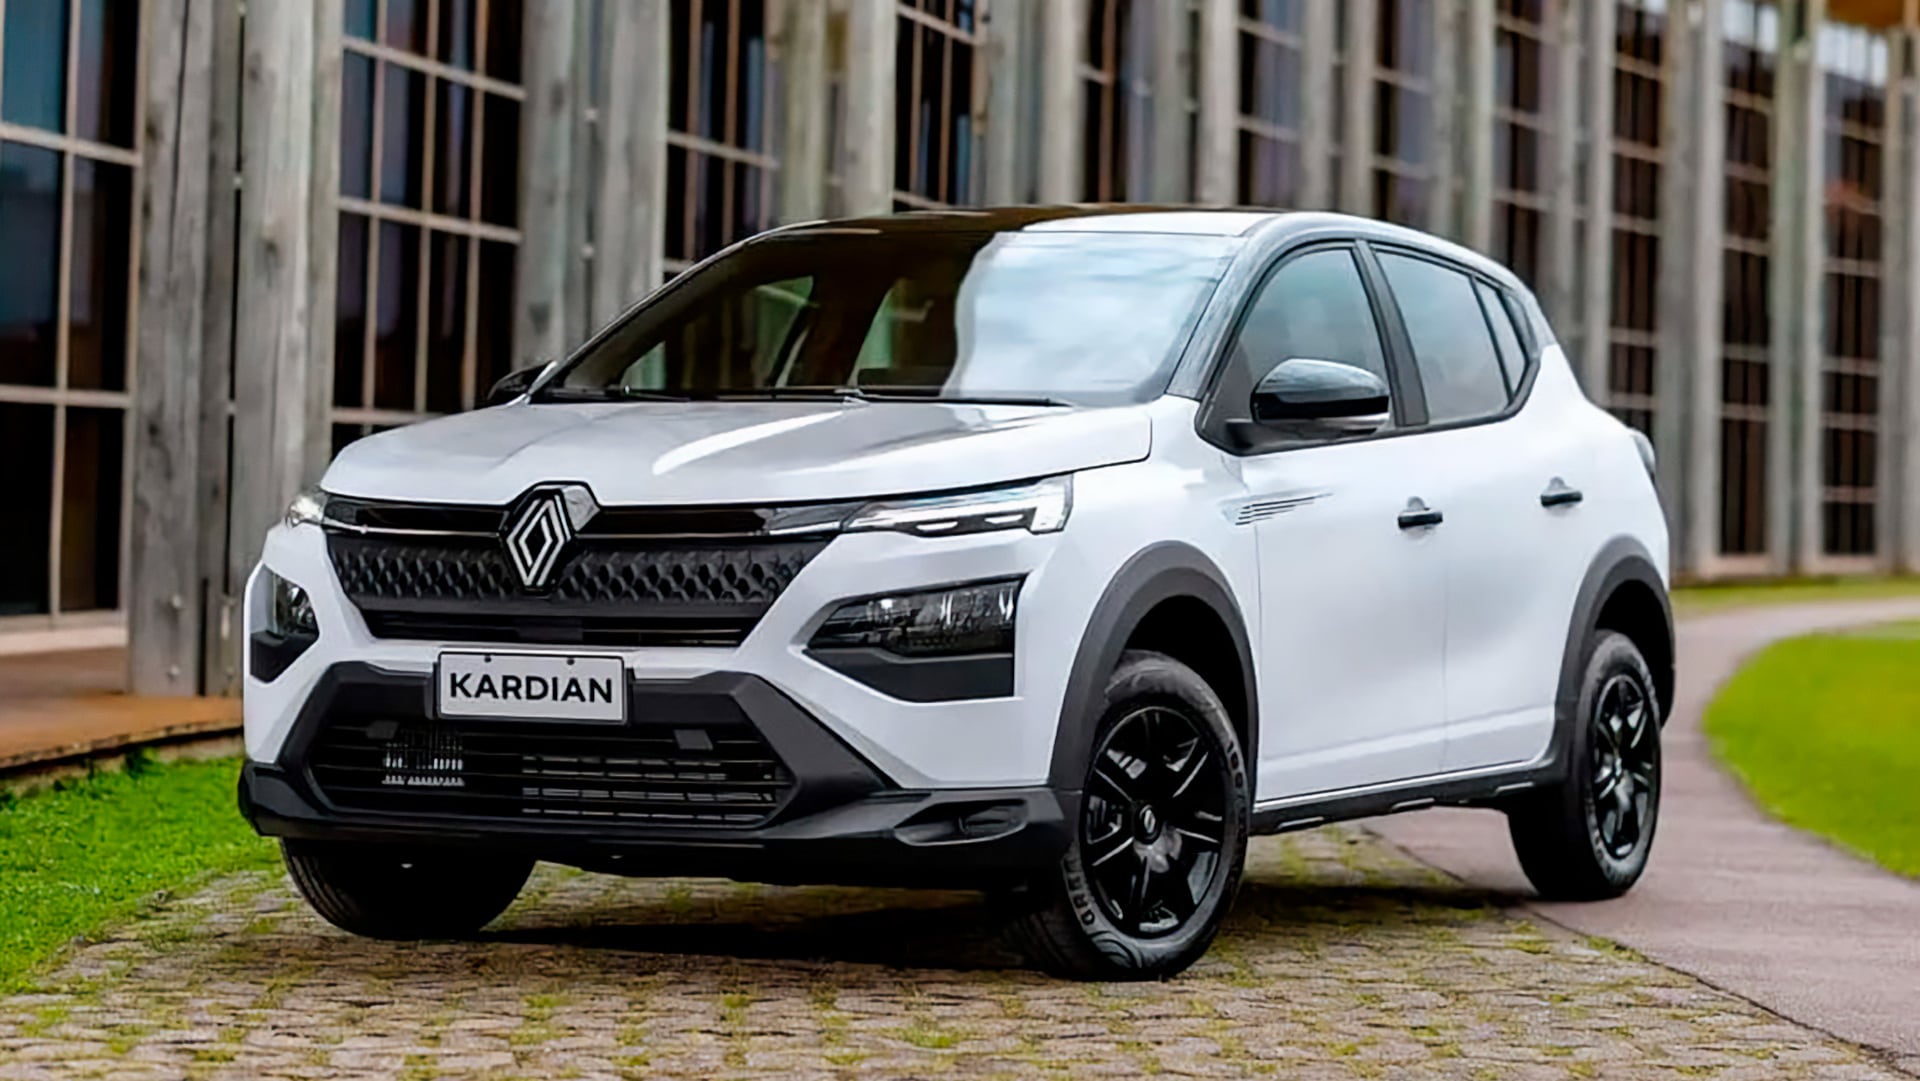
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

“No me pegues más”: el estremecedor video que se viralizó y derivó en una causa por violencia de género en Tapalqué

Un hombre y tres menores mueren de manera violenta el fin de semana en Panamá

Victoria Villarruel viajó a Madrid junto a senadores para asistir a un acto del rey Felipe VI

Qué ver en Netflix: la miniserie de 10 episodios que está entre lo más elegido de este domingo

Latin America’s conservative shift faces its biggest test yet in Brazil election

Neighborhood backlash collides with America’s tech arms race — but is this the plan to fix it?

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”