ECONOMIA
Mejora el crédito para comprar autos y las automotrices desplazan a los bancos

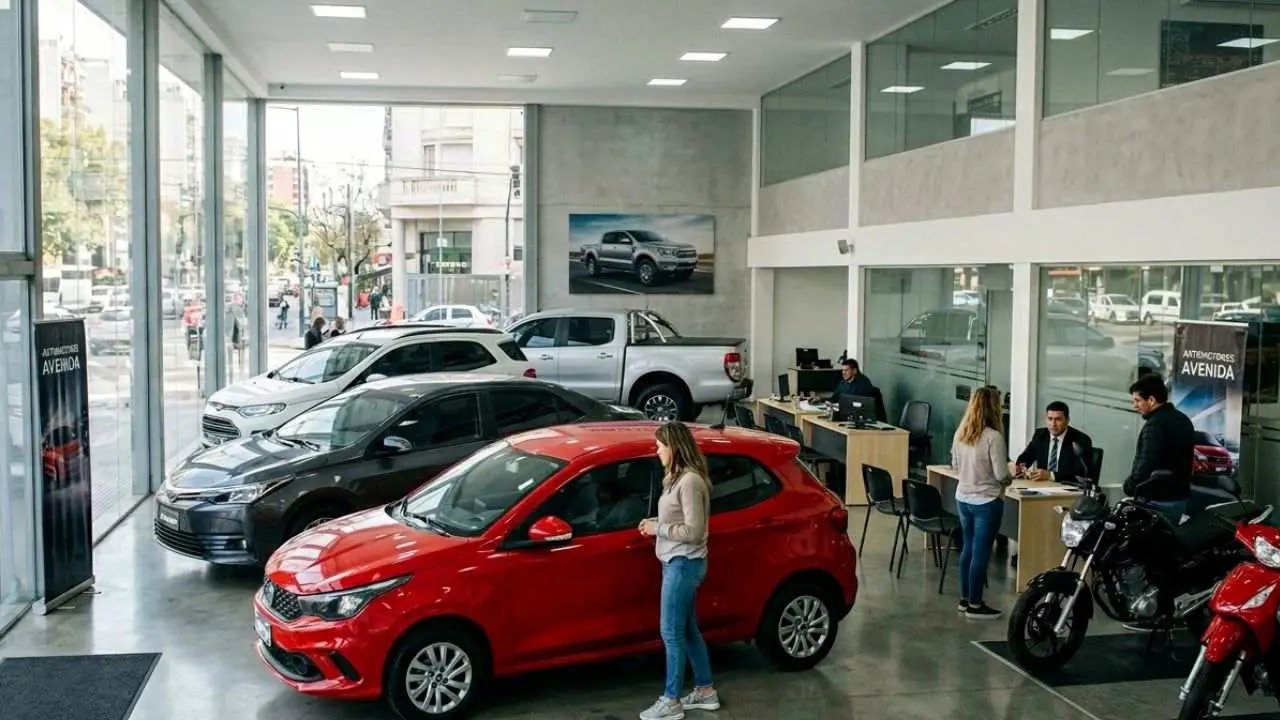
Los más optimistas en el sistema bancario creen que el momento más grave de la crisis por morosidad ya quedó atrás, y que se está en una senda de normalización del crédito. Por lo pronto, hay un indicador que llamó la atención: se atenuó la caída en el otorgamiento de préstamos prendarios para la compra de autos.
El informe de la asociación de concesionarios (Acara) destaca que en junio hubo más de 33.000 ventas realizadas mediante financiación. Sigue siendo un número inferior al del año pasado -una caída de 12,3% para los vehículos nuevos y de 7,2% para los usados- pero, aun así, el dato es interpretado por los analistas como positivo. Ocurre que en los meses previos la caída interanual superaba el 30%.
La recuperación de la financiación resulta vital en un sector en el que un 47% de los patentamientos de autos cero kilómetro dependen del otorgamiento de un crédito. En lo que va del año se concretaron ventas por 294.181 unidades, lo cual implica un retroceso de 9,9% respecto del año pasado, pero los empresarios del sector creen que el segundo semestre mostrará mejores números.
«Las herramientas claves que necesitamos para que suceda son la financiación a largo plazo, a la baja, o a tasa cero, y también el sinceramiento de precios e impuestos», apuntó Sebastián Beato, presidente de Acara. Según el directivo, uno de los factores que determina la decisión de compra es la situación de las tasas de interés, que todavía luce alta a los ojos de los compradores potenciales.
Créditos para comprar autos: los bancos pierden terreno
Y, en ese proceso de recuperación, se está dando un fenómeno que los empresarios ven como «una reconfiguración de fondo del mercado y no un movimiento puntual de un mes». Se refiere a la participación de los acreedores, donde el protagonismo de los bancos está en repliegue, mientras ganan mayor participación las empresas financieras de las propias marcas automotrices.
Ese fenómeno se había manifestado con fuerza hacia finales de los años ’90, cuando las terminales de las grandes marcas ingresaron con fuerza a disputarle el negocio a los bancos, que en un contexto de muy baja inflación habían multiplicado su ingreso. Pero la historia no terminó bien, en particular para las automotrices, que se manejaban con requisitos más laxos: cuando la recesión se agravó, sufrieron más por la incobrabilidad.
Ahora, la financiación propia de las automotrices recobra fuerza tras la crisis de morosidad bancaria. En el segmento de autos nuevos, estas financieras «de marca propia» ya representan el 43% del origen de la financiación, contra un 42% de las terminales de ahorro y un 13% de los bancos.
Es más notorio aun el cambio en el sector de los coches usados, donde los bancos -que venían ocupando un significativo 65% del total- ahora representan un 36% de las prendas. En tanto, creció la participación de las financieras no bancarias, con un 23%, y el crédito de la propia marca, que pasó a 14%.
Entre las marcas que lideran el creciente fenómeno de la financiación propia destaca Peugeot -hasta un 74% de sus ventas son realizadas mediante esta modalidad-. Le siguen Citroen, con 71%, Fiat con 70%, Nissan con 67% y Renault con 60% de las ventas.
Las diferencias de costo financiero entre las automotrices y los bancos pueden ser de magnitud. Hay planes que se promocionan como «tasa cero», que ofrecen cuotas 18 fijas por un 85% del precio de lista. Rige para algunos de los modelos más vendidos del mercado.
Los analistas estiman que, en términos reales, cuando se agregan todos los cargos de trámite, el costo financiero total de estas opciones puede llegar a 18% efectivo anual.
Ya en el segmento bancario hay posibilidades de financiar con tasa variable -en particular, con créditos nominados en UVA, que ajustan por inflación-. Para este caso, la estimación es que el costo financiero puede rondar el 40% anual.
Y, finalmente, el crédito más caro en términos nominales es el bancario tradicional de cuota fija, que no baja de 85%, contando los cargos administrativos.
Cómo lo ven los bancos
Según los ejecutivos del sistema financiero, uno de los síntomas típicos de las crisis de problemas de cobrabilidad crediticia es el ensanchamiento de la brecha entre la tasa activa y la pasiva. Si una persona lleva dinero a un banco para colocarla en plazo fijo, puede obtener una tasa anual de 21%, pero si pide un préstamo personal en un banco de primera línea, las tasas nominales pueden superar ampliamente el 100%.
Es decir, mientras las tasas pasivas reflejan, aproximadamente, la expectativa inflacionaria, las tasas activas no responden a ningún indicador.
Es una situación que causa alarma entre los analistas, que ven un riesgo recesivo. Por caso, un informe de la gestora de fondos de inversión SBS advierte: «Será clave que la tasa real corta eventualmente vuelva a niveles moderadamente positivos, de modo de robustecer los depósitos privados (cuyo stock en términos reales está prácticamente estancado desde hace un año) y la capacidad prestable de los bancos».
La explicación de los financistas es que todo se reduce a una cuestión de liquidez. Y, en particular, la crítica que se escucha hacia el gobierno es que, ante la alta volatilidad de las tasas de corto plazo, los bancos no cuentan con un horizonte de previsibilidad, lo que los lleva a tener que aumentar las tasas activas, para garantizarse el refondeo.
Desde el punto de vista de los bancos, la perspectiva oficial es que el negocio se normalizará en el corto plazo y que durante el año el volumen real del crédito crezca durante este año un 25%.
Pero, sobre todo, el mensaje que se intenta transmitir desde los bancos es que no hay motivos para pensar en una crisis de liquidez como la que caracterizó a momentos de crisis -como la emblemática implosión del 2001-. Por un lado, hay un altísimo nivel de encajes obligatorios en el BCRA, equivalente a la mitad de los depósitos. De hecho, muchos en el sistema financiero ven ese nivel de encajes como excesivo.
Y, además, el fondo de garantía Sedesa, al que las entidades aportan un 0.015% de los depósitos, conforman un colchón como para ahuyentar los fantasmas de una corrida.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,autos,creditos





El incremento va de septiembre a febrero, por un total del 15,39%, más una suma no remunerativa que arranca en $90.000 y termina en $120.000
Aumento de sueldo para obreros del plástico: cómo se aplica el incremento
- Septiembre, 2,2%
- Octubre, 1,8%
- Noviembre, 1,7%
- Diciembre,1,6%
- Enero, 1,5%
- Febrero, 5,76%
- Septiembre, $90.000
- Octubre, $90.000
- Noviembre, $105.000
- Diciembre, $110.000
- Enero: $120.000
Así quedará conformado el sueldo de cada categoría
- Nivel 1: en septiembre, $1.347.948, mientras que en febrero llegará a $1.521.965.
- Nivel 2: septiembre, $1.368.575. Febrero: $1.545.255.
- Nivel 3: septiembre, $1.445.321. Febrero: $1.631.909 en febrero.
- Nivel 4: septiembre, $1.503.667. Febrero: $1.697.787 en febrero.
- Nivel 5: septiembre, $1.653.553. Febrero: $1.867.023.
- Capataz: septiembre, $1.688.086, Febrero: $1.906.014.
- Chofer: septiembre, $1.515.280. Febrero: $1.710.899.
- Ayudante de Chofer: septiembre, $1.364.510. Febrero: $1.540.665
- Conductor de Autoelevador: septiembre, $1.692.075. Febrero: $1.910.518.
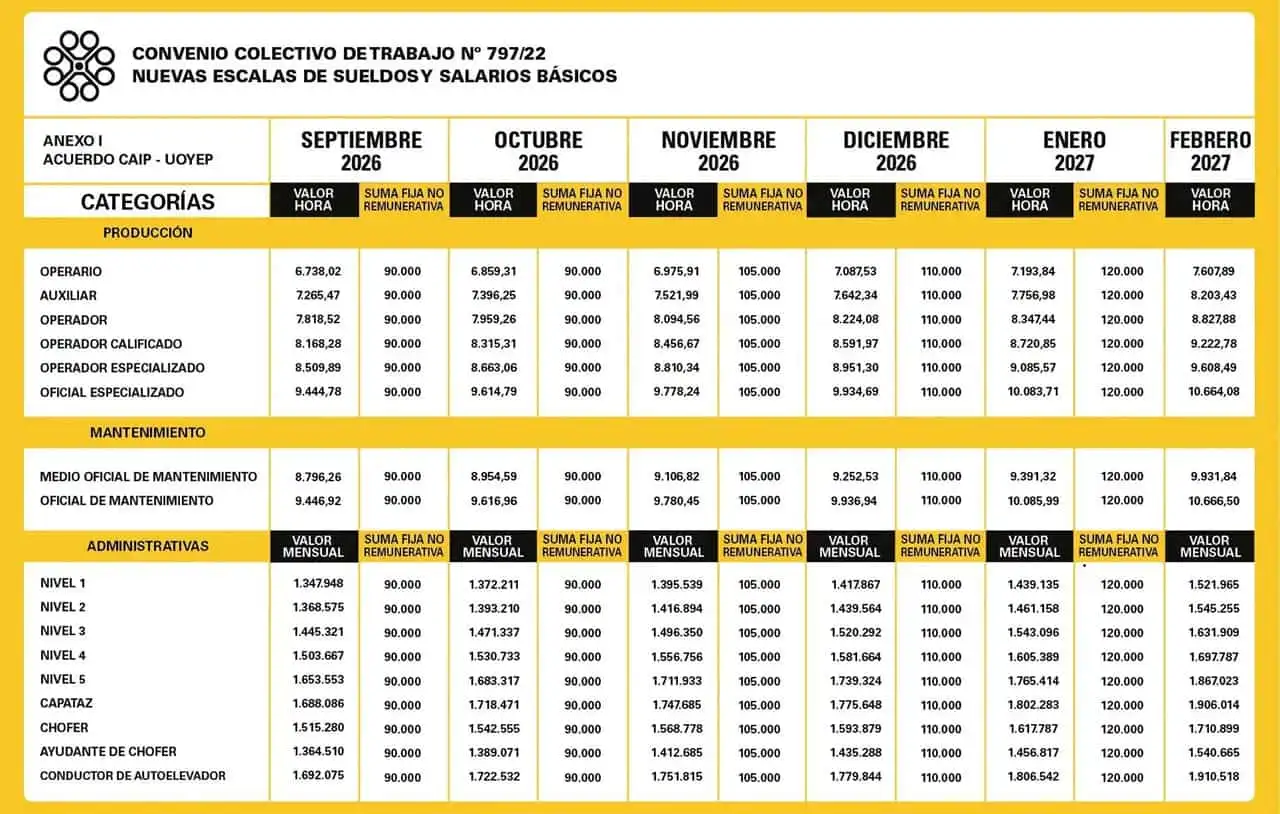
La escala salarial de trabajadores del plástico, de septiembre 2026 a febrero 2027.
industria,sueldo,bono,gremio,Economía,Económica,Economia politica,Que es economía
ECONOMIA
El Gobierno quiere acortar los tiempos para abrir una empresa: cuáles son los cambios que dispuso

El Gobierno, a través de la Inspección General de Justicia (IGJ), simplificó el régimen de constitución de sociedades y flexibilizó el objeto social. La nueva normativa apunta a reducir las barreras y los costos de formalización de empresas, al tiempo que amplía el margen para definir las actividades que podrán desarrollar.
“Con el objetivo principal de reducir la burocracia, bajar costos y acelerar los tiempos para abrir una empresa, la IGJ simplifica el régimen de constitución de sociedades y flexibiliza el objeto social”, dijo a través de su cuenta de X el ministro de Justicia, Juan Bautista Mahiques.
El funcionario precisó que la Resolución General 11/2026, publicada en el Boletín Oficial, deroga 33 artículos reglamentarios, y dos resoluciones generales que incorporaban exigencias no previstas en la norma de fondo, dispensa el dictamen de precalificación para la constitución de sociedades y elimina restricciones a la pluralidad del objeto social, permitiendo a las Sociedades por Acciones Simplificadas (SAS) adoptar “cualquier actividad lícita” como objeto.
Los considerandos de la norma indican que “los registros de sociedades deben funcionar como ventanillas de habilitación ágiles, orientadas a la publicidad y a la certeza jurídica, y no como filtros de control previo de naturaleza discrecional”.

“La reducción de barreras formales de acceso al registro constituye una herramienta de política pública destinada a facilitar la incorporación de la actividad económica a la economía formal, reducir los costos de cumplimiento de los emprendedores y aproximar la realidad del tráfico a la registración pública”, agrega.
Entre los cambios más relevantes se destacan:
1. Eliminación de precalificación obligatoria: La constitución de sociedades ya no requiere dictamen de precalificación profesional, sin perjuicio de su presentación facultativa o de los supuestos en que resulte exigido.
2. Mayor flexibilidad para definir el objeto social: El objeto podrá comprender una o más categorías de actividades, sin exigirse conexidad, complementariedad o accesoriedad entre ellas. En las SAS se admite expresamente la fórmula “la realización de cualquier actividad lícita”.
3. Incorporación de la sede electrónica: Las entidades podrán constituir, junto con su sede social física, una sede electrónica complementaria, mediante la declaración de una dirección de correo electrónico, con efectos frente a socios y terceros una vez inscripta.
4. Aportes dinerarios: Se amplían los medios admitidos para acreditar la integración de aportes en efectivo.
5. Cláusula arbitral: Se habilita expresamente la inclusión de cláusulas arbitrales en los instrumentos constitutivos.
6. Documentos registrables: Se simplifican y unifican los requisitos aplicables a los instrumentos constitutivos y a los actos posteriores a la constitución (escritura pública, instrumento privado con firma certificada o digital, y documento electrónico con firma digital de los otorgantes).
Cada modificación introducida responde a la verificación de que el requisito eliminado o flexibilizado reiteraba lo ya establecido por la Ley General de Sociedades, el Código Civil y Comercial de la Nación y otras normas, o imponía recaudos formales que no aportaban una utilidad verificable a la función registral.
Por otra parte, la normativa establece reglas específicas para los aportes de capital realizados con activos virtuales, como las criptomonedas. En estos casos, el instrumento constitutivo deberá individualizar la clase, cantidad y valor asignado de los activos, además de identificar al socio aportante.

También se deberá acreditar que el aportante era titular de esos activos antes de realizar el aporte y depositarlos en una billetera o plataforma de un Proveedor de Servicios de Activos Virtuales (PSAV) registrado ante la Comisión Nacional de Valores (CNV), a nombre de los administradores designados, con el compromiso de transferirlos a la sociedad una vez obtenida su CUIT.
El valor deberá acreditarse mediante una certificación profesional sobre el valor de plaza a la fecha de constitución o mediante una cotización emitida por un PSAV registrado.
“La medida se suma al proceso de revisión y simplificación normativa que la IGJ viene desarrollando durante 2026, que incluyó modificaciones en materia de inscripción de directores, administradores societarios, sociedades constituidas en el extranjero, digitalización registral, presentación de estados contables, notificaciones electrónicas y tramitación digital”, aseguraron fuentes oficiales.
La decisión se da en un contexto en que iniciar una actividad económica en Argentina puede requerir 4.496 horas de trámites, más del doble del promedio latinoamericano de 2.005 horas, de acuerdo con el Índice de Burocracia del Adam Smith Center 2025.

Mientras que los precios del petróleo rebotan, con el Brent otra vez sobre USD 100 el barril, los principales indicadores de Wall Street negocian con una caída en un rango de 0,3% a 0,8% y los bonos del Tesoro de los EEUU incrementan hasta 10 puntos básicos sus rendimientos, otra vez en máximos desde 2007.
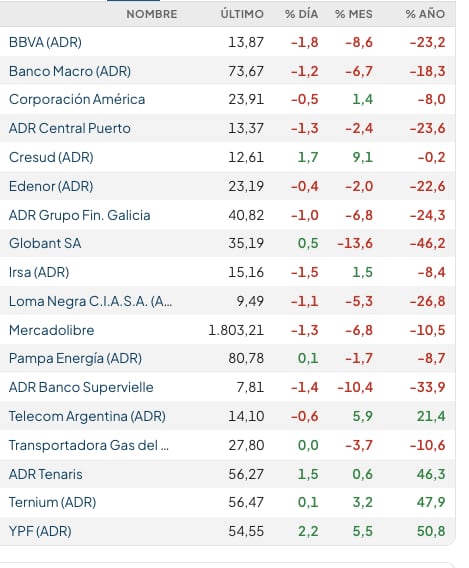
A las 13 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae un 0,8%, a 2.970.000 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Nueva York hay cifras mixtas y destaca la suba de 2,2% en los títulos de YPF, en los 54,55 dólares.
Los bonos soberanos vuelven a operar en negativo en sus emisiones hard dollar. Los Globales con ley extranjera caen 0,8% en promedio, mientras los Bonares, con legislación local, restan un 0,4 por ciento. El riesgo país de JP Morgan sube tres unidades para la Argentina, en los 557 puntos básicos, un máximo desde el 29 de abril.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La prudencia operativa caracterizaba nuevamente el movimiento en la plaza financiera de Argentina, “con retracción de precios, por una evidente preocupación entre los inversores ante factores locales y externos”, indicó Reuters.
“Las dudas de cara al proceso electoral por las elecciones presidenciales del 2027 y el prolongado conflicto en Oriente Medio que presiona sobre el petróleo contribuyen a la cautela en los negocios”, añadió.
“El mercado argentino está en un punto de lateralización por la falta de un conductor sólido a mediano plazo ante la incertidumbre del año electoral, por lo que los activos permanecen tranquilos y las coberturas en dólares agilizan la dinámica”, comentó un analista de riesgo de un banco extranjero.
“Uno de los principales riesgos es que se tenga un nuevo cambio abrupto de timón político, por lo que la cautela domina la escena de los mercados. La dinámica de la economía real, con un necesario aumento en el ritmo del consumo, será vital para ver alguna nueva variable”, agregó.
“El mercado descuenta que habrá estabilidad total del tipo de cambio real hasta mediados del año que viene, según surge de la comparación entre las curvas CER (ajustadas por inflación) y dollar linked (por tipo de cambio)”, reportó el agente de liquidación y compensación Facimex.
“Esto es mayormente consistente con lo que muestra la experiencia histórica de elecciones presidenciales con riesgo de reversión de políticas en Latinoamérica, aunque creemos que las valuaciones actuales dejan algo de espacio para captar valor rebalanceando posiciones a junio 2027”, apuntó Facimex.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El Banco de Exportación e Importación de Estados Unidos tiene previsto financiar proyectos relacionados con minerales críticos y energía en Argentina por un valor de hasta 7.000 millones de dólares, según un documento al que tuvo acceso Reuters, como parte de una iniciativa para profundizar la cooperación económica entre Washington y Buenos Aires.
Los precios del crudo volvían a negociar en alza, tras cinco sesiones consecutivas de pérdidas. El barril de petróleo Brent del Mar del Norte, de referencia internacional, sube 2,5%, a USD 101,70 en los contratos con entrega en noviembre.
En este sentido, el presidente de los EEUU Donald “Trump amenazó a Irán con un ataque definitivo si no hay acuerdo, y se espera una reunión entre Xi Jinping y Trump para negociar aranceles e inteligencia artificial”, indicaron los analistas de Rava Bursátil.
Cohen Aliados Financieros reportó que “las tasas largas de EEUU castigaron a los activos locales: la deuda soberana cayó más que sus pares regionales, el riesgo país superó los 500 puntos básicos y el Merval extendió su corrección. En paralelo, la actividad mostró una mejora acotada, el BCRA moderó sus compras y la liquidez comenzó a normalizarse”.
Business,Corporate Events,North America

El sueldo más alto que cobrarán obreros del plástico tras aumento y bono

El tremendo accidente que sufrió Marley y lo dejó en el hospital, recibiendo atención médica de urgencia: «Me rompí la cabeza»

HBO ha enseñado las nuevas varitas de Harry, Ron y Hermione. Así serán los objetos más reconocibles de la serie

El gobierno porteño pidió un jury para destituir a la jueza que declaró inconstitucional la baja de la edad de imputabilidad

Discapacidad: el Gobierno dio marcha atrás y consiguió un dictamen, pero persiste la desconfianza por el proyecto

China ‘throwing gasoline on the fire’ in AI data centers race, say lawmakers

Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”

Círculo rojo: conversaciones informales por un acuerdo judicial con los gobernadores y el factor Bullrich

Milei camina por la cornisa: entre el desorden político y el ajuste permanente

La DEA advirtió sobre el avance de la mafia albanesa: la Policía uruguaya vigila el ingreso de ciudadanos de los Balcanes

 POLITICA2 días ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria
- ECONOMIA2 días ago
El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones
- ECONOMIA2 días ago
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre