Detrás de la historia de crecimiento extraordinario de las tecnológicas comienza a aparecer una pregunta incómoda: ¿cuánto del crecimiento que observamos responde a una demanda genuina de clientes finales y cuánto responde a mecanismos de financiamiento (Imagen Ilustrativa Infobae)
La inteligencia artificial se ha convertido en la narrativa dominante de los mercados financieros globales. Nvidia superó los cinco billones de dólares de capitalización bursátil; Microsoft, Amazon, Alphabet y Meta destinan cientos de miles de millones de dólares a infraestructura; y empresas privadas como OpenAI, Anthropic o xAI alcanzan valuaciones que hace apenas unos años parecían imposibles.
Los siete magníficos de la Bolsa (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla) representan casi el 40% del principal índice bursátil del mundo, el S&P 500.
Advertisement
Sin embargo, detrás de esta historia de crecimiento extraordinario comienza a aparecer una pregunta incómoda: ¿cuánto del crecimiento que observamos responde a una demanda genuina de clientes finales y cuánto responde a mecanismos de financiamiento que se retroalimentan dentro del propio ecosistema?
Los siete magníficos de la Bolsa (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla) representan casi el 40% del principal índice bursátil del mundo, el S&P 500
La pregunta no implica negar la revolución tecnológica que representa la inteligencia artificial. Tampoco implica afirmar que exista fraude o manipulación.
Lo que sí plantea es la posibilidad de que una parte relevante de la expansión actual esté impulsada por una estructura de inversión circular que hace que el crecimiento aparente sea mayor que el crecimiento económico subyacente.
Posibilidad de que una parte relevante de la expansión actual esté impulsada por una estructura de inversión circular
El circuito de la IA
La forma más sencilla de entender el fenómeno es observar uno de los circuitos más conocidos del sector.
Advertisement
Nvidia invierte en empresas de inteligencia artificial como OpenAI. OpenAI, a su vez, firma contratos multimillonarios para adquirir capacidad de procesamiento en centros de datos operados por Oracle, Microsoft o Amazon. Esas empresas compran enormes cantidades de chips fabricados por Nvidia para satisfacer esa demanda.
El resultado es que el dinero que inicialmente sale de Nvidia termina regresando, directa o indirectamente, a Nvidia. En el proceso, cada participante puede mostrar crecimiento.
Todos los actores muestran expansión simultáneamente. Sin embargo, parte de esa expansión proviene de recursos que circulan dentro del mismo sistema
OpenAI incrementa sus gastos en infraestructura. Oracle, Microsoft o Amazon registran mayores ingresos por servicios de nube y procesamiento. Nvidia registra ventas crecientes de chips.
Advertisement
Todos los actores muestran expansión simultáneamente. Sin embargo, parte de esa expansión proviene de recursos que circulan dentro del mismo sistema.
El dinero que inicialmente sale de Nvidia termina regresando, directa o indirectamente a la firma
La diferencia puede parecer sutil, pero es fundamental. Una cosa es una demanda financiada por clientes independientes que generan ingresos suficientes para pagar los servicios que consumen. Otra, muy distinta, es una demanda impulsada por capital de riesgo, emisiones de acciones o financiamiento cruzado entre empresas que apuestan a una rentabilidad futura que todavía no existe.
La empresa que hoy ocupa el centro de esta estructura es OpenAI.
Las estimaciones más difundidas sugieren que OpenAI tiene compromisos de largo plazo cercanos a USD 1,4 billones entre infraestructura, centros de datos, procesamiento y equipamiento tecnológico.
Advertisement
Dentro de esos compromisos aparecen montos significativos destinados a Oracle, Microsoft, Nvidia, AMD, Amazon y diversos proyectos de construcción de centros de datos.
El problema no es la magnitud de las inversiones. El problema es la relación entre esas inversiones y la generación actual de ingresos.
El problema no es la magnitud de las inversiones. El problema es la relación entre esas inversiones y la generación actual de ingresos
OpenAI genera ingresos crecientes y probablemente se encuentre entre las empresas tecnológicas de expansión más rápida de la historia.
Advertisement
Sin embargo, continúa registrando pérdidas significativas y depende de sucesivas rondas de financiamiento para sostener su ritmo de inversión.
OpenAI genera ingresos crecientes y probablemente se encuentre entre las empresas tecnológicas de expansión más rápida de la historia. OpenAI estima ser rentable en 2030. Anthropic en 2028 Fuente: The Wall Street Journal
En otras palabras, buena parte de la infraestructura que se está construyendo hoy no está siendo financiada con utilidades generadas por el negocio, sino con expectativas sobre la rentabilidad futura del negocio.
La apuesta es que la demanda terminará justificando la inversión. Pero todavía no está claro cuándo ocurrirá eso ni en qué magnitud.
La historia financiera ofrece numerosos ejemplos de procesos similares. A finales de los años noventa, empresas como Lucent Technologies, Global Crossing o WorldCom invirtieron sumas gigantescas en redes de telecomunicaciones.
Advertisement
Durante años se construyó mucha más capacidad de la que el mercado podía absorber
La tesis era correcta: internet transformaría el mundo. Lo que resultó incorrecto fue el timing y la magnitud de las inversiones. Durante años se construyó mucha más capacidad de la que el mercado podía absorber.
La tesis era correcta: internet transformaría el mundo. Lo que resultó incorrecto fue el timing y la magnitud de las inversiones
En 2008, la crisis financiera global mostró cómo un sistema basado en deuda y expectativas crecientes podía sostenerse durante mucho tiempo antes de quebrarse abruptamente.
Más cerca en el tiempo, el boom del shale norteamericano produjo enormes inversiones financiadas por deuda bajo el supuesto de que los precios del petróleo permanecerían elevados durante décadas. Muchas compañías terminaron destruyendo capital aun cuando la revolución energética finalmente se materializó.
El boom del shale norteamericano produjo enormes inversiones financiadas por deuda bajo el supuesto de que los precios del petróleo permanecerían elevados durante décadas (Foto: Reuters)
En todos los casos aparece un patrón recurrente: sobreinversión, financiamiento abundante y expectativas que terminan creciendo más rápido que la demanda efectiva.
Los defensores de la inteligencia artificial tienen argumentos sólidos:
Advertisement
Productividad podría aumentar de forma extraordinaria.
Automatización de tareas intelectuales podría abrir mercados completamente nuevos.
Aplicaciones empresariales apenas están comenzando.
Y es perfectamente posible que dentro de 10 años la infraestructura construida hoy resulte insuficiente. Sin embargo, el mercado no necesita que la revolución fracase para sufrir una corrección importante:
Basta con que la adopción ocurra más lentamente de lo esperado.
Basta con que los ingresos crezcan menos de lo proyectado.
Basta con que una empresa central del ecosistema encuentre dificultades para financiar sus pérdidas.
Cuando los sistemas dependen de cadenas de financiamiento interconectadas, una interrupción en un punto puede propagarse rápidamente al resto de la red. Y esa es precisamente la preocupación de algunos analistas.
Cuando los sistemas dependen de cadenas de financiamiento interconectadas, una interrupción en un punto puede propagarse rápidamente al resto de la red (Foto: AP)
La cuestión no es si la inteligencia artificial cambiará el mundo. Probablemente lo haga.
La cuestión tampoco es si Nvidia, OpenAI, Anthropic o los grandes proveedores de nube tienen tecnologías extraordinarias. Claramente las tienen.
La pregunta relevante para los inversores es otra: ¿el crecimiento que hoy observamos está impulsado por una demanda económica ya consolidada o por expectativas de demanda futura?
Si una parte significativa de la expansión actual depende de financiamiento cruzado y capital que circula dentro del propio ecosistema, el riesgo no es simplemente una desaceleración
Porque si una parte significativa de la expansión actual depende de financiamiento cruzado y capital que circula dentro del propio ecosistema, el riesgo no es simplemente una desaceleración del crecimiento.
Advertisement
El riesgo es que el mercado esté descontando hoy beneficios que todavía no existen.
Dario Amodei, CEO de Anthropic, y Sam Altman, CEO de OpenAI se preparan para salir a Bolsa
La historia demuestra que las grandes innovaciones suelen transformar la economía. Pero también demuestra que los mercados financieros suelen sobreestimar la velocidad con la que esa transformación se traduce en ganancias reales.
Los mercados financieros suelen sobreestimar la velocidad con la que la transformación se traduce en ganancias reales
La inteligencia artificial podría convertirse en la tecnología más importante del siglo XXI.
La pregunta es si los precios actuales ya descuentan un futuro perfecto.
La fuerte caída del mercado brasileño tras la sorpresiva victoria de Lula Da Silva en el balotaje del domingo sigue pasando factura también a los activos argentinos. Luego de tres jornadas queda claro que el efecto negativo se sintió mucho más sobre los bonos en dólares y por consiguiente el riesgo país que en el tipo de cambio.
Un informe de Delphos Investment resaltó que “con el GD35 rindiendo 10,8% anual en dólares, la deuda soberana argentina continúa operando con tasas superiores a las de comparables de igual o peor calificación crediticia, como Ecuador, Egipto y Bolivia”.
Advertisement
El riesgo país viene reflejando la debilidad de los bonos. Ayer rebotó más de 2% y finalizó en 763 puntos básicos. La deuda argentina viene sufriendo un contexto internacional más adverso, marcado por subas de tasas en Estados Unidos y el aumento del precio del petróleo. Ahora se agregó el “efecto Lula”.
Pero en realidad los bonos ya venían golpeados de antes. Aunque todavía falta un año los inversores se ponen más cautelosos de cara a las elecciones presidenciales. La victoria de Lula en Brasil también aumentó el nerviosismo sobre un posible regreso del populismo a la Argentina entre los inversores.
Advertisement
El informe de Delphos advirtió que el aumento del riesgo país se produce a pesar de que Argentina tiene mejores fundamentos fiscales que Brasil. “En los últimos 12 meses, Brasil registró un déficit primario del 0,62% del PBI y un déficit financiero del 9,48%, frente a superávits del 1,4% y 0,1% en Argentina, respectivamente. Esto implica un gasto en intereses de 8,9% del PBI en Brasil, frente al 1,3% en Argentina”, explicaron.
“Consideramos —agregaron en Delphos— que existe margen para una compresión de spreads, aunque el riesgo electoral continúa siendo uno de los principales factores a monitorear.”
El tipo de cambio tuvo un comportamiento mucho más estable. Se trata de un importante test, porque el impacto de lo sucedido en Brasil resultó significativo, bastante parecido a un “shock externo”.
Sin embargo, la cotización del dólar oficial subió apenas 10 pesos en estos tres días. El único costo que hubo que pagar es un leve aumento de la brecha cambiaria, que pasó a niveles cercanos al 7,5%, reflejando una mayor presión dolarizadora por parte de público y empresas.
El Tesoro habría vendido cerca de USD 100 millones el lunes para amortiguar la tendencia al alza del dólar, pero entre martes y miércoles habría recomprado al menos una parte. Y aún así el nivel de intervención para evitar saltos mayores del mercado cambiario fue mínimo. El nivel de reservas, de hecho, se mantuvo en niveles de USD 50.600 millones. Además el FMI comprometió un nuevo desembolso de USD 900 millones que también fortalecerá las reservas.
Advertisement
El equipo económico se mantiene, por otra parte, muy cuidadoso en materia monetaria y evitar que se produzcan excesos de liquidez en el mercado. Controlando la cantidad de pesos logra que no haya presión excesiva sobre el tipo de cambio. Lo sucedido en los últimos días refleja que la estrategia está funcionando.
En la licitación de bonos de ayer, el Tesoro continuó sin expandir la cantidad de pesos. Es más, absorbió liquidez porque la refinanciación (o “rollover” en la jerga financiera) fue de 105%. Esto significa que colocó más deuda de la que vencía, quitando pesos del mercado.
“El Tesoro superó una prueba exigente de vencimientos por casi 11 billones de pesos al adjudicar un valor efectivo total de 11,56 billones”, indicaron desde Puente.
Advertisement
“El resultado —agregaron— le permitió cumplir holgadamente con su programa de refinanciación sin tensionar la liquidez del sistema ni recurrir a sus depósitos en el Banco Central, en un contexto donde las condiciones de corto plazo se mantenían normalizadas pero con la curva larga de pesos todavía bajo cautela”.
La estrategia oficial volvió a apoyarse en extender vencimientos hacia el próximo mandato presidencial, aunque convalidando la preferencia de los inversores por plazos más cortos e instrumentos de cobertura indexada.
El grueso de la colocación se concentró en la nueva LECAP a febrero de 2027 y en el tramo dual CER/TAMAR a 2028, lo que ratifica que, en un clima donde el mercado se muestra más selectivo respecto al riesgo post-2027, la diversificación del menú contribuyó a alcanzar el objetivo de refinanciar los pasivos sin presionar las tasas en el mercado secundario.
Advertisement
Domestic,Politics,South America / Central America,Government / Politics
El verdadero límite para enfrentar crisis cambiarias depende de la liquidez disponible y del acceso real a herramientas en poder del sector oficial
Advertisement
Puntos importantes
El Gobierno estima un margen de intervención ante una corrida cambiaria, pero analistas advierten que las cifras oficiales incluyen activos de distinta liquidez y disponibilidad, no solo dólares líquidos.
La capacidad de fuego real, calculada en unos u$s25.000 millones, depende de completar compras de divisas, la activación de swaps y la refinanciación de vencimientos, factores inciertos y condicionados.
Más allá de los montos totales, la efectividad del respaldo frente a presiones dependerá estrictamente de la confianza económica, el flujo de divisas del agro y los costos sobre tasas y actividad.
Qué incluye la cuenta de u$s125.000 millones de Milei
u$s40.000 millones correspondientes a los acuerdos con China y Estados Unidos
u$s25.000 millones de vencimientos de 2027 con fuentes de financiamiento previstas
u$s20.000 millones de compras de divisas
u$s15.000 millones de intervención en futuros
Otros u$s25.000 millones asociados al superávit comercial y a distintos ingresos de dólares
Los swaps: cuánto se puede utilizar y bajo qué condiciones
Las compras del BCRA y los dólares que ya tienen destino
Cómo llega Comafi al margen de u$s25.000 millones
Por qué Bavsa estima una capacidad de u$s60.000 millones
El superávit comercial tampoco equivale a reservas disponibles
Más herramientas, pero con costos para las tasas y la actividad
corrida cambiaria,javier milei,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
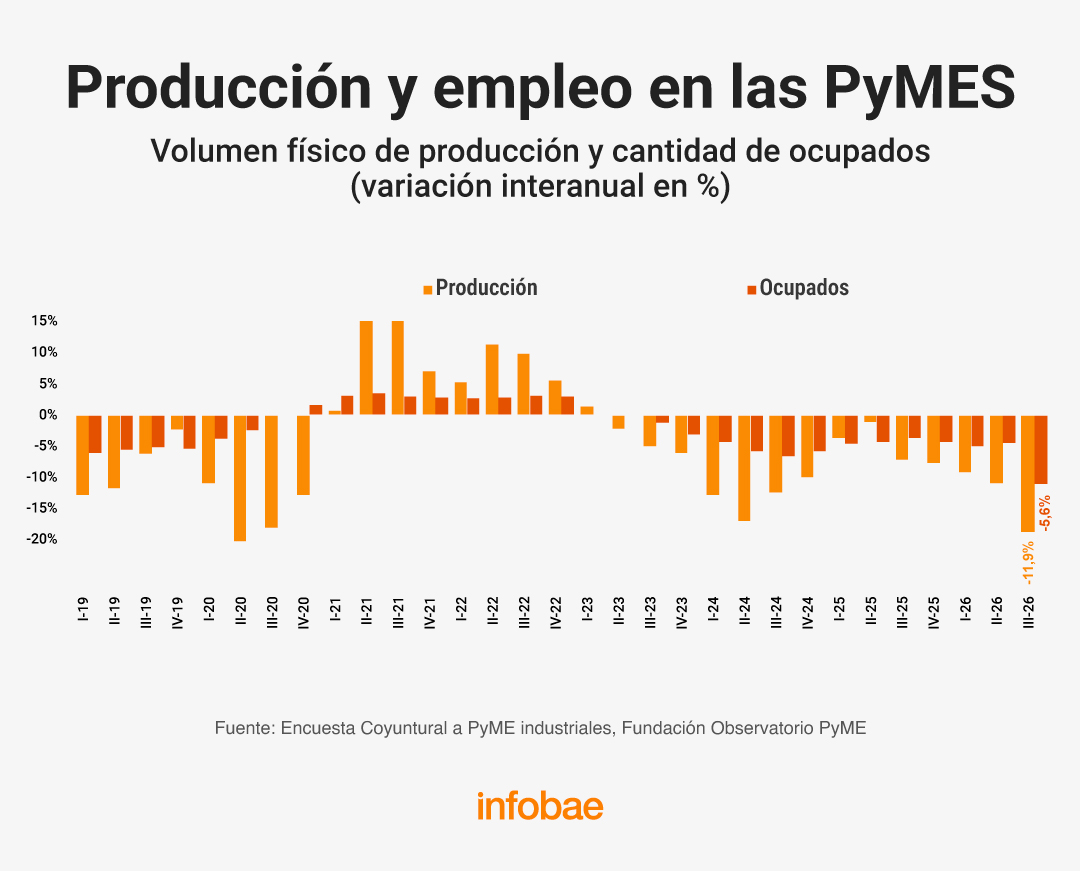
La industria manufacturera pyme acumuló 14 trimestres consecutivos de caída interanual, con un retroceso de 11,9% en la producción durante el tercer trimestre de 2026. Un relevamiento de la Fundación Observatorio Pyme también registró una baja de 5,6% en el empleo y advirtió sobre una mayor presión financiera para las firmas. “La industria pyme atraviesa un escenario de creciente tensión financiera con una de cada siete empresas alcanzadas por embargos de ARCA”, indicó la entidad. La encuesta fue realizada entre el 28 de septiembre y el 16 de octubre sobre una muestra de 400 compañías manufactureras de todo el país.
La actividad de las pymes industriales descendió 11,9% respecto del mismo período del año anterior y 4,7% en comparación con el segundo trimestre. Con ese resultado, el sector acentuó su evolución en terreno negativo. “La producción y el empleo pyme industrial consolidaron su sesgo contractivo con 14 trimestres consecutivos en baja interanual”, señaló la Fundación Observatorio Pyme. Según el informe, la persistencia de esa tendencia se combina con indicadores de expectativas que todavía no anticipan una recuperación próxima.
Advertisement
.responsive {
width: 100%;
height: auto;
Advertisement
}
El Índice Anticipatorio del Ciclo de Actividad Pyme (PMI) se mantuvo en 44 puntos, mientras que el Índice de Confianza Empresarial (ICE) cayó a 40. Ambos registros permanecen por debajo de los 50 puntos, umbral que el Observatorio Pyme usa para distinguir expectativas pesimistas de las optimistas.
Caída del empleo
La contracción de la producción tuvo correlato en el mercado laboral del sector. La cantidad de trabajadores en las pymes industriales bajó 5,6 % frente al tercer trimestre de 2025 y 1,8% en la comparación trimestral, de acuerdo con la encuesta de la Fundación Observatorio Pyme.
Advertisement
La debilidad de la demanda interna aparece como la principal limitación para esas compañías. “Ocho de cada diez industrias pyme presentan a la debilidad de la demanda interna como la principal preocupación, por tercer relevamiento consecutivo”, indicó la entidad.
A ese factor se suman “la suba de costos de las materias primas, el retraso de pago de los clientes, el costo salarial y la competencia de productos importados”. El costo laboral fue el problema que más aumentó su incidencia en el trimestre, al pasar de 45% a 56% de las respuestas. Además, tres de cada cuatro empresas afirmaron que sus costos subieron por encima de sus precios de venta.
El 15 % de las empresas recibió embargos de ARCA
En el marco de esa contracción, una de cada siete pymes industriales fue alcanzada por embargos de ARCA. El porcentaje llegó al 15% del total relevado y ascendió al 18% entre las firmas más pequeñas. Las empresas consultadas asociaron esas medidas, principalmente, con atrasos en obligaciones corrientes —IVA, Ganancias y contribuciones patronales— y con la pérdida de vigencia de planes de pago.
Advertisement
El informe también señaló la rapidez de las comunicaciones de ARCA posteriores al vencimiento impositivo. “La notificación fue dentro de los 30 días para el 70 % de las empresas embargadas”, precisó la Fundación Observatorio Pyme.
Tensión en la cadena de pagos
Casi la mitad de las empresas relevadas informó que debió extender los plazos de cobro a sus clientes. El promedio alcanzó los 49 días, diez más que en 2025, una demora que añadió tensión a la cadena de pagos en un contexto de menores ventas y mayores costos.
La entidad vinculó la extensión de los cobros con las dificultades financieras que enfrentan las compañías. Pese a ese escenario, un tercio de los industriales pyme consideró que es un buen momento para invertir en maquinaria y equipos.
Advertisement
El universo relevado por el Observatorio Pyme comprende unas 16.000 pymes manufactureras argentinas, con dotaciones de entre 10 y 250 empleados. Según la Fundación, esas empresas generan más de 560.000 puestos de trabajo formales.