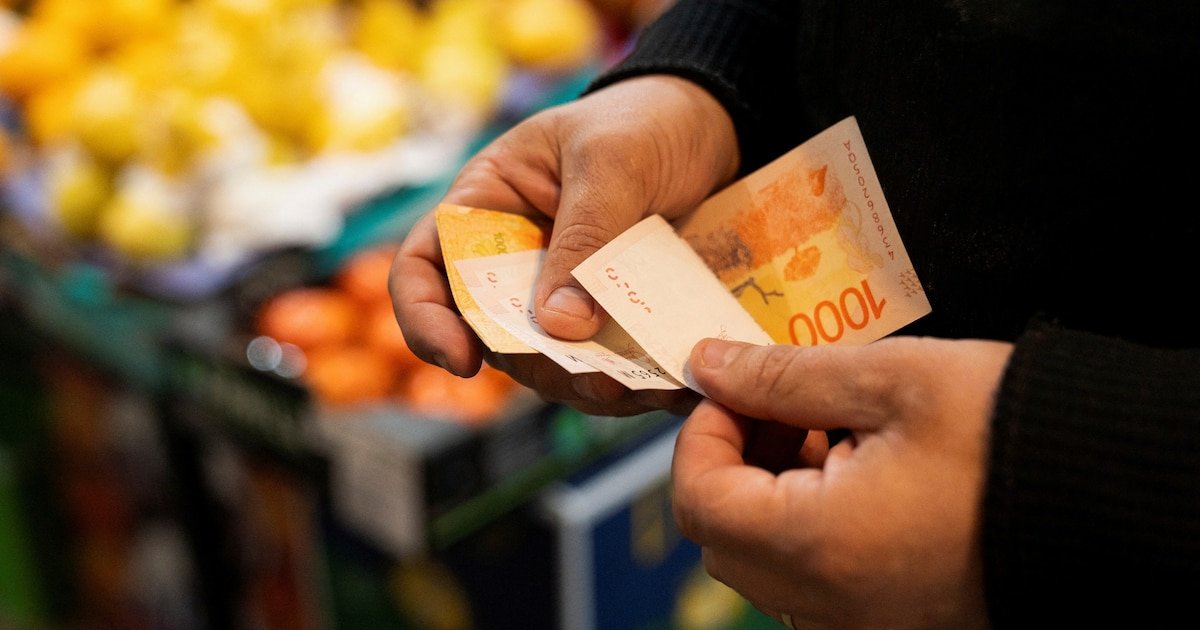
Hubo episodios de exceso de gasto por sobre su nivel de equilibrio intertemporal que se transformaron luego, inevitablemente, en crisis de deuda y default (Foto: Reuters)
Entre los períodos en la historia hay divergencias acentuadas entre las tasas de crecimiento económico y las del consumo popular -o, si se quiere, del consumo de la “clase trabajadora”-.
En Argentina tenemos sobrada experiencia de períodos que caracterizamos con el rótulo genérico de “populistas”, en los que el gobierno de turno dilapida stocks acumulados (reservas externas tras la Segunda Guerra Mundial, los fondos de las cajas jubilatorias entre 1950 y 1990, la inversión hundida de empresas privatizadas entre 2003 y 2015) o aprovecha flujos transitorios (ganancias de términos del intercambio entre 2003 y 2008) para distribuirlos en forma de aumentos del gasto corriente.
Advertisement
También hubo episodios de exceso de gasto por sobre su nivel de equilibrio intertemporal que se transformaron luego, inevitablemente, en crisis de deuda y defaults.
Menos frecuentes han sido los momentos en los que la economía crece a tasas elevadas, mientras los ingresos salariales y el empleo lo hacen a tasas mucho más modestas.
Podemos intentar identificar algunos períodos relativamente cortos en la Argentina -más claramente a comienzos del siglo XX-, una etapa de tasas muy altas de inversión, pero en otros países podrían asociarse a períodos algo más extensos de recuperación tras episodios dramáticos de guerra.
Advertisement
Podemos intentar identificar algunos períodos relativamente cortos en la Argentina -más claramente a comienzos del siglo XX-, una etapa de tasas muy altas de inversión
El tramo más extenso que se documenta es en el Reino Unido -y que no precisamente puede imputarse a la salida de una guerra- es el así llamado la “pausa de Engels”, que duró aproximadamente medio siglo entre 1790 y 1840.
Durante esos largos años, la productividad y la economía crecieron a tasas muy elevadas (para la historia previa), mientras los salarios se estancaron. Recién después de este período, en el que las tasas de retorno al capital y las inversiones fueron excepcionalmente altas, los salarios convergieron a crecer con la productividad.
Después de un período en el que las tasas de retorno al capital y las inversiones fueron excepcionalmente altas, los salarios convergieron a crecer con la productividad (Imagen Ilustrativa Infobae)
Alguien podría pensar que lo que la Argentina experimenta en la actualidad -crecimiento económico con salarios estancados desde hace cerca de un año- tiene reminiscencias de una Engels’ pause, y que ello puede continuar así por algún tiempo, o incluso por bastante tiempo. Algo de eso hay, pero hay que tener en cuenta que conviven componentes estructurales y cíclicos, y que probablemente anticipan un escenario de “ajuste entre productividad e ingresos laborales” algo más corto.
A no desesperar: no serán 50 años, pero quizás esto se tome dos o tres años, o algo así. ¿Cuáles son los factores que llevarían a una “pausa” larga y cuáles pueden acortarla? El principal lastre viene del pasado: el país lleva 20 a 25 años de estancamiento de la productividad total factorial, y eso se compara con un mundo emergente y regional en el que esa tasa fue positiva y, en algunos casos, muy alta.
Advertisement
El principal lastre viene del pasado: el país lleva 20 a 25 años de estancamiento de la productividad total factorial
Hacer el catch up requiere reestructurar y, por lo tanto, mucho capital, quiebras y tiempo. Pero ello no implica que volver a la productividad de fines de los ’90 tenga el premio mayor, tanto por el punto de partida como porque, además, ahora corremos con el desafío de pegar el salto a nuevas formas tecnológicas, IA y apertura al mundo mediante. La “puesta a punto”, por lo tanto, implica ahorrar (en sentido amplio) durante varios años.
Ahora corremos con el desafío de pegar el salto a nuevas formas tecnológicas, IA y apertura al mundo mediante (Imagen Ilustrativa Infobae)
En lo coyuntural, es cierto, parte de la recuperación cíclica de la economía ya se ha dado (lo que implica que algo de productividad se recuperó), pero seguramente no toda a nivel sectorial. Por lo tanto, todavía hay margen en muchas actividades para crecer usando capacidad ociosa sin requerir mucho más empleo.
Una segunda pregunta es si, a partir de mejoras de productividad, nuestro sistema de relaciones laborales y jurídicas en general facilita o traba los procesos de ajuste cada vez que se enfrenta la necesidad de adaptarse a cambios de cualquier tipo.
Si la respuesta es que tenemos un régimen jurídico-laboral que es tanto o más flexible que el de nuestros competidores, entonces al catch up en productividad le habremos sumado una condición de flexibilidad que limita contingencias sobre los costos laborales.
Advertisement
Hay margen en muchas actividades para crecer usando capacidad ociosa sin requerir mucho más empleo
Si, en cambio, la respuesta es “no estoy seguro todavía de un cambio en el régimen jurídico y laboral”, entonces la mejora del stock (subir productividad hasta la frontera de posibilidades) puede ser en parte compensada de manera negativa por amenazas sobre el flujo (incertidumbre sobre pasivos contingentes).
Lo anterior reúne cuestiones que pueden imponer una pausa más larga en los salarios medios, y naturalmente podemos agregar otros factores, como la interrupción de los procesos de inversión y crecimiento por cambios políticos hacia el distribucionismo que alteren el ritmo de catch up en productividad y nos lleven a otra secuencia de deterioro de productividad, como en décadas previas.
la tecnología, la apertura y nuestro pasado nos enseñan hacia donde debemos intentar ir esta vez (Foto: EFE)
Pero hay también factores que pueden acortar los tiempos en que los salarios puedan mejorar con las ganancias de productividad. Entre ellos, el primero para destacar es la apertura de la economía argentina a grandes inversiones en minería metalífera y en hidrocarburos, así como el favorable cambio de políticas hacia la agricultura, que en conjunto ponen un piso al crecimiento agregado.
Si a ello se le suma un proceso sostenido de apertura y desregulación, políticas de equilibrio fiscal intertemporalmente sostenibles, y el hecho de que la población crece a tasas tan bajas (menos de 0,2% anual) que se aleja el temible escenario de una sobreoferta extraordinaria de trabajadores (alto desempleo), el tiempo de ajuste hacia un escenario de crecimiento de más sectores y mejores ingresos se acorta. En ese contexto pueden mejorar las expectativas, lo que a su vez permite traer al presente parte de los beneficios futuros.
Advertisement
En suma, estas pocas líneas advierten sobre un proceso que requiere mejorar los retornos al capital por un tiempo, porque el pasado nos condena y lo que nos legaron nuestros “padres políticos” de los últimos 80 años es una economía de productividad mediocre, inestable e insostenible. Salir de ello nos lleva, nos guste o no, a un período del tipo que caracterizó a la Engels’ pause, aunque no tan dramático, porque la tecnología, la apertura y nuestro pasado nos enseñan hacia donde debemos intentar ir esta vez.
El autor es Director y Economista Jefe de FIEL. Esta nota se publicó en Indicadores de Coyuntura 686 de FIEL
Corporate Events,Creative Use,South America / Central America,Retailers (Legacy),Retailers (TRBC level 2)
Los analistas avalan la reforma del mercado de capitales que propone Milei, cuyo proyecto será enviado próximamente al Congreso
Advertisement
Puntos importantes
Milei reforma el mercado capitales. Desregula y da más crédito a empresas.
Su fin es ampliarlo, bajar costos y atraer inversión para el financiamiento.
Impacto es a largo plazo. Requiere estabilidad y vencer fragmentación.
Qué impacto tendrá en el mercado de acciones y empresas
Los 11 cambios que aplicará Milei en el mercado de capitales
Obligaciones Negociables (ON) denominadas en UVA: Se habilitará la emisión para ampliar las alternativas de financiamiento
Warrants: Se profundizará la desregulación, los seguros dejarán de ser obligatorios y se ampliará el universo de bienes que pueden utilizarse como garantía
Registro Federal de Garantías: Se creará un sistema centralizado, administrado por el BCRA, para consultar los bienes afectados a prendas y otras garantías
Prendas: Se permitirá constituir segundas o terceras prendas sin autorización del primer acreedor y se ampliará el universo de bienes alcanzados, incluyendo cosechas futuras
Ejecución de garantías: Se eliminará el monopolio que actualmente tienen los bancos sobre determinados mecanismos de ejecución
Pagarés y letras de cambio: Se ampliarán las posibilidades de utilización de estos instrumentos, incluso vinculándolos a bienes físicos o producción
Factura de Crédito Electrónica MiPyme: se buscará eliminar intermediarios para facilitar su utilización y el acceso de las pymes al financiamiento
Crowdfunding: Se eliminará el régimen específico vigente, que, según Sturzenegger, perdió funcionalidad
Tarjetas de crédito: Se permitirá que los comercios puedan financiar créditos originados en operaciones con tarjetas sin que esta actividad quede exclusivamente canalizada a través de bancos
Planes de ahorro y capitalización: Se eliminará el régimen regulatorio específico y los contratos pasarán a regirse por el Código Civil y Comercial y las normas de Defensa del Consumidor, reduciendo la intervención de la IGJ. Es un esquema particularmente utilizado por las automotrices
Autorizaciones automáticas: Se incorporarán a la Ley de Mercado de Capitales reformas que la CNV ya implementó, como la posibilidad de realizar determinadas emisiones sin aprobación previa, con fiscalización posterior
Por qué el mercado de capitales es clave para el desarrollo económico
Mejoran la asignación de recursos, al reducir los costos de información y de transacción
Aglutinan los recursos de muchos ahorristas atomizados, explotando economías de escala
Facilitan el manejo de distintos riesgos, aumentando la resiliencia de la economía a los shocks
La economía argentina atraviesa un período que para muchas empresas se vuelve particularmente restrictivo, aunque con diferencias muy importantes según el sector en que operen (Foto: IDEA)
11 Oct, 2026 01:28 a. m. EST
En aquellos sectores donde cae el consumo, el país se encarece en dólares porque la inflación acumulada no se trasladó completamente al tipo de cambio
aceptar la realidad imperante, dejando de lado la queja, y
cambiar la perspectiva desde la cual se gestiona, para poder trabajar sobre distintos frentes.
Hay que dejar de decidir intuitivamente o sobre la base de creencias y sesgos. Es necesario conocer la rentabilidad de cada operación (Imagen Ilustrativa Infobae)
Un ambiente restrictivo puede ser el momento para adquirir un competidor y generar sinergias
La oportunidad está en utilizar mejor la capacidad instalada y, con tecnología e inteligencia artificial, generar valor a terceros (Imagen Ilustrativa Infobae)
Hay que analizar la posible sustitución de insumos por importaciones, optimizar los procesos, o evaluar si es momento de propiciar la integración vertical y los acuerdos estratégicos (Foto: Reuters)
Corresponde preguntarse si se necesitan consultores para tareas que pueden realizarse internamente
Una vez aprobada, la inversión debe reevaluarse durante su ejecución para reconducir desvíos o, ante un evento imprevisto de alto impacto (Foto: Reuters)
Hay que preguntarse cuánta caja genera realmente el negocio y cuánto capital necesita
En un ambiente restrictivo, mantener un negocio que destruye valor tiene un costo de oportunidad creciente (Foto: Reuters)
Quienes están cerca de la operación suelen conocer mejor la diferencia entre lo que debería ser y lo que realmente es
Para las manufacturas de origen industrial más expuestas al Mercosur, el tipo de cambio deja de ser un colchón y pasa a ser un impuesto (Foto: Reuters)
11 Oct, 2026 01:33 a. m. EST
No hay falta de dólares, sino especialización forzada: sobreviven energía, minería, granos y algunos servicios
El superávit comercial acumulado llegó a USD 18.249 millones, contra USD 5.109 millones un año antes (Imagen Ilustrativa Infobae)
El objetivo no es maximizar competitividad precio de la industria, sino desarmar la inercia inflacionaria
El Gobierno privilegia la estabilidad porque, por primera vez en años, cuenta con el flujo que en 2023 no tenía: no un tipo de cambio “caro” sostenido con deuda, sino un tipo de cambio apreciado sostenido con cantidades
Hoy el atraso no es una emergencia de reservas; es una decisión de política, viable mientras duren los volúmenes
Corporate Events,South America / Central America,Civil Unrest