Connect with us

ECONOMIA

¿Qué esperar de la nueva temporada de balances de las empresas argentinas?

Published

on


El foco estará en cómo las compañías lograron atravesar el segundo trimestre del año, el cual se caracterizó por un contexto internacional volátil (Foto: Jaime Olivos)

En el mundo de las finanzas, la temporada de presentación de resultados siempre suele ser el primer test del mercado. Es el momento en el que las expectativas chocan con la realidad de los números de las empresas. Esta semana arrancó una nueva temporada de balances para los activos locales. El foco estará en cómo las compañías lograron atravesar el segundo trimestre del año, el cual se caracterizó por un contexto internacional volátil.

La temporada inició el último jueves al cierre del mercado con los resultados de Vista, seguidos por su habitual call con inversores el viernes por la mañana. En líneas generales, esperamos un buen trimestre para las compañías de Oil & Gas. Este sector debería haberse beneficiado de un mayor precio promedio del crudo durante el trimestre, debido al conflicto geopolítico en Medio Oriente que bloqueó el tránsito por el estrecho de Ormuz.

Advertisement

Si bien es cierto que sobre el final del trimestre la cotización internacional disminuyó fuertemente, el precio promedio fue de USD 97 por barril en el segundo trimestre en comparación con los USD 65 del primero.

El precio promedio fue de USD 97 por barril en el segundo trimestre en comparación con los USD 65 del primero

En el caso específico de Vista, el balance no decepcionó:

  1. Se dio la esperada y fuerte reversión en su estrategia de cobertura: la línea de contratos de riesgo de commodities aportó una ganancia de USD 5,6 millones frente a una pérdida de USD 150,7 millones en el trimestre anterior.
  2. La producción mostró un sólido salto trimestral del 16% hasta los 156,1 kboe/d. Este incremento estuvo impulsado tanto por crecimiento orgánico como por la consolidación de la participación en Bandurria Sur y Bajo del Toro, activos que adquirió recientemente de Equinor.

Con estos motores y un lifting cost eficiente de USD 4,5/boe, Vista cerró el trimestre con un Ebitda ajustado de USD 805 millones (79% trimestral), un margen del 70% y una ganancia neta de USD 333 millones (en comparación con USD 107,7 millones en el primer trimestre).

El negocio estrella volverá a ser el upstream (Foto: Reuters)

Por el lado de YPF, el negocio estrella volverá a ser el upstream. Dado que la petrolera argentina no cubre su producción, el impacto de los mayores precios internacionales del crudo se capturará de lleno, lo que le permitiría replicar la dinámica del primer trimestre, cuando el Ebitda ajustado de este segmento alcanzó un récord histórico.

Todo esto se da en sintonía con una producción no convencional que sigue incrementándose, traccionada fuertemente por La Angostura Sur, que empuja el volumen de shale y le permite mantener costos de extracción muy competitivos en relación con la industria.

Advertisement

Hay una sintonía con una producción no convencional que sigue incrementándose, traccionada fuertemente por La Angostura Sur, que empuja el volumen de shale

Sin embargo, el mercado pondrá la lupa sobre los resultados del downstream. Se espera que el congelamiento de precios en el surtidor haya presionado sobre los márgenes de refinación. En el primer trimestre, los precios locales llegaron a ubicarse un 11% por debajo de la paridad de importación, un hecho que posiblemente se haya profundizado en el segundo trimestre.

Cabe recordar que el sector energético viene de sufrir una fuerte corrección reciente en el mercado. En concreto, YPF llegó a hundirse 21,2% en dólares desde su máximo reciente y todavía se encuentra un 12,6% por debajo de este nivel.

Un balance sólido podría ser el catalizador necesario para revertir este castigo, y la empresa tiene argumentos de sobra para respaldarlo: fuerte generación de caja y desapalancamiento, resolución favorable en el juicio contra Burford y proyectos clave como Argentina LNG, VMOS y LLL Oil.

Advertisement

Pampa Energía presenta un panorama distinto. Como la empresa cubrió la producción de Rincón de Aranda por adelantado por un año, el impacto positivo de los mayores precios del crudo va a ser mucho más limitado, y solo se beneficiaría de la prima a la que está cotizando el Medanito por sobre el Brent. No obstante, Pampa es un papel que suele mostrar características más defensivas con respecto a otras petroleras, ya que su negocio es más diversificado.

Pampa es un papel que suele mostrar características más defensivas con respecto a otras petroleras, ya que su negocio es más diversificado (Foto: Reuters)

En este sentido, esperamos ver un muy buen trimestre para el segmento de energía en comparación con 2025, gracias a la desregulación del mercado eléctrico mayorista implementada en octubre.

A partir de la Resolución 400/25, la descentralización en la compra de combustibles favorece enormemente la integración vertical de Pampa. Al poder abastecer sus centrales térmicas con gas de producción propia, la compañía no solo captura el margen completo de la cadena de valor, sino que obtiene una ventaja de costos para negociar nuevos contratos bilaterales en el mercado a término, lo que debería reflejarse en una fuerte expansión de su rentabilidad en este segmento.

Cambiando de sector, las miradas también estarán puestas en los bancos. Esperamos ver una mejora en los balances del sector financiero, algo que ya empezó a verse de manera incipiente en ciertos papeles como Banco Macro y BBVA durante el primer trimestre.

Advertisement

Hacia adelante, el indicador clave que mirará el mercado será cómo sigue evolucionando la mora, en un contexto en el que la calidad de la cartera y la cobrabilidad vuelven a ser las variables determinantes para el precio de estos activos.

El indicador clave que mirará el mercado será cómo sigue evolucionando la mora bancaria (Foto: Reuters)

Una empresa a seguir muy de cerca será Telecom. Más allá de los números operativos, la atención estará puesta en la situación regulatoria. Desde la última publicación de resultados, se conoció que la autoridad nacional de la competencia condicionó la adquisición de Telefónica, y le exigió a Telecom ceder más de 6 millones de clientes móviles, 211.000 abonados de internet fija y parte del espectro radioeléctrico.

Acá será fundamental ver qué dice el management al respecto durante el call y tratar de entender cuáles serán los próximos pasos estratégicos y legales que va a dar la compañía para asimilar este impacto.

El mercado ya ofrece opciones, pero exige selectividad

En definitiva, el mercado ya ofrece opciones, pero exige selectividad. Desde PPI, para nuestras carteras recomendadas agresivas con foco local, mantenemos exposición a Banco Macro (BMA), BBVA (BBAR), YPF (YPFD) y Pampa Energía (PAMP).

Advertisement

Sobreponderamos el sector de energía con una ponderación de 60%, dada la magnitud de la corrección que sufrieron las empresas energéticas en el último tiempo. A su vez, mantenemos una exposición táctica al sector bancario con una ponderación de 40%, bajo la premisa de que la normalización macro va a seguir su curso, lo que mejorará la rentabilidad del negocio financiero.

La autora es Economista de PPI (Portfolio Personal Inversiones)


South America / Central America

Advertisement

ECONOMIA

El mercado busca refugio ante el riesgo electoral y apunta a estos bonos argentinos

Published

on


Con la volatilidad al alza y el temor electoral, los inversores redireccionan sus estrategias hacia diversos bonos y deuda privada


Advertisement

Puntos importantes

Checkbox Checked
Inversores argentinos evitan riesgo soberano por incertidumbre electoral.
Checkbox Checked
Buscan bonos provinciales y ONs corporativas sólidas, corto plazo.
Checkbox Checked
Clave: selección, emisores fuertes y liquidez ante riesgo político.

La lección que dejaron las PASO de 2019

Qué provincias llegan con mejores números

De 6% a 14%: cuánto pagan los provinciales

  • El CABA27 ofrecía una TIR cercana al 6,3%
  • STAFE27 rendía alrededor de 7,1%
  • Entre los títulos neuquinos, NDT11 se encontraba en torno al 7,3%, NDT25 en 8,2% y NDG34 alrededor del 8,7%
  • PMM29 de Mendoza ofrecía aproximadamente 9%
  • PUA36, 9,4%
  • SFD34 de Santa Fe, 9,5%
  • CO32 y CO35 de Córdoba, alrededor de 10,2% y 10,3%
  • SJO35 de San Juan, 10,7%

Los bonos que aparecen como cobertura ante el riesgo electoral

  • Bonos provinciales de CABA y títulos garantizados de Neuquén y Chubut, siempre priorizando instrumentos de duration relativamente corta.
  • En el segmento corporativo, menciona créditos de primera línea de PAE, Pluspetrol, Tecpetrol y Vista.


bonos provinciales,riesgo país,bonos corporativos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Suben las acciones argentinas y baja el riesgo país, con el empuje de Wall Street y Brasil

Published

on


Los principales indicadores de Wall Street suben un 0,3% este viernes, para definir una semana errática en cuanto aprecios, aunque todavía cerca de los máximos históricos. Aporta a la tendencia positiva una baja en los precios del petróleo crudo, aunque subsiste la presión alcista para los bonos del tesoro de los EEUU, cuya referencia a 10 años rinde ahora el 5,26% anual, cerca de sus máximos desde 2003.

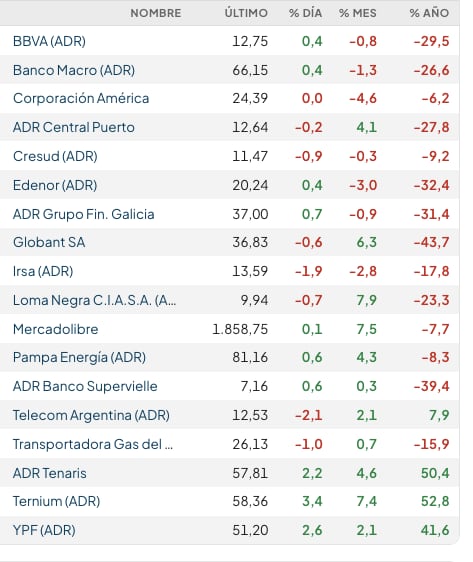
A las 11:40 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires avanza 0,5%, a 2.840.000 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Nueva York hay números mixtos, entre los que destacan las ganancias de Ternium (+3,4%) e YPF (+2,6%, a USD 51,20).

Advertisement

Fuente: Rava Bursátil-precios en dólares (actualizado a las 11:40 horas)

Los bonos soberanos en dólares son negociados con una suba promedio de 0,1%, mientras que el riesgo país de JP Morgan descontaba cuatro unidades para la Argentina, en los 584 puntos básicos.

En la región ayuda la suba de 1,6% en el índice Bovespa de la Bolsa de Valores de San Pablo, que se acerca a los 210.000 puntos. El referente líder de las acciones brasileñas sostiene una ganancia de 8,9% en la semana, después de la primera vuelta de las elecciones presidenciales.

Los precios del petróleo caían en torno a 1% al disiparse las preocupaciones sobre el suministro en Oriente Medio después de que el presidente norteamericano Donald Trump afirmara que Estados Unidos no atacaría Irán antes de las elecciones de mitad de legislatura, en medio de conversaciones fructíferas para poner fin a la guerra entre ambos países.

Advertisement

Los futuros del crudo Brent del Mar del Norte bajaban un 1%, a USD 103,30 el barril para entregar en diciembre. Los futuros del crudo estadounidense WTI (West Texas Intermediate) cedían un 0,6%, a 90,99 dólares.

En términos semanales, los precios del Brent apuntan a subir tras cerrar el jueves con alza del 4%, mientras que el WTI se encamina hacia un ligero descenso.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

La promesa de Trump sobre Irán, junto con la reanudación de las exportaciones de productos por parte de China, estaban provocando una caída de los precios, dijo a Reuters Tamas Varga, analista de PVM Oil Associates.

Los precios mostraron volatilidad esta semana, ya que en octubre se han intensificado las amenazas al tráfico marítimo en el Golfo y el estrecho de Ormuz, por donde antes de la guerra circulaban envíos equivalentes a alrededor del 20% del petróleo y el combustible mundiales.

Trump declaró el jueves que Washington mantenía “conversaciones productivas” con Irán y señaló que no se había planeado ningún ataque antes de las elecciones legislativas de mitad de mandato del 3 de noviembre, tras reportes de medios de comunicación que indicaban que estaba barajando la posibilidad de un ataque antes de esa fecha.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

La agencia de noticias iraní Tasnim informó ese mismo día que el ministro de Asuntos Exteriores, Abbas Araqchi, dijo que Teherán está analizando la respuesta de Estados Unidos a su propuesta de reabrir el estrecho de Ormuz en un plazo de siete días.

Estados Unidos sigue ejerciendo presión económica sobre Irán para intentar poner fin a la guerra, que ya lleva ocho meses, imponiendo sanciones dirigidas contra personas, redes y 17 buques por transportar crudo, productos petrolíferos y petroquímicos iraníes.

Advertisement

La guerra de Irán y el conflicto entre Rusia y Ucrania han interrumpido el suministro de combustibles refinados, como las naftas, el combustible para aviones y, especialmente, el gasóil.

China, el principal importador mundial de petróleo, tiene previsto reanudar las exportaciones de combustibles refinados tras una breve interrupción durante las vacaciones de la Semana Dorada, una medida que contribuirá en cierta medida a aliviar la tensión del mercado, informó Reuters el viernes citando fuentes.

El mercado petrolero también se enfrenta al huracán Isaías en el Golfo de México, donde los productores han suspendido la producción de unos 1,3 millones de barriles al día -lo que supone el 62,9% de la producción actual de petróleo hasta el jueves-, según autoridades.

Advertisement

Business,Corporate Events,North America

Continue Reading

ECONOMIA

RIGI en Argentina: las 10 inversiones más grandes y los proyectos que lideran el ranking

Published

on


El RIGI reúne proyectos de minería, petróleo, gas e infraestructura en varias provincias, con planes para ampliar la producción y las exportaciones


Advertisement

Puntos importantes

Checkbox Checked
El RIGI impulsa inversiones por >u$s60.000M en Argentina.
Checkbox Checked
Destacan Southern Energy, Vicuña y Los Toldos II Este.
Checkbox Checked
Son fondos previstos para minería e hidrocarburos en varias provincias.

Cuáles son los 10 proyectos más grandes aprobados por el RIGI

  • Southern Energy, en Río Negro: u$s15.156 millones
  • Vicuña, en San Juan: u$s9.737 millones
  • Los Toldos II Este, en Neuquén: u$s6.432 millones
  • Rincón de Aranda, en Neuquén: u$s4.522 millones
  • MARA, en Catamarca: u$s4.000 millones
  • Vaca Muerta Oleoducto Sur (VMOS), en Río Negro: u$s2.900 millones
  • Proyecto Rincón, en Salta: u$s2.744 millones
  • Fértil Pampa, en Buenos Aires: u$s2.693 millones
  • Los Azules, en San Juan: u$s2.672 millones
  • Gasoducto dedicado para la exportación de gas natural, entre Neuquén y Río Negro: u$s1.300 millones

Southern Energy prevé invertir u$s15.156 millones en GNL

Vicuña contempla u$s9.737 millones en San Juan

Los Toldos II Este suma u$s6.432 millones en Neuquén

Rincón de Aranda prevé u$s4.522 millones

MARA obtuvo la aprobación con u$s4.000 millones

VMOS contempla u$s2.900 millones

Proyecto Rincón, de Rio Tinto, prevé u$s2.744 millones

Fértil Pampa prevé u$s2.693 millones en Buenos Aires

Los Azules suma u$s2.672 millones en San Juan

El gasoducto de exportación prevé u$s1.300 millones

Qué provincias concentran los proyectos del RIGI

Cuánto dinero ingresó efectivamente por el RIGI


inversiones,rigi,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos,Emprendedores

Continue Reading

Tendencias