Connect with us

ECONOMIA

El “momento del cobre” y la oportunidad Argentina-Chile-Canadá

Published

on


Detrás de cada plan de electrificación, cada centro de datos de inteligencia artificial y cada parque de energías renovables aparece la misma pregunta: ¿quién y dónde producirá el cobre que hace falta para que todo eso ocurra? (Foto: Reuters)

En 2026 el cobre dejó de ser un simple termómetro de la actividad industrial para convertirse en uno de los cuellos de botella estratégicos de la economía global. Detrás de cada plan de electrificación, cada centro de datos de inteligencia artificial y cada parque de energías renovables aparece la misma pregunta: ¿quién y dónde producirá el cobre que hace falta para que todo eso ocurra?

Las principales consultoras y bancos coinciden en que la demanda de cobre crecerá con fuerza hacia 2035–2040, mientras la oferta se mantiene rígida. S&P Global advierte sobre un “déficit significativo de oferta” a medida que se acelera la electrificación, la carrera por la IA y el gasto en defensa, con un aumento proyectado de demanda cercano al 50% hacia 2040.

Advertisement

Wood Mackenzie calcula que el mundo podría necesitar alrededor de 2 millones de toneladas adicionales por año solo para alimentar la transición energética en la próxima década. McKinsey habla del “triple desafío de los materiales”: descarbonizar, mantener costos razonables y asegurar suficiente oferta, en un contexto donde los plazos típicos de desarrollo de una mina de cobre ya exceden el horizonte 2035.

La demanda de cobre crecerá con fuerza hacia 2035–2040, mientras la oferta se mantiene rígida

Los bancos ajustan sus modelos a ese diagnóstico. Deutsche Bank elevó su proyección de precio promedio del cobre para 2026 a unos USD 10.600 por tonelada; Bank of America estima alrededor de 11.300 dólares, con escenarios de picos por encima de 11.000–15.000 dólares si las disrupciones de oferta se profundizan.

Goldman Sachs y JPMorgan describen un mercado estrecho y volátil, con rangos 2026 entre 10.000 y 11.000 dólares y trayectorias de largo plazo que pueden acercarse a USD 15.000 hacia los años 2030.

Advertisement

En síntesis, el mensaje es que el mundo va a necesitar mucho más cobre y que las toneladas nuevas de baja huella de carbono serán activos cada vez más codiciados.

En este contexto, Argentina aparece en los radares internacionales como un caso peculiar: tiene geología y proyectos, pero todavía casi no produce cobre.

Informes oficiales recientes hablan de, al menos, nueve proyectos de cobre en etapas avanzadas, con necesidades de inversión superiores a USD 28.000 millones y un potencial de producción que podría superar 1,5 millones de toneladas anuales hacia 2035. Eso implicaría pasar de una producción casi inexistente a representar cerca de 6% del suministro mundial en un plazo relativamente corto.

Advertisement
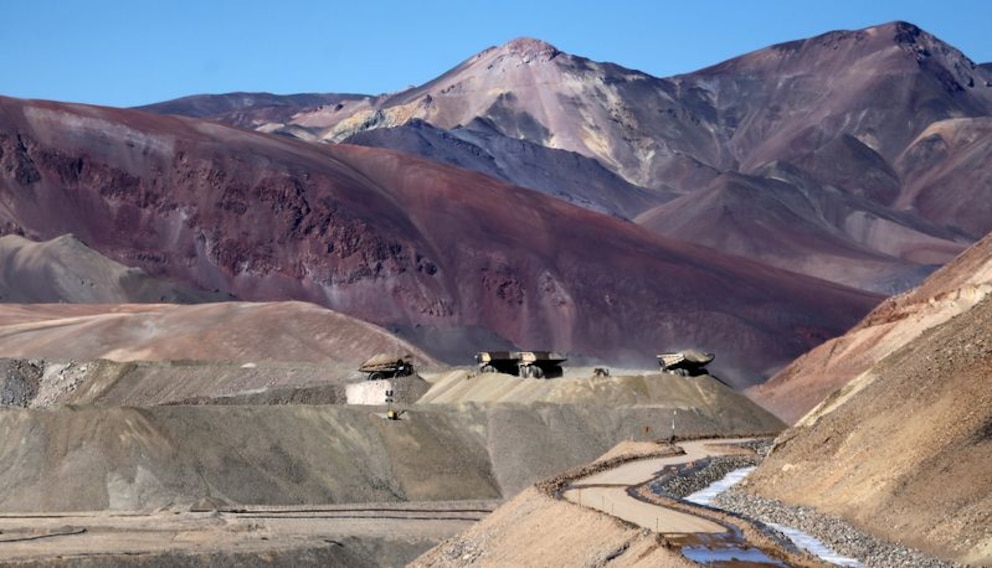
Argentina aparece en los radares internacionales como un caso peculiar: tiene geología y proyectos, pero todavía casi no produce cobre (Foto: Reuters)

Un estudio de CRU Group de 2025, titulado “Copper Mining: A ~USD 47 billion opportunity for the Argentinian economy”, estimó que cinco proyectos de gran escala -El Pachón, Los Azules, Josemaría, Taca Taca y MARA- podrían generar, en conjunto, un aporte promedio de unos USD 4.000 millones anuales a la economía entre 2031 y 2040, con un impacto acumulado cercano a USD 47.000 millones en ese período bajo su metodología de Host Country Cash Flow.

La comparación que hace CRU es provocadora: el potencial económico del cobre argentino, si se materializa, sería del mismo orden que el histórico préstamo del FMI.

Think tanks y medios internacionales ya hablan del “momento del cobre” para Argentina. Americas Quarterly y Americas Society/Council of the Americas (AS/COA) plantean que el país podría entrar en el grupo de los diez principales productores mundiales en menos de una década si resuelve sus cuellos de botella institucionales.

El Pachón, Los Azules, Josemaría, Taca Taca y MARA- podrían generar, en conjunto, un aporte promedio de unos USD 4.000 millones anuales a la economía entre 2031 y 2040

Informes europeos describen la cartera de siete a nueve proyectos cupríferos como “una de las historias de commodities a seguir en 2026”, con especial foco en la provincia de San Juan.

Advertisement

La dimensión binacional es clave. La cordillera que separa a Argentina y Chile es una misma unidad geológica: los sistemas de pórfidos cupríferos se extienden a ambos lados de la frontera. Del lado chileno hay puertos, proveedores especializados y redes de energía consolidadas; del lado argentino, grandes yacimientos con potencial de desarrollo. Esa combinación configura un corredor natural para el cobre de la transición energética.

Desde el 2000 está vigente el Tratado de Integración y Complementación Minera (TICM), que habilita el desarrollo integrado de yacimientos en zona de frontera. Durante años estuvo subutilizado, pero en 2026 la agenda se reactivó: se retomaron conversaciones técnicas y el 7 de julio se reanudaron en Buenos Aires las sesiones de la Comisión Administradora del Tratado, lo cual es una muy buena señal para trabajar en un “corredor binacional del cobre” con coordinación aduanera, tributaria y de infraestructura.

El 7 de julio se reanudaron en Buenos Aires las sesiones de la Comisión Administradora del Tratado de Complementación Minera, lo cual es una muy buena señal para trabajar en un “corredor binacional del cobre” con coordinación aduanera, tributaria y de infraestructura (Foto: Reuters)

La Comisión es hoy la mesa donde se debería ordenar la letra fina que puede convertir ese corredor en proyectos concretos. Pensado estratégicamente, el eje Argentina–Chile es, ante todo, una apuesta binacional y proregional: integrada, la cordillera puede convertirse en uno de los grandes polos de oferta de cobre de la próxima década; desconectada, ambos países quedan por debajo de su potencial.

Integrar capacidades permite reducir costos, acortar plazos y, sobre todo, disminuir la huella de carbono de los proyectos gracias a mejores rutas logísticas y acceso a energías renovables.

Advertisement

Cooperación con Canadá: estándares y credibilidad

La cooperación con Canadá suma otra pieza al tablero. Canadá es el principal inversionista en minería de Argentina y uno de los países que mejor ha combinado desarrollo minero, regulación exigente y estándares ambientales y sociales reconocidos a nivel internacional. Además, se ha posicionado como actor central en la agenda de minerales críticos de Norteamérica.

Incorporar miradas, tecnologías y prácticas del ecosistema canadiense en el desarrollo del cobre argentino–chileno no implica importar recetas cerradas, sino acelerar el aprendizaje local y facilitar la integración de los proyectos en cadenas de suministro que ya están bajo escrutinio de gobiernos, empresas tecnológicas y grandes fondos.

Incorporar miradas, tecnologías y prácticas del ecosistema canadiense en el desarrollo del cobre argentino–chileno no implica importar recetas cerradas, sino acelerar el aprendizaje

En un escenario de competencia por capital y confianza, mostrar puentes de cooperación con Chile y Canadá es una forma concreta de blindar la credibilidad de la región y de sus proyectos de cobre.

Advertisement

El mensaje a los inversores es sencillo: Argentina quiere jugar en las ligas donde la minería se mide no solo por toneladas, sino también por gobernanza y desempeño ambiental.

Todo esto no significa que la “revolución del cobre” argentino esté garantizada. Las inquietudes sobre agua, glaciares, biodiversidad e impactos sociales son legítimas y van a crecer a medida que los proyectos avancen. Ningún inversor institucional financiará minas que no tengan licencia social y ambiental robusta, por más que los números geológicos sean atractivos.

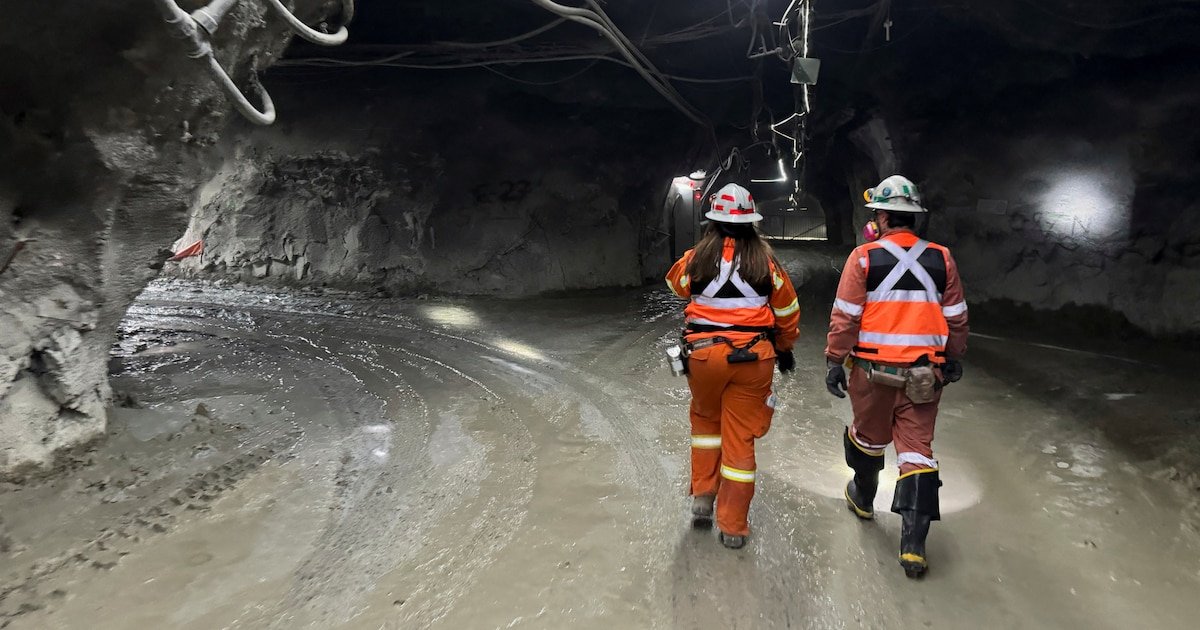
La verdadera oportunidad radica en construir un modelo distinto: proyectos cupríferos de gran escala en la cordillera, desarrollados bajo estándares de transparencia, participación temprana e innovación ambiental, en cooperación con Chile y vinculados a buenas prácticas internacionales como las de Canadá (Foto: Reuters)

La verdadera oportunidad radica en construir un modelo distinto: proyectos cupríferos de gran escala en la cordillera, desarrollados bajo estándares de transparencia, participación temprana e innovación ambiental, en cooperación con Chile y vinculados a buenas prácticas internacionales como las de Canadá. En un mundo donde los minerales críticos y la seguridad de suministro se han vuelto temas geopolíticos, ese tipo de corredor del cobre puede ser un activo estratégico para la región.

Visto desde Buenos Aires, el cuadro que dibujan CRU, S&P, Wood Mackenzie, McKinsey y los bancos es claro: el mundo está buscando el cobre que Argentina tiene, pero todavía no produce. La escala de la cartera existe, el déficit global es real y el precio promete acompañar si los proyectos se concretan.

Advertisement

El mundo está buscando el cobre que Argentina tiene, pero todavía no produce

Lo que falta es demostrar que el país -en alianza inteligente con Chile y en diálogo con socios como Canadá- puede ofrecer un terreno confiable, previsible y socialmente legítimo para construir, paso a paso, el próximo capítulo del cobre a escala mundial.

El autor es director de la Comisión Binacional de Minería y secretario general de la Cámara Chileno-Argentina de Comercio


Corporate Events,South America / Central America

Advertisement

ECONOMIA

Aeropuertos Argentina anunció el mayor plan de inversión de su historia: desembolsará USD 1.500 millones en los próximos 5 años

Published

on


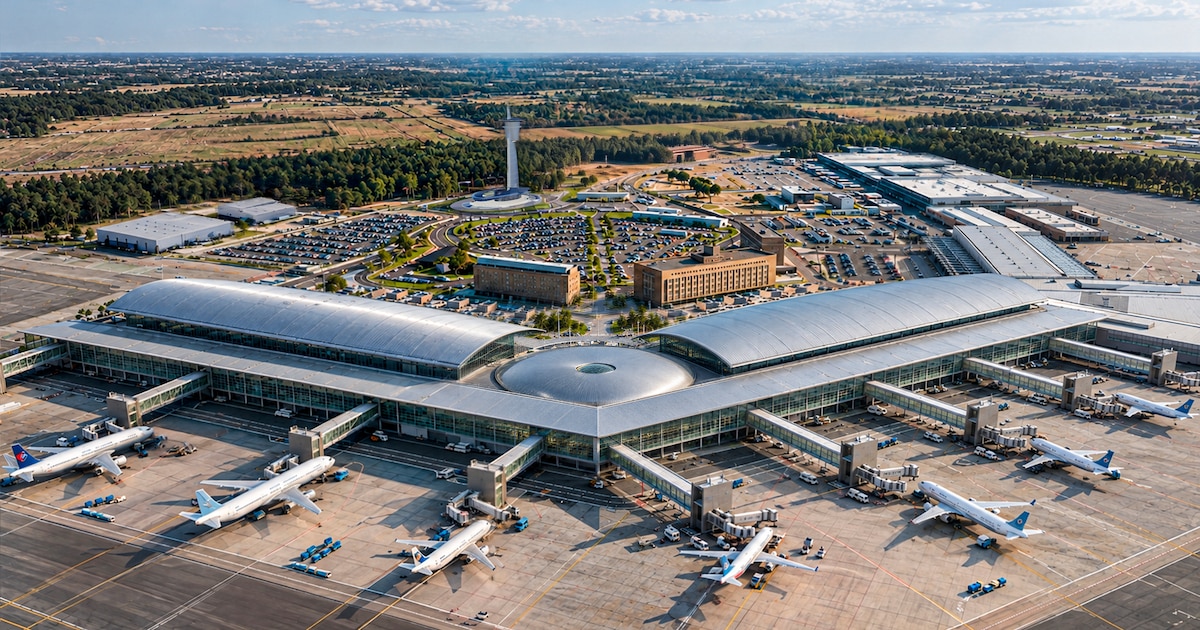
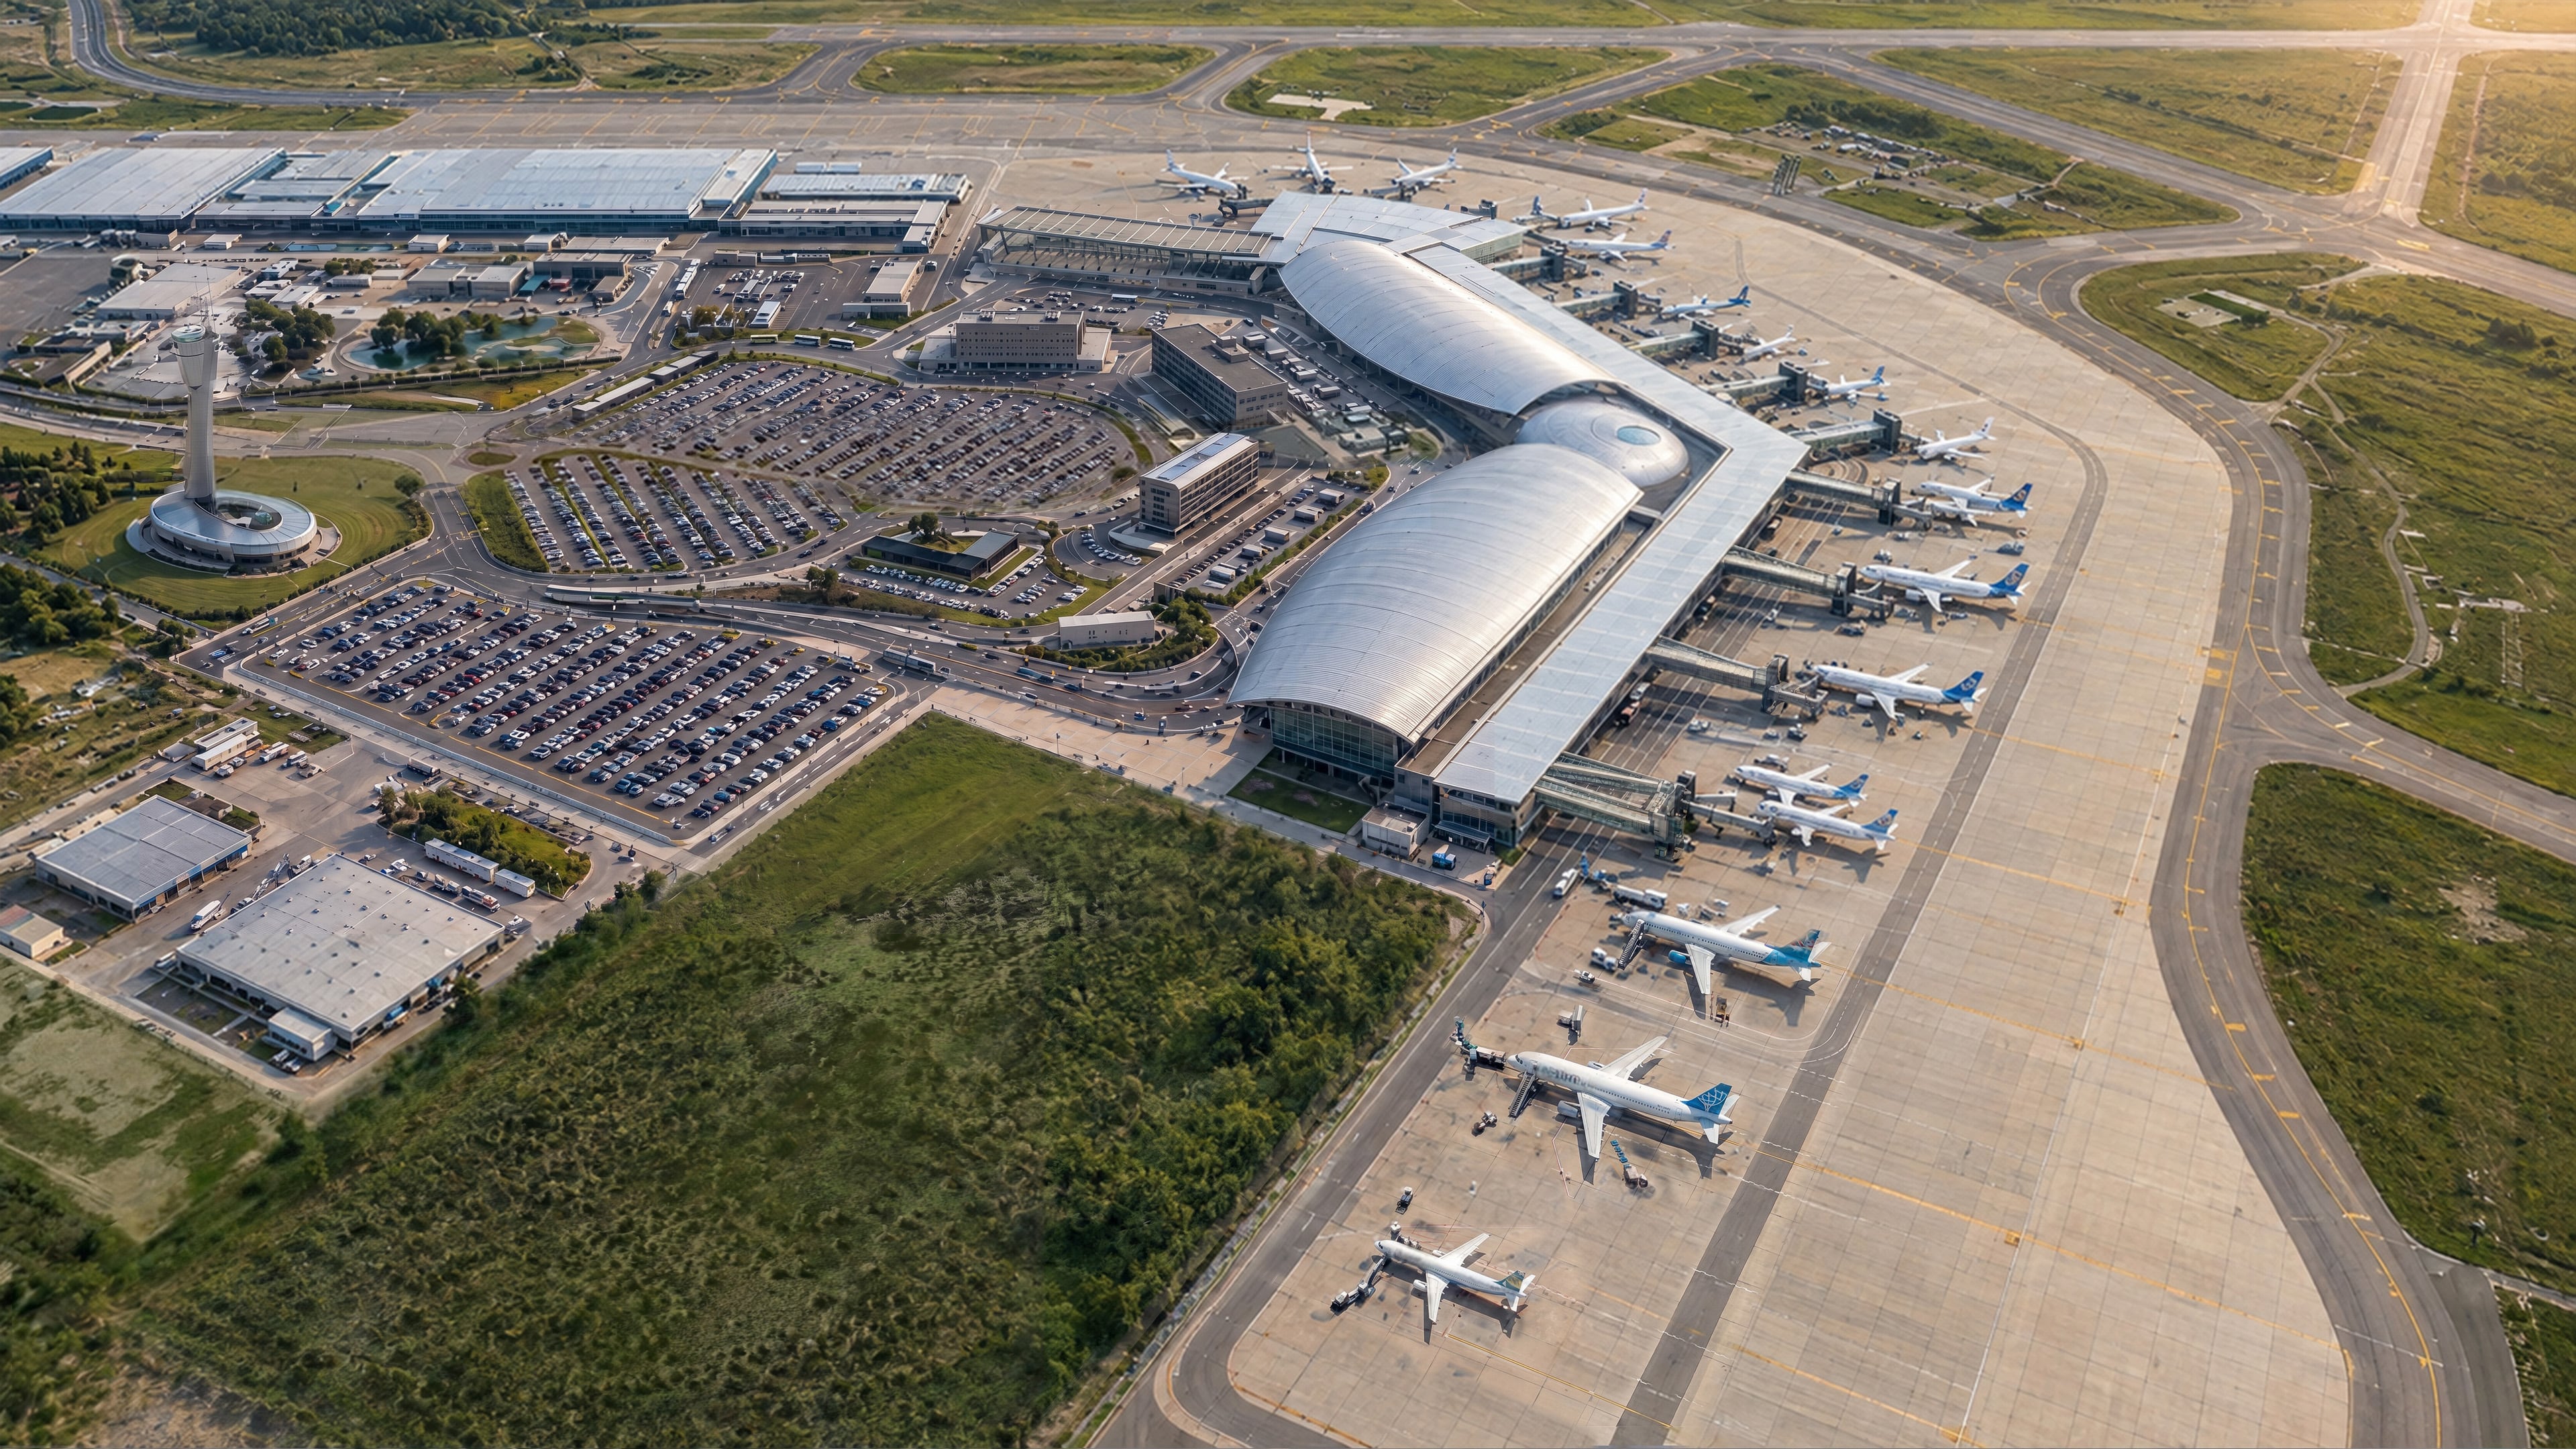
Aeropuertos Argentina invertirá USD 1.500 millones entre 2027 y 2031 para mejorar la infraestructura aeroportuaria ante la expansión de la actividad aerocomercial. Se trata del desembolso más importante de la historia. Entre los principales proyectos se encuentran la construcción de nuevas terminales en Ezeiza, la ampliación de Aeroparque y un programa de obras en los 33 aeropuertos del interior del país.

El plan forma parte del acuerdo de extensión del contrato de concesión de los 35 aeropuertos, que contempla inversiones con fondos propios por USD 600 millones durante los próximos cuatro años. El resto provendrá de aportes del Fideicomiso de Fortalecimiento del Sistema Nacional de Aeropuertos (FFSNA).

Advertisement

Las obras, pactadas con el Organismo Regulador del Sistema Nacional de Aeropuertos (ORSNA), contemplan intervenciones en las terminales más importantes del país y en aeropuertos del interior. El objetivo es adecuar la infraestructura al creciente tráfico de pasajeros, cuyo aumento se proyecta en 114% en los próximos 40 años, así como a la incorporación de nuevas rutas y al incremento de las frecuencias de las aerolíneas.

Se proyecta que aumente un 114% el tráfico de pasajeros en los próximos 40 años

Con una inversión de USD 794 millones, el aeropuerto internacional de Ezeiza contará con una nueva terminal de arribos internacionales de 35.000 m2, que se agregará a la de partidas inaugurada en 2023, y otra destinada a vuelos domésticos, de 10.000 m2. También se extenderá el espigón de embarque internacional a 15.000 m2.

“La sala de embarque internacional sumará 6 puertas, se construirán nuevas salas de espera y se ofrecerán más servicios para el pasajero. Se destacarán opciones de gastronomía con la posibilidad de terrazas exteriores con jardines y zonas especiales según los perfiles de pasajeros, sean estos viajeros frecuentes, familias o turistas”, contaron desde Aeropuertos Argentina.

Advertisement

Adicionalmente, se realizará una obra integral de rehabilitación, repavimentación y ampliación del sistema de pistas, rodajes, plataformas y balizamiento.

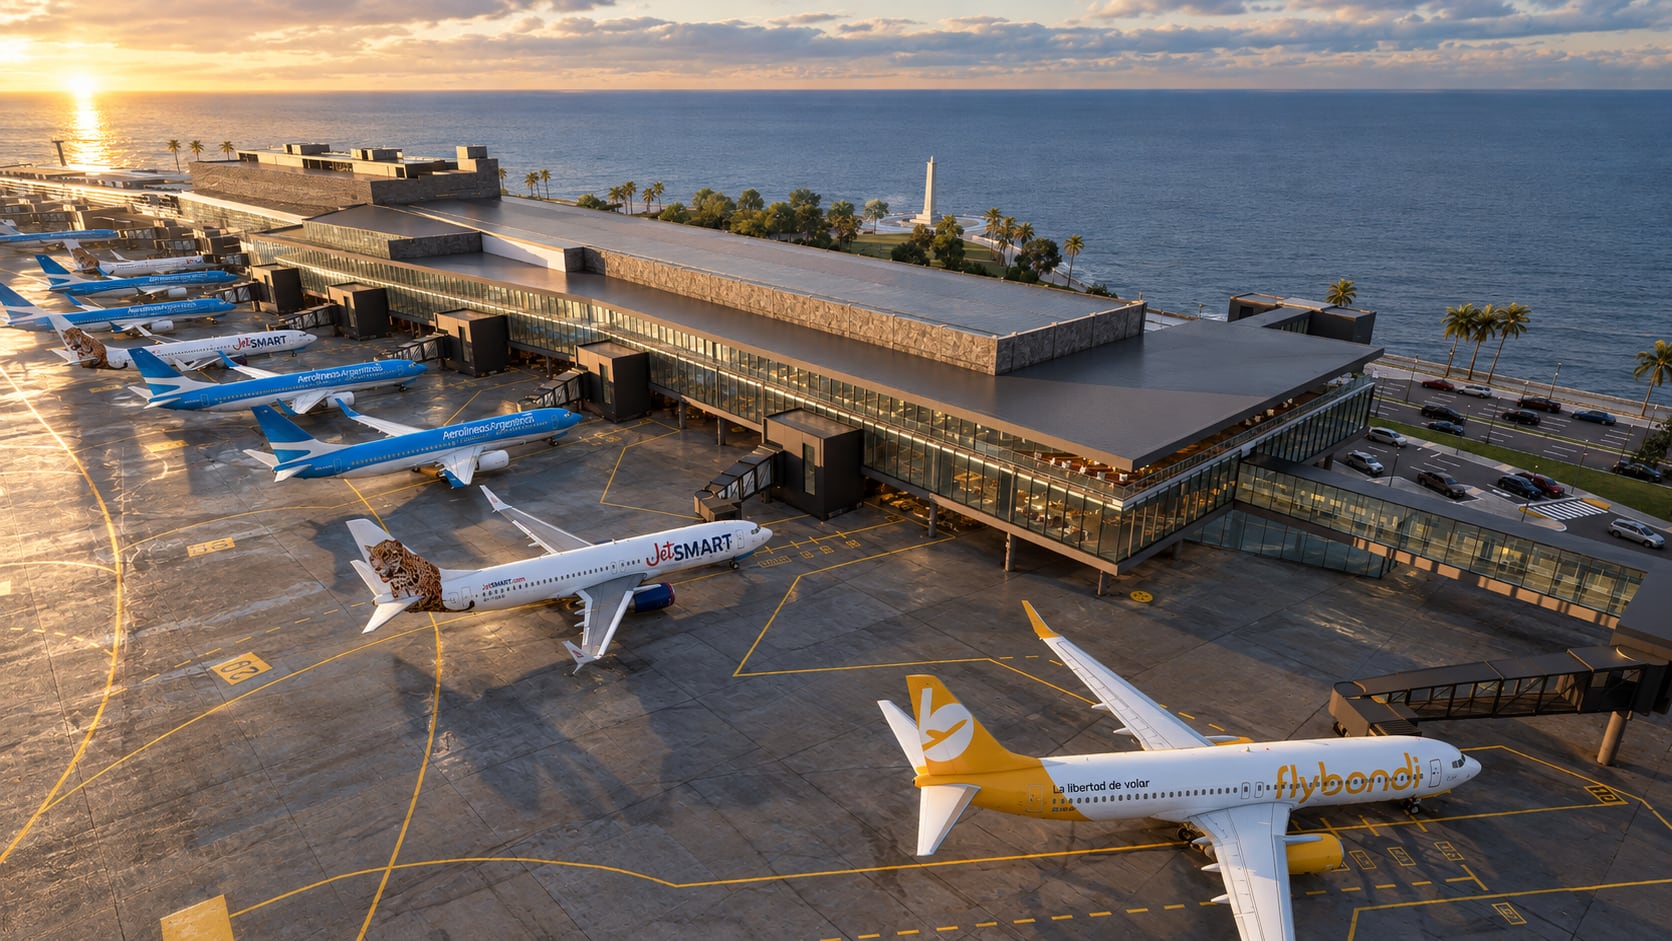
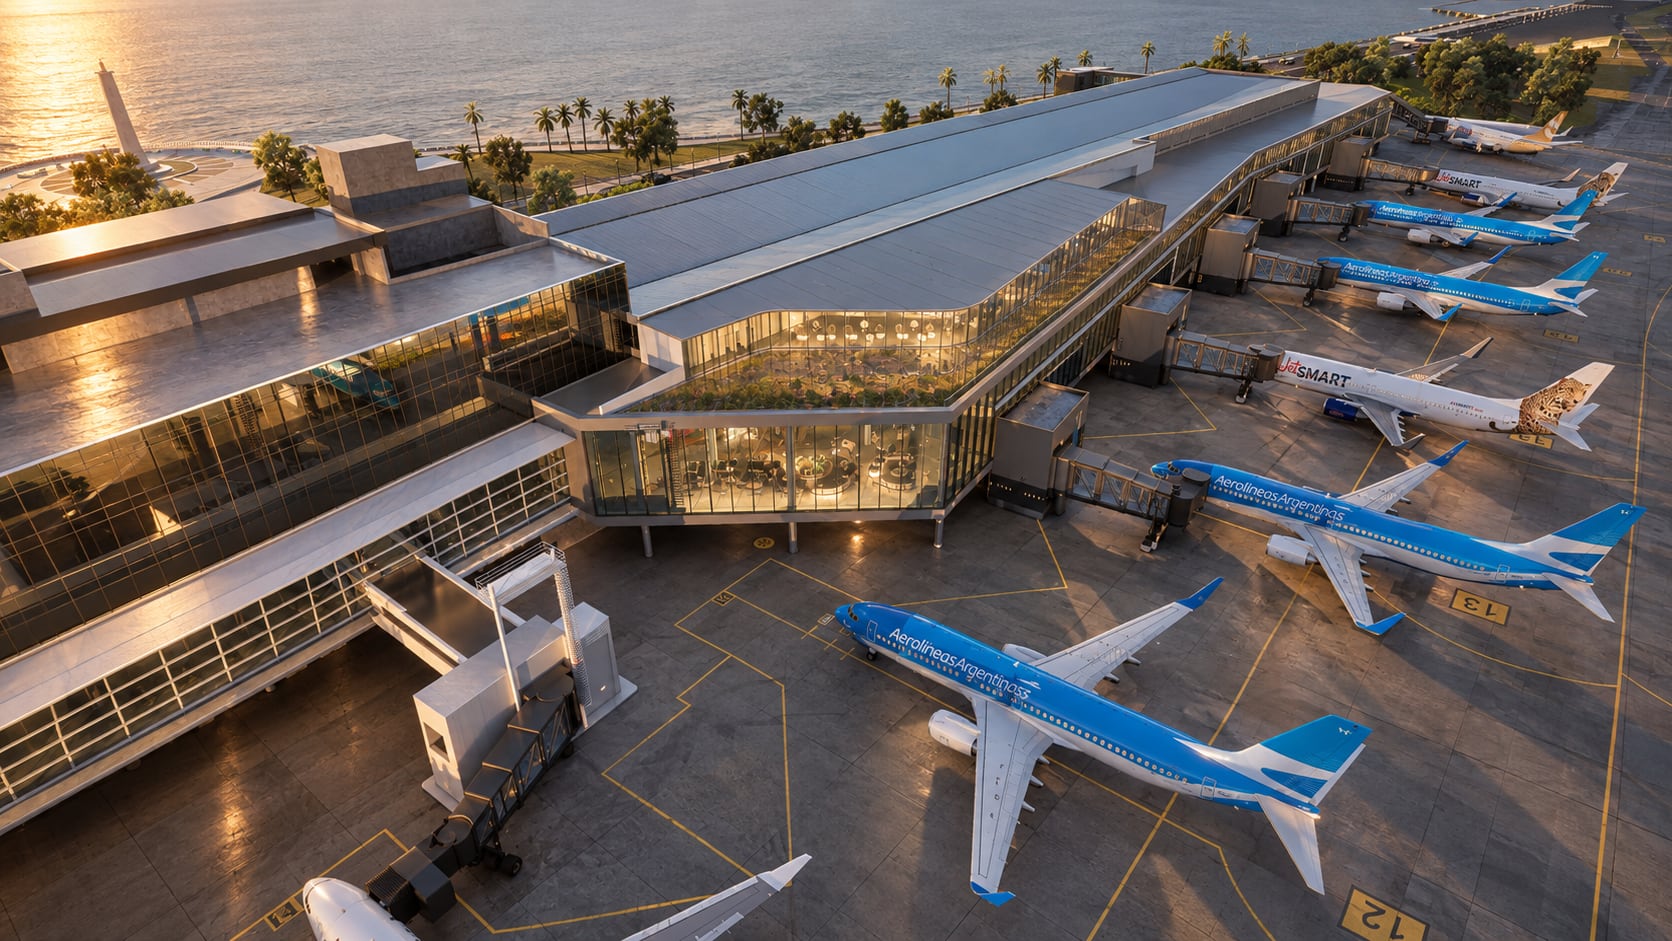
En Aeroparque, en tanto, se expandirá la terminal de embarque nacional mediante la construcción de un espigón en el extremo sur, con nuevos puentes de embarque. También se extenderá el sector internacional. El monto destinado al aeropuerto metropolitano asciende a USD 200 millones.

El proyecto añade 6 puertas de embarque por manga, nuevas áreas de espera y de servicios al pasajero y una nueva sala VIP con vista al río. Por otra parte, habrá más posiciones de check-in y un sistema outbound de procesamiento de equipajes y se reorganizará el hall público para descongestionarlo e incrementar la capacidad operativa.

Advertisement

En Aeroparque, se ampliará la terminal de embarque nacional mediante la construcción de un espigón en el extremo sur, con nuevos puentes de embarque

En conjunto, ambos aeropuertos incorporarán más de 60.000 m2 de infraestructura de terminales y renovarán otros 15.000 m2. En Ezeiza, además, continuarán los trabajos sobre los pavimentos destinados a las aeronaves.

Proyecto en Aeroparque

Obras en los aeropuertos del interior

El plan incluye una inversión de USD 506 millones en los 33 aeropuertos del interior. Se ampliarán y renovarán las terminales de Bariloche, Catamarca, Córdoba, Esquel, Iguazú, La Rioja, Mendoza, Paraná, Posadas, Puerto Madryn, Río Cuarto, San Luis, Santiago del Estero y Viedma. Las obras abarcarán una superficie total de 35.000 m2.

Asimismo, se rehabilitarán tres pistas de aterrizaje, en Córdoba, Iguazú y Malargüe, y se reemplazarán las balizas halógenas por tecnología LED en seis aeropuertos. Los trabajos comprenden la ejecución de 450.000 m2 de asfalto y 80.000 m2 de pavimentos de hormigón, junto con 70.000 m3 de movimiento de suelos y la instalación de más de 3.000 balizas.

Advertisement

Sector de cargas

En el sector de Cargas se invertirán USD 34 millones para aumentar la capacidad operativa de la terminal, en un marco de crecimiento del comercio exterior, especialmente en el segmento de Courier. Actualmente, se llevan adelante las obras para construir una nueva Terminal Única de Courier (TUC) de 15.000 m2 y ampliar en 3.000 m2 las naves y cámaras de frío destinadas a la exportación de productos perecederos.

Las obras que ya están en marcha

En paralelo, se encuentran en ejecución proyectos en Ezeiza, Aeroparque y distintos aeropuertos del interior, que suponen una inversión adicional de USD 307 millones. Entre ellos figuran las intervenciones en las terminales de Salta, Formosa, Tucumán, Resistencia y San Rafael. En conjunto, los trabajos en curso abarcan 37.000 m2.

En Ezeiza se realizan tareas de rehabilitación de la pista secundaria y de las calles de rodaje, además de la construcción de una nueva plataforma para aeronaves. En Aeroparque avanzan las obras de ampliación del embarque doméstico y de las áreas de control de seguridad, que permitirán extender la superficie operativa en 3.000 m2.

Advertisement

El proyecto incorpora 6 puertas de embarque por manga en Aeroparque

Desde el inicio de la concesión, en 1998, Aeropuertos Argentina invirtió más de USD 2.800 millones en infraestructura en los 35 aeropuertos que administra. De ese total, más de USD 1.000 millones correspondieron a obras ejecutadas durante los últimos cinco años. A esas inversiones se suman USD 1.060 millones abonados en impuestos y USD 2.300 millones en concepto de canon.

Cambio en las tasas

El CEO de Aeropuertos Argentina, Daniel Ketchibachian, remarcó la importancia de dichas inversiones para acompañar el salto en las operaciones y destacó la Resolución 69/2026, publicada este viernes en el Boletín Oficial.

“Hoy se dispuso una medida que venían reclamando desde hace mucho tiempo las cámaras de turismo y las provincias: ampliar el alcance de la tasa regional. Inicialmente, se había previsto un radio de 300 kilómetros, que luego se planteó extender a 900 kilómetros. Finalmente, se estableció una distancia de hasta 1.000 kilómetros. Esto permitirá impulsar más de 130 rutas que no existen”, dijo el ejecutivo.

Advertisement

Explicó que la decisión implica una reducción del 56%: en lugar de pagar la tasa internacional de USD 57, se abonarán USD 25,16.

“Representa una oportunidad para que las líneas aéreas comiencen a aprobar nuevos vuelos y se genere una mayor conexión regional”, señaló.

Ketchibachian contó que, históricamente, las tasas internacionales subsidiaban en gran medida las domésticas. Este también era un reclamo de varias aerolíneas, que cuestionaban por qué debían pagar tasas que contribuían a sostener los vuelos dentro del país. Aunque el costo lo termina afrontando el pasajero, el esquema generaba cuestionamientos por parte de las compañías.

Advertisement

En ese escenario, el ORSNA aprobó un nuevo cuadro tarifario que fija en USD 9 por pasajero la Tasa de Uso de Aeroestación (TUA) para los vuelos de cabotaje, en reemplazo del valor anterior de $5.685.

terminal aeroportuaria,avión comercial,pista de aterrizaje,transporte aéreo

Advertisement
Continue Reading

ECONOMIA

El mercado busca refugio ante el riesgo electoral y apunta a estos bonos argentinos

Published

on


Con la volatilidad al alza y el temor electoral, los inversores redireccionan sus estrategias hacia diversos bonos y deuda privada


Advertisement

Puntos importantes

Checkbox Checked
Inversores argentinos evitan riesgo soberano por incertidumbre electoral.
Checkbox Checked
Buscan bonos provinciales y ONs corporativas sólidas, corto plazo.
Checkbox Checked
Clave: selección, emisores fuertes y liquidez ante riesgo político.

La lección que dejaron las PASO de 2019

Qué provincias llegan con mejores números

De 6% a 14%: cuánto pagan los provinciales

  • El CABA27 ofrecía una TIR cercana al 6,3%
  • STAFE27 rendía alrededor de 7,1%
  • Entre los títulos neuquinos, NDT11 se encontraba en torno al 7,3%, NDT25 en 8,2% y NDG34 alrededor del 8,7%
  • PMM29 de Mendoza ofrecía aproximadamente 9%
  • PUA36, 9,4%
  • SFD34 de Santa Fe, 9,5%
  • CO32 y CO35 de Córdoba, alrededor de 10,2% y 10,3%
  • SJO35 de San Juan, 10,7%

Los bonos que aparecen como cobertura ante el riesgo electoral

  • Bonos provinciales de CABA y títulos garantizados de Neuquén y Chubut, siempre priorizando instrumentos de duration relativamente corta.
  • En el segmento corporativo, menciona créditos de primera línea de PAE, Pluspetrol, Tecpetrol y Vista.


bonos provinciales,riesgo país,bonos corporativos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Suben las acciones argentinas y baja el riesgo país, con el empuje de Wall Street y Brasil

Published

on


Los principales indicadores de Wall Street suben un 0,3% este viernes, para definir una semana errática en cuanto aprecios, aunque todavía cerca de los máximos históricos. Aporta a la tendencia positiva una baja en los precios del petróleo crudo, aunque subsiste la presión alcista para los bonos del tesoro de los EEUU, cuya referencia a 10 años rinde ahora el 5,26% anual, cerca de sus máximos desde 2003.
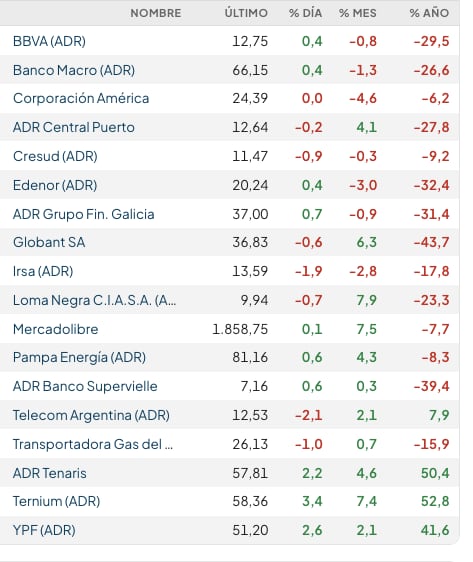
A las 11:40 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires avanza 0,5%, a 2.840.000 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Nueva York hay números mixtos, entre los que destacan las ganancias de Ternium (+3,4%) e YPF (+2,6%, a USD 51,20).

Advertisement

Fuente: Rava Bursátil-precios en dólares (actualizado a las 11:40 horas)

Los bonos soberanos en dólares son negociados con una suba promedio de 0,1%, mientras que el riesgo país de JP Morgan descontaba cuatro unidades para la Argentina, en los 584 puntos básicos.

En la región ayuda la suba de 1,6% en el índice Bovespa de la Bolsa de Valores de San Pablo, que se acerca a los 210.000 puntos. El referente líder de las acciones brasileñas sostiene una ganancia de 8,9% en la semana, después de la primera vuelta de las elecciones presidenciales.

Los precios del petróleo caían en torno a 1% al disiparse las preocupaciones sobre el suministro en Oriente Medio después de que el presidente norteamericano Donald Trump afirmara que Estados Unidos no atacaría Irán antes de las elecciones de mitad de legislatura, en medio de conversaciones fructíferas para poner fin a la guerra entre ambos países.

Advertisement

Los futuros del crudo Brent del Mar del Norte bajaban un 1%, a USD 103,30 el barril para entregar en diciembre. Los futuros del crudo estadounidense WTI (West Texas Intermediate) cedían un 0,6%, a 90,99 dólares.

En términos semanales, los precios del Brent apuntan a subir tras cerrar el jueves con alza del 4%, mientras que el WTI se encamina hacia un ligero descenso.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

La promesa de Trump sobre Irán, junto con la reanudación de las exportaciones de productos por parte de China, estaban provocando una caída de los precios, dijo a Reuters Tamas Varga, analista de PVM Oil Associates.

Los precios mostraron volatilidad esta semana, ya que en octubre se han intensificado las amenazas al tráfico marítimo en el Golfo y el estrecho de Ormuz, por donde antes de la guerra circulaban envíos equivalentes a alrededor del 20% del petróleo y el combustible mundiales.

Trump declaró el jueves que Washington mantenía “conversaciones productivas” con Irán y señaló que no se había planeado ningún ataque antes de las elecciones legislativas de mitad de mandato del 3 de noviembre, tras reportes de medios de comunicación que indicaban que estaba barajando la posibilidad de un ataque antes de esa fecha.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

La agencia de noticias iraní Tasnim informó ese mismo día que el ministro de Asuntos Exteriores, Abbas Araqchi, dijo que Teherán está analizando la respuesta de Estados Unidos a su propuesta de reabrir el estrecho de Ormuz en un plazo de siete días.

Estados Unidos sigue ejerciendo presión económica sobre Irán para intentar poner fin a la guerra, que ya lleva ocho meses, imponiendo sanciones dirigidas contra personas, redes y 17 buques por transportar crudo, productos petrolíferos y petroquímicos iraníes.

Advertisement

La guerra de Irán y el conflicto entre Rusia y Ucrania han interrumpido el suministro de combustibles refinados, como las naftas, el combustible para aviones y, especialmente, el gasóil.

China, el principal importador mundial de petróleo, tiene previsto reanudar las exportaciones de combustibles refinados tras una breve interrupción durante las vacaciones de la Semana Dorada, una medida que contribuirá en cierta medida a aliviar la tensión del mercado, informó Reuters el viernes citando fuentes.

El mercado petrolero también se enfrenta al huracán Isaías en el Golfo de México, donde los productores han suspendido la producción de unos 1,3 millones de barriles al día -lo que supone el 62,9% de la producción actual de petróleo hasta el jueves-, según autoridades.

Advertisement

Business,Corporate Events,North America

Continue Reading

Tendencias