ECONOMIA
¿Qué pasa con los plazos fijos?: en julio vuelven a subir las colocaciones, según datos del Banco Central

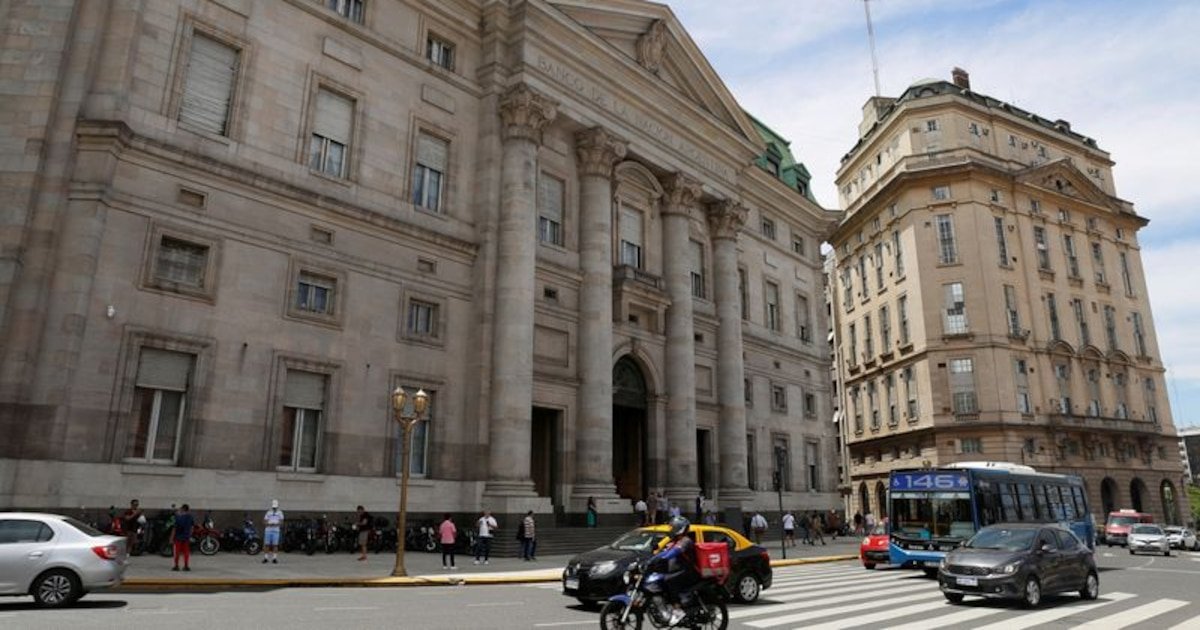
Según los últimos datos del Banco Central de la República Argentina, en la primera semana de julio de 2026 subieron los saldos de depósitos del sector privado en cajas de ahorro y plazos fijos, tras una baja real de las imposiciones a más de 30 días durante junio.
El dato del último mes estuvo en el segmento en moneda extranjera: los depósitos privados en dólares aumentaron USD 503 millones y terminaron en USD 39.347 millones, principalmente por el pago de capital e intereses del Bopreal por USD 1.028 millones. Parte de esos fondos se retiró durante el mes, pero el saldo final quedó por encima del nivel previo, y actualmente se aproximan a USD 41.000 millones.
Según el Informe Monetario Mensual del Banco Central de la República Argentina, publicado el 7 de julio, junio combinó estacionalidad en la demanda de dinero, movimientos del Tesoro y cambios heterogéneos dentro del sistema financiero. Ese cuadro explicó tanto la presión temporaria sobre las tasas de interés cortas como la recomposición posterior de la liquidez.
Junio combinó estacionalidad en la demanda de dinero, movimientos del Tesoro y cambios heterogéneos dentro del sistema financiero
La Base Monetaria se redujo 1,2% real desestacionalizado en junio y acumuló diez meses seguidos de caída. En términos del producto bruto interno, se ubicó en 3,9%, por debajo del registro de junio de 2025. En valores nominales, la base aumentó $3,7 billones. El principal impulso provino de operaciones del Tesoro Nacional, que utilizó fondos de su cuenta en pesos en el BCRA para atender vencimientos de deuda pública.
También influyó la compra neta de divisas por parte del Banco Central de la República Argentina, que adquirió USD 1.418 millones durante el mes. Parte de esa expansión se esterilizó mediante Operaciones de Mercado Abierto y repos, los instrumentos habituales para administrar la liquidez.

El mercado monetario registró hacia el cierre de junio un episodio de tensión que elevó de manera transitoria las tasas de interés de corto plazo. Tras la última licitación del Tesoro, la liquidez se normalizó y las tasas regresaron a niveles similares a los previos.
Entre las referencias del mes, la caución bursátil cerró en 18,4% nominal anual y las cuentas remuneradas de prestadoras de servicios financieros, en 13%. El plazo fijo mayorista TM20 terminó en 22,7% nominal anual y el plazo fijo para personas humanas, en 19,2 por ciento.
El punto central para los ahorristas fue que las tasas de interés de los plazos fijos mostraron menos volatilidad que las tasas cortas y terminaron junio en valores parecidos a los de mayo.
Las tasas de interés de los plazos fijos mostraron menos volatilidad que las tasas cortas y terminaron junio en valores parecidos a los de mayo
Ya en la primera semana de julio, el relevamiento del Banco Central mostró una baja leve del promedio general de las tasas de depósitos, de 21,61% a 21,29% nominal anual. Ese movimiento fue desigual entre segmentos:
- plazo fijo para personas humanas pasó de 19,2% a 19,27%;
- prestadoras de servicios financieros bajó de 22,53% a 22,12%;
- otras personas jurídicas, de 21,86% a 21,22%;
- Tamar (activa) de bancos privados, de 22,69% a 21,94%;
- Badlar (pasiva) de bancos privados se mantuvo en 23,13%;
- plazos fijos en dólares descendieron de 1,62% a 1,54% para personas humanas y de 1,42% a 1,37% para personas jurídicas.
El arranque de julio mostró un cambio en la composición de las colocaciones. El relevamiento oficial indicó menores saldos en depósitos a la vista y un aumento de los fondos en caja de ahorro y en plazos fijos, con mayor impulso de las colocaciones a tasa de interés que de las ajustables por cláusula CER.
La demanda de dinero desde el inicio del gobierno de Milei
En el último mes completo del gobierno de Alberto Fernández, los depósitos en pesos del sector privado no financiero representaban 12% del PBI y se desagregaban en imposiciones a la vista por el equivalente de 6,4% del PBI: 4,2% del PBI en colocaciones no remuneradas (transaccionales) y 2,2% del PBI remuneradas. Superaban al total de saldos a plazo fijo, que totalizaban 5,5% del PBI, según los informes mensuales del Banco Central de la República Argentina: 5,4% del PBI constituidos a tasa de interés y 0,1% del PBI ajustables por inflación o cláusula dólar.
Al cabo de 31 meses de gobierno de Javier Milei los depósitos a la vista en pesos cayeron en 1,8% del PBI y a plazo fijo aumentaron en 0,5% del PBI
Transcurridos casi más de 31 meses de la presidencia de Javier Milei, la demanda de pesos cayó a 10,8% del PBI, por la disminución de los depósitos a la vista, tanto los transaccionales (se redujeron a 3,4% del PBI) como los remunerados (descendieron a 1,2% del PBI). Las colocaciones a plazo, por el contrario, aumentaron a 6% del PBI.
En el actual Gobierno, los depósitos en dólares en bancos se elevaron del heredado 2% del PBI a 5,3% del PBI, con crecimientos en los parciales a la vista de 1,6% del PBI a 3,8% del PBI y, en términos relativos, más a plazo: de 0,4% del PBI a 1,5% del PBI.
En este período de gobierno, la tasa de interés promedio de los depósitos a plazo fijo se redujo de 251,7% nominal anual a 18,6% TNA.
El último Informe Monetario del BCRA destacó: “En un mes en que la demanda de dinero es estacionalmente elevada, los medios de pagos tradicionales, medidos a través del M2 privado transaccional, registraron un aumento de 3,2% en términos reales. Ajustando por estacionalidad, la expansión mensual fue de 0,2%, con un comportamiento heterogéneo por componente: mientras que el circulante en poder del público se expandió por segundo mes consecutivo, los depósitos a la vista transaccionales se contrajeron”.
El circulante en pesos en poder del público se redujo a 2,3% del PBI desde 2,4% de un año antes, pero aumentó una décima de punto porcentual respecto de la relación que registró en noviembre de 2023 (BCRA)
En términos del PBI, el circulante en pesos en poder del público se redujo a 2,3% desde 2,4% de un año antes, pero aumentó una décima de punto porcentual respecto de la relación que registró en noviembre de 2023.
El segmento dolarizado fuera del sistema bancario que el Indec estimó para marzo de 2026 en USD 268.808 millones, representativo del 36,2% del PBI, fue el que más se contrajo en términos relativos: era 37,8% del PBI en el último trimestre de 2023 y 37% del PBI en junio del año pasado.
Así, la demanda agregada de dinero del sector privado en el segmento en moneda nacional (circulante en poder del público más depósitos a la vista y a plazo) fue en junio de 2026 equivalente a 13,1% del PBI; fue inferior en una décima de punto porcentual (pp) a la de un año antes y en 1,1 pp a la estimada al final del gobierno de Alberto Fernández.
Por el contrario, la demanda agregada de dinero en el tramo dolarizado, tanto en el sistema bancario como en poder del público, aumentó desde 39,8% del PBI a fines de 2023 a 41,3% en junio de 2025 y a 41,5% en la actualidad.
En el gobierno de La Libertad Avanza, la demanda de dinero agregada, en pesos y dólares, aumentó de 54% del PBI a 54,6% del PBI, con mayor participación de la franja dolarizada en el sistema bancario
De este modo, en el gobierno de La Libertad Avanza, la demanda de dinero agregada, en pesos y dólares, aumentó de 54% del PBI a 54,6% del PBI, con mayor participación de la franja dolarizada en el sistema bancario y menor participación del resto de los componentes.
Corporate Events,South America / Central America,BUENOS AIRES






ECONOMIA
Cómo Japón, Corea del Sur y China impulsaron su desarrollo industrial, según Martín Lousteau


Asia / Pacific,Corporate Events,Corporate Logo,LEGACY: Financials (TRBC),Financials (TRBC level 1),Performance / Results / Earnings,Seoul
El 46% de los hogares mantiene saldos impagos con distintos servicios privados. Desde facturas de luz a agua y las cuotas de los colegios
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
tarjeta,tarifas,mora,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

En los pasillos de las automotrices argentinas y de algunos sectores del Gobierno todavía resuena el eco de las declaraciones de Herlander Zola, presidente de Stellantis Sudamérica, realizadas a medios especializados brasileños el pasado martes en Sao Paulo, en los que puso en duda la continuidad de la operación industrial de la automotriz en Argentina si no cambian las condiciones de competitividad.
Una de las frases más resonantes del ejecutivo brasileño fue la que señala la raíz de los problemas que enfrentan las plantas de Palomar y Ferreyra en las provincias de Buenos Aires y Córdoba, respectivamente.
“El libre mercado en Argentina nos ha dejado fuera de juego, y cualquier cosa puede pasar. Podríamos cerrar una o ambas fábricas, o podríamos mantenerlas. Pero el costo de producción es muy alto allí; el costo de la mano de obra, por ejemplo, duplica el de Brasil. Además, la cadena de suministro es corta; la mayoría de las piezas provienen de Brasil”, explicó Zola, sin contemplar que la mayoría de los autos importados de Argentina también vienen de Brasil y los comercializan las propias automotrices locales.
Por ese motivo, lo que más “ruido” hizo de los dichos del ejecutivo brasileño fue que argumentara la caída de ventas en la apertura de las importaciones sin limitación, y que eso fue lo que le restó cuota de mercado a los productos de fabricación nacional, que en el caso de Stellantis son los Fiat Cronos y Titano, los Peugeot 208 y 2008 y la RAM Dakota.

Zola dijo que Peugeot en Argentina pasó del 9% del mercado al 5% en dos años, algo que no es tan correcto revisando los números, porque 2024, año en el que el Peugeot 208 fue el número 1 absoluto en ventas, cerró con un 9,5% de participación de la marca sobre el volumen total de ventas y hoy, el acumulado de nueve meses de 2026, muestra una cuota del 6,9%.
El problema es que, a la pérdida de las ventas domésticas, también se suma la caída de exportaciones a Brasil, que es aproximadamente de un 40% respecto a 2025. Por ese motivo, ambas bajas fueron las que motivaron a que Stellantis Argentina bajara la producción de Palomar a un turno para adecuar la fabricación de unidades a la demanda de ambos mercados, el local y el externo.
El mix de nacionales e importados
En 2022 y 2023, con casi el 70% de las ventas de autos 0 km de origen nacional, 15 de los 20 autos más vendidos eran producidos en plantas argentinas. Un año después, en 2024, con la apertura, pero especialmente con la eliminación de las SIRA que trababan el abastecimiento de unidades, incluso desde Brasil, esa relación pasó a ser de 11 sobre 20.

En 2025, cuando se normalizaron los plazos de pagos y se eliminó el Impuesto PAIS y la escala 1 de internos, la relación se mantuvo idéntica, en 11 nacionales sobre los 20 modelos más vendidos.
Hoy, con los cómputos cerrados de nueve meses de 2026, son 7 los autos nacionales entre los mismos 20 más vendidos del mercado argentino, pero ya no son solo brasileños los que llegaron a esas posiciones, sino que son hay 2 de procedencia China, y solo uno es de un importador, porque el otro es el Ford Territory.
Cuántos autos importa cada automotriz
Fiat vende actualmente en Argentina 9 modelos de los cuales solo 2 son argentinos (Cronos y Titano), 6 brasileños y uno europeo (Fiat 600 Hybrid). En lo que va del año la marca vendió 50.423 autos, de los cuales 17.802 son Cronos y 3.880 son Titano, lo que representa el 43% del total de ventas.
Peugeot, por su parte, vende 8 modelos en el mercado local, también con 2 nacionales, 208 y 2008. Los otros 6 son dos uruguayos y 4 europeos. Sin embargo, los modelos argentinos representan un mayor porcentaje que en Fiat. Sobre un total de 28.264 patentamientos en lo que va del año, 208 tuvo 15.214 y 2008 alcanzó los 8.667, lo que representan el 85% de las ventas.

La otra marca de Stellantis que produce en Argentina es RAM con la pickup Dakota que se fabrica en Córdoba con Titano. Es el único modelo nacional de los 4 del catálogo con uno brasileño (Rampage), uno Mexicano (RAM 2500) y uno norteamericano (RAM 1500). En total se vendieron este año 4.563 autos de los cuales el peso de Dakota equivale al 51%.
Toyota vende en Argentina 13 modelos, de los cuales se producen localmente solo 3, Hilux, SW4 y Hiace. Y de los restantes 10 son 4 brasileños y el resto provenientes de Japón. La proporción de autos más grande se reparte entre los autos regionales. Sobre un total de 61.102 autos vendidos este año, fueron 24.178 Hilux, 3.616 SW4 y 1.007 Hiace, lo que totaliza 28.801 vehículos, que equivalen al 49% del total de ventas.
Volkswagen tiene un esquema de mayoría de modelos brasileños, con solo Amarok producida en el país de los 10 autos que comercializa localmente. La proporción es de 1 modelo nacional, 6 brasileños y tres mexicanos. En total se patentaron 55.195 autos en 9 meses, con 12.730 Amarok que representan solo el 23% del total de las ventas, lo que implica que el 77% son autos importados.
Ford, por su parte, también produce solo un modelo en Argentina, la pickup Ranger, sobre 11 modelos en total, de los cuales traen 2 de México, uno de China (Territory), 2 de Tailandia, 1 de Uruguay y 4 de Estados Unidos. En lo que va del año se vendieron 40.401 autos en total, con Ranger y una cuota de 16.307 unidades que equivalen al 40%.

Chevrolet también produce solo un modelo en Argentina, el Chevrolet Tracker, y tiene la mayoría de sus productos de origen brasileño. En total se venden 10 automóviles distintos, de los cuales 1 es argentino, 1 es Mexicano (Silverado) y 8 vienen de Brasil. Sobre un total de ventas de 35.634 unidades, Tracker se llevó 10.619 patentamientos, que representan el 30%.
Renault, mientras tanto, se quedó este año con Kangoo únicamente en Santa Isabel a la espera del inicio de producción de la nueva pickup Niagara que ocurrió esta semana. En total se comercializaron en Argentina 29.593 en 9 meses, entre otros 9 modelos que se ofrecen a los clientes. De esos 9 solo uno es argentino, dos son coreanos (Arkana y Koleos), uno es colombiano (Duster) y cinco son de origen brasileño. La proporción de Kangoo es del 20% con 5.809 vehículos patentados.
Como se puede apreciar, salvo Peugeot (y levemente RAM), el resto de las automotrices tienen una producción local que representa menos del 50% de sus ventas en Argentina y la mayoría de los vehículos que comercializan en el mercado son importados.
Ford,Territory Platinum,SUV,Argentina

Cristiano se reivindica con el Al Nassr tras su espantada con Portugal

Una Corte que perdió la sensibilidad contextual

Tras el fallo de la Corte sobre la Ley de Tierras, el Gobierno considera que la oposición no reunirá quórum para rechazar el DNU de Milei

Cómo Japón, Corea del Sur y China impulsaron su desarrollo industrial, según Martín Lousteau

Sin la ley de tierras, la oposición insistirá con la sesión especial con otros dos proyectos incómodos para Milei

Ben Affleck (54 años), sobre Fortnite: "Creo que soy bueno y todo eso, pero luego entras y unos críos te destrozan"

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil

Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros

El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’

 DEPORTE2 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- DEPORTE3 días ago
El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’
- SOCIEDAD2 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla