ECONOMIA
Los que encanutaron dólares bajo el colchón por 10 años perdieron casi 30% de poder de compra

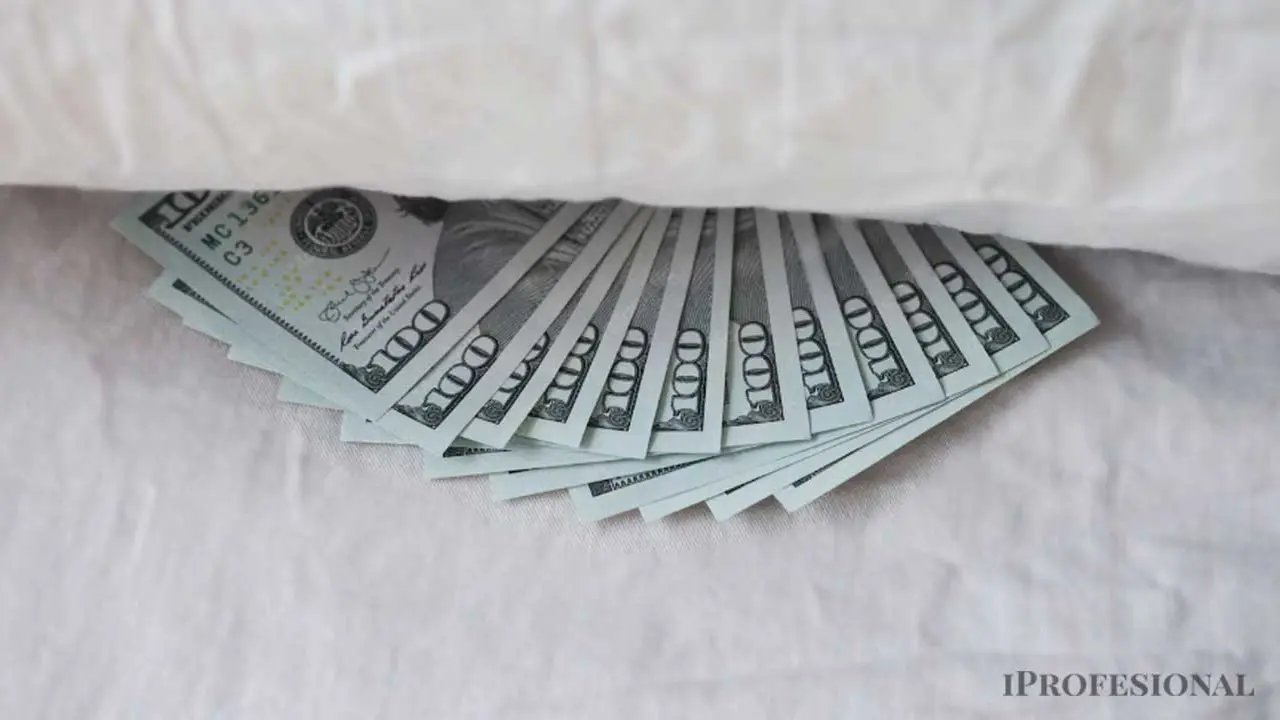
La inflación no es solo un problema local, sino que, aunque en menor medida, también incide en Estados Unidos. Esto se refleja de manera directa en el menor poder de compra que tiene el dólar, la moneda preferida por los argentinos para ahorrar debido a que siempre se utilizó como resguardo ante la devaluación histórica del peso. En concreto, en las últimas tres décadas su valor neto cayó a la mitad.
«El dólar norteamericano perdió el 53% de su valor (poder adquisitivo) a lo largo de los últimos 30 años. Más vale que saquen esos dólares del colchón y los pongan a trabajar en activos reales«, sentencia Gustavo Neffa, economista y director de Research for Traders (RfT).
Es decir, todo ahorrista que dejó sus billetes estadounidenses «encanutados» durante tres décadas, ahora puede comprar menos de la mitad de los mismos bienes y servicios a los que podía acceder apenas comenzó a ahorrar.
Y con una inflación acumulada en Estados Unidos del 38% en 10 años, «la pérdida de poder adquisitivo en la última década fue de 28%«, acota a iProfesional Isaías Marini, economista de ONE618 (ex Consultatio). Por lo que este experto agrega que, como cualquier moneda, el dólar también pierde poder adquisitivo como consecuencia de la inflación estadounidense.
«De hecho, aun si la inflación se mantuviera exactamente en el objetivo de largo plazo de la Reserva Federal (Fed), en el 2% anual, al cabo de 30 años un dólar habría perdido alrededor del 45% de su capacidad de compra«. A eso se sumaron períodos de mayor inflación, especialmente durante la salida de la pandemia, cuando coincidieron estímulos fiscales y monetarios, restricciones de oferta y aumentos de los precios internacionales de la energía y los alimentos», detalla Marini.
Al respecto, Darío Rossignolo, economista y profesor de Finanzas Públicas de la Facultad de Ciencias Económicas de la Universidad de Buenos Aires (UBA), suma: «Entiendo que la pérdida del poder adquisitivo del dólar fue mayor en los últimos 50 años con más del 80%. Las razones para esto son varias, todas las cuales llevan a una expansión de la cantidad de dinero comenzando con la eliminación del patrón oro en 1971, lo que introdujo el dinero fiduciario».
Además, indica que la Reserva Federal procura sostener un nivel de inflación que, «si bien es bajo (2% como objetivo), al acumularlo a interés compuesto se conforma una cifra elevada. Esto es para evitar la deflación y sostener el consumo. Las expansiones de la cantidad de dinero en situaciones específicas, como la crisis de las subprime de 2008 o el Covid 2019, sumaron eventos en el mismo sentido. Y, junto con la inflación de los precios de bienes no transables elevaron el nivel general de precios y, con más dinero corriendo sobre la misma cantidad de bienes, el efecto de desvalorización del dólar está claro», finaliza Rossignolo a iProfesional.
En este sentido, Andrés Salinas, economista e investigador de la Universidad de La Matanza (Buenos Aires), coincide: «La razón de esto radica, principalmente, en la política monetaria llevada a cabo por la Fed durante ese periodo que, de forma deliberada, aceptó una inflación moderada como costo de mantener el crecimiento y amortiguar las grandes crisis económicas. En 2008, redujo las tasas casi a cero e inyectó liquidez comprando bonos, algo similar ocurrió en la pandemia, donde también al estímulo monetario para la reactivación lo acompañó un estímulo fiscal».
Por eso, afirma que existe un «trade off entre inflación y crecimiento, el mismo va a depender de la magnitud y profundidad de la política monetaria, como también de la duración de la misma». En los últimos 30 años, en Estados Unidos, el dólar perdió 53% de poder de compra.
¿Por qué el dólar blue y el dólar oficial siguen siendo elegidos por los argentinos?
Ahora bien, la elección de los argentinos de ahorrar en dólares, pese a los datos contundentes que muestran que es un activo que va perdiendo valor mundial por la inflación internacional, se contrarresta en cierta medida por un factor local: la fuerte devaluación que tuvo el peso en las últimas décadas.
Es decir, en el 2001, un dólar valía un peso; en cambio hoy, 25 años después, un dólar equivale a unos $1.500. Por ende, más allá de la pérdida de poder adquisitivo mundial, a nivel doméstico el dólar igual se revalorizó frente a la moneda argentina.
«Si bien el dólar ha experimentado una pérdida de poder adquisitivo histórica debido a una inflación promedio del 3% anual en los últimos 30 años, con una aceleración singular tras la pandemia, en el contexto local argentino sigue funcionando como el activo de resguardo por excelencia. Para la economía familiar, el dólar no debe entenderse como una inversión de renta, sino como un mecanismo de protección indispensable frente a un escenario doméstico marcado por devaluaciones recurrentes, inflación en pesos y constantes restricciones cambiarias y comerciales», resume a iProfesional Federico Zerba, economista y jefe de Economía Sectorial de IES (Instituto De Economía Sectorial).
Por el lado de Salinas, sostiene: «Esto no quiere decir que el dólar sea una mala moneda, sino que perdió poder de compra como muchas otras. Por eso, en Argentina el peso perdió mucho más poder adquisitivo que el dólar, entonces el dólar siempre se consolida como moneda de ahorro para el argentino, mantiene mejor el poder de compra que la moneda doméstica y, diría, cumple un rol de seguro patrimonial más que de inversión en sí».
En tanto, Rossignolo completa: «En Argentina, los efectos inflacionarios son mucho más marcados, ya que el peso se ha desvalorizado en mayor medida, dado que la emisión monetaria fue en la mayoría de los períodos utilizada para financiar el déficit fiscal del gobierno de turno, lo que generó caídas de la demanda de dinero y huida hacia el dólar como refugio de valor, al resultar menos desvalorizado que el propio peso».
A nivel local, este año el dólar apenas sube de precio 1%, mientras que la inflación argentina en los primeros 6 meses del año fue de 16,8%, según los últimos datos del Indec.
Inversiones y alternativas financieras: ¿cómo ganarle a la inflación en dólares?
En la Argentina, el dólar ha funcionado históricamente como una protección frente a la pérdida de valor adquisitivo del peso. Sin embargo, los «dólares en el colchón» no protegen de la inflación internacional. El problema es que existe cierta dificultad de los ahorristas para encontrar otras alternativas de inversión que reemplacen al billete estadounidense.
«Actualmente, los ahorristas cuentan con distintos instrumentos para intentar conservar o incrementar el poder adquisitivo de esos dólares. Entre ellos aparecen:
- Las obligaciones negociables (ON) de empresas
- Los bonos soberanos
- Para horizontes más largos, pueden dolarizarse a través de CEDEARs al apostar por acciones o fondos del exterior
Cada alternativa supone riesgos diferentes, por lo que la elección debe depender del plazo y del perfil de cada inversor», resume Marini.
Sobre este tema, los analistas indican que el dólar billete es muy accesible para todo tipo de perfil de personas, debido a que se puede comprar en determinados canales sin estar bancarizado. Incluso, se transformó en una mejor alternativa que el tradicional «ladrillo».
«Esta preferencia se valida al comparar el dólar con otras alternativas tradicionales de ahorro, como los inmuebles. El valor promedio del metro cuadrado ha caído entre 5% y 10% en comparación con 2018, lo que demuestra que, incluso, la inversión en ´ladrillos´ ha generado pérdidas nominales frente al simple resguardo de billetes físicos en una caja de seguridad. Esto ocurre porque el riesgo soberano y devaluatorio de Argentina termina arrastrando y deprimiendo el valor de casi todos los activos locales», concluye Zerba.
Y finaliza: «Hay una falta de herramientas financieras accesibles para el ciudadano común que permitan mitigar la inflación de la propia divisa norteamericana, como la compra directa de bonos del Tesoro de Estados Unidos. Factores como la informalidad de los fondos, el desconocimiento financiero y las trabas del sistema bancario local impiden que los ahorristas tradicionales accedan a carteras de inversión internacionales», dejándolos expuestos a la pérdida pasiva del poder de compra del dólar frente a bienes transables.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar hoy,precio,precio dólar,tipo de cambio,inversión,ahorro,banco,efectivo








ECONOMIA
El debate sobre el atraso cambiario: las exportaciones crecieron mientras caía el tipo de cambio real
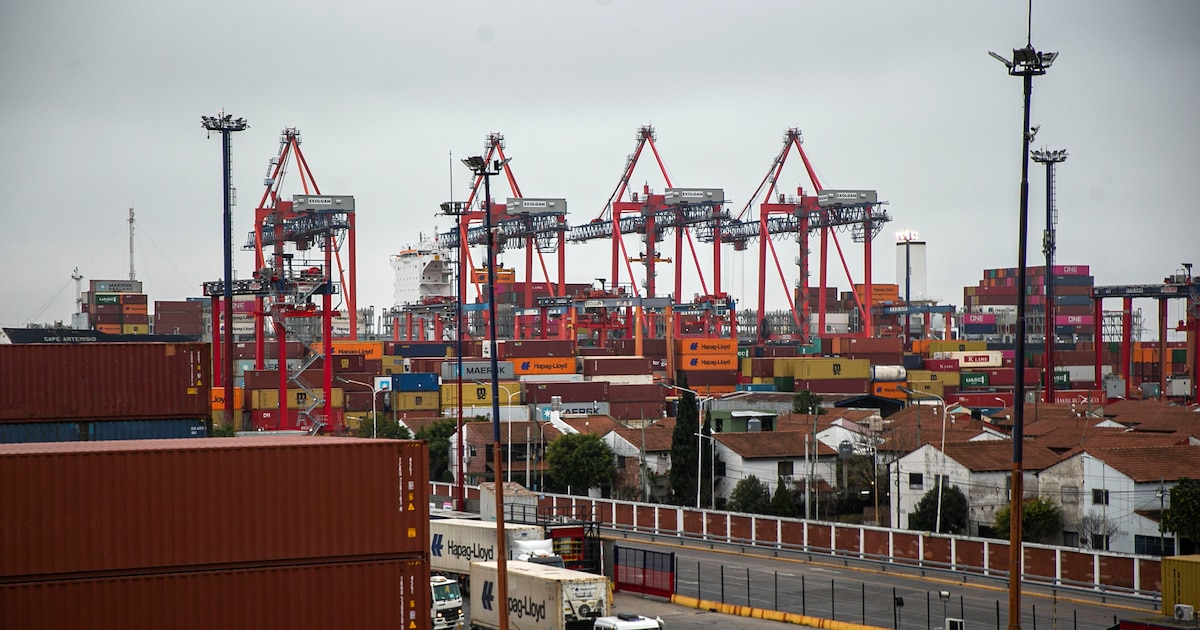
En la crisis de la convertibilidad el TCRM pasó de un mínimo en 30 años de 43,8 puntos, a un máximo de 106,2, y el índice de cantidades exportadas se mantuvo levemente por sobre las 95 unidades

Se tomaron medidas que tuvieron un efecto directo sobre los costos de operar de empresas exportadoras e importadoras
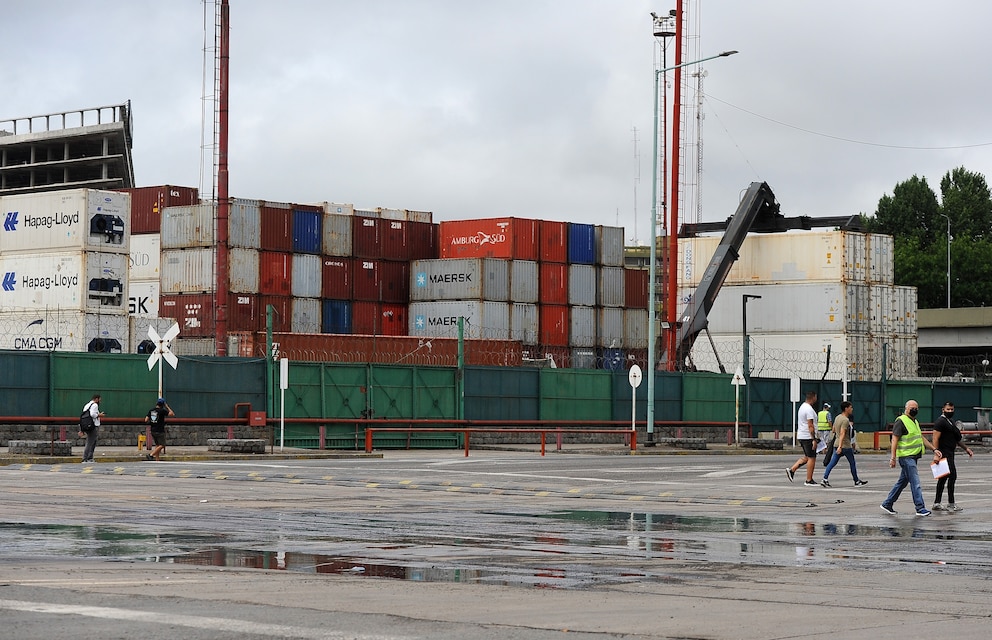
Obstáculos para el crecimiento del comercio exterior: costos logísticos, infraestructura, restricciones regulatorias, financiamiento, presión tributaria y los problemas de acceso a mercados (CERA)
La competitividad sistémica incorpora todos los elementos que influyen en la capacidad de una empresa para producir, transportar, financiar y vender en el exterior

La expansión no estuvo asociada a cambios en el tipo de cambio real sino, principalmente, a inversiones, aumentos de producción y mayor demanda internacional, a partir de las desregulaciones y el RIGI
El interrogante más relevante es cuánto de la competitividad depende efectivamente del dólar y cuánto a los determinantes para producir más, invertir más y vender más al mundo
contenedores,economía en argentina,grúas,puerto de buenos aires
ECONOMIA
Cada vez se pide más experiencia para empezar a trabajar: qué aconsejan los especialistas para romper esa barrera

Nueve de cada diez jóvenes en el país tienen dificultades para encontrar trabajo y el 72% identifica la falta de experiencia como el principal obstáculo (Roitman)

Las empresas están en plena transformación, buscando ser más eficientes y cuidando la rentabilidad, y ahí se abre una brecha entre lo que se pide y lo que el mercado puede dar

La experiencia no se construye únicamente a través de un trabajo formal (Barni)

Lo que realmente diferencia a un candidato es su capacidad y disposición para aprender y desarrollar nuevas habilidades (Avila)
- operadores de depósito,
- vendedores,
- personal de atención al cliente,
- repositores, y
- cajeros.

Rotman aconseja que los procesos de selección contemplen el potencial, la disposición para aprender y las habilidades transferibles
mano de obra,tendencias,trabajo
El EMAE de agosto no reflejó el rebote que mostraban los indicadores anticipados y la economía quedó al borde de la recesión técnica (Eco Go)
La economía debería crecer más de 8,5% mensual en septiembre para evitar la recesión (Carrera)


La pérdida de valor de la moneda brasileña podría generar cierta presión al alza sobre el tipo de cambio en la Argentina (Borenstein)
industria metalmecánica,soldadura,fábrica,producción,trabajadores,metal,ingeniería,seguridad,maquinaria,grúa

¡El detalle que casi nadie vio! El misterioso adorno que Lali llevó en su vestido de novia y que tiene un significado muy especial

Lula agradeció el reconocimiento de Macri, evitó mencionar a Milei y recordó los tiempos en que Argentina y Brasil dialogaban "de manera civilizada"

Radiografía de la carrera de Colapinto en el GP de la Ciudad de México de F1: de la gran largada al sobrepaso a Gasly

Iranian ‘ghost fleet’ filmed evading US blockade en route to China, UANI says

Consejo de la Magistratura: apuran 71 nombramientos de jueces para llegar a 302 en la era Mahiques

Atento Boca: Atlético Mineiro volvió a perder

Europa entre Escila y Caribdis

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

La reflexión de Gabriel Rolón sobre la felicidad: “Es ese momento de eternidad donde lo que fuiste, querés ser, te atormenta y temés coexisten”

Goleada en contra y apenas 22 minutos para el Chango Zeballos en Monza

 ECONOMIA1 día ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- CHIMENTOS3 días ago
Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»
- ECONOMIA2 días ago
BCRA asegura que ya no hay freno monetario para la economía pero la reactivación no llega