Las variables macroeconómicas de los cuatro países del grupo revelan contrastes profundos en diversos indicadores (Imagen Ilustrativa Infobae)
El fútbol y la economía comparten más de lo que suele reconocerse en las conversaciones de café previas a cada partido: ambos tienen ganadores y perdedores, reglas que no siempre se cumplen y resultados que a veces desafían cualquier pronóstico. Cuando la selección argentina juegue en el Grupo J del Mundial 2026 ante Argelia, Austria y Jordania, no solo medirá sus piernas contra rivales de distintos continentes; también quedará expuesta la comparación de sus economías, con fortalezas y debilidades medibles.
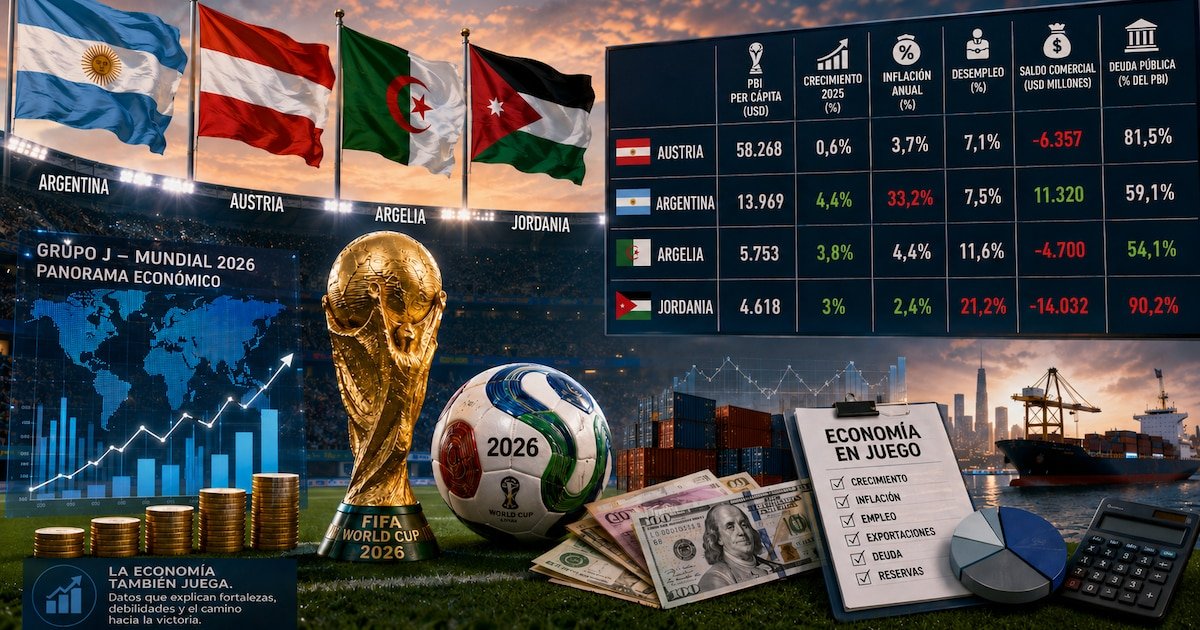
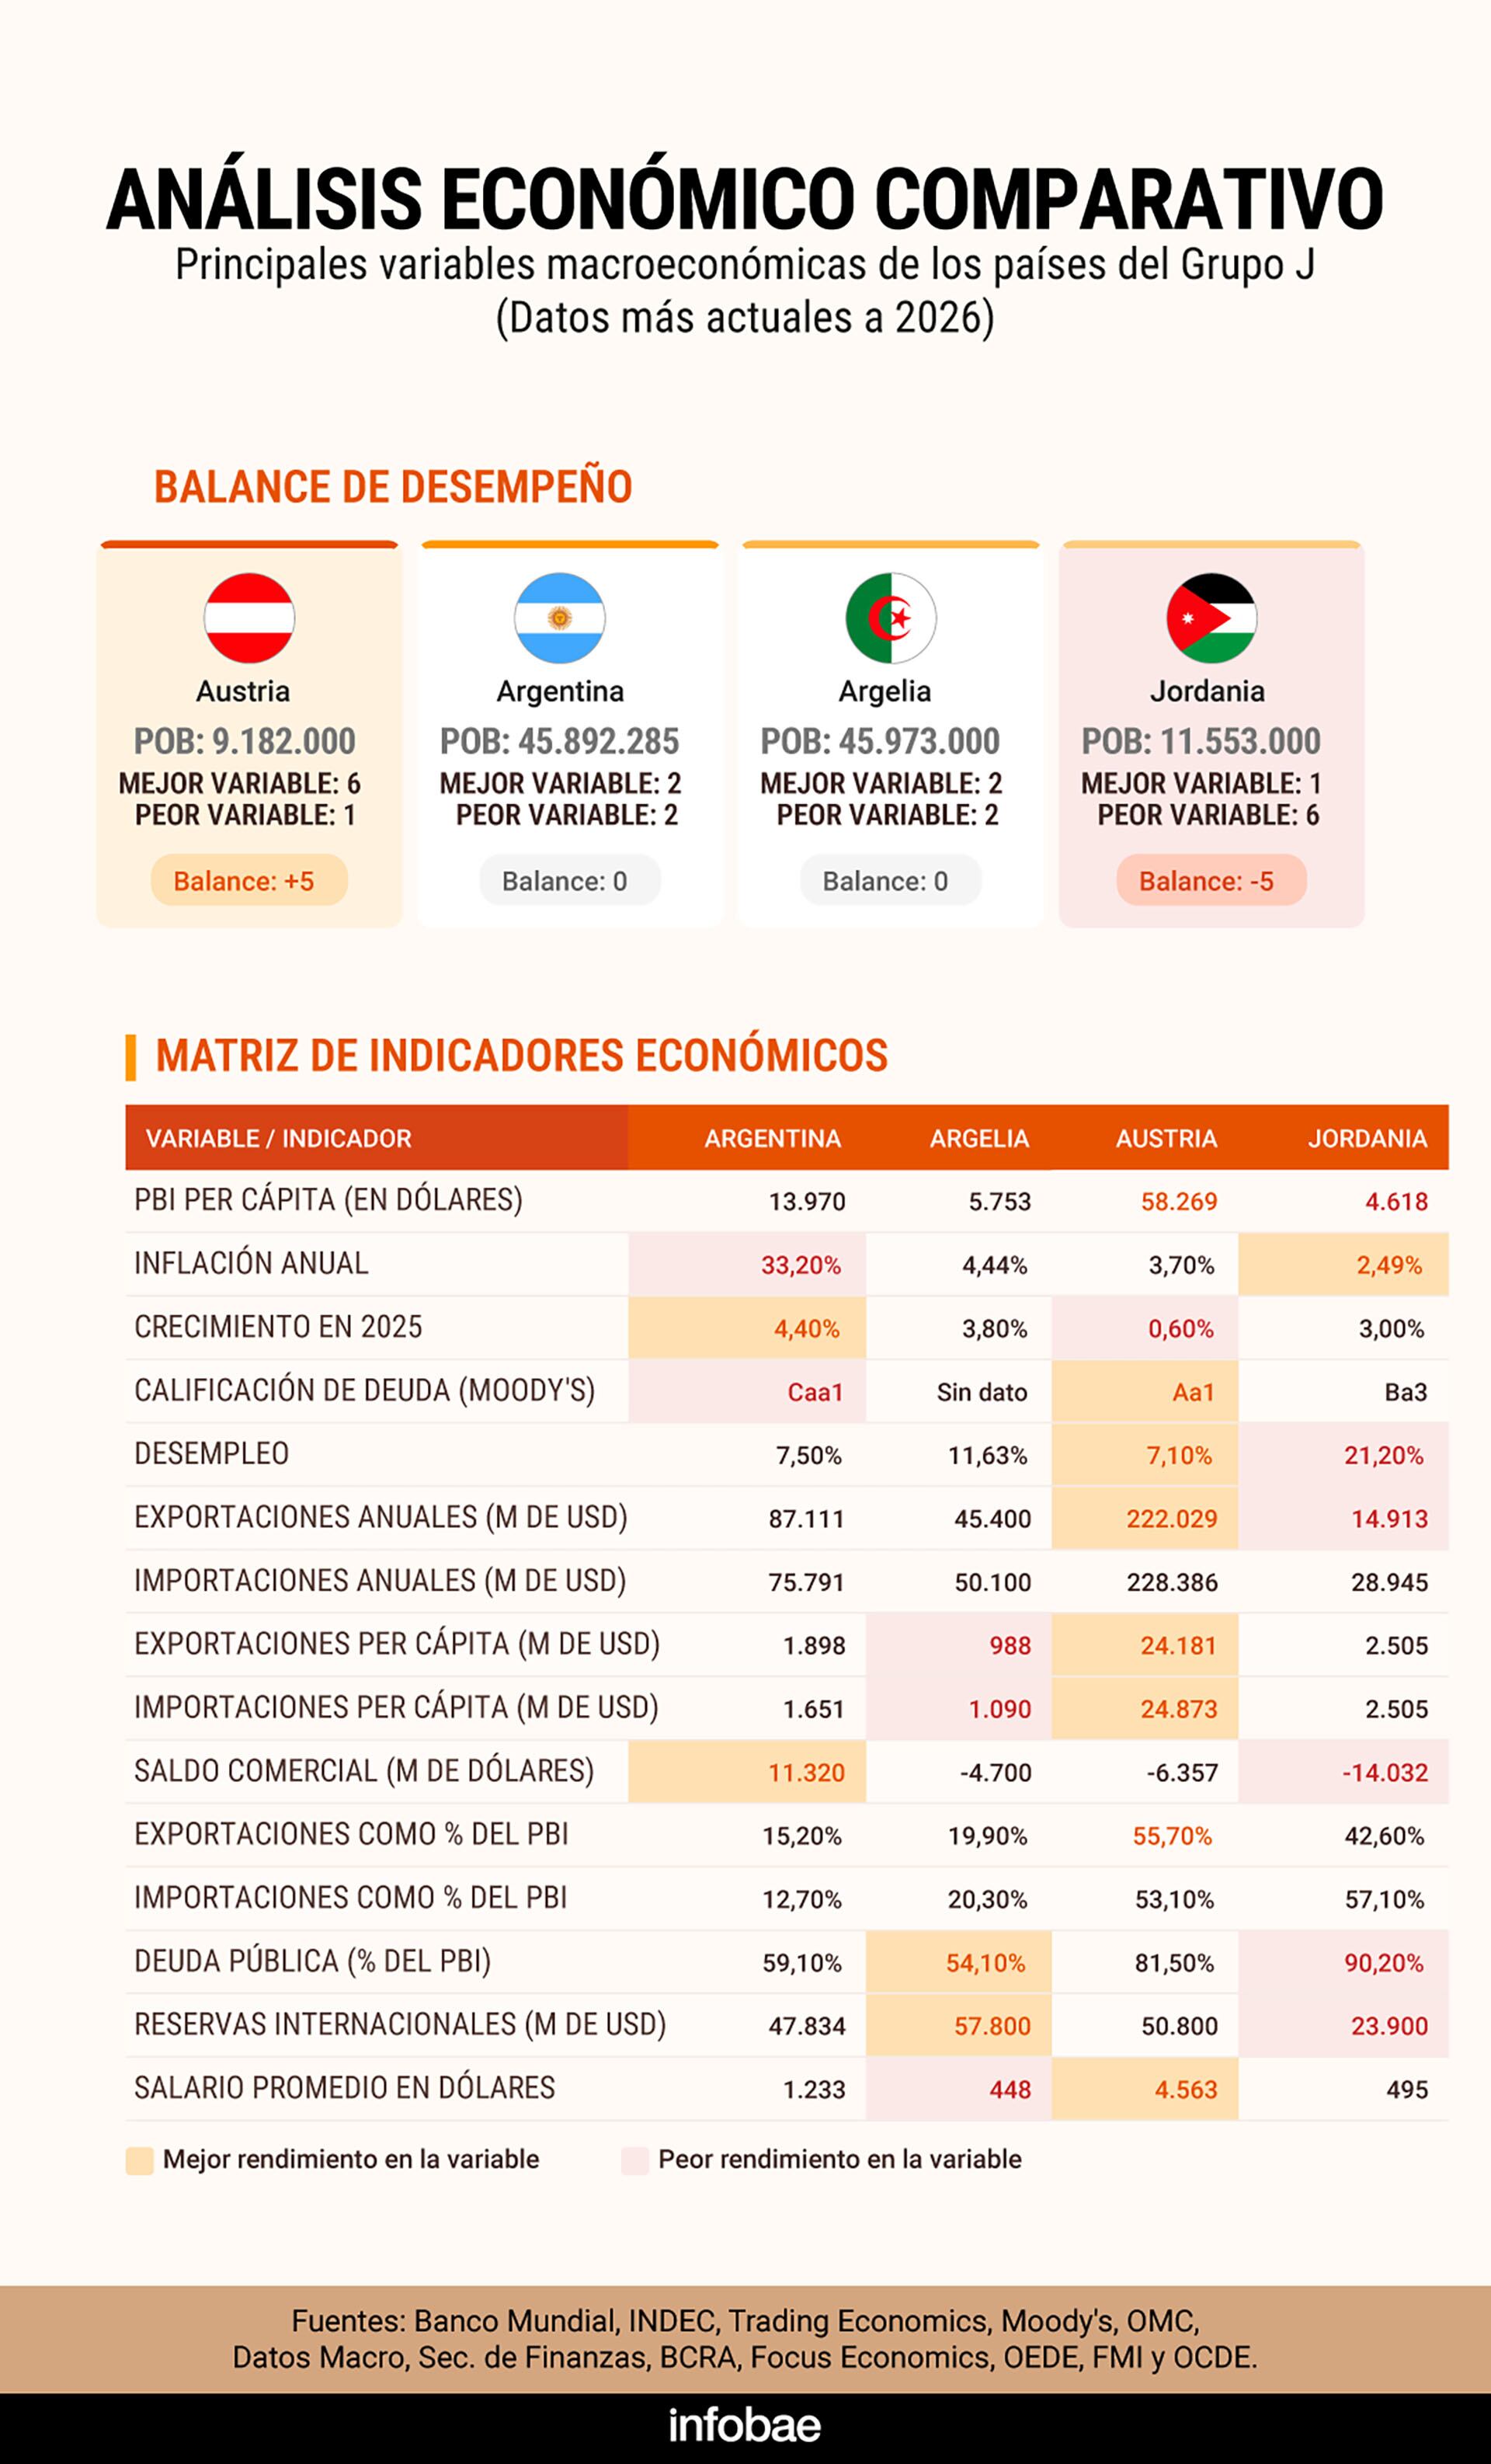
Un análisis de variables macroeconómicas de los cuatro países describe un panorama heterogéneo: Austria aparece como el líder en la mayoría de los indicadores, Argentina muestra un desempeño destacado en crecimiento actual del PBI y saldo comercial, Argelia combina reservas elevadas en el Banco Central y baja deuda pública, y Jordania exhibe los peores registros en buena parte de las categorías.
Advertisement
Austria encabezó seis de las once variables comparadas: tiene el PBI per cápita más alto del grupo, con USD 58.268; la mejor calificación crediticia: Aa1 según Moody’s; la menor tasas de desempleo: 7,1% de población activa; las mayores exportaciones totales anuales: USD 222.029 millones; con USD 24.180por habitante; y el salario promedio mensual más alto medido en dólares, con USD 4.563. La distancia con el resto no es marginal: en PBI per cápita más que cuadruplica al de Argentina y supera diez veces al de Jordania.
El Palacio Hofburg, en Viena, es uno de los símbolos de Austria, el país con el PBI per cápita más alto del Grupo J y el mejor desempeño económico general entre los rivales de Argentina en el Mundial 2026. (Reuters)
El único rubro en que el país no brilla es en crecimiento económico en 2025: avanzó apenas 0,6%, el peor registro del grupo en esa variable, mientras que Argentina aumentó 4,4 por ciento.
En variables informativas, Austria exportó el equivalente al 55,7% de su PBI e importó 53,1%, un perfil consistente con una economía pequeña, industrializada y altamente integrada al comercio internacional.
Argentina lideró dos variables: registró el mayor crecimiento del grupo en 2025, con 4,4%, y el mejor saldo comercial. Exportó USD 87.111 millones e importó USD 75.791 millones, lo que arrojó un superávit de USD 11.320 millones. El resto de los integrantes del Grupo J tuvo déficit comercial: Argelia, USD 4.700 millones; Austria, USD 6.357 millones; y Jordania, USD 14.032 millones.
Advertisement
El principal retroceso en la comparación apareció en inflación. Con una tasa anual de 33,2%, el país exhibió la peor marca del grupo: Austria tuvo 3,7%, Argelia 4,5% y Jordania 2,5 por ciento.
El otro punto débil fue la calificación crediticia: Moody’s le asignó a Argentina la nota Caa1, asociada a bonos de alto riesgo especulativo. Austria, en el otro extremo, tuvo Aa1. Jordania quedó en Ba3, también especulativa, pero en una categoría superior a la argentina. Argelia no contó con calificación de la evaluadora de riesgo de títulos de la deuda.
En términos de exportaciones por habitante, Argentina exportó el último año USD 1.898, por debajo de Jordania (USD 2.505) y muy lejos de Austria. Las exportaciones representan el 15,2% del PBI, el porcentaje más bajo del grupo, mientras que las importaciones equivalen al 12,7 por ciento.
Advertisement
Argelia combinó disciplina en deuda pública y dependencia de hidrocarburos. Su fortaleza principal fue la deuda pública, con 54,1% del PBI, el porcentaje más bajo del grupo. También tuvo las mayores reservas internacionales, con USD 57.800 millones, por encima de Austria (USD 50.800 millones), Argentina (USD 47.834 millones) y Jordania (USD 23.900 millones).
Argelia es el país del Grupo J con menor deuda pública en relación al PBI y las mayores reservas internacionales, aunque registra los salarios promedio y las exportaciones per cápita más bajos del grupo.
En comercio exterior, el país registró exportaciones anuales por USD 45.400 millones, equivalentes a USD 987 por habitante, el peor valor del grupo. El salario promedio también lo ubicó último entre los países con datos disponibles: USD 448 mensuales, frente a USD 1.233 de Argentina, USD 495 de Jordania y USD 4.563 de Austria.
Sus exportaciones equivalen al 19,9% del PBI, y las importaciones al 20,3%, proporciones moderadas que reflejan una economía con cierto grado de cierre relativo. El déficit comercial fue de USD 4.700 millones, en contraste con el nivel de reservas.
El análisis de las variables económicas convierte a Jordania en el menos favorecido del grupo de manera casi sistemática. El país ocupa el último lugar en seis de las once categorías con clasificación: tiene el PBI per cápita más bajo (USD 4.618), el desempleo más alto (21,2%), las exportaciones totales más reducidas (USD 14.913 millones), el saldo comercial más deficitario (USD -14.032 millones), la mayor deuda pública en relación al PBI (90,2%) y las menores reservas internacionales (USD 23.900 millones).
Advertisement
Jordania, cuya capital es Amán, llega al Grupo J con el desempleo más alto entre los cuatro países y el déficit comercial más pronunciado, aunque exhibe la inflación más baja del grupo. (Xinhua News)
La única variable en la que lideró fue inflación, con 2,5% anual. En su estructura de comercio, las importaciones representaron el 57,1% del PBI, el porcentaje más alto del grupo, y las exportaciones equivalieron al 42,6 por ciento.
El desempleo de 21,2% condensó buena parte de las dificultades estructurales: más de uno de cada cinco trabajadores no consiguió empleo, lo que redujo el margen para sostener crecimiento desde la demanda interna.
La relación entre el desempeño económico de un país y sus resultados deportivos no es solo una metáfora periodística. Joachim Klement, estratega jefe del banco de inversión británico Panmure Liberum, construyó un modelo econométrico que combina el PBI per cápita con la población, la temperatura media del país, la condición de local y los puntos en el ranking FIFA para anticipar quién ganará el Mundial.
El sistema no recurre a estadísticas futbolísticas: trabaja con variables macroeconómicas. Y tiene tres aciertos consecutivos: señaló a Alemania antes de Brasil 2014, a Francia antes de Rusia 2018 y a Argentina antes de Qatar 2022.
Advertisement
El modelo de Klement le asigna a Argentina una probabilidad del 91% de clasificar entre los dos primeros del Grupo J
Para el Mundial 2026, el modelo de Klement le asigna a Argentina una probabilidad del 91% de clasificar entre los dos primeros del Grupo J, el porcentaje más alto del torneo para cualquier equipo en su zona. Dicho de otro modo, la selección argentina es, según este sistema, la más dominante en su grupo en términos estadísticos. El PBI per cápita de Austria es considerablemente más alto, pero el peso del ranking FIFA y otros factores del modelo terminan inclinando la balanza hacia Argentina en la fase de grupos.
Klement sostuvo que su fórmula deja el 45% del resultado librado al azar, lo que en términos prácticos equivale a decir que ninguna ecuación puede anticipar un penal errado, una lesión o una tarde de inspiración de un arquero sin nombre en el ranking. Pero el historial del modelo sugiere que la economía, en promedio y a lo largo del tiempo, deja una huella en el resultado deportivo que no es casual.
Si el Grupo J se ordenara como una tabla económica, Austria quedaría primera: lideró en seis variables y solo quedó última en crecimiento. Argentina terminaría segunda, con dos variables encabezadas -crecimiento y saldo comercial- y dos en las que quedó rezagada -inflación y calificación crediticia-, además de un desempeño intermedio en el resto.
Advertisement
Argelia y Argentina empataron en cantidad de categorías lideradas y perdidas, con perfiles distintos: la economía argelina mostró fortalezas en deuda y reservas, pero salarios y exportaciones per cápita más bajos. Jordania cerró la comparación con el balance más desfavorable.
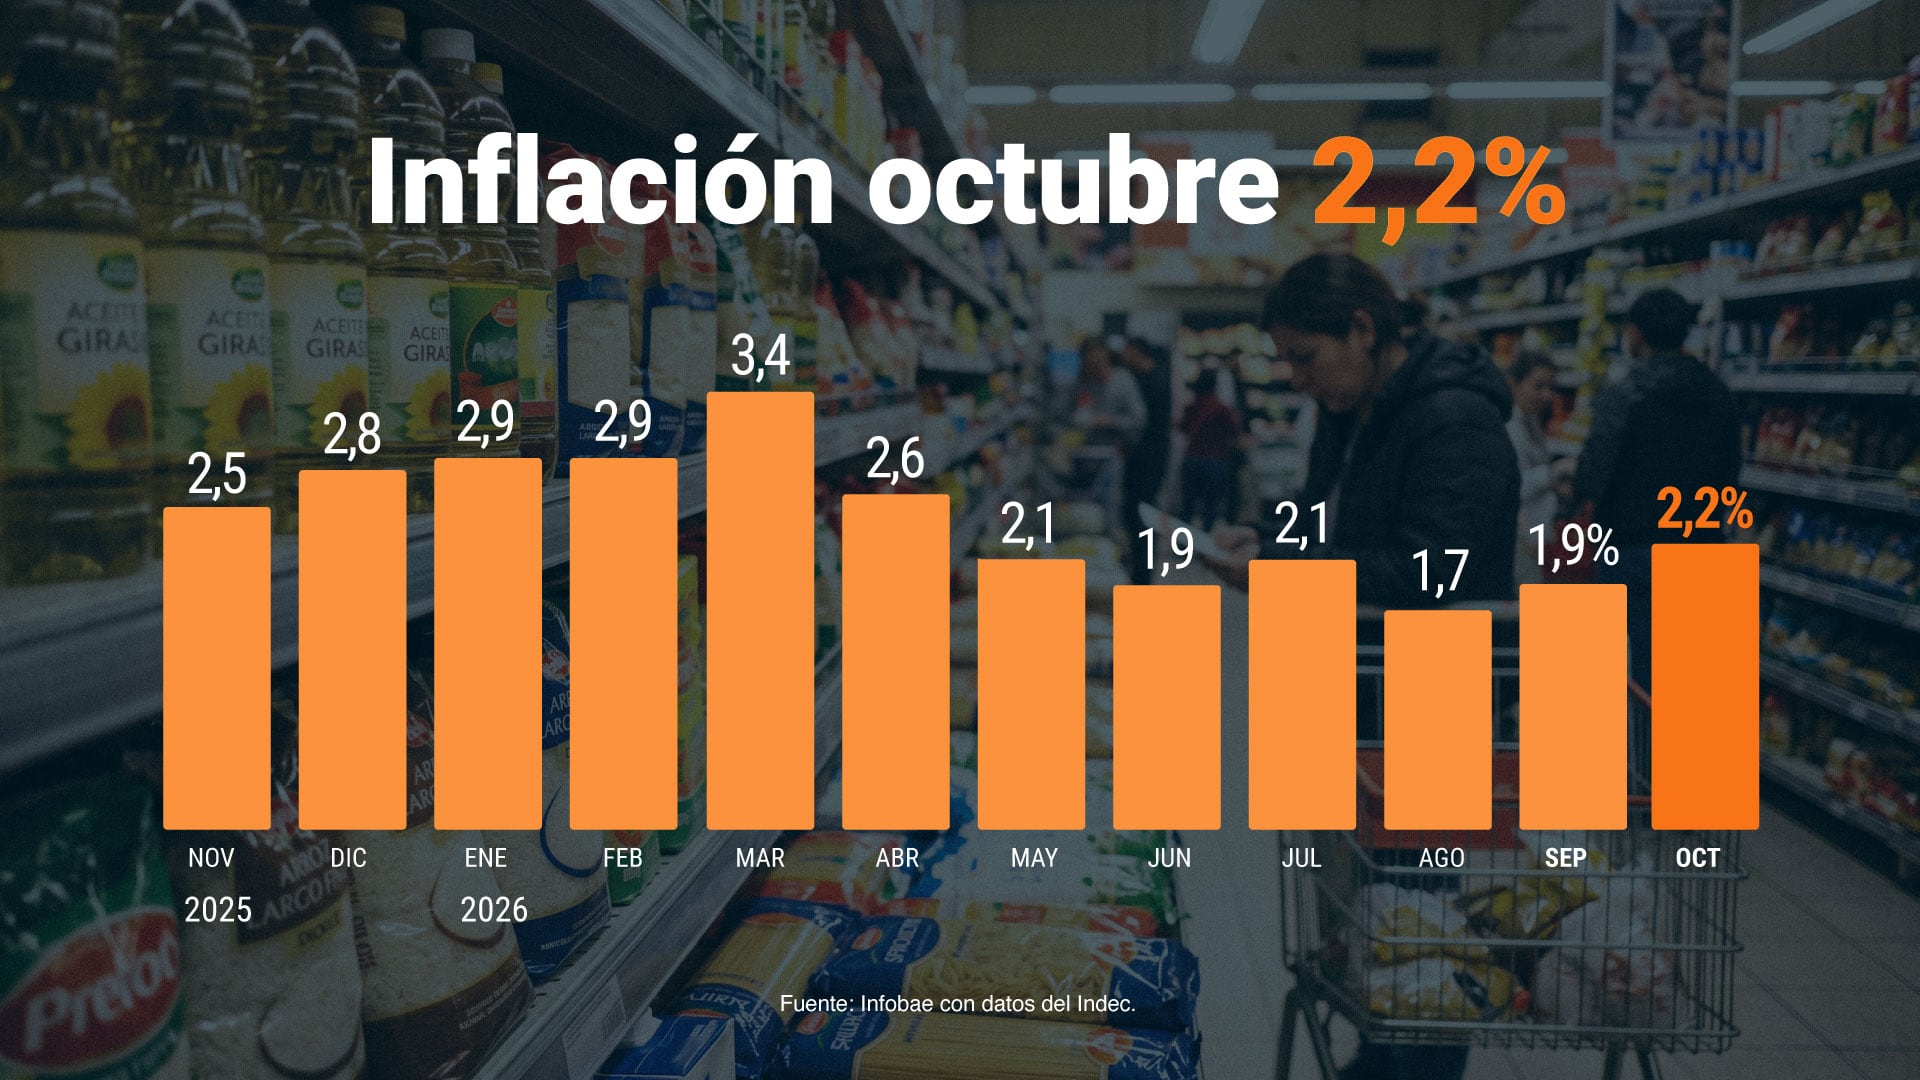
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.
El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.
Advertisement
La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%,la más alta del mes.
Servicios regulados y quita de subsidios
“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.
Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)
El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.
Advertisement
“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.
La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.
El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.
Advertisement
Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.
El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.
Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.
Advertisement
Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.
Lo que viene
Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.
El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)
El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.
Advertisement
“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.
En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.
Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.
Advertisement
Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.
El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%,un resultado 0,75 puntos porcentuales por encima del relevamiento previo.
La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.
Advertisement
Corporate Events,Creative Use,South America / Central America