ECONOMIA
Un bróker de la City reveló cómo invertir $1 millón en bonos en dólares públicos y corporativos

os bonos argentinos en dólares volvieron a ganar terreno tras la baja del riesgo país, aunque ya no todos tienen el mismo margen para continuar subiendo. Además, colocar la totalidad del capital en deuda nacional expone en exceso la cartera a los vaivenes políticos. Frente a este escenario, una poderosa mesa de la City eligió aumentar el peso de los bonos provinciales (subsoberanos) y corporativos (Obligaciones Negociables, ONs), con la intención de aprovechar una eventual baja del riesgo país reduciendo, al mismo tiempo, el impacto ante una posible caída.
El reciente informe de Facimex destina un 20% de su cartera en dólares a bonos nacionales, un 40% a títulos provinciales y un 40% a deuda de empresas (ONs). Llevado a una cartera de $1.000.000, la distribución dejaría $200.000 en el primer grupo y $400.000 en cada uno de los restantes.
Facimex determina cuánto colocar en cada uno de esos tres bloques, aunque no especifica el porcentaje exacto que le corresponde a cada instrumento.
Para transformar la recomendación en una cartera concreta, desde iProfesional establecimos un reparto en partes iguales dentro de cada segmento. El esquema quedaría configurado de la siguiente manera:
- $100.000 en el Bonar 2027 (AO27)
- $100.000 en el Bonar 2038 (AE38)
- Cerca de $133.333 para Córdoba 2035 (CO35), Santa Fe 2034 (SFD34) y Entre Ríos 2033 (ERM33)
- Aproximadamente $133.333 en cada título de deuda de YPF 2029 (YMCIO), Transportadora de Gas del Sur 2031 (TSC3O) y Telecom 2033 (TLCPO)
Los montos finales pueden variar levemente por cuestiones de redondeo, comisiones y precios de compra. Si bien los bonos pueden adquirirse en pesos desde una cuenta de inversión local, tanto su valor de cotización como sus pagos están nominados en dólares.
Rendimiento de bonos provinciales: por qué la City apuesta por Córdoba, Santa Fe y Entre Ríos
Facimex considera que los bonos subsoberanos emitidos por provincias con buena capacidad de pago pueden generar ganancias atractivas y sufrirían caídas menores que los títulos nacionales si regresa el nerviosismo al mercado. Con el riesgo país cerca de los valores más bajos de los últimos ocho años, buena parte de la mejora argentina ya quedó reflejada en las cotizaciones.
Durante 2025, los Globales —bonos del Estado argentino bajo ley de Nueva York— registraron caídas que duplicaron a las de títulos provinciales comparables ante contextos de volatilidad internacional. Con la tensión por la elección bonaerense, la baja llegó a ser hasta cinco veces mayor. Por ello, Facimex prefiere distritos que puedan acompañar una tendencia alcista y, a la vez, resistir mejor cuando los inversores deciden vender deuda soberana.
El bono Córdoba 2035 (CO35) es el elegido con mayor convicción y se posiciona como el título preferido de la mesa entre todos los activos argentinos en dólares. Ofrecía un rendimiento del 8,80% anual y cotizaba cerca de su valor nominal. Como todavía tiene un horizonte amplio por delante, cuenta con margen para subir con fuerza si mejora la confianza, aunque también experimentará variaciones si el escenario empeora.
De hecho, de aquí a fines de 2026, el CO35 podría perder un 4,1% en un escenario negativo, ganar un 8,6% en el caso base más probable y avanzar un 22,5% en la proyección más favorable. Esta última suba iguala la calculada para el Global 2041, con la diferencia de que este último bono nacional podría caer un 13,2% en un entorno adverso. De esta manera, Córdoba ofrecería un potencial de ganancia similar, pero con una baja estimada tres veces menor si reaparece la desconfianza.
El segundo título provincial seleccionado es Santa Fe 2034 (SFD34), un activo pensado para asumir menor riesgo. Ofrecía una tasa del 8,06% anual en dólares y sus proyecciones oscilan entre una caída del 4,1%, una ganancia del 6,5% o una suba del 10,5%, según los tres escenarios trazados por la consultora.
La tercera opción es Entre Ríos 2033 (ERM33), que rendía un 10,20% anual. Esta tasa más elevada conlleva un nivel de riesgo superior y, en consecuencia, una volatilidad más marcada.
Análisis de bonos soberanos en dólares: el rol de los Bonar AO27 y AE38
El 20% destinado al Estado nacional se divide en partes iguales entre el Bonar 2027 (AO27) y el Bonar 2038 (AE38). El primero vence en octubre de 2027 y ofrecía un rendimiento del 4,23% anual en dólares. La cercanía de su vencimiento reduce habitualmente su volatilidad en comparación con las opciones de mayor plazo y permite recuperar el capital en un lapso relativamente corto, siempre que el Tesoro cumpla con sus obligaciones.
Por su parte, el AE38 ocupa el extremo opuesto: vence en enero de 2038, ofrecía una tasa anual del 9,10% y se negociaba a cerca de u$s85 por cada u$s100 de valor nominal. Su mayor duración (duration) le permite capturar subas más pronunciadas si cae el riesgo país, aunque también lo deja expuesto a correcciones severas ante incrementos en las tasas de Estados Unidos, un deterioro en la confianza sobre la Argentina o nuevos ruidos políticos. Al combinar ambos instrumentos, la cartera evita quedar atada a un único tramo de la curva.
Respecto al AE38, Nazareno Taus, portfolio manager de Cocos Capital, afirma: «Si somos constructivos respecto al proceso electoral del año próximo y tenemos una mayor aversión al riesgo, podemos posicionarnos más largos en duration en instrumentos como el AE38, que nos darán un mayor upside ante un buen resultado en comparación con alternativas más cortas o intermedias como el AO28, al cual ya no vemos tan barato como en semanas pasadas tras su compresión al finalizar el cupo de emisión».
A su vez, el especialista señala: «Si somos más conservadores y queremos reducir la volatilidad que posiblemente veamos en el primer semestre del año próximo, debemos posicionarnos cortos en duration. Para esto, opciones como el AO27 o Bopreales cortos como BPD7D y BPC7D, cuyos vencimientos operan bajo la actual gestión presidencial, son las alternativas más adecuadas».
«Si continúan las restricciones cambiarias, podríamos ver a estos bonos cortos comprimir hasta rendir una TIR casi negativa a medida que se acerquen a su vencimiento«, añade Taus.
Sumado a esto, Facimex considera que los compromisos de deuda de 2026 y 2027 se encuentran prácticamente cubiertos, luego de que el Banco Central (BCRA) refinanciara hasta 2028 unos u$s6.000 M que adeudaba a bancos internacionales. A esto se añaden las compras de divisas y otras fuentes de financiamiento informadas por el Tesoro. Bajo este marco, la firma prevé que la Argentina podría regresar a los mercados internacionales de deuda durante el segundo semestre de 2026 si el riesgo país perfora el umbral de los 350 puntos básicos.
Diversificación con Obligaciones Negociables: qué ONs corporativas elegir
El 40% restante de la cartera se coloca en Obligaciones Negociables (ONs), títulos de deuda emitidos por empresas privadas que abonan capital e intereses en dólares. Facimex selecciona deuda corporativa de YPF con vencimiento en 2029, de Transportadora de Gas del Sur (TGS) a 2031 y de Telecom a 2033. El objetivo es obtener rendimientos en moneda dura sin depender exclusivamente de la capacidad de pago del Estado nacional o de las provincias.
En el caso de YPF, la especie evaluada es la ON Clase 17 (YMCIO), que vence en junio de 2029. Según las planillas de cotización de Facimex, ofrecía una tasa anual del 6,36% en dólares. El bono de TGS 2031 (TSC3O) vence en julio de ese año y rendía un 7,15%, mientras que el título de Telecom 2033 (TLCPO) ofrecía un 7,94% anual y amortiza la totalidad del capital en mayo de 2033.
Conviene recordar que la Tasa Interna de Retorno (TIR) no equivale exactamente al interés que cada bono acredita de forma periódica durante el año. Para comparar los activos, el cálculo contempla el precio de compra, los cupones pagados, las amortizaciones de capital y el tiempo restante hasta el vencimiento, asumiendo que el emisor cumple con sus compromisos. Por esta razón, un título adquirido por encima de par de u$s100 puede abonar un cupón elevado y, sin embargo, ofrecer una TIR anual inferior.
Con la distribución equitativa planteada para implementar la propuesta, la cartera ponderada alcanzaría una TIR promedio cercana al 7,8% anual en dólares según los precios relevados. Esta cifra permite estimar el rendimiento de los bonos si se conservan hasta su maturity y todos los emisores pagan en tiempo y forma, aunque no garantiza el resultado de corto plazo. A menor horizonte temporal, el retorno dependerá de los cupones cobrados y de la fluctuación en el precio de mercado de cada especie.
Este enfoque parte del supuesto base de que el riesgo país continuará reduciéndose, si bien la Argentina aún pagaría un sobreprecio en comparación con otros mercados emergentes. En el escenario más favorable, los títulos soberanos pasarían a cotizar con dinámicas similares a la deuda de países comparables. Por el contrario, en un contexto negativo, reaparecería el temor crediticio y los bonos nacionales serían los más perjudicados.
Consideramos que la distribución propuesta reconoce que la deuda argentina ya acumula una suba relevante y que ahora resulta tan importante evaluar el potencial remanente como acotar el riesgo a la baja. Asignar un 80% del capital entre provincias y corporativos no elimina el riesgo argentino —dado que todos los activos están supeditados a la macroeconomía local—, pero evita que la totalidad del portafolio quede supeditada a las cuentas del Tesoro, las decisiones del Gobierno nacional y el clima político.
Asimismo, es imprescindible cuidar la ejecución al momento de operar, ya que ciertos bonos provinciales y ONs registran menor volumen diario que los soberanos de referencia. En consecuencia, las puntas operadas pueden diferir de las cotizaciones teóricas en pantalla. Recurrir a órdenes límite (con precio máximo de compra o mínimo de venta) previene ejecuciones desfavorables, en particular considerando el impacto de las comisiones en el rendimiento final.
En conclusión, la cartera responde al perfil de un inversor que busca retornos en dólares, tolera la volatilidad temporal y no requiere liquidez inmediata. Quienes busquen mayor estabilidad pueden incrementar la ponderación en el AO27 y Santa Fe 2034, mientras que aquellos perfiles con mayor tolerancia al riesgo pueden sesgar su posición hacia el AE38, Córdoba 2035 y Entre Ríos 2033. La recomendación principal de Facimex sigue siendo el CO35, dado que combina un potencial alcista equiparable al de los bonos nacionales largos con una desaceleración defensiva sustancialmente superior frente a escenarios adversos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,city,inversiones





Mientras la demanda de infraestructura aumenta, la fuerza laboral envejece
Vaca Muerta, la minería, la generación y transmisión de energía, la industria y la vivienda requerirán nuevas plantas, caminos, instalaciones, edificios, campamentos y servicios

Prepararse para el futuro no significa solamente formar más trabajadores. Significa también transformar progresivamente la manera en que se construye
ANSES,Argentina,personas mayores,jubilados,pensionados,trámites,oficina pública,atención al cliente,seguridad social,adultos mayores
El Banco Central de la República Argentina (BCRA) estableció que las entidades podrán destinar hasta el 15% de sus depósitos en divisas a préstamos en pesos

El deudor solo se libera si entrega la moneda convenida y que los jueces no pueden modificar ni la forma de pago ni la divisa acordada por las partes

La Corte sostuvo que la atribución de competencia judicial corresponde al Congreso

La expansión del crédito en dólares puede ampliar las fuentes de financiamiento para las empresas. Su sostenibilidad, no obstante, dependerá de la capacidad de pago de los deudores
dólar estadounidense,peso argentino,efectivo,ahorros,contabilidad
ECONOMIA
Semana financiera: un difícil contexto externo y las dudas locales golpearon a las acciones y bonos argentinos
Muy negativa resultó la operatoria de la última semana, tanto para acciones como bonos soberanos. El riesgo país se disparó más de 80 puntos básicos, a máximos en seis meses, los ADR cedieron a sus cotizaciones en dólares más bajas desde marzo, el BCRA apenas absorbió divisas del mercado y el dólar alcanzó nuevos máximos.
Como síntesis, la Bolsa porteña encadenó cinco caídas consecutivas, mientras que los bonos tuvieron una serie de diez ruedas negativas hasta el viernes.
En los EEUU las tasas de los bonos del Tesoro, en la zona de 5% anual por primera vez en dos décadas, fue un contrapeso para los negocios de Wall Street, que mantuvieron fuerza compradora por la demanda de compañías tecnológicas.
Para el mundo emergente la efervescencia de las tasas fue un lastre mayor. Los bono soberanos en dólares -Globales y Bonares- cayeron 3,6% en promedio y las emisiones a mayor plazo tuvieron pérdidas semanales superiores a 4 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El riesgo país de JP Morgan llegó a marcar el viernes al mediodía 628 puntos básicos, un máximo desde el 30 de marzo. El indicador redondeó un alza de 84 unidades (+16%), en los 609 puntos básicos.
Eric Ritondale, economista Jefe de Puente, explicó que “la suba reciente del riesgo país y la presión observada sobre la curva de deuda soberana responden a una interacción de factores donde el frente internacional actúa como el principal disparador, combinándose en el plano doméstico con datos de actividad económica más débiles y un menor ritmo de compras netas de reservas”.
“A nivel internacional, el catalizador dominante de las últimas jornadas es el marcado incremento en los rendimientos de la deuda soberana en EEUU y otras economías desarrolladas, con las tasas del tramo largo estadounidense superando cualquier registro posterior a la crisis financiera de 2008/09 y alcanzando máximos de 25 años -el rendimiento del bono del Tesoro de EEUU a 10 años hoy llegó a superar el 5,20%-”, continuó Ritondale.
Matías Migliore, Team Lead Estrategias & Trading IFA en Balanz Capital, precisó que “la semana estuvo caracterizada por una marcada debilidad para la deuda soberana en dólares. El sell-off puede ser explicado tanto por factores externos –Treasuries en alza, con la tasa a 10 años tocando 5,20%- como locales -suba del riesgo país, menores compras del BCRA en el mercado, caída de la actividad económica-, aunque incluso en los días de mejores condiciones para la renta fija emergente, los bonos no lograron acompañar el movimiento”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“La debilidad del mercado también se extendió a las acciones que tuvieron una mala semana. Las petroleras no fueron la excepción, mostrando una floja performance a pesar de que el Brent sigue en torno a los USD 100″, acotó Migliore.
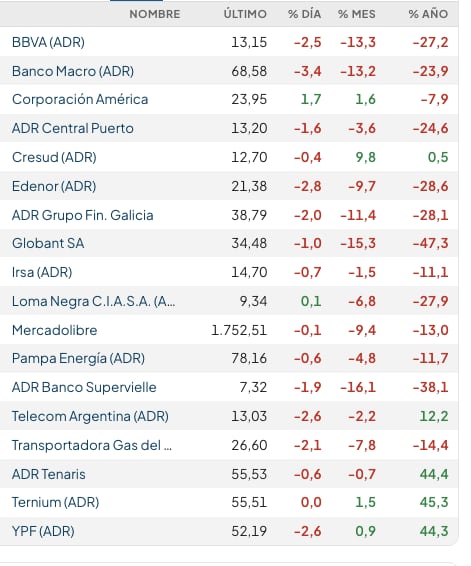
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires resignó un 4,3% en pesos, a 2.893.751 puntos, un piso desde el 20 de agosto, mientras que medido en dólares -según la paridad del “contado con liqui”- cayó 6,5% y quedó debajo de los 1.800 puntos por primera vez desde el 6 de marzo.
Entre las acciones y ADR de compañías argentinas negociadas en dólares en Wall Street hubo bajas generalizadas, encabezadas por Edenor (-12,9%). Le siguieron Banco Macro (-10,1%), Banco Supervielle (-9,6%), Banco Francés (-9,6%) y Grupo Galicia (-7,9%). Con el precio del petróleo que quedó casi al mismo valor que el viernes 18 (USD 104 el barril de Brent para noviembre), el ADR de YPF cayó 4,4% y Vista Energy cedió 4,9 por ciento.
“Los mercados internacionales enfrentaron una semana de mayor presión sobre las tasas y fuerte volatilidad en los bonos, ante un sesgo más restrictivo de los principales bancos centrales. En Argentina, pese al sólido superávit comercial y al acceso a financiamiento internacional de sectores estratégicos, los activos locales cerraron con fuertes caídas, mientras la contracción de la actividad y las dudas sobre la recuperación del salario real sumaron cautela al escenario financiero”, reseñó TSA Bursátil.
José Ignacio Thome, analista Senior de Equity de Grupo SBS, aportó que “el eje internacional volvió a ser doble, esta vez tironeado entre el frente geopolítico y el de tasas, con PMI (Purchasing Managers’ Index o Índice de Gerentes de Compras) de EEUU sorprendiendo fuerte al alza que reavivaron la presión inflacionaria. En ese contexto, la tasa del bonos del Tesoro a dos años saltó a 4,9% y la probabilidad de una suba de 25 puntos básicos en la reunión de la Fed en octubre superó el 65%, mientras la del bonos del Tesoro a diez años llegó a 5,15% y a 30 años tocó 5,45%, máximos desde julio de 2007 y junio de 2004, respectivamente”.
Los datos macroeconómicos de Argentina tampoco acompañaron. Un informe del equipo de Research de Adcap Grupo Financiero indicó que “la actividad económica se debilitó fuertemente en julio, con una caída del EMAE de 2,9% mensual desestacionalizado y 1,4% interanual, lo que refuerza la visión de que la recuperación continúa siendo frágil y muy desigual”.
“Al mismo tiempo, la pobreza aumentó al 32,3% de las personas en el primer semestre de 2026, desde el 28,2% en el segundo semestre de 2025, mientras que la indigencia subió al 7,5%. De cara a los próximos meses, sin embargo, vemos margen para una mejora en la situación de los hogares, dado que el proceso de desinflación ya se ha normalizado en gran medida, lo que debería respaldar una recuperación gradual de los ingresos reales”, añadió el reporte de Adcap.
“Como consecuencia directa de estos indicadores desfavorables, el fantasma de una recesión técnica acecha con fuerza al tercer trimestre del año. La acumulación de cifras en rojo complica de forma severa cualquier expectativa de recuperación en el corto plazo”, comentó Ignacio Morales, Chief Investments Officer de Wise Capital.
“Las ventas no evolucionan igual para todos. Mientras los sectores ligados a la energía mantienen números positivos, las compañías vinculadas al mercado interno enfrentan caídas, menor masa salarial y un escenario cada vez más desigual”, advirtió un informe de la gerencia de Estudios Económicos del Banco Provincia.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar estuvo más demandado en el mercado de cambios y cerró en su precio máximo nominal de 1.525,50 pesos. En la última semana sumó once pesos o 0,7%, mientras que en el transcurso de septiembre la ganancia es de 17 pesos o 1,1 por ciento.
El BCRA fijó un techo para su régimen de bandas cambiarias en los 1.912,76 pesos. El dólar mayorista se ubica ahora a 387,26 pesos o 25,4% del límite máximo para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En Argentina, el problema no parece estar del lado de la oferta de dólares. El superávit comercial alcanzó USD 2.187 millones en agosto, las liquidaciones del agro superarían USD 3.300 millones en septiembre y las colocaciones de deuda offshore ya suman USD 1.650 millones. Sin embargo, el BCRA acumula compras por apenas USD 238 millones en el mes, mientras el dólar mayorista llegó a superar los $1.520: la demanda privada está absorbiendo una parte creciente de la oferta disponible”, puntualizó GMA Capital.
El BCRA compró solo USD 29 millones en la semana -el viernes no intervino-, mientras que las reservas internacionales brutas retrocedieron en USD 1.544 millones, a USD 48.245 millones, piso desde el 13 de julio 2026, principalmente por pagos de deuda soberana -el viernes se cancelaron casi USD 800 millones con el FMI-.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público quedó ofrecido $1.545 para la venta en el Banco Nación, también máximo nominal. Sumó diez pesos o 0,7% desde el viernes anterior. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también avanzó diez pesos, a $1.560, y a diez pesos de distancia de su récord de $1.570 del 28 de julio.
Business,Corporate Events,North America

Presidente Abinader admite reclutamiento engañoso de dominicanos hacia Rusia

Trump scores Supreme Court win in election integrity fight as states gain new voter roll tool

Por los viajes de Milei y Villarruel, Bartolomé Abdala quedará a cargo del Ejecutivo la próxima semana

Yanina Latorre reveló la verdad sobre la cifra millonaria que Luciana Salazar le sacó a Redrado: “No es un millón de dólares, son…”

El mundo necesita construir más, pero cada vez tiene menos trabajadores

La economía suma malas noticias y el juego político del Gobierno no alcanza para contrarrestar el impacto

El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo

El ministro de Justicia porteño promoverá un jury contra la jueza que cuestionó la baja de imputabilidad

El emotivo álbum de Marina Borensztein para su hija en su cumpleaños: «Te felicito por vivir la vida que querés»

La brecha de imaginación: por qué el verdadero obstáculo en la adopción de IA no es técnico, sino estratégico

 ECONOMIA2 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- INTERNACIONAL3 días ago
Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’
- CHIMENTOS3 días ago
Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad