
ECONOMIA
Logros, límites, desafío y oportunidad del gobierno de Javier Milei, según un ex economista jefe del FMI

(AFP, IMF, Stephen Jaffe)
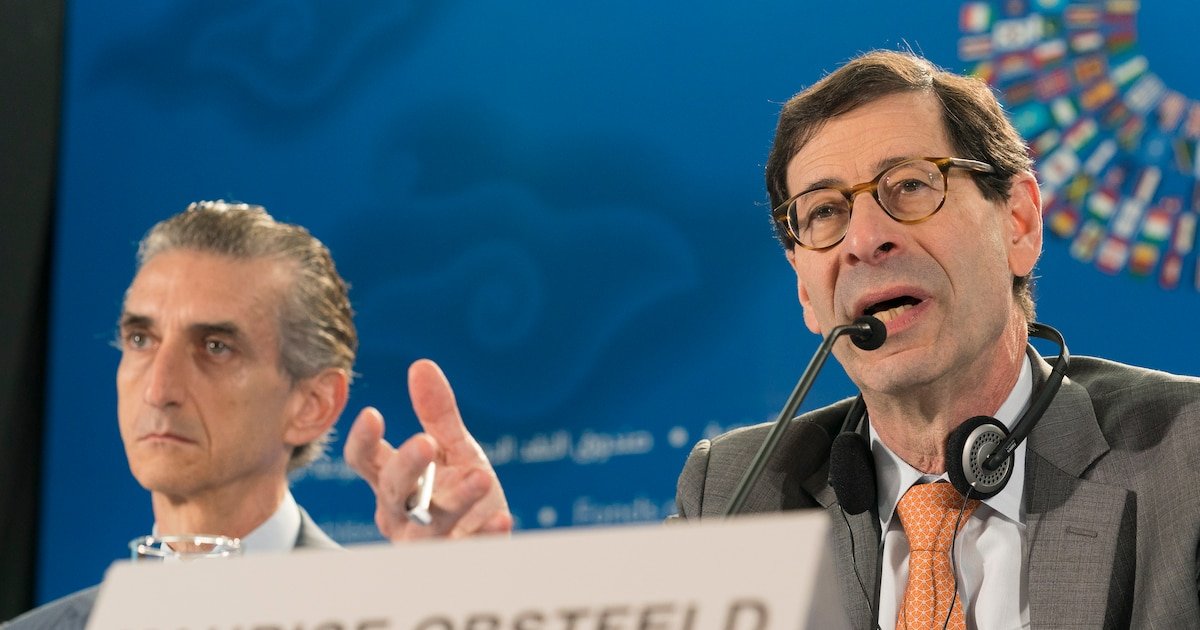
En un paper de 23 páginas publicado por el Petersen Institute, un think tank de Washington especializado en economía internacional, Maurice Obstfeld, ex economista jefe del FMI -cuya actual directora gerente, Kristalina Georgieva, inicia este lunes una visita de 48 horas a la Argentina- hizo un análisis histórico de la economía argentina y de los desafíos y oportunidades de la presidencia de Javier Milei.
A modo de resumen, Obstfeld, actual profesor de la Universidad de Berkeley, exprofesor en Harvard y Columbia y coautor con Paul Krugman (Nobel de Economía 2008) de un Manual de Economía Internacional identifica tres “aspectos clave” de las perspectivas argentinas bajo el gobierno de Milei, que -dice- tiene ante sí “la oportunidad y el desafío”.
- Si bien redujo la inflación “dramáticamente” aplicando un ajuste fiscal “sin precedentes”, el cuadro monetario y macroeconómico “sigue siendo frágil”
- El actual régimen cambiario “deja a la política monetaria sin un ancla nominal creíble” en un contexto de obligaciones financieras intimidantes (daunting), desempleo creciente y un apoyo del gobierno de Donald Trump condicionado al éxito político de Milei.
- La transición a un sistema de tipo de cambio flotante con metas de inflación “proveería una base institucional más durable para que Milei siga construyendo sobre sus éxitos políticos y movilice sus fortalezas económicas”. Sin esa base institucional, alerta, “el país se arriesga a repetir su larga historia de colapsar en (nuevas) crisis”.

Obstfeld recuerda que Milei accedió a la presidencia en medio de una inflación superior al 200% anual con una propuesta de reducir drásticamente el gasto público, desregular la economía y dolarizar el país, aunque luego descartó el último punto. Milei, dice, eliminó un déficit fiscal del 5% del PBI y desmanteló controles de precios y de comercio, medidas que junto a una fuerte contracción convencieron a los agentes económicos de que el financiamiento monetario del déficit había terminado, lo que permitió una rápida caída rápida de la inflación mensual.
Un pilar adicional fue la gestión del tipo de cambio: al principio devaluó fuertemente el peso y estableció un “crawling peg” (deslizamiento) del 2% mensual, que luego redujo al 1%, buscando anclar así las expectativas de inflación. Sin embargo, advierte Obstfeld, la credibilidad de este esquema dependía de la existencia de suficientes reservas internacionales, en mínimos históricos.
En abril de 2025, ante la persistente escasez de dólares y presiones cambiarias, Argentina obtuvo un nuevo programa del FMI por USD 20.000 millones, renovó un swap con China, flexibilizó el régimen cambiario y permitió que el mercado influyera más en la cotización, aunque mantuvo un límite superior de depreciación como ancla. A su vez, subraya el autor, se levantaron controles cambiarios, lo que aumentó la presión sobre las reservas y elevó el riesgo de una corrida.
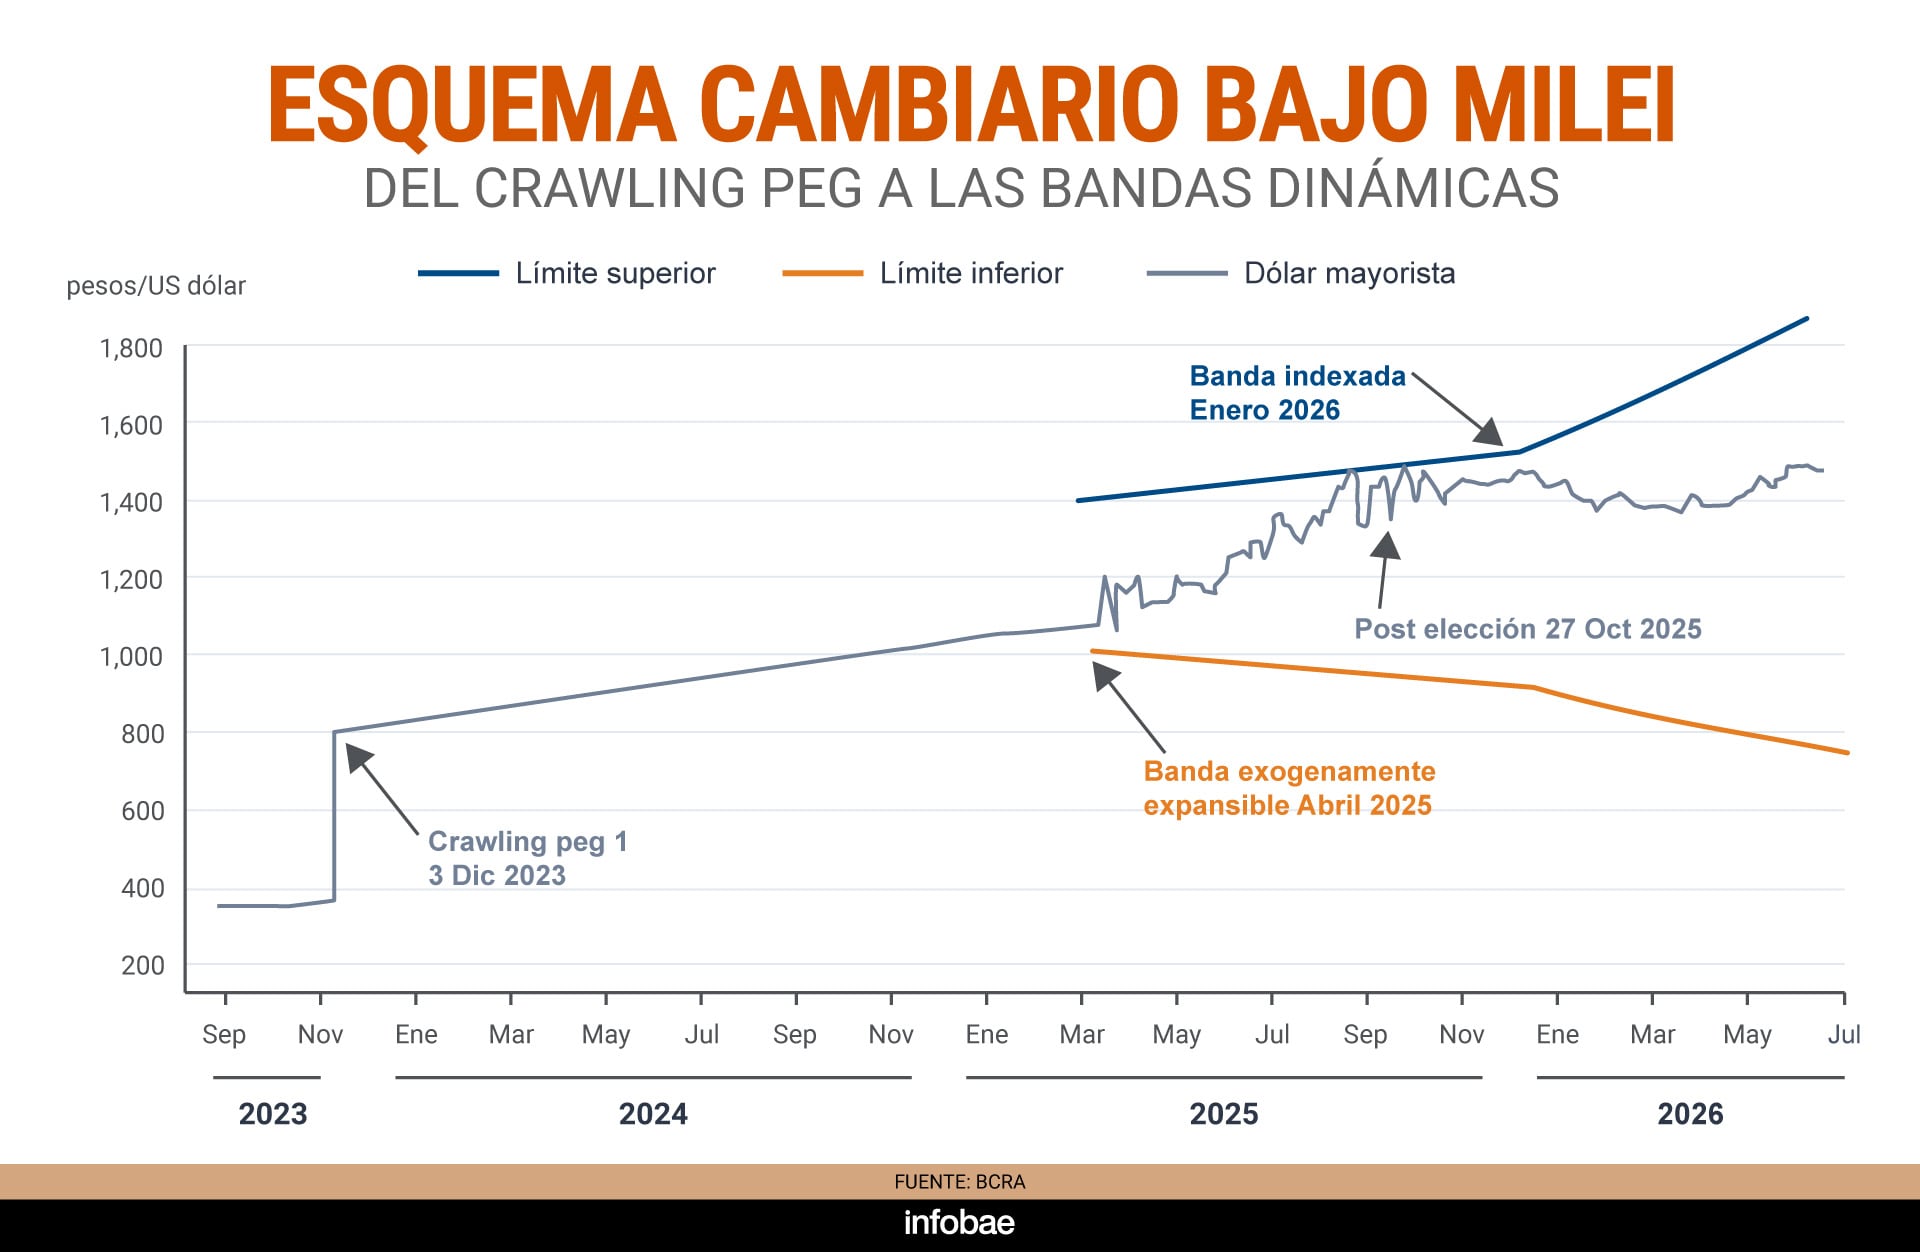
Por eso en septiembre, enumera, la proximidad de elecciones legislativas, la baja popularidad de Milei y escándalos de corrupción desencadenaron una crisis cambiaria, salvada con un swap de USD 20.000 millones del Tesoro de EEUU, que compró pesos en el mercado y estabilizó temporalmente la situación. Luego, el triunfo electoral oficialista en las elecciones legislativas le permitió sostener su programa y avanzar en reformas como la ley de modernización laboral.
Además, reseña Obstfeld, desde enero de 2026 Argentina adoptó un nuevo esquema cambiario e indexó el ritmo de devaluación a la inflación. Ese sistema, dice, eliminó el problema de apreciación real, “pero dejó a la política monetaria sin un ancla nominal clara, ya que la inflación y la devaluación se retroalimentan”. Según el economista, la acumulación de reservas sigue siendo un desafío: el gobierno recurrió a mecanismos financieros complejos para cumplir pagos internacionales y tiene un crédito externo limitado por altos costos y la preferencia oficial por reducir la deuda.
El working paper precisa que si bien el actual régimen redujo la inflación a una tasa mensual promedio de 2,6% desde fines de 2025, aunque la inflación anualizada (36%) sigue siendo alta, que la exportación de commodities y los buenos precios internacionales contribuyeron a cierta estabilidad nominal del peso, pero que la apreciación real y la presión inflacionaria persisten, por lo que sugiere que un esquema de metas de inflación, con un banco central independiente, flotación cambiaria y transparencia estadística, como aplican otras economías latinoamericanas, sería más efectivo. Este marco permitiría anclar las expectativas y reducir la dependencia de intervenciones cambiarias y restricciones externas.
Como ejemplos positivos de esquemas así cita los casos de Brasil, Chile, Colombia, México y Perú, que de nivales de inflación anual de hasta casi 800% anual en los 90s del siglo pasado lograron reducir gradualmente el ritmo inflacionario hasta niveles de entre 4 y 6,6% anual en la primera mitad de la década actual.

En cambio, dice, el nuevo sistema cambiario argentino “es totalmente autorreferencial, sin un ancla concreta para fijar la trayectoria de precios o las expectativas de inflación. Nada en el sistema fuerza a la inflación a converger al objetivo oficial”. Si la inflación se acelera, explica el autor, la banda cambiaria la sigue, sin límite natural. Por otra parte, afirma, la acumulación de reservas es aún insuficiente para defender la banda en caso de ataques especulativos y afrontar los vencimientos de deuda externa. El gobierno recurrió a mecanismos poco ortodoxos, como el uso de swaps con bancos internacionales y operaciones de recompra de bonos, pero el margen es limitado. Según Obstfeld, “Argentina avanza a paso lento en materia de reservas, más que de manera contundente”.
Además, observa que Milei, pese a sus logros iniciales, enfrenta vulnerabilidades políticas: caída de popularidad, desempleo elevado, ingresos fiscales bajos y riesgo de reversión en las elecciones de 2027. La estabilidad macroeconómica y política es esencial para aprovechar el potencial productivo del país, pero el apoyo externo, en especial de EEUU, es incierto. El éxito de Milei podría inspirar a la región, dice, pero las tensiones geopolíticas y la resistencia a presiones externas seguirán marcando el rumbo argentino.
Obstfeld recuerda que Argentina representa solo el 7% de la población y el 10% del PBI en dólares de América Latina y que “nunca” estuvo en el centro de la atención de las administraciones estadounidenses hasta septiembre de 2025, cuando el secretario del Tesoro de EEUU, Scott Bessent, anunció un apoyo financiero inédito y prometió hacer “todo lo necesario” para respaldar la moneda argentina y al presidente Milei en vísperas de elecciones legislativas clave.

(AP Foto/Stefan Jeremiah)
El interés del gobierno de Trump, dice el autor, se basó menos en fundamentos económicos que en una visión ideológica y estratégica: en palabras de Bessent, es visto como un “aliado sistémicamente importante” y un “faro” para atraer a otros países de la región hacia posturas alejadas de la izquierda. Bajo la nueva Estrategia de Seguridad Nacional de Trump, Argentina es parte de un plan más amplio para afianzar el dominio comercial y militar de EE.UU. en el hemisferio occidental, contrarrestar la influencia china y combatir el narcotráfico.
Sin embargo, alerta que si bien la cercanía de Milei con Trump puede ser una fuente de apoyo decisivo, está condicionada por el éxito del presidente argentino. Por eso, dice, el futuro económico inmediato del país está atado tanto a la evolución de su política interna como al interés estratégico de Washington.
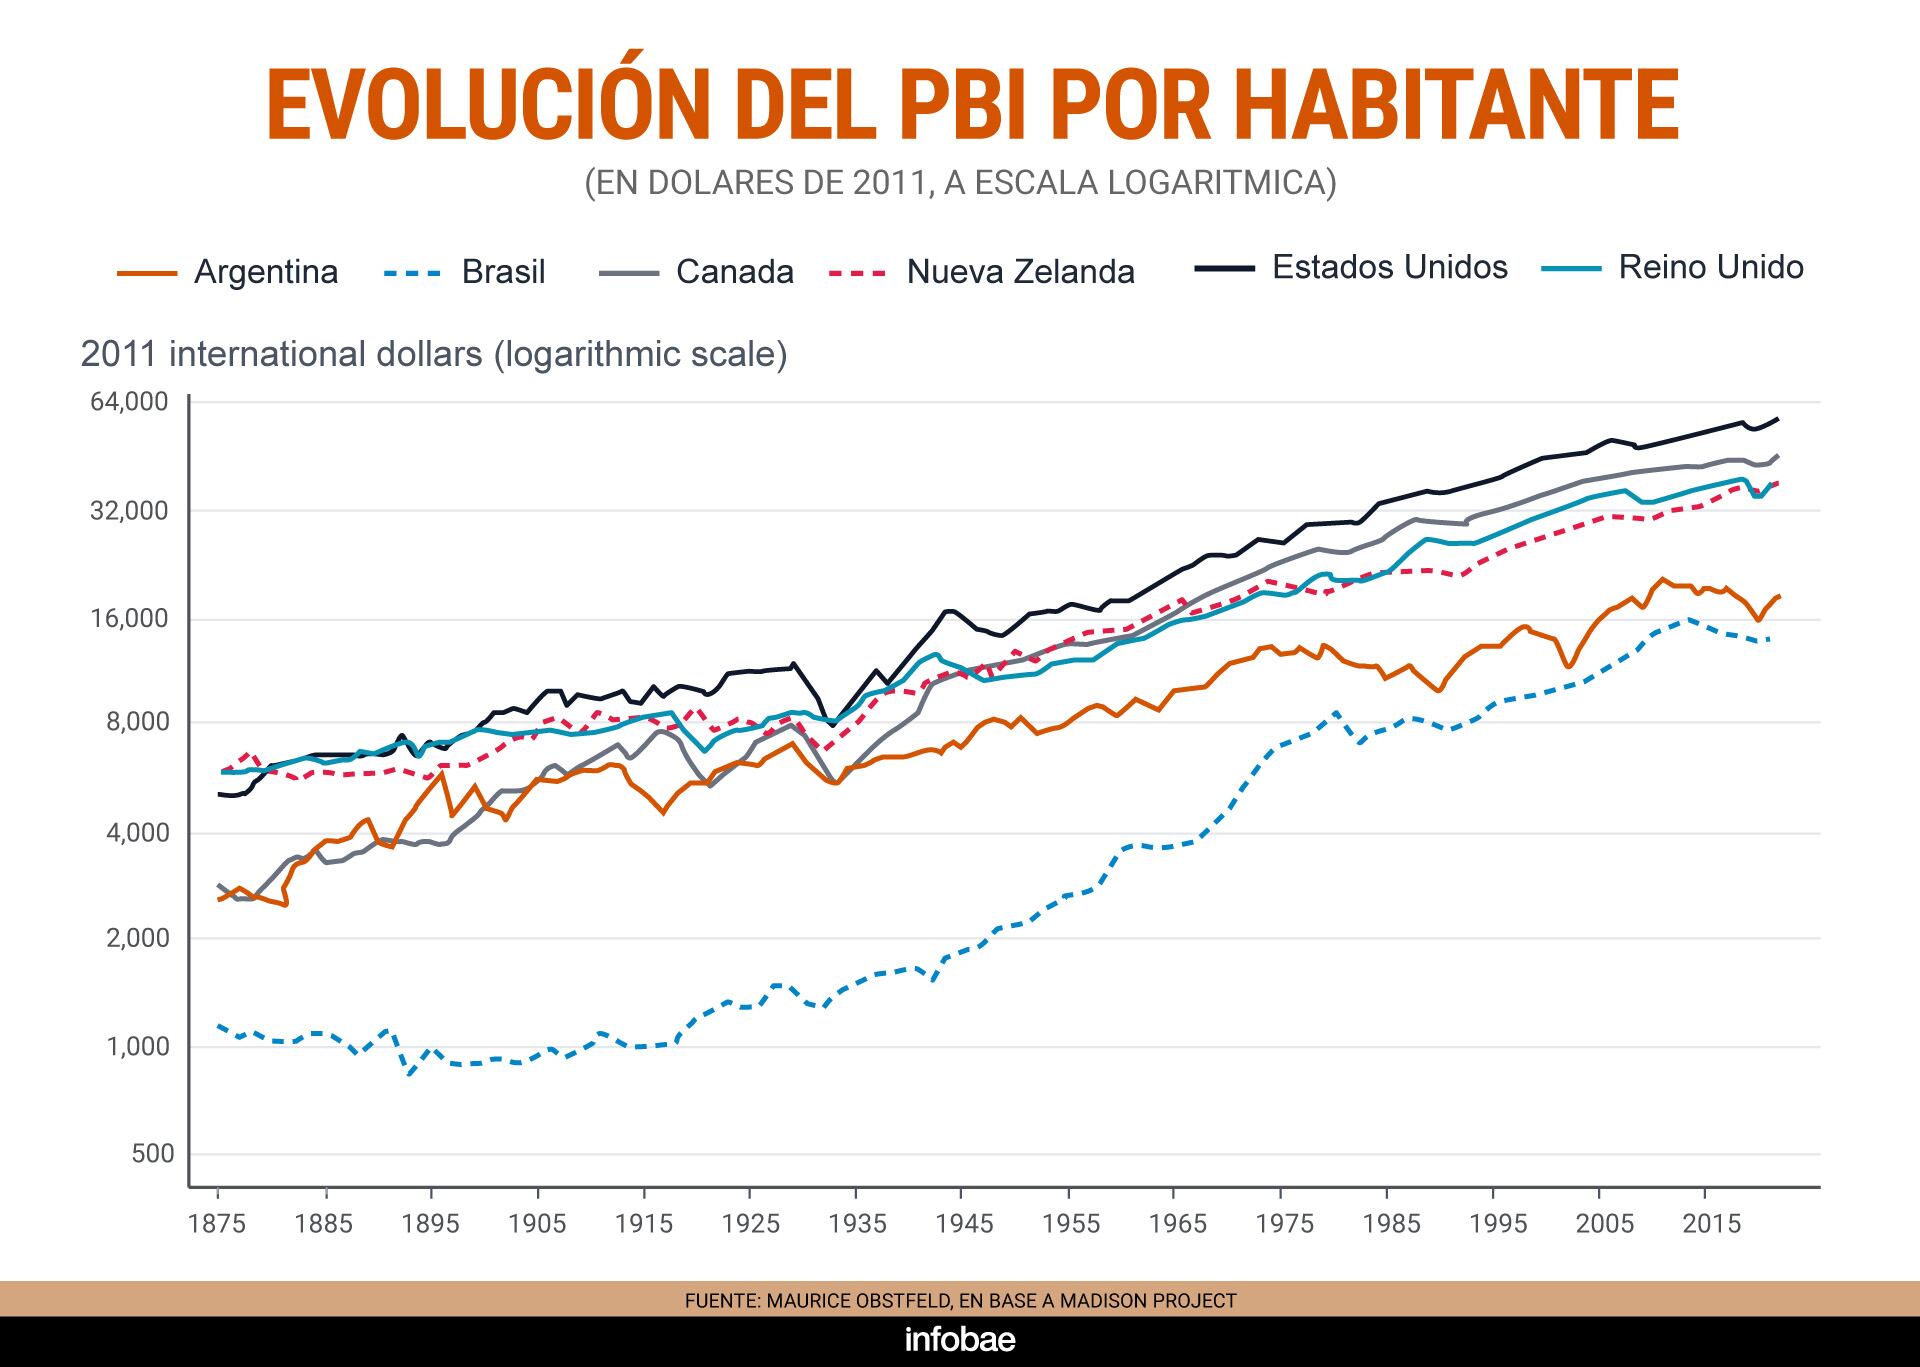
El execonomista jefe del FMI hace un extenso repaso histórico de la economía argentina, que califica de “enigma”. Medido en ingreso por habitante, dice, el país era a fines del siglo XIX el sexto más rico del mundo, detrás del Reino Unidos, EEUU, Nueva Zelanda, Suiza y Australia y delante de Bélgica, Holanda, Dinamarca y Alemania, que completaban el Top 10, pero pese a sus abundantes recursos y su población altamente alfabetizada no logró trasladar su potencial en un crecimiento sostenido.
En su recorrido histórico Obstfeld recuerda la relación antagónica que Argentina tuvo con EEUU y recuerda en ese contexto la importancia de la Doctrina Monroe (sintetizada en la expresión “América para los americanos”), que sucesivos gobiernos argentinos resistieron por su retinte imperialista. Más aún, el autor trae a colación la influencia intelectual James Blaine, secretario de Estado norteamericano de tres diferentes gobiernos norteamericanos que diseñó una política hacia América Latina muy similar a la actual de Donald Trump.
“Obsesionado con contrarrestar la influencia británica en el Hemisferio Occidental y menos proteccionista que otros políticos republicanos, Blaine usó herramientas comerciales para traer América Latina económica y estratégicamente más cerca de EEUU a la vez que promovía las exportaciones norteamericanas. El llamó a esa política ‘anexión comercial, no territorial, pero su biógrafo, Edward Crapol remarca que ´quería las dos’ “, dice un pasaje del paper. A eso le siguió el ”corolario” de Theodore Roosevelt a la Doctrina Monroe. Algo a lo que se aproxima el “corolario Trump” y su “Estrategia de Seguridad Nacional”, en la que, un siglo después, China reemplaza a Inglaterra como la potencia cuya influencia sobre América Latina pretende desplazar.

Obstfeld también menciona como determinante en la historia económica argentina el surgimiento y persistencia del peronismo y cita incluso una carta de Juan Domingo Perón a su entonces par chileno Carlos Ibáñez en la que en respaldo de su política populista afirma: “no hay nada más elástico que la economía, que todos temen porque nadie la entiende”.
Obstfeld concluye que Argentina sigue siendo un país con recursos excepcionales y una población capacitada, pero la clave para movilizar ese potencial reside en la estabilidad macroeconómica, la reforma institucional y la capacidad de construir consensos políticos duraderos. Advierte que “Milei enfrenta una trampa de credibilidad: si su éxito empieza a ser ampliamente puesto en duda, sus perspectivas políticas se deteriorarán, haciendo más probable el regreso del peronismo y todo su daño económico—una expectativa que daña el desempeño económico de inmediato”.
El futuro argentino depende, así, no solo de las reformas económicas, sino de la resiliencia política y de la capacidad para construir un ancla nominal sólida que derrote definitivamente la inflación. La alianza con Trump puede ser instrumental, pero no sustituye la necesidad de una arquitectura institucional y de políticas públicas creíbles y sostenibles
economy,horizontal,summit







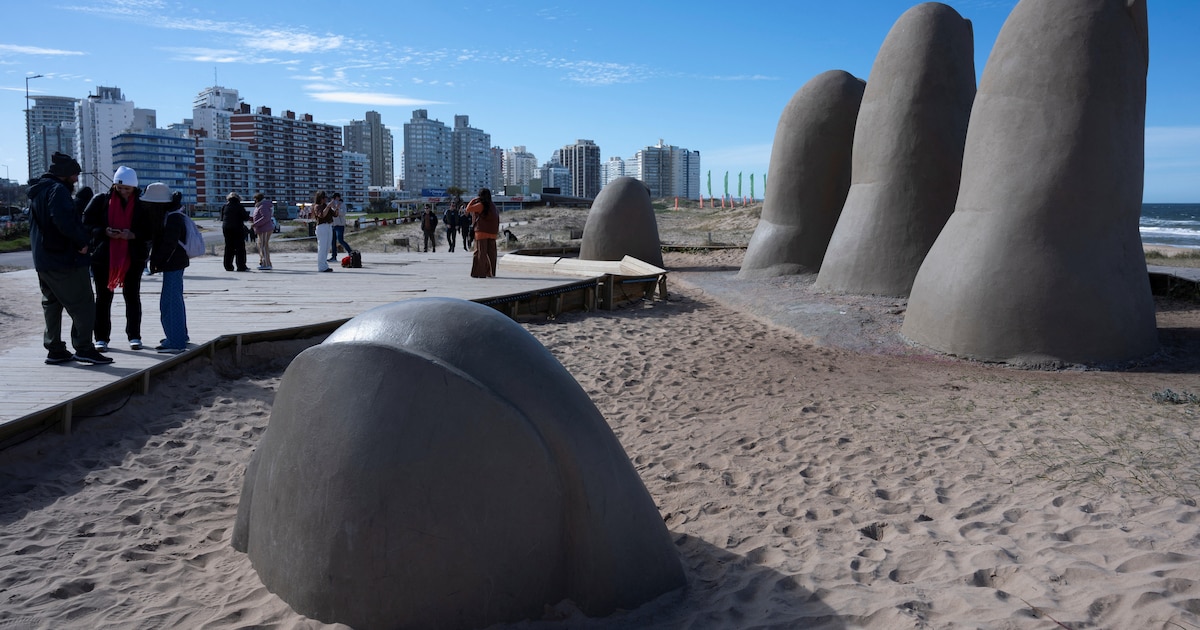
El trabajo remoto ayudó a romper una barrera. También lo hicieron la conectividad, los colegios, la gastronomía, los servicios y una oferta residencial que hace tiempo dejó de estar limitada a la temporada
Normalmente, cuando una ciudad recibe nueva actividad económica, necesita construir simultáneamente la estructura urbana capaz de alojarla
Una nueva infraestructura no siempre aparece simplemente porque existe una demanda previa
Las ciudades compiten por talento, inversión y población, pero no lo hacen únicamente mediante incentivos económicos
Corporate Events,South America / Central America
Los precios objetivo del consenso de analistas, junto con las recomendaciones de los bancos, permiten distinguir las oportunidades más atractivas
Puntos importantes

Para Wall Street, las acciones argentinas de energéticas y bancos tienen potencial.
Central Puerto, Pampa, YPF destacan, pero la cobertura es clave.
Comparar fuentes es vital. MSCI Merval busca alineación.
wall street,acciones,inversiones,ypf,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
ECONOMIA
Las acciones argentinas se desacoplaron de las alzas de Wall Street y tuvieron cierre dispar
Las plazas bursátiles atraviesan un período de volatilidad y reconfiguración de carteras, con las elecciones de medio término en los EEUU en el horizonte el 3 de noviembre.
Este martes los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).
El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.
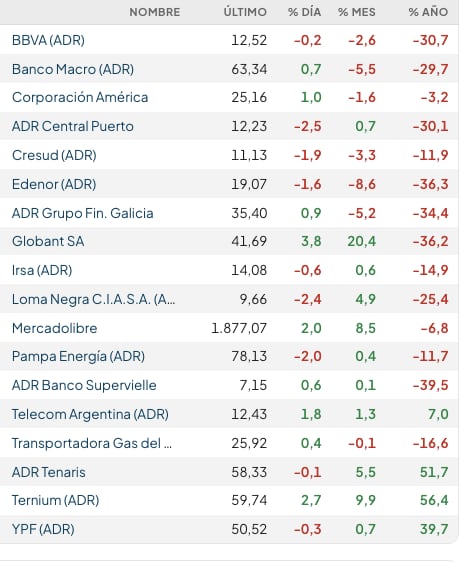
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).
El índice del riesgo país de Argentina finalizó con baja de tres unidades, en los 672 puntos básicos, tras haber franqueado la barrera de los 700 puntos en el inicio de los negocios, un máximo nivel desde finales de octubre del 2025.
Esta amplia diferencia en las paridades de los bonos soberanos argentinos respecto de los bonos de los Estados Unidos es producto de la prudencia inversora que se evidencia durante las últimas semanas.
“El Gobierno del libertario Javier Milei trata de bajar la efervescencia que esto provoca entre los ahorristas al señalar que la sumatoria de más reservas e intercambio de monedas activados servirían como sostén en caso de cualquier presión financiera extra”, indicó Reuters.
“Hay instrumentos que el Gobierno puede activar en caso de una corrida cambiaria, por ejemplo, pero al mercado le incomoda por incremento del costo ver un riesgo país por arriba de los 700 puntos desde los 400 (puntos) logrados a comienzo de julio”, dijo a Reuters un analista de un banco de capitales chinos que opera en Buenos Aires.
Las próximas elecciones presidenciales de Argentina, a finales del 2027, comienzan a generar síntomas de cautela ya que Milei dijo que irá por su reelección, pero la tendencia de las encuestas no tranquiliza los negocios.
A esto se suma el riesgo geopolítico global latente, lo que aumenta la aversión al riesgo en general.
Al respecto, la consultora Quantum Finanzas reportó que “la suba del petróleo y nuevas dudas sobre la inversión en ‘IA’ presionan a los futuros de los índices bursátiles estadounidenses”.
El dólar mayorista cerró cn alza marginal de 50 centavos, a 1.525 pesos, con la referencia de un Banco Central que acumula compras en el segmento de contado por unos USD 15.500 millones en el transcurso del 2026.
Un reciente informe interno del BCRA indicó que restan cerca de 4.000 millones de dólares por liquidar de emisiones corporativas, con un neto de poco más de 2.000 millones tras descontar pagos de empresas.
En octubre, las colocaciones de deuda corporativa y sub soberana suman alrededor de 100 millones de dólares, según consignaron operadores consultados por Reuters.
Mientras tanto, la Secretaría de Finanzas llevó a cabo este martes una conversión de títulos para ofrecer a modo de canje anticipado y reducir la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.
Esta negociación permitirá a los tenedores del bono dollar-linked con vencimiento a fin de octubre (D30O6) canjearlo por instrumentos con amortización a fines de noviembre próximo, o en enero y en junio de 2027.
El INDEC informó esta semana que el superávit en la balanza comercial (ICA) de septiembre alcanzó los USD 2.976 millones, con exportaciones récord por arriba de los USD 10.000 millones en el mes. El miércoles 21 se conocerá el dato del EMAE (Estimador Mensual de Actividad Económica) correspondiente a agosto, en momentos que los analistas evaluán la posibilidad de una recesión técnica en el tercer trimestre del año.
Business,Corporate Events,North America

ECONOMIA3 minutos ago
Punta del Este: de destino turístico a ciudad permanente

CHIMENTOS4 minutos ago
La fuerte reflexión de Ricardo Darín sobre las agresiones en redes: “Detrás del poncho está el cuchillo escondido”

POLITICA5 minutos ago
Se normalizó el servicio de subtes, tras el paro total por una protesta gremial – Nexofin

INTERNACIONAL11 minutos ago
Economía de Panamá crece 7.36% en agosto, pero el avance no se refleja por igual en el empleo

DEPORTE17 minutos ago
Fiasco Alaba: lesionado tras jugar dos ratitos con el Udinese

POLITICA34 minutos ago
Patricia Bullrich se refirió a la posibilidad de ser candidata a presidenta: “Estoy preparada”

CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

INTERNACIONAL4 días ago
Trump’s new press secretary out of the job just days after rocky debut

 CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella



