ECONOMIA
Panorama Financiero | La desigualdad sube y el dólar mete otra presión: cuánto aguanta el bolsillo


El 10% más rico ya gana 19 veces más que el más pobre y, con el dólar acelerando en junio, el mercado ya mide cuánto resiste el bolsillo
26/06/2026 – 13:45hs
Hay un dato que explica mejor el momento que está viviendo la Argentina que la propia cotización del dólar: el 10% más rico ya gana 19 veces más que el 10% más pobre. La desigualdad volvió a subir y los sectores medios quedaron otra vez del lado que pierde frente a la inflación. Es decir, la economía puede mostrar cierta estabilidad, pero esa mejora no está llegando igual a todos.
El dato no es menor porque cambia el contexto en el que ahora empieza a moverse otra variable sensible: el dólar. Y no es lo mismo corregir el tipo de cambio en una economía que crece de manera pareja que en una donde el ingreso ya se reparte peor y el margen del bolsillo se achica.
El 10% más rico ya gana 19 veces más que el más pobre y la desigualdad volvió a subir
Según el INDEC, el Coeficiente de Gini del ingreso per cápita familiar subió a 0,442 en el primer trimestre de 2026, su valor más alto desde comienzos de 2024. El decil más rico concentró el 33,5% del ingreso total, mientras que el más pobre reunió apenas 1,8%.
La foto se vuelve todavía más sensible cuando se mira qué pasó en el medio de la pirámide. Los deciles intermedios fueron los que salieron perdiendo en términos reales frente a la inflación. Es decir, no solo creció la distancia entre extremos: también volvió a deteriorarse la situación relativa de los sectores medios, justo en un momento en que el discurso oficial se apoya en la estabilidad y en una inflación más baja.

Evolución de Ingresos primer trimestre 2026 INDEC/LCG
Ese punto importa porque baja la discusión de la macro a la vida cotidiana. La Argentina puede exhibir mejores números financieros, sí, pero la capacidad de absorber nuevos ajustes ya no es la misma si el ingreso está cada vez más concentrado.
El BCRA sigue comprando dólares, pero en junio dejó correr más al tipo de cambio
Sobre esa Argentina más desigual, el Gobierno empezó a mover otra pieza sensible: el dólar. En junio, el tipo de cambio oficial ya sube cerca de 5%, bastante más que la inflación esperada para el mes. Mientras tanto, el Banco Central ya compró más de u$s11.000 millones en lo que va del año y llegó a 115 ruedas consecutivas con saldo positivo.
Pero en este tramo cambió algo importante. El BCRA redujo el ritmo de compras para evitar un salto mayor del tipo de cambio. En junio acumula adquisiciones por unos u$s1.296 millones, bastante menos que en mayo. Y al mismo tiempo reaparecieron en la City las sospechas de intervención en futuros para ponerle un tope a la suba y ganarle una pulseada a los bonistas de un título atado al dólar.
La señal que dejó el mercado fue bastante clara. La idea oficial no parece ser volver a dejar el dólar quieto, sino permitir que se acomode sin que se desordene. Después de meses usándolo como ancla, ahora el Gobierno parece aceptar una corrección más visible, pero administrada.
En la City creen que el dólar sigue barato, pero la economía real llega más frágil
¿Por qué? Porque en el mercado ya se instaló otra discusión. Incluso después de esta suba, muchos analistas creen que el dólar sigue bajo para una economía que necesita más competitividad. Según estimaciones citadas en la City, el tipo de cambio real multilateral sigue por debajo de promedios de largo plazo y varios economistas ubican una zona más «realista» para el dólar bastante más arriba de los valores actuales.
El problema es que ese reacomodamiento llega en un momento social mucho más frágil. No llega con salarios corriendo de manera pareja, ni con una mejora extendida del ingreso, ni con una clase media más holgada. Llega con más desigualdad, con pérdida relativa en los deciles medios y con una economía donde cada corrección tiene menos margen para derramarse sin costo.
Por eso, la pregunta ya no es solo hasta dónde puede subir el dólar. La pregunta es cuánto de esa corrección puede absorber una economía donde los ingresos vienen cada vez más desparejos y el margen del bolsillo es cada vez más fino.
Ese es el punto de las próximas semanas. Si el Gobierno logra que el dólar recupere algo de terreno sin transformar esa corrección en otro golpe para una sociedad que ya llega más desigual a esta nueva etapa.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,sueldo,inflación,banco central






ECONOMIA
Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente
A lo largo de 2026, el Gobierno se benefició del fuerte aumento de los precios internacionales de productos que exporta. La guerra en el Golfo Pérsico generó un fuerte salto del petróleo, que siete meses después del inicio volvió a ubicarse arriba de los 100 dólares el barril. La soja también operó en alza y subió más de 20%, llegando hasta los USD 480 por tonelada.
La consecuencia es que los términos de intercambio de la Argentina subieron al mayor nivel de la historia. Las exportaciones superarán este año por primera vez los USD 100.000 millones y la balanza comercial podría arrojar un superávit inédito que según las últimas estimaciones del sector privado podría llegar a los 28.000 millones de dólares.
Este viento de cola que tuvo la economía local también se reflejó en fuertes compras del Banco Central. La entidad ya lleva adquiridos USD 14.200 millones, aunque en septiembre aflojó sustancialmente.
La oferta de dólares permitió no solo abastecer a los importadores, al público que quiere atesorar y a las empresas que giran dividendos al exterior, sino también al propio BCRA para fortalecer el balance de la entidad.
Los precios internacionales están fuera del alcance del Gobierno, que se benefició de esta situación particular. De todas maneras, resultaron claves las inversiones en energía para que Argentina pasara de ser neto importador hace tres años a un exportador neto cada vez más relevante. Se espera que el complejo de energía y minería genere un superávit cercano a los USD 30.000 millones, del mismo orden que el sector agropecuario.
Este fuerte ingreso de dólares y la mayor robustez del Central también ayudaron para que el riesgo país descienda hasta los 400 puntos básicos a fines de julio pasado. Muchas empresas, bancos y provincias aprovecharon para colocar deuda en el exterior, sumando cerca de USD 22.000 millones a la oferta de divisas en lo que va de 2026.
Sin embargo, lo mismo que beneficio a la Argentina este año ahora también está generando dificultades. La suba del petróleo por encima de los USD 100 sumó inflación a la economía norteamericana, manteniéndose en niveles cercanos a 3,5% anual.
La Reserva Federal norteamericano decidió ayer la primera suba de tasas en tres años. Fue una respuesta a un fuerte aumento además de los rendimientos de los bonos del Tesoro de largo plazo. Los de 10 años pasaron a rendir 5% anual, niveles que no se veían hace muchos años.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este aumento de los rendimientos perjudicó a los activos de riesgo e impactó negativamente sobre los mercados emergentes. Hubo consecuencias directas también para los bonos argentinos, que cayeron luego de haber alcanzado un pico de precios a mediados de julio.
La consecuencia directa de esta situación fue el aumento del riesgo país a los 500 puntos básicos. Si se agrega a la tasa de 5% anual que pagan los bonos norteamericanos, la consecuencia es que si Argentina quisiera financiarse en los mercados internacionales debería pagar una tasa superior al 10% anual en dólares.
Este viento de frente que empezó a soplar desde Estados Unidos está pasando factura a la política de endeudamiento del Tesoro argentino. En las dos últimas licitaciones no se colocaron bonos en dólares en el mercado local para no convalidar un incremento de las tasas. Y se optó por deuda en pesos de corto plazo, que vence en su totalidad durante la gestión de Javier Milei.
Se dan así dos situaciones simultáneas. Argentina se beneficia del viento de cola del fuerte alza de las materias primas que exporta, pero al mismo tiempo también sopla viento de frente por el aumento de tasas norteamericanas, que aumenta la aversión al riesgo de los inversores internacionales.
Luis Caputo,Di Tella
ECONOMIA
Presupuesto 2027: el Gobierno asume un escenario complicado para volver a colocar deuda en los mercados internacionales

edificio del congreso de la nación argentina,en buenos aires,exterior,fachada
ECONOMIA
Mercados: bajaron las acciones y los bonos argentinos, mientras retrocedió el precio del crudo
Wall Street tuvo cierre negativo este miércoles, una vez asimilada la suba de 25 puntos básicos dictada por la Reserva Federal de los EEUU (Fed) para las tasas de referencia. El índice Dow Jones de Industriales restó 1,2%, el promedio s6P 500 resignó 0,5%, mientras que el panel tecnológico Nasdaq terminó “plano”.
Los precios del crudo cayeron 3%, ya que las noticias de que Arabia Saudita está ofreciendo cargamentos adicionales a través de Omán aliviaron las preocupaciones sobre la magnitud de las interrupciones en el suministro de Oriente Medio, mientras que los precios del gasóleo en Europa se mantenían cerca de un máximo histórico.
Los futuros del crudo Brent del Mar del Norte cedieron 3%, a USD 105,50 el barril con entrega en noviembre, El crudo ligero de Texas cayó 3,7%, a USD 102 el barril para entregar en octubre.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cayó 1,7%, en los 3.028.871 puntos.
Los bonos soberanos en dólares -Bonares y Globales- cayeron un 0,3% en promedio, mientras que el riesgo país de JP Morgan, que mide la brecha de tasas entre los bonos del Tesoro de los EEUU y sus pares emergentes, avanzó un entero, en los 510 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El FOMC votó 12–0 por elevar el rango de Fed Funds en 25 puntos básicos, a 3,75%–4,00%, efectivo el 17 de septiembre de 2026. La Fed mantiene su política de reservas amplias: continúa el roll-over en subasta de los vencimientos de Treasuries y redirige los vencimientos de agency securities hacia letras del Tesoro (Treasury bills)”, sintetizó Alan Versalli, estratega de Cocos.
“El comunicado describió una economía que se expande “‘a paso sólido’: gasto doméstico resiliente pese a la incertidumbre geopolítica, productividad e inversión fuertes, y un mercado laboral estable, es decir la creación de empleo en línea con la fuerza laboral, desempleo sin cambios significativos”, continuó Versalli.
“Tras el anuncio de la decisión y las declaraciones posteriores de Kevin Warsh, presidente de la Fed, los mercados financieros reaccionaron de forma mixta. Los principales índices de acciones presentaron mermas generalizadas, mientras que el dólar se fortaleció frente a otras divisas, tras un discurso en el que se eliminó el ‘forward guidance’ para tomar decisiones en base a los datos”, consignó el equipo de Advisory de Puente.
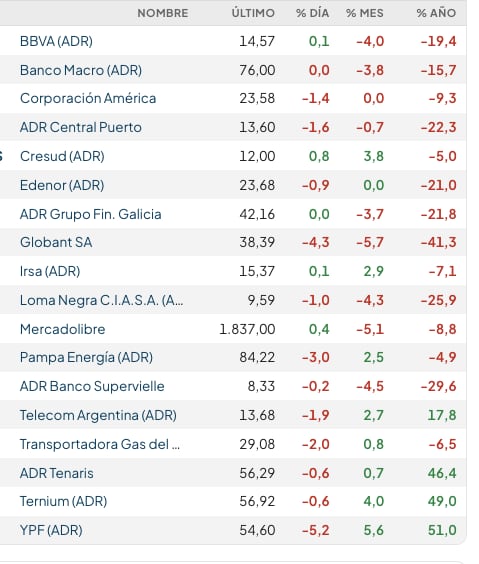
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se observó una caída en las cotizaciones de títulos vinculados a la producción de energía, ante el retroceso del crudo. El ADR de YPF cedió 5,2%, a USD 54,60, mientras que Vista Energy cayó también 5,2% y Pampa Energía, un 3 por ciento.
Los precios del petróleo venía con firme alza después de que fuentes del sector naviero indicaran que se habían suspendido las cargas de crudo en Yanbu, el centro de exportación saudí situado en el Mar Rojo, y que Arabia Saudita había cancelado entregas a clientes europeos, agravando la preocupación de que las interrupciones en una ruta de exportación crucial pudieran prolongarse durante semanas.
Sin embargo, Riad está ofreciendo más cargamentos de crudo a las refinerías asiáticas mediante trasvases de barco a barco frente al puerto de Sohar, en Omán, después de que unos ataques con drones dañaran su principal oleoducto hacia el mar Rojo, según afirmaron personas familiarizadas con el asunto.
“Las noticias sobre las exportaciones de Arabia Saudita desde el golfo sugieren que están disminuyendo los temores de que la interrupción pueda ser mayor”, afirmó a Reuters Giovanni Staunovo, analista de UBS.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los tránsitos de buques visibles por el Estrecho de Ormuz se mantuvieron el martes en cifras de un solo dígito, concretamente en cuatro, frente a los siete del día anterior, según mostraron el miércoles los datos preliminares de tráfico marítimo. Esa cifra se situó muy por debajo de la media de 18 de los últimos 10 días.
Esta vía marítima gestionaba una quinta parte del suministro mundial de petróleo y gas natural licuado antes de que comenzara la guerra de Estados Unidos e Israel contra Irán a finales de febrero.
Por otra parte, los futuros europeos del gasoil cerraron el martes en un máximo histórico y alcanzaron su nivel intradía más alto desde abril, lo que pone de relieve la escasez en los mercados de combustible, ya que las perturbaciones en Oriente Medio han limitado los flujos de crudo y productos derivados.
Business,Corporate Events,North America

20 states sue to block Trump admin rule that would make it harder for immigrants to obtain visas, green cards

Misiones buscará desdoblar las elecciones provinciales y ya analizan en qué fechas se pueden realizar

Todo el año hubo viento de cola para la Argentina, pero ahora empezó a soplar también de frente

Enriquecimiento ilícito: Roberto Baratta fue indagado en Comodoro Py y aseguró que solo tiene una propiedad

El tope a los combustibles en Guatemala, la petición de Bernardo Arévalo y el pulso institucional que retrasa su aplicación

Eliana Guercio protagonizó un papelón con Andrea del Boca y después renunció: Ángel de Brito contó la explosiva interna

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

 ECONOMIA3 días ago
Comienza una de las semanas más complicadas del año: debate entre empresarios de IA con Trump y casi segura suba de tasas en Estados Unidos
- INTERNACIONAL3 días ago
Federal judge rules Trump admin plan to cut FEMA workforce in half is unlawful
- POLITICA3 días ago
El PRO avanza con el pedido de juicio político a la jueza que suspendió el Régimen Penal Juvenil