
ECONOMIA
Panorama Financiero | PBI en alza y salarios mejoran, pero la inversión cae y mercado sigue dudando

Los salarios dejaron de correr por detrás de los precios, pero eso no significa que el bolsillo ya esté recuperado. En abril, los ingresos registrados subieron 3,7% y le ganaron a la inflación, que fue de 2,6%. Fue la primera vez en siete meses. Es una señal mejor, sí, pero todavía chica.
El problema es que esa mejora sigue siendo acotada cuando se la mira más de cerca. Entre diciembre y abril, los salarios acumularon una suba de 12,7%, apenas por encima del 12,3% de inflación. Dicho simple: el dato de abril corta una mala racha, pero todavía no alcanza para hablar de una recuperación firme del poder de compra.
Los salarios dieron una señal mejor, pero el alivio en el bolsillo todavía es chico
La mejora tampoco fue pareja en toda la economía. En abril, el salario del sector privado registrado subió 4%, el de los no registrados 4,7% y el del sector público quedó más atrás, con un alza de 2,3%. Eso explica por qué el alivio no se siente igual en todos lados y por qué el mercado todavía toma el dato con cautela.
La pregunta ahora no es solo si los salarios dejaron de perder contra la inflación, sino si esa mejora puede sostenerse en los próximos meses. Después de varios meses de desaceleración de precios, el desafío pasa a ser otro: que ese proceso le dé continuidad a una recuperación real del ingreso y no quede como una corrección aislada.
Así fue el aumento de los salarios en abril, según los datos de INDEC
El PBI creció en el arranque de 2026, aunque la inversión volvió a caer fuerte
Por otro lado, la economía mostró crecimiento en el arranque de 2026. El PBI subió 2,3% frente a un año atrás y avanzó 0,7% contra el último trimestre de 2025. El impulso vino sobre todo del consumo privado y de las exportaciones, que crecieron 2,7% y 9,8% interanual, con el agro y la energía entre los motores del trimestre.
Pero en esa misma foto apareció el límite más claro de esta etapa. La inversión volvió a caer 11,6%, y ahí está el dato más incómodo del trimestre. Porque sin inversión, una mejora del consumo puede dar algo de aire, pero cuesta mucho más que eso se transforme en más actividad sostenida, más empleo y una recuperación que se mantenga en el tiempo.
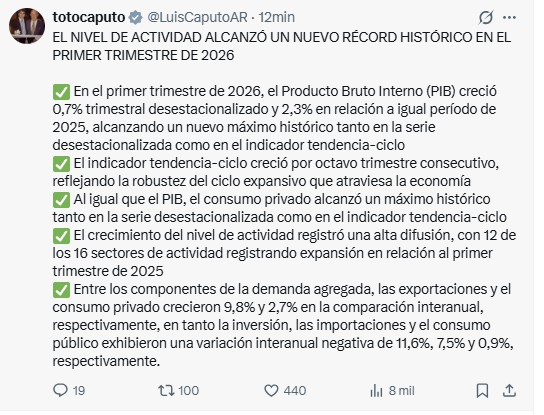
El mensaje de Luis Caputo tras el dato del PBI de INDEC
Ese contraste explica buena parte del momento actual. Hay números mejores, sí, pero la base todavía no se ve firme. La economía crece, pero lo hace con un motor que sigue mostrando fragilidad en uno de los componentes más importantes para sostener el rebote.
MSCI enfrió otra vez las expectativas y en la City miran de cerca al dólar
Esa misma desconfianza también se vio del lado financiero. MSCI dejó otra vez a la Argentina en la categoría standalone, la más baja, y ni siquiera la puso bajo revisión. En la práctica, eso significa que no llegarán por ahora los flujos automáticos que muchos esperaban para las acciones locales. Algunas estimaciones de mercado hablaban de un impacto potencial de unos u$s4.500 millones si el país volvía a emergentes.
La lectura de fondo fue clara: el mercado reconoce avances, pero no lo suficiente como para validar ya un regreso de la Argentina al radar de los grandes fondos globales. El cepo para empresas, las trabas operativas y la duda sobre la continuidad del rumbo después de 2027 siguen pesando más que la mejora de la foto financiera.
Al mismo tiempo, en la City crecieron las sospechas sobre el frente cambiario. En el mercado de futuros del dólar se registró un salto fuerte del volumen operado y del interés abierto, con tasas implícitas que varios operadores leyeron como demasiado bajas para el contexto. Eso reavivó la sospecha de una posible intervención del Banco Central para contener expectativas y evitar más ruido con el tipo de cambio.
El punto ahora es bastante claro. Ver si esta mejora empieza a sostenerse con inversión real, o si sigue siendo una economía que muestra algunos números mejores, pero todavía sin una base firme para despegar. Porque los salarios pueden dar una señal mejor y el PBI puede crecer, pero si la inversión no acompaña y el mercado sigue dudando, la recuperación va a seguir siendo parcial.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,inversión,inflación,salarios






Los datos sobre la actividad industrial y de la construcción que fueron publicados por el Indec la semana pasada muestran que la economía está funcionando muy desparejamente.
Los sectores con mejor desempeño son energía (petróleo, gas), minería y el sector agropecuario. Otra parte de los sectores, aproximadamente el 20%, está en equilibrio y el 50% o un poco más está fuera de combate con importantes pérdidas de puestos de trabajo.
Según el Índice de Producción Industrial (IPI), desde hace un año y medio, la actividad manufacturera viene con tendencia decreciente. Está en niveles parecidos a los de la crisis de 2019 e inclusive por debajo de los niveles de octubre de 2021, cuando la cuarentena aún no se había levantado del todo.
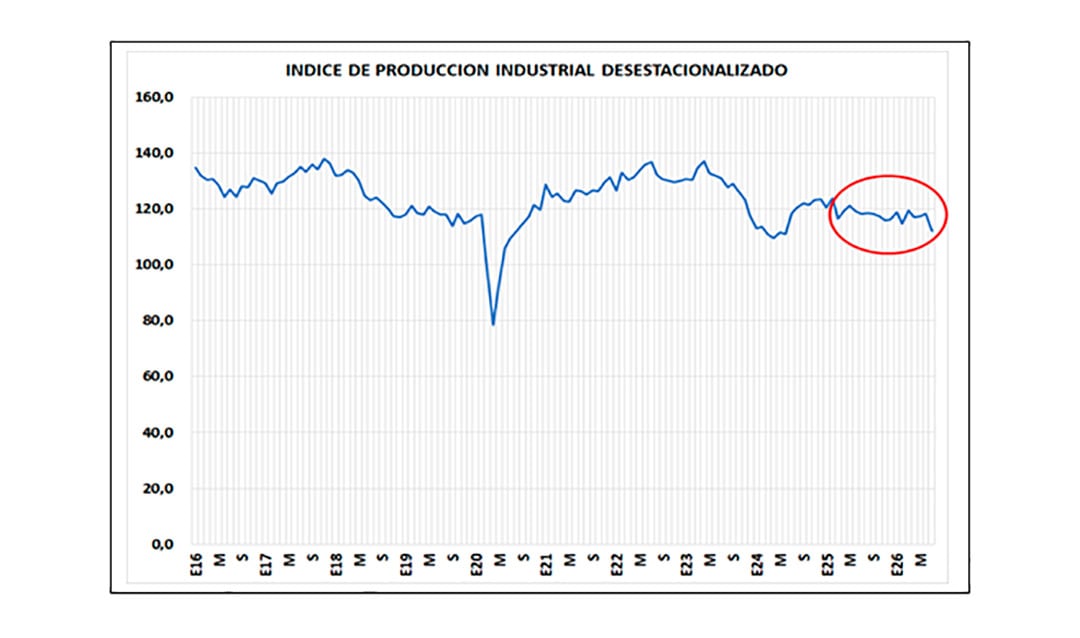
Es más, cuando se observa la evolución de los sectores desestacionalizados del IPI de julio, todos los subsectores de la actividad industrial tuvieron caídas respecto al mes anterior.
Y si se analiza la evolución interanual de cada sector, solo el sector Madera, Papel, Edición e Impresión fue positivo respecto a julio de 2025.
Todos los subsectores de la actividad industrial tuvieron caídas respecto al mes anterior en valores desestacionalizados
La construcción, en su segundo nivel más bajo desde la pandemia
Por el lado de la construcción, si bien entre 2024 y 2025 mostró una leve tendencia al alza, la caída de julio del 4,6% mantiene la actividad en el segundo nivel más bajo desde la pandemia.
La pregunta que surge es: ¿por qué el gobierno no logra salir del estancamiento económico en que estamos, en que solo 3 o 4 sectores son los que andan bien?
En primer lugar, el consumo no empuja porque los salarios, tanto del sector privado formal como del sector público, avanzan por debajo de la tasa de inflación y no lograron recuperar el nivel que tenían en noviembre de 2023, que, por cierto, también eran bajos por efecto de la alta inflación.

Las familias tienen un continuo estrés financiero para llegar a fin de mes. Si a eso se le agrega el miedo a perder el trabajo, los pocos que tienen alguna capacidad de ahorro guardan dinero por si se quedan sin trabajo.
En rigor lo atesoran por los datos que se ven de compras de dólares.
En segundo lugar, el crédito al sector privado se frenó. Luego de la expansión crediticia de 2024, el crédito al sector privado se frenó y tiende a bajar en pesos constantes.
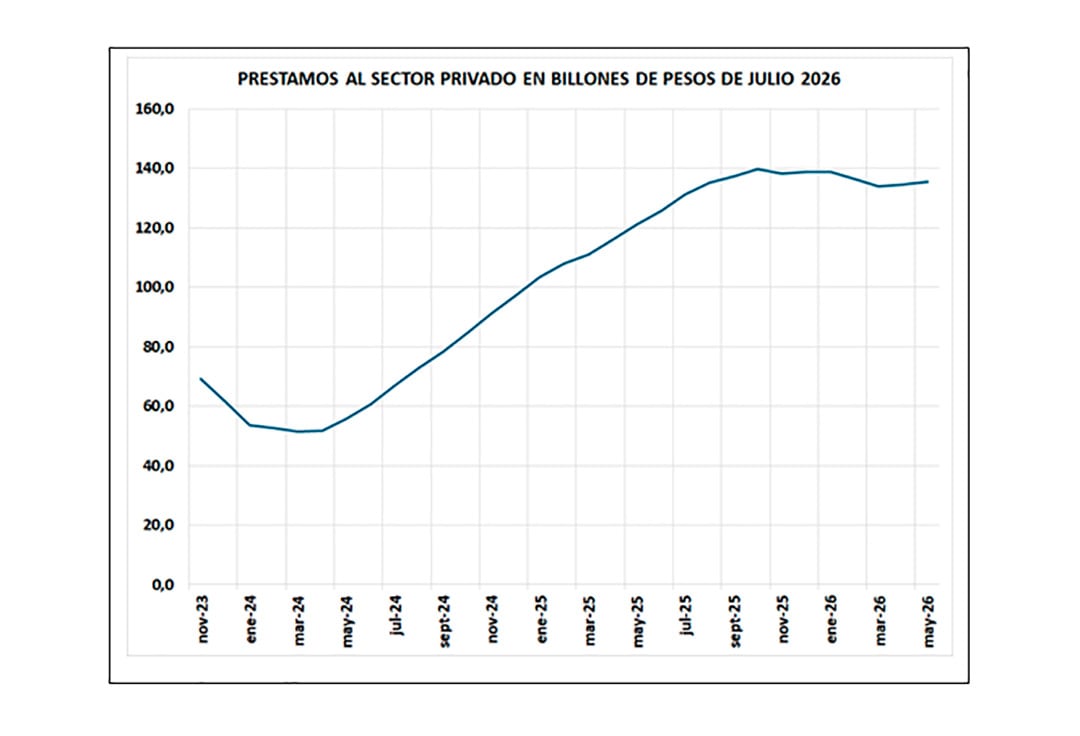
A partir de septiembre de 2025 los préstamos al sector privado se frenaron. Es más, la curva tiende a caer en 2026, con lo cual los bancos están cobrando los créditos más que otorgándolos. Es decir, el crédito está frenado por la mora.
En tercer lugar, la suba del petróleo por arriba de los USD 100 por la guerra de Estados Unidos con Irán, beneficia al sector energético, por los mayores ingresos que recibe, pero juega en contra para el resto de los sectores productivos por el aumento del combustible (transporte, industria y familias que deben enfrentar cuentas de luz y gas más abultadas). Aumento de costos de producción y para las familias.

En cuarto lugar, las inversiones se anuncian en grandes montos, pero llegan a cuentagotas, incluidas las del RIGI.
Se anunciaron o comprometieron miles de millones de dólares, pero el último dato oficial identificable específicamente con proyectos RIGI muestra USD 762 millones netos efectivamente ingresados hasta marzo de 2026, cuando el vicepresidente del BCRA hizo una presentación en la que muestra lo desembolsado hasta ese momento al margen de lo anunciado.
El cepo cambiario y los dólares sin mover
La caída en la imagen positiva de Milei y la suba de la imagen negativa generan incertidumbre sobre el resultado electoral de 2027 y, por lo tanto, no se ve que vaya a producirse un cambio radical en la actividad económica.
El Gobierno insiste en convencer a los que tienen dólares debajo del colchón a que los saquen y los depositen en los bancos, esperando que esos dólares sean luego prestados por los bancos y, de esta forma, estimular la actividad económica.
El Gobierno insiste en convencer a los que tienen dólares debajo del colchón a que los saquen y los depositen en los bancos
La realidad es que el gobierno ha pisado el tipo de cambio para mostrar una baja en el IPC, pero justamente ese atraso artificial del tipo de cambio hace que la gente no quiera gastarlos hasta que el mercado quede liberado.

¿Por qué digo que hay atraso cambiario? Porque el mercado de cambios no es un mercado libre. El BCRA mantiene el cepo a las empresas, vende dólares futuros, el tesoro vende bonos ajustables por dólar, se les pide fondos prestados a Estados Unidos y China para intervenir en el mercado de cambios y se hace una especie de plan Bonex con los importadores pagándoles con un Bopreal la deuda que tenía el BCRA con los importadores.
Aclaro que no pido una devaluación, pido que se libere el mercado de cambios y que sea el mercado el que fije el nivel de la paridad.
Aclarado este punto, mientras se mantenga artificialmente atrasado el tipo de cambio, veremos a las personas comprando dólares subsidiados y pocos dispuestos a soltar sus dólares para invertir, cambiar el auto o adquirir una propiedad.
Mientras se mantenga artificialmente atrasado el tipo de cambio, veremos a las personas comprando dólares subsidiados
En síntesis, el estancamiento que muestra el Estimador Mensual de Actividad Económica se explica por varios factores, muchos de ellos inducidos por el mismo gobierno.
Por eso logra el objetivo de bajar la tasa de inflación, aunque todavía es alta para un país normal, pero a costa de un estancamiento en buena parte de la economía, cierre de empresas y más de 200.000 puestos de trabajo del sector privado formal perdidos desde noviembre de 2023.
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo
Septiembre arrancó con el mercado primario a pleno. Tras un agosto flojo, en el que las colocaciones de empresas y provincias apenas sumaron USD 659 millones —el segundo peor mes desde que las emisiones se destrabaron tras las elecciones legislativas—, las compañías argentinas volvieron a encontrar demanda en el exterior.
Tecpetrol reabrió su ON Clase 10 con vencimiento en enero de 2033 por USD 450 millones, por encima de los USD 300 millones que buscaba inicialmente, a un rendimiento del 7,25% anual. Con esta ampliación, el título alcanzó un monto en circulación total de USD 850 millones.
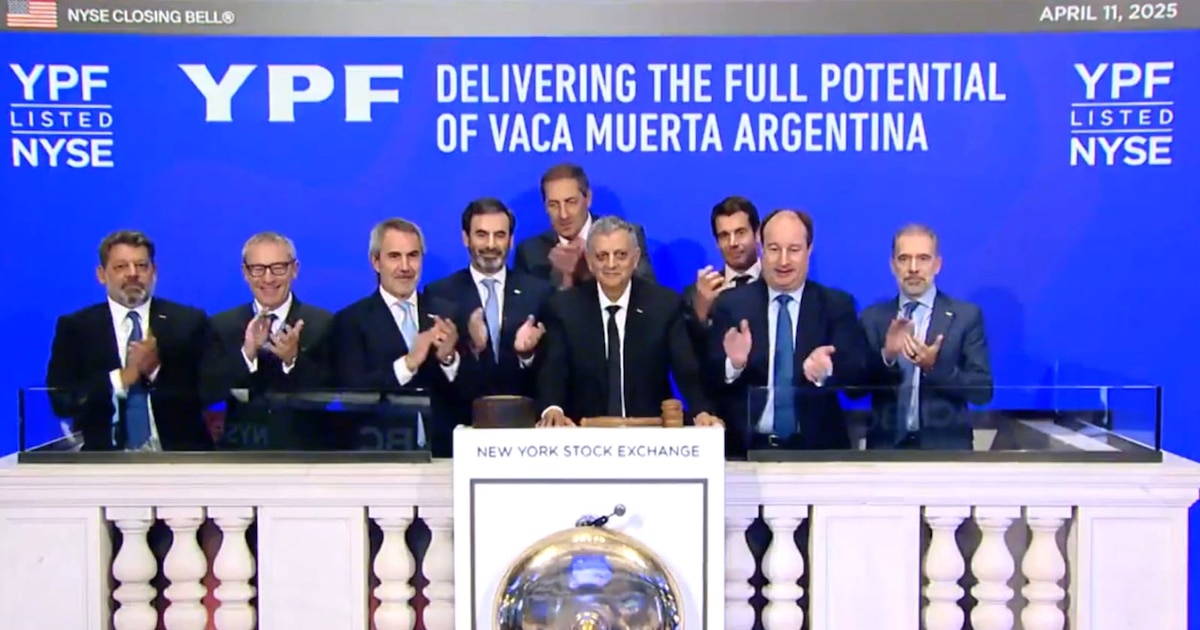
Dos días después, YPF colocó USD 1.200 millones en su nueva ON Clase XLIV a nueve años, luego de recibir ofertas por cerca de USD 2.200 millones. Esta emisión marcó un hito en la historia de YPF: logró capturar el mayor monto de los últimos once años para una empresa argentina. Además, la tasa efectiva fue del 7,85% anual, con un diferencial contra los bonos del Tesoro americano de 300 puntos básicos, el más bajo obtenido por la compañía en el mercado internacional. Los fondos serán utilizados principalmente para una oferta de recompra sobre las ON con vencimiento en 2027 y 2029, una señal clara de que el objetivo es alargar el perfil de vencimientos a un costo razonable.
Más emisiones hasta fin de año
Para dimensionar la magnitud del fenómeno, vale la pena repasar los números que publicó el BCRA esta semana. Según la última presentación institucional de la entidad, empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de esta semana mencionadas arriba— y liquidaron USD 15.800 millones de ese total en el mercado oficial de cambios.
Empresas y gobiernos provinciales emitieron USD 20.200 millones desde las elecciones legislativas nacionales —sin incluir las emisiones de la semana— (BCRA)
Queda, entonces, una brecha de USD 4.400 millones entre lo emitido y lo liquidado, monto sensiblemente superior a los USD 2.300 millones de vencimientos que enfrentarán estos emisores en el segundo semestre de 2026.
A esto se sumaría la potencial emisión de San Juan por alrededor de USD 600 millones. Los motivos detrás de nuestra expectativa son varios: el riesgo país volvió a perforar los 500 puntos básicos (490 pbs), los spreads de crédito en mercados emergentes se mantienen comprimidos, y esperamos que las empresas locales busquen prefinanciar sus necesidades de 2027 para adelantarse a la volatilidad electoral.
Efecto sobre los precios de los bonos
En este contexto, es razonable pensar que otras compañías argentinas con proyectos de inversión en el marco del RIGI aprovechen la oportunidad antes de que el calendario electoral de 2027 empiece a pesar sobre las valuaciones de sus bonos.

San Juan: el debut provincial que nos entusiasma
A pesar de no contar con antecedentes en los mercados internacionales, la provincia de San Juan tiene potencial para convertirse en una de las historias más interesantes del universo subsoberano. En 2025 cerró con un superávit fiscal primario equivalente al 2% de sus ingresos totales, pese a representar un año particularmente adverso para las finanzas provinciales.
El punto central es que ese resultado todavía no incorpora el ciclo minero: las regalías representan apenas entre el 2,3% y el 2,4% de los ingresos, una participación que debería crecer de forma sostenida a medida que entren en producción los proyectos de cobre de gran escala.
De las 24 iniciativas aprobadas bajo el RIGI, cuatro son proyectos mineros ubicados en San Juan, con un capex proyectado de USD 21.700 millones, equivalente al 38,8% de toda la inversión comprometida bajo el régimen.
San Juan tiene potencial para convertirse en una de las historias más interesantes del universo subsoberano. En 2025 cerró con un superávit fiscal primario equivalente al 2% de sus ingresos totales
A esto se suma el reciente anuncio de Vicuña: la empresa se comprometió a realizar antes de fin de año un aporte no reembolsable de USD 250 millones para obras de infraestructura y, una vez operativa la mina, pagará el equivalente al 1,5% de sus ingresos brutos a partir del sexto año de producción, por encima de la regalía provincial del 3 por ciento.
El monto de USD 600 millones que circuló en los medios luce razonable y consistente con un programa ambicioso de infraestructura. Aun asumiendo la colocación completa, los pagos totales de deuda de la provincia rondarían los USD 51 millones anuales, con una cobertura de caja superior a 12 veces, muy por encima de cualquier otro crédito provincial.

Estimamos que la estructura podría replicar la reciente emisión de Neuquén (vencimiento en 2034/35, amortización escalonada de capital y cupón alineado con el rendimiento de colocación).
Al tratarse de su primera incursión en el mercado, y dado que buena parte de la historia minera todavía está en etapa de ejecución, creemos que San Juan debería ofrecer una prima de entre 75 y 125 puntos básicos respecto del Neuquén 2034, que hoy rinde cerca de 7,75 por ciento.
Un rendimiento en la zona del 8,5% anual para un crédito con superávit fiscal, deuda mínima y un ciclo de inversiones sin precedentes nos parece una relación riesgo-retorno muy atractiva, que posiciona a la provincia como una alternativa natural para diversificar carteras concentradas en Neuquén, Santa Fe y Córdoba, nuestros tres créditos preferidos hasta ahora.

¿Qué significa todo esto para el tipo de cambio y el carry?
La reapertura de la ventana de emisiones no es solo una buena noticia para los emisores: es uno de los pilares de nuestra visión de estabilidad cambiaria para los próximos meses. Cada dólar que ingresa por la cuenta financiera vía colocaciones de deuda es oferta adicional en el mercado oficial, que permite al BCRA acelerar el ritmo de compras sin presionar el tipo de cambio.
Septiembre combina ese flujo con otros factores favorables: estimamos que los pagos por importaciones de energía caen unos USD 350 millones respecto de los cerca de USD 800 millones mensuales de julio y agosto por el fin del invierno, la liquidación del agro todavía tiene margen —la soja lleva comercializado el 53,6% de la cosecha, por debajo del promedio de 60,1% para esta altura del año— y el flujo de pago de dividendos al exterior se va normalizando.
El flujo de pago de dividendos al exterior se va normalizando
El principal riesgo para este escenario sigue siendo la demanda de dólares para atesoramiento: el último Balance Cambiario del BCRA, correspondiente a julio, mostró un claro repunte de la formación de activos externos del sector privado. Vale aclarar, sin embargo, que buena parte de lo atesorado está logrando quedarse en el sistema, lo que permite financiar más préstamos en dólares que se liquidan también en el mercado oficial.
Con un tipo de cambio que esperamos estable y tasas en pesos que encontraron un nuevo equilibrio, el carry trade vuelve a ser atractivo. Desde la inyección de liquidez de $1,27 billones del BCRA el 18 de agosto, la caución se estabilizó cerca del 20% Tasa Nominal Anual, el stock de repos de los bancos con el Central aumentó a $2,6 billones y las curvas de tasa fija y CER muestran calma.
A esto se suma que la inflación de agosto desaceleró a 1,7% mensual, lo que permite al gobierno adoptar una postura monetaria menos restrictiva hacia adelante.
En este contexto, nos sentimos más cómodos para sumar duration de manera gradual, aunque entendemos que no todos los inversores quieren asumir riesgo peso puro de cara al calendario electoral. Para ese perfil, nuestro instrumento preferido es el bono dual TMVE8, que paga lo máximo entre un flujo en pesos (Tamar + 678 puntos básicos) y un flujo ajustado por tipo de cambio oficial (dólar linked + 5,6%), con vencimiento el 31 de enero de 2028.
Es la forma de capturar el carry de los próximos meses con un seguro incorporado ante una eventual corrección cambiaria durante el período electoral. Para quienes prefieren evitar el riesgo peso por completo, esperamos que en las próximas semanas la oferta de San Juan permita obtener rendimientos atractivos en dólares de entre 8,5% y 9% anual para niveles de calidad crediticia muy sólidos.
El autor es analista de Research Asset Management de Portfolio Personal Inversiones (PPI)
Corporate Events,Environment,South America / Central America

Obama, Biden judges draw fresh fire as Trump’s immigration court clashes heat up: ‘Almost impossible’

Smithsonian’s dark take on America exposed: Washington dubbed ‘town destroyer,’ Revolutionary War ‘dangerous’

Chocó Gustavo Sofovich en su auto contra una moto y una mujer resultó herida durante el accidente: «Parecía que estaba…»

Onimusha: Way of the Sword escala hasta lo más alto del top ventas semanales de Reino Unido (15/9/26) – Nintenderos

Seven-figure blitz as GOP embraces push to compete with China in booming new tech space

Día clave para el Gobierno: expectativa por el Presupuesto y dilaciones en el proyecto de Malvinas

El Gobierno suma una función a Cancillería: alinear la política exterior al reclamo por Malvinas

La cima de la Zona A del Torneo Clausura se pondrá en juego con dos compromisos: hora, TV y formaciones

Gremios que le ganaron a la inflación oficial de agosto en paritarias

Habló el diputado chileno que generó polémica al decir que las Malvinas son británicas

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla





